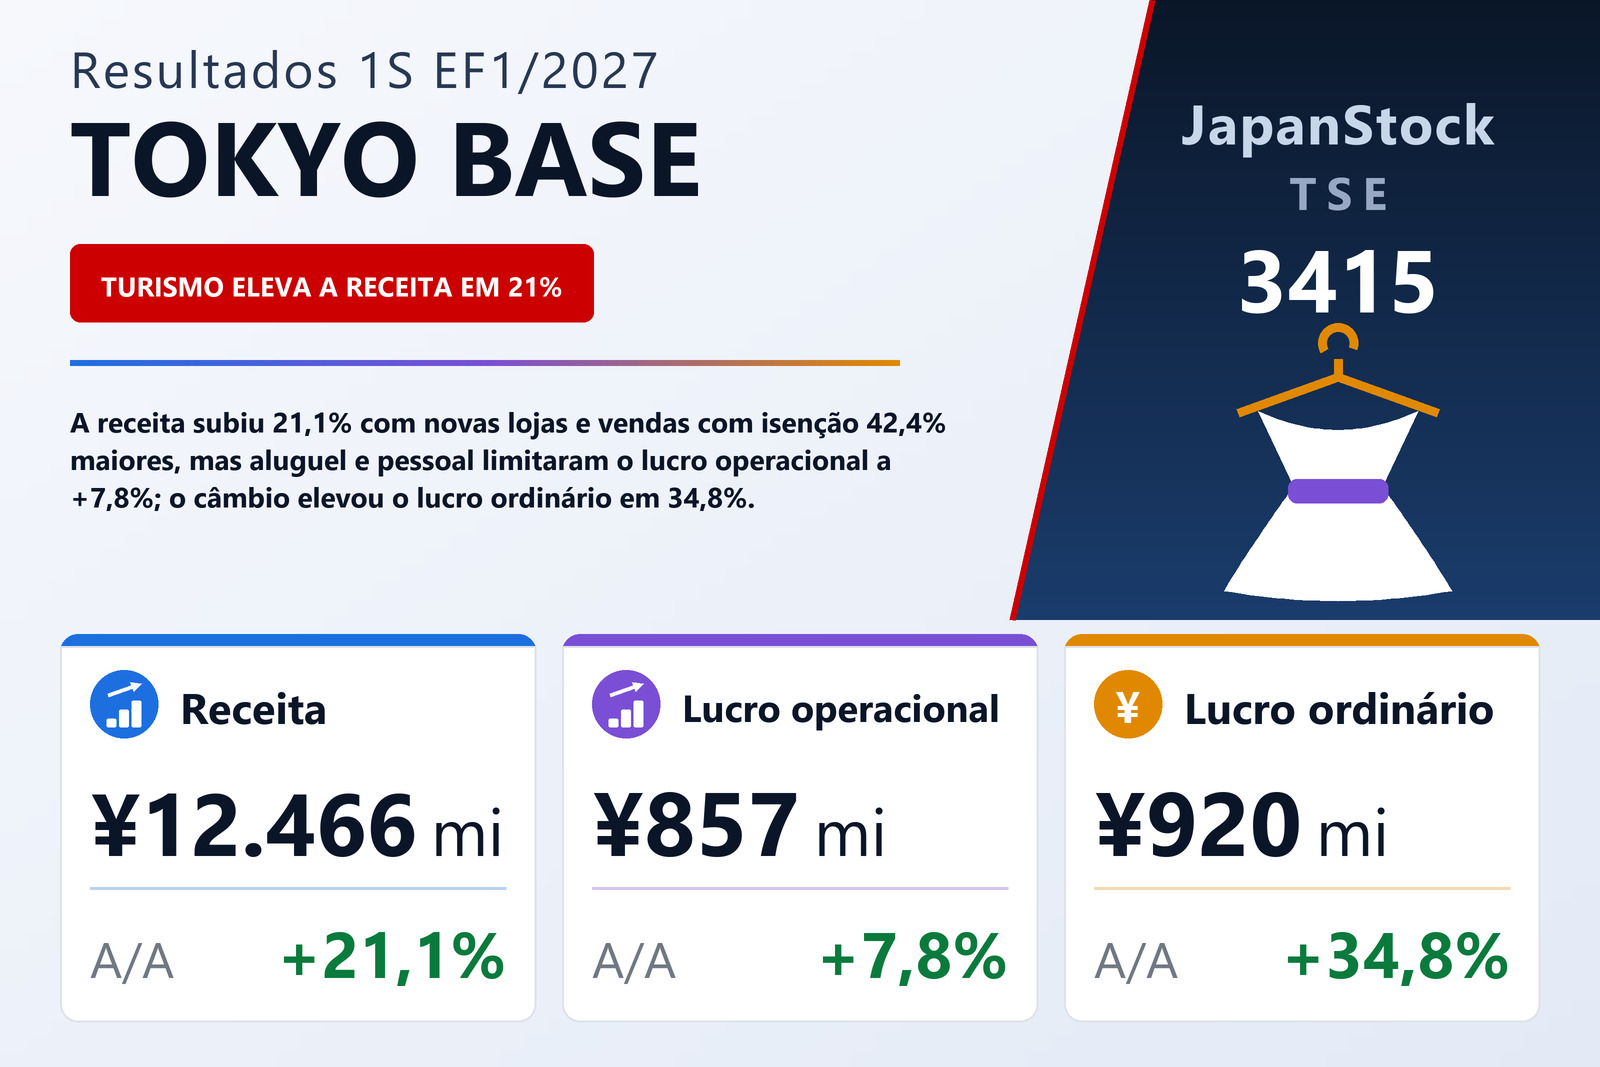
A receita cresceu 21,1%, mas as duas linhas de custo cresceram um pouco mais
A TOKYO BASE Co., Ltd. (TSE: 3415), varejista de moda cujos formatos de loja incluem STUDIOUS, UNITED TOKYO e PUBLIC TOKYO, publicou em 14 de setembro de 2026 os resultados consolidados do primeiro semestre do exercício que termina em 31 de janeiro de 2027 — os seis meses de 1º de fevereiro a 31 de julho de 2026 —, sob as normas contábeis japonesas. A receita subiu 21,1%, para ¥12.466 milhões, o lucro operacional 7,8%, para ¥857 milhões, o lucro ordinário 34,8%, para ¥920 milhões e o lucro atribuível aos controladores 11,9%, para ¥518 milhões, o equivalente a ¥11,93 por ação, ante ¥10,66. A empresa é listada na Bolsa de Tóquio; os resultados semestrais não passaram por revisão de auditor.
O semestre se decidiu na diferença entre as duas primeiras taxas de crescimento. O custo das mercadorias vendidas subiu 22,2%, para ¥5.786 milhões, um pouco acima da receita, de modo que o lucro bruto cresceu 20,2%, para ¥6.680 milhões, e a margem bruta caiu de 54,0% para 53,6%. As despesas comerciais, gerais e administrativas também subiram 22,2%, para ¥5.822 milhões, elevando seu peso sobre a receita de 46,3% para 46,7%. Com as duas linhas de custo crescendo acima da receita, a margem operacional estreitou-se de 7,7% para 6,9%, e ¥2.173 milhões de receita adicional renderam apenas cerca de ¥62 milhões a mais de lucro operacional.
Novos formatos, liquidação de estoque e custos de loja pressionaram a margem
O documento aponta três razões para a margem bruta menor: vendas da fase de lançamento ligadas à estreia de um novo formato, uma mudança no mix de formatos com a expansão da rede de lojas e a venda de parte das mercadorias na ZOZOTOWN para reduzir estoques acumulados em exercícios anteriores. Afirma que os estoques se aproximaram assim do nível adequado; ainda assim, o balanço mostra as mercadorias com alta de ¥536 milhões, para ¥4.197 milhões, em seis meses nos quais o número de lojas também aumentou em doze. Do lado das despesas, os aluguéis subiram ¥346 milhões com as novas lojas, salários e adicionais ¥185 milhões com a contratação de pessoal e as comissões de venda ¥93 milhões com a rede maior; segundo o documento, esses itens respondem pela maior parte do aumento de ¥1.059 milhões das despesas comerciais, gerais e administrativas.
As vendas com isenção de impostos responderam pela maior parte do crescimento nas lojas
As vendas nas lojas físicas subiram 17,5%, para ¥9.184 milhões, e as do comércio eletrônico 35,5%, para ¥2.166 milhões. Nas lojas, as vendas com isenção de impostos nas unidades do Japão chegaram a ¥3.396 milhões, alta de 42,4% sobre ¥2.384 milhões, elevando sua participação nas vendas das lojas de 30,1% para 36,4%. O documento calcula que o aumento de ¥1.012 milhões dessas vendas equivale a 72,0% do crescimento das vendas nas lojas, e que elas superaram o ano anterior em todos os meses do semestre, com maio a 152,2% e junho a 155,0% do nível de um ano antes. Em relação ao mesmo período de dois anos atrás, quando somaram ¥1.603 milhões, são 2,1 vezes maiores.
Todos os formatos cresceram. O STUDIOUS, o maior, subiu 18,2%, para ¥5.012 milhões; o UNITED TOKYO 8,6%, para ¥3.048 milhões; o PUBLIC TOKYO 1,0%, para ¥1.479 milhões; o THE TOKYO 54,2%, para ¥1.370 milhões; o CONZ 148,8%, para ¥617 milhões; o CITY 5,0%, para ¥425 milhões; o JAPAN EDITION 83,1%, para ¥161 milhões; e o RITAN 63,4%, para ¥146 milhões. O KEY TIMEZ, lançado no semestre, acrescentou ¥371 milhões, e outros itens negativos de ¥165 milhões, sobretudo ajustes decorrentes da norma de reconhecimento de receita, conciliam os formatos com o total do grupo. Em mesmas lojas, porém, o total da empresa ficou em 105,7% do ano anterior: THE TOKYO (119,2%), CONZ (118,9%) e STUDIOUS (111,9%) lideraram, enquanto UNITED TOKYO (101,1%), PUBLIC TOKYO (89,0%) e CITY (90,3%) deixaram os formatos de marca própria, somados, abaixo do ano anterior. O documento reconhece abertamente que o crescimento do semestre veio sobretudo de novas lojas e do novo formato, e aponta a recuperação da rentabilidade das lojas existentes nesses formatos de marca própria como sua próxima tarefa.
O número de lojas passou de 104 em 31 de janeiro de 2026 para 116 em 31 de julho, com 20 aberturas — oito delas do KEY TIMEZ, incluindo duas lojas de comércio eletrônico — e oito fechamentos. Das 116, 103 são lojas físicas: 87 no Japão e 16 no exterior. Em Hong Kong a empresa abriu quatro lojas e fechou uma, e diz que o negócio ali cresce acima do plano. Na China continental, concluiu o fechamento das lojas deficitárias até o exercício anterior e concentrou-se em Xangai, Pequim, Shenzhen e Cantão, onde afirma que as vendas das lojas existentes estão se recuperando.
Uma virada cambial, e não o negócio, elevou o lucro ordinário
O lucro ordinário subiu 34,8%, muito acima dos 7,8% do lucro operacional, porque o resultado não operacional virou. As receitas não operacionais subiram para ¥112 milhões, ante ¥13 milhões, principalmente por um ganho cambial de ¥91 milhões, enquanto as despesas não operacionais caíram para ¥49 milhões, ante ¥125 milhões, sobretudo porque o semestre anterior havia registrado uma perda cambial de ¥102 milhões. O saldo não operacional passou assim de uma despesa de cerca de ¥112 milhões para um ganho de cerca de ¥63 milhões — uma virada de aproximadamente ¥175 milhões, quase o triplo da melhora na linha operacional. As despesas com juros, por outro lado, quase dobraram, para ¥45 milhões, ante ¥23 milhões. A empresa diz usar contratos de câmbio a termo para administrar o risco cambial.
Abaixo do lucro ordinário, o ganho voltou a encolher. Perdas extraordinárias de ¥70 milhões — uma perda por redução ao valor recuperável de ¥67 milhões e ¥2 milhões em baixas de ativos imobilizados — decorreram principalmente da reforma do edifício Ikebukuro PARCO, que transferiu os espaços do PUBLIC TOKYO e do CITY e exigiu a baixa contábil dos ativos das lojas antigas. O lucro antes de impostos subiu 24,6%, para ¥850 milhões. O imposto de renda aumentou 51,6%, para ¥332 milhões, levando a carga tributária de 32,1% para 39,1% do lucro antes de impostos; a empresa calcula a despesa semestral aplicando uma alíquota efetiva estimada para o exercício completo. O lucro atribuível aos controladores cresceu, por isso, apenas 11,9%. O resultado abrangente caiu 8,2%, para ¥553 milhões, porque o ajuste de conversão de moeda estrangeira somou ¥35 milhões, ante ¥139 milhões um ano antes.
Recompra, dividendos e estoques reduziram o caixa
Os ativos totais subiram 2,9%, para ¥15.294 milhões, em relação a 31 de janeiro de 2026. Caixa e depósitos caíram ¥873 milhões, para ¥3.523 milhões, enquanto as mercadorias aumentaram ¥536 milhões, o imobilizado ¥395 milhões e os depósitos de garantia ¥268 milhões. O patrimônio líquido caiu 3,3%, para ¥6.059 milhões: os lucros acumulados cresceram ¥254 milhões após ¥518 milhões de lucro e ¥263 milhões de dividendos, mas as ações em tesouraria aumentaram ¥499 milhões depois que a empresa recomprou 1.341.100 ações com base em deliberação do conselho de 18 de maio de 2026. O índice de patrimônio líquido caiu de 42,0% para 39,5%. O passivo subiu ¥637 milhões, para ¥9.235 milhões, incluindo ¥200 milhões a mais em empréstimos de curto prazo, agora em ¥2.100 milhões. Esse valor equivale ao limite total das linhas de crédito em conta corrente da empresa, que era de ¥2.100 milhões em 31 de julho, ante ¥2.400 milhões em 31 de janeiro, sem saldo disponível, contra ¥500 milhões antes.
As atividades operacionais geraram ¥546 milhões de caixa, ante uma saída de ¥185 milhões um ano antes. O lucro antes de impostos de ¥850 milhões e a depreciação de ¥329 milhões foram compensados por um aumento de ¥508 milhões nos estoques (¥1.291 milhões um ano antes), ¥402 milhões de impostos pagos e uma redução de ¥93 milhões nas contas a pagar. As atividades de investimento consumiram ¥740 milhões, principalmente ¥309 milhões em depósitos de garantia, ¥257 milhões em imobilizado e um empréstimo de ¥100 milhões a empresas ligadas. As atividades de financiamento consumiram ¥710 milhões: ¥1.303 milhões de amortização de empréstimos de longo prazo, os ¥499 milhões da recompra e ¥263 milhões de dividendos, compensados em parte por ¥1.300 milhões em novos empréstimos de longo prazo.
Projeção mantida, com um segundo semestre mais pesado
A projeção anual do EF1/2027 divulgada em 17 de março de 2026 foi mantida: receita de ¥28.000 milhões (+17,4%), lucro operacional de ¥2.500 milhões (+26,8%), lucro ordinário de ¥2.200 milhões (+16,4%) e lucro atribuível aos controladores de ¥1.500 milhões (+29,9%), ou ¥34,12 por ação. A empresa gere seus resultados em base anual e não divulga projeção semestral. O primeiro semestre entregou 44,5% da receita projetada, mas 34,3% do lucro operacional projetado, além de 41,9% do lucro ordinário e 34,5% do lucro líquido projetados. Atingir as metas implica receita de cerca de ¥15.534 milhões e lucro operacional de cerca de ¥1.643 milhões no segundo semestre — uma margem operacional perto de 10,6%, ante 6,9% no primeiro. O lucro ordinário projetado é ainda ¥300 milhões menor que o lucro operacional projetado, o que implica um saldo não operacional negativo no segundo semestre depois de um positivo no primeiro. O documento não explica nenhuma das duas premissas.
A projeção de dividendo também não foi revisada: sem dividendo intermediário e com dividendo de fim de exercício de ¥7,00 por ação, ante ¥6,00 no EF1/2026, alta de 16,7% e cerca de 20,5% do lucro por ação projetado.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 12.466 | 10.293 | +21,1% |
| Lucro bruto (milhões de ¥) | 6.680 | 5.559 | +20,2% |
| Margem bruta | 53,6% | 54,0% | −0,4 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 5.822 | 4.763 | +22,2% |
| Lucro operacional (milhões de ¥) | 857 | 795 | +7,8% |
| Margem operacional | 6,9% | 7,7% | −0,8 p.p. |
| Receitas não operacionais (milhões de ¥) | 112 | 13 | +744,7% |
| Despesas não operacionais (milhões de ¥) | 49 | 125 | −60,4% |
| Lucro ordinário (milhões de ¥) | 920 | 683 | +34,8% |
| Perdas extraordinárias (milhões de ¥) | 70 | 1 | n.s. |
| Lucro antes de impostos (milhões de ¥) | 850 | 682 | +24,6% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 518 | 463 | +11,9% |
| LPA (¥) | 11,93 | 10,66 | +11,9% |
| Vendas com isenção de impostos em lojas no Japão (milhões de ¥) | 3.396 | 2.384 | +42,4% |
| Ativos totais (milhões de ¥) | 15.294 | 14.863 | +2,9% |
| Patrimônio líquido (milhões de ¥) | 6.059 | 6.266 | −3,3% |
| Índice de patrimônio líquido | 39,5% | 42,0% | −2,5 p.p. |
| Fluxo de caixa operacional (milhões de ¥) | 546 | −185 | n.s. |
| Projeção EF1/2027 — receita (milhões de ¥) | 28.000 | — | +17,4% |
| Projeção EF1/2027 — lucro operacional (milhões de ¥) | 2.500 | — | +26,8% |
| Projeção EF1/2027 — lucro ordinário (milhões de ¥) | 2.200 | — | +16,4% |
| Projeção EF1/2027 — lucro líquido (milhões de ¥) | 1.500 | — | +29,9% |
| Projeção EF1/2027 — LPA (¥) | 34,12 | — | — |
| Dividendo anual por ação (¥) | 7,00 | 6,00 | +16,7% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.