Vendas 43% maiores e lucro operacional 65% maior
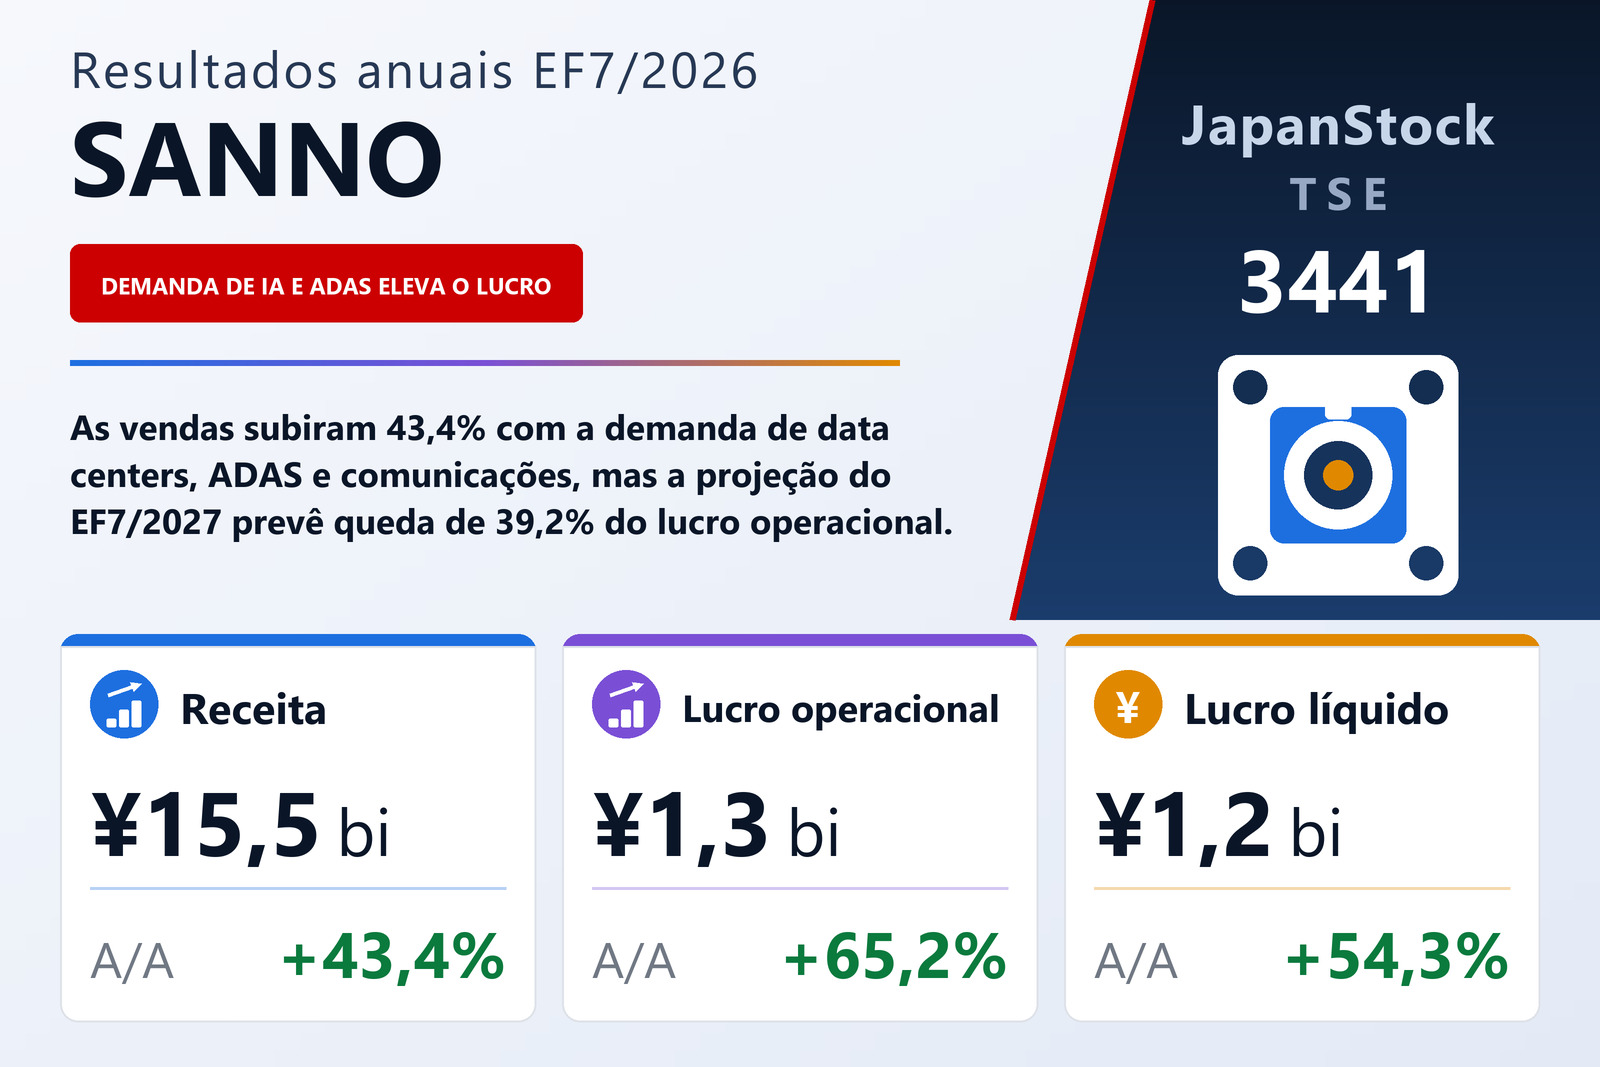
A SANNO Co., Ltd. (TSE: 3441), que realiza galvanização com metais preciosos, estampagem de precisão e moldagem por inserto de componentes eletrônicos como conectores e interruptores, publicou em 14 de setembro de 2026 os resultados consolidados do exercício de 1º de agosto de 2025 a 31 de julho de 2026, sob normas contábeis japonesas. As vendas líquidas subiram 43,4%, para ¥15.531 milhões, o lucro operacional 65,2%, para ¥1.315 milhões, o lucro ordinário 63,6%, para ¥1.319 milhões, e o lucro líquido atribuível aos controladores 54,3%, para ¥1.181 milhões. O lucro por ação foi de ¥274,75, ante ¥172,65, e o retorno sobre o patrimônio de 16,0%, ante 11,6%. As ações são listadas em Tóquio e Nagoya.
A empresa descreve um ano em que a demanda de equipamentos industriais continuou crescendo impulsionada pela IA generativa e pelos data centers, enquanto os segmentos automotivo e de comunicações se mantiveram, em geral, firmes. Diz ter buscado pedidos em áreas de crescimento — ADAS automotivo, semicondutores, servidores de IA, equipamentos para data centers e smartphones — e revisado preços para refletir a alta das matérias-primas e de outros custos. Ao explicar o resultado da controladora, aponta pedidos fortes de equipamentos industriais ligados a data centers de IA generativa, a expansão da demanda de ADAS no setor automotivo e o bom desempenho dos negócios de PCs e tablets em comunicações. Também colocou em operação uma nova linha de galvanização e reforçou uma estrutura única de pedidos abrangendo estampagem, galvanização e moldagem por inserto.
Margem bruta mais estreita e uma mudança de depreciação que vale ¥153 milhões
O custo das vendas cresceu mais que a receita, 46,1%, para ¥12.615 milhões, de modo que o lucro bruto subiu apenas 32,8%, para ¥2.915 milhões, e a margem bruta caiu para 18,8%, ante 20,3%. O documento não explica essa queda. As despesas de vendas, gerais e administrativas subiram só 14,4%, para ¥1.599 milhões, o que elevou a margem operacional para 8,5%, ante 7,4%.
Parte do ganho vem de uma mudança contábil. A partir deste exercício, a controladora passou a depreciar seu imobilizado (exceto ativos de arrendamento) pelo método linear, em vez de principalmente pelo método de saldos decrescentes, citando um programa previsto de investimentos estratégicos de longo prazo e o objetivo de unificar o método no grupo. A empresa informa que isso elevou em ¥153 milhões cada o lucro operacional, o ordinário e o lucro antes de impostos (¥153.735 mil) em relação ao método anterior. Sem esse efeito, o lucro operacional teria sido de cerca de ¥1.161 milhões — ainda uma alta de aproximadamente 45,9%.
Abaixo do resultado operacional, receitas de subvenções de ¥34 milhões ajudaram a compensar despesas de juros de ¥66 milhões e uma baixa de ¥20 milhões no valor contábil de ativos fixos por redução fiscal. Os impostos totais subiram para ¥137 milhões, cerca de 10,5% do lucro antes de impostos de ¥1.319 milhões, ante ¥47 milhões; os dois anos foram reduzidos por benefícios de impostos diferidos (¥113 milhões neste ano), e essa carga maior explica por que o lucro líquido cresceu menos que o operacional.
Japão cresceu mais que as Filipinas
O grupo atua em um único negócio de tratamento de superfície com metais preciosos e divulga dois segmentos regionais: Japão, a cargo da controladora, e Filipinas, onde a Sanno Philippines Manufacturing Corporation (SPMC) atende o Sudeste Asiático. No Japão, as vendas a clientes externos subiram 49,9%, para ¥11.468 milhões, e o lucro do segmento 82,3%, para ¥927 milhões; todo o efeito de ¥153 milhões da mudança de depreciação ficou nesse segmento. Nas Filipinas, as vendas externas cresceram 27,9%, para ¥4.062 milhões, e o lucro do segmento 49,8%, para ¥364 milhões.
Um único cliente, a JAE Philippines Inc., registrado no segmento filipino, respondeu por ¥2.922 milhões em vendas, ante ¥2.245 milhões, cerca de 18,8% do total consolidado. Em 1º de fevereiro de 2026, a controladora incorporou uma subsidiária integral especializada em moldagem por inserto de peças metálicas e resina, que assim saiu do perímetro de consolidação; a incorporação foi contabilizada como transação sob controle comum.
Formação de estoques consome caixa enquanto a dívida é reduzida
Os ativos totais subiram 7,3%, para ¥13.785 milhões, principalmente por um aumento de ¥841 milhões em matérias-primas e suprimentos e de ¥480 milhões em contas a receber, compensado em parte por ¥499 milhões a menos em caixa e depósitos. O passivo caiu ¥348 milhões, para ¥5.747 milhões, com redução de ¥450 milhões nos empréstimos de curto prazo e de ¥358 milhões nos de longo prazo. O patrimônio líquido aumentou 19,0%, para ¥8.038 milhões, levando o índice de patrimônio a 58,3%, ante 52,6%.
O fluxo de caixa operacional subiu para ¥1.144 milhões, ante ¥461 milhões, pois o lucro antes de impostos de ¥1.319 milhões e a depreciação de ¥492 milhões superaram um aumento de ¥866 milhões nos estoques. O fluxo de investimento foi de −¥693 milhões, incluindo ¥610 milhões em imobilizado, ante +¥28 milhões um ano antes. O fluxo de financiamento foi de −¥1.183 milhões, sobretudo pela redução de ¥450 milhões em empréstimos de curto prazo, ¥360 milhões de amortização de empréstimos de longo prazo e ¥200 milhões em recompra de ações. Caixa e equivalentes de caixa terminaram o exercício em ¥2.304 milhões, ante ¥2.938 milhões.
Projeção de vendas estáveis e lucro menor; o dividendo dobrado é mantido
Para o EF7/2027 (1º de agosto de 2026 – 31 de julho de 2027), a SANNO projeta vendas líquidas de ¥15.600 milhões (+0,4%), lucro operacional de ¥800 milhões (−39,2%), lucro ordinário de ¥815 milhões (−38,3%) e lucro líquido de ¥676 milhões (−42,8%), ou ¥159,36 por ação. A empresa afirma que a projeção incorpora a oscilação dos preços das matérias-primas e uma carga maior de depreciação decorrente de investimentos voltados ao futuro, e pressupõe que não haja interrupções na atividade econômica global, em sua própria produção ou em sua cadeia de suprimento de matérias-primas. Não detalha mais a queda esperada.
O dividendo anual do EF7/2026 é de ¥45,00 por ação, ante ¥22,00, pago integralmente no fim do exercício, num total de ¥190 milhões e payout de 16,4% (12,7% um ano antes); o pagamento deve começar em 30 de outubro de 2026. Para o EF7/2027, a empresa planeja manter o dividendo em ¥45,00, um payout de 28,2% sobre o lucro projetado menor.
| Indicador | EF7/2026 | EF7/2025 | Variação |
|---|---|---|---|
| Vendas líquidas (milhões de ¥) | 15.531 | 10.830 | +43,4% |
| Lucro bruto (milhões de ¥) | 2.915 | 2.194 | +32,8% |
| Despesas comerciais e administrativas (milhões de ¥) | 1.599 | 1.398 | +14,4% |
| Lucro operacional (milhões de ¥) | 1.315 | 796 | +65,2% |
| Margem operacional | 8,5% | 7,4% | +1,1 p.p. |
| Lucro ordinário (milhões de ¥) | 1.319 | 806 | +63,6% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 1.181 | 765 | +54,3% |
| LPA (¥) | 274,75 | 172,65 | +59,1% |
| Japão — receita (milhões de ¥) | 11.468 | 7.652 | +49,9% |
| Japão — lucro do segmento (milhões de ¥) | 927 | 508 | +82,3% |
| Filipinas — receita (milhões de ¥) | 4.062 | 3.177 | +27,9% |
| Filipinas — lucro do segmento (milhões de ¥) | 364 | 243 | +49,8% |
| Fluxo de caixa operacional (milhões de ¥) | 1.144 | 461 | +147,8% |
| Fluxo de caixa de investimento (milhões de ¥) | −693 | 28 | n.s. |
| Fluxo de caixa de financiamento (milhões de ¥) | −1.183 | −35 | n.s. |
| Caixa e equivalentes no fim do exercício (milhões de ¥) | 2.304 | 2.938 | −21,6% |
| Ativos totais (milhões de ¥) | 13.785 | 12.851 | +7,3% |
| Patrimônio líquido (milhões de ¥) | 8.038 | 6.755 | +19,0% |
| Índice de patrimônio líquido | 58,3% | 52,6% | +5,7 p.p. |
| Projeção EF7/2027 — receita (milhões de ¥) | 15.600 | — | +0,4% |
| Projeção EF7/2027 — lucro operacional (milhões de ¥) | 800 | — | −39,2% |
| Projeção EF7/2027 — lucro ordinário (milhões de ¥) | 815 | — | −38,3% |
| Projeção EF7/2027 — lucro líquido (milhões de ¥) | 676 | — | −42,8% |
| Projeção EF7/2027 — LPA (¥) | 159,36 | — | −42,0% |
| Dividendo anual por ação (¥) | 45,00 | 22,00 | +104,5% |
| Projeção EF7/2027 — dividendo anual por ação | 45,00 | — | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.