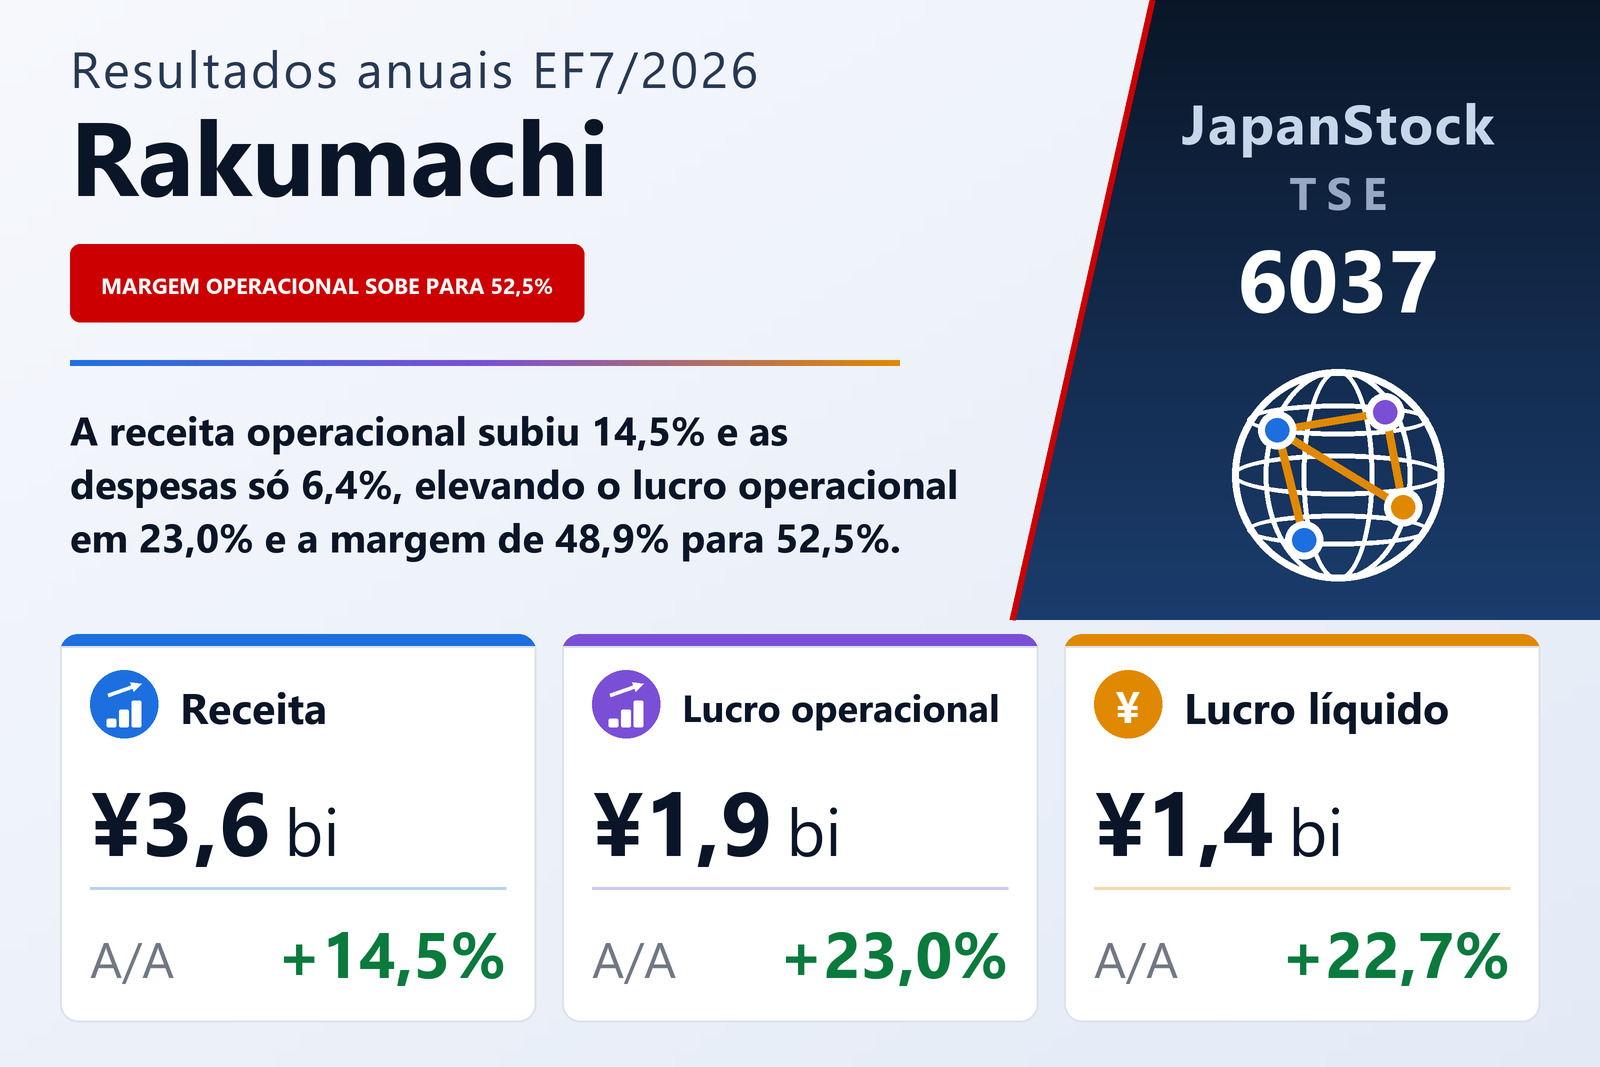
Receita subiu 14,5%, custos 6,4% — a margem fez o resto
A RAKUMACHI, INC. (TSE: 6037), empresa sediada em Tóquio que opera o portal de investimento imobiliário Rakumachi, divulgou em 14 de setembro de 2026 seus resultados individuais do exercício de 1º de agosto de 2025 a 31 de julho de 2026, elaborados segundo as normas contábeis japonesas. A receita operacional subiu 14,5%, para ¥3.617 milhões, o lucro operacional 23,0%, para ¥1.899 milhões, o lucro ordinário 21,9%, para ¥2.132 milhões e o lucro líquido 22,7%, para ¥1.436 milhões, com lucro por ação de ¥73,43, ante ¥56,09. O documento indica a Bolsa de Tóquio como local de listagem e reporta um único segmento, o negócio do portal de investimento imobiliário, de modo que não há divisão por segmentos.
A conta é curta porque a demonstração de resultados também é. A companhia apresenta seus custos em uma única linha de despesas operacionais, sem separar custo das vendas e despesas gerais e administrativas, e essa linha subiu 6,4%, para ¥1.718 milhões — menos da metade do ritmo da receita. Dos cerca de ¥458 milhões de receita operacional adicional, aproximadamente ¥103 milhões foram absorvidos por despesas maiores e aproximadamente ¥355 milhões chegaram ao lucro operacional, razão pela qual a margem operacional passou de 48,9% para 52,5%. O documento não detalha mais as despesas operacionais nem diz quais custos cresceram.
O documento atribui o exercício ao trabalho de conteúdo e vendas em torno do portal. Por meio do Rakumachi Shimbun e do canal de vídeos Rakumachi Channel, a companhia ampliou os conteúdos para investidores imobiliários com o objetivo de aumentar o número de membros, e reforçou as vendas para imobiliárias; destaca a publicação contínua de vídeos sobre investimentos, política e economia e as melhorias em seu aplicativo oficial de investimento imobiliário. O número de membros do site chegou a 507 mil, alta de 10,0%, e o de imóveis anunciados a 84 mil, alta de 8,7%. Como contexto, a companhia cita um levantamento da Dentsu segundo o qual o mercado japonês de publicidade na internet cresceu 10,8%, para ¥4,0459 trilhões, no ano-calendário de 2025, chegando a 50,2% do gasto publicitário total — mais da metade pela primeira vez.
O lucro ordinário fica acima do operacional por causa de uma carteira de títulos
O lucro ordinário superou o operacional em cerca de ¥233 milhões, e quase toda a diferença é juros. As receitas não operacionais somaram ¥239 milhões, dos quais ¥233 milhões foram juros de títulos, ante ¥212 milhões; o restante foram ¥1,4 milhão de juros recebidos, ganho de ¥2,0 milhões na venda de títulos e ¥2,2 milhões de receitas diversas. As despesas não operacionais caíram para ¥6,1 milhões, ante ¥9,7 milhões. A origem desses juros está no balanço: títulos para investimento de ¥4.269 milhões em 31 de julho de 2026, alta de ¥184 milhões e cerca de 70% do ativo total. Como as receitas não operacionais cresceram menos que o lucro operacional, o lucro ordinário avançou 21,9%, um pouco abaixo dos 23,0% da linha operacional.
Não houve itens extraordinários, de modo que o lucro antes dos impostos igualou o lucro ordinário, em ¥2.132 milhões. Os impostos somaram ¥696 milhões, alíquota efetiva de cerca de 32,7%, ante 33,1% um ano antes, deixando o lucro líquido 22,7% maior, em ¥1.436 milhões. O lucro por ação cresceu mais rápido, 30,9%, para ¥73,43, porque o número médio de ações caiu 6,3%, para 19.558.912, à medida que a companhia recomprava ações. O retorno sobre o patrimônio foi de 27,4%, ante 21,4%.
O caixa voltou aos acionistas mais depressa do que o negócio o gerou
O fluxo de caixa operacional foi de ¥1.454 milhões, apenas 1,2% acima dos ¥1.436 milhões do ano anterior apesar do lucro maior, sobretudo porque os impostos pagos subiram para ¥727 milhões, ante ¥393 milhões. As atividades de investimento consumiram ¥260 milhões, quase tudo em ¥260 milhões de aquisições de imobilizado. As atividades de financiamento consumiram ¥1.676 milhões: ¥1.450 milhões em recompra de ações, ante ¥1.131 milhões, e ¥228 milhões de dividendos pagos. Recompras e dividendos somaram cerca de ¥1.678 milhões, uns ¥224 milhões a mais que o fluxo de caixa operacional, e o caixa e equivalentes caiu ¥481 milhões, para ¥709 milhões.
O ativo total recuou 0,8%, para ¥6.074 milhões, ante ¥6.122 milhões em 31 de julho de 2025. Caixa e depósitos caíram ¥436 milhões, os ativos fiscais diferidos de ¥61 milhões foram a zero e os títulos de curto prazo recuaram ¥49 milhões, enquanto o imobilizado subiu ¥268 milhões — as edificações passaram a ¥299 milhões, ante ¥33 milhões —, os títulos para investimento ¥184 milhões e as contas a receber ¥57 milhões. No passivo, a companhia registrou pela primeira vez uma obrigação de desmobilização de ativos de ¥59 milhões, e os adiantamentos recebidos subiram ¥39 milhões; o documento não diz a que se referem os novos ativos de edificações. O patrimônio líquido caiu 2,0%, para ¥5.196 milhões, porque as recompras superaram o lucro líquido do ano após dividendos, embora a diferença de avaliação de títulos disponíveis para venda tenha subido ¥124 milhões, e o índice de patrimônio líquido recuou de 86,6% para 85,5%. A companhia cancelou 1.400.000 ações em tesouraria no exercício, reduzindo as ações emitidas para 19.753.800, e mantinha 842.442 ações em tesouraria no encerramento.
Projeção: mais 10,6%, com custos de contratação e conteúdo incluídos
Para o EF7/2027, a companhia projeta receita operacional de ¥4.000 milhões (+10,6%), lucro operacional de ¥2.100 milhões (+10,6%), lucro ordinário de ¥2.324 milhões (+9,0%) e lucro líquido de ¥1.520 milhões (+5,8%), com lucro por ação de ¥80,37, cerca de 9,5% acima dos ¥73,43 deste ano. Espera que o crescimento da receita venha dos serviços de anúncio de imóveis e de publicidade, e informa que as despesas operacionais previstas incluem maiores custos de pessoal com contratações e maiores custos de produção de conteúdo para o Rakumachi Premium. Receita e lucro operacional crescendo no mesmo ritmo implicam margem operacional de 52,5%, igual à deste ano, de modo que a projeção não supõe nova ampliação. O documento não explica por que o lucro ordinário e o lucro líquido cresceriam menos que o operacional.
A seção de perspectivas cita como preocupações a alta dos juros de longo prazo após as elevações da taxa básica, a política tarifária dos Estados Unidos e a instabilidade internacional, e a análise do exercício registra que o Banco do Japão elevou sua taxa básica em dezembro de 2025 e em junho de 2026. Em contrapartida, a companhia espera que continue aumentando o número de pessoas físicas que consideram o investimento imobiliário uma forma de formar patrimônio, e planeja promover o serviço Rakumachi Premium e o aplicativo, além de ampliar os conteúdos por meio da newsletter por e-mail do Rakumachi Shimbun e do Rakumachi Channel.
Dividendo 30,0% maior, com nova alta para ¥16,00 prevista
O dividendo anual do EF7/2026 é de ¥13,00, ¥6,50 no meio do exercício e ¥6,50 no encerramento, ante ¥10,00 um ano antes — alta de 30,0%, num total de ¥250 milhões e índice de distribuição de 17,7%. O dividendo final deve ser pago a partir de 28 de outubro de 2026, dia seguinte à assembleia geral de acionistas de 27 de outubro. Para o EF7/2027, a companhia prevê ¥16,00, ¥8,00 em cada semestre, índice de distribuição de 19,9% sobre o lucro projetado. Ainda assim, a remuneração aos acionistas deste ano pendeu fortemente para as recompras: ¥1.450 milhões em ações recompradas contra ¥228 milhões de dividendos pagos.
| Indicador | EF7/2026 | EF7/2025 | Variação |
|---|---|---|---|
| Receita operacional (milhões de ¥) | 3.617 | 3.159 | +14,5% |
| Despesas operacionais (milhões de ¥) | 1.718 | 1.614 | +6,4% |
| Lucro operacional (milhões de ¥) | 1.899 | 1.544 | +23,0% |
| Margem operacional | 52,5% | 48,9% | +3,6 p.p. |
| Lucro ordinário (milhões de ¥) | 2.132 | 1.749 | +21,9% |
| Lucro líquido (milhões de ¥) | 1.436 | 1.170 | +22,7% |
| LPA (¥) | 73,43 | 56,09 | +30,9% |
| Ativos totais (milhões de ¥) | 6.074 | 6.122 | −0,8% |
| Patrimônio líquido (milhões de ¥) | 5.196 | 5.304 | −2,0% |
| Índice de patrimônio líquido | 85,5% | 86,6% | −1,1 p.p. |
| Fluxo de caixa operacional (milhões de ¥) | 1.454 | 1.436 | +1,2% |
| Recompra de ações (milhões de ¥) | 1.450 | 1.131 | +28,1% |
| Caixa e equivalentes ao fim do período (milhões de ¥) | 709 | 1.191 | −40,4% |
| Projeção EF7/2027 — receita operacional (milhões de ¥) | 4.000 | — | +10,6% |
| Projeção EF7/2027 — lucro operacional (milhões de ¥) | 2.100 | — | +10,6% |
| Projeção EF7/2027 — lucro ordinário (milhões de ¥) | 2.324 | — | +9,0% |
| Projeção EF7/2027 — lucro líquido (milhões de ¥) | 1.520 | — | +5,8% |
| Projeção EF7/2027 — LPA (¥) | 80,37 | — | +9,5% |
| Dividendo anual por ação (¥) | 13,00 | 10,00 | +30,0% |
| Projeção de dividendo por ação EF7/2027 (¥) | 16,00 | 13,00 | +23,1% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.