A corretagem cresceu, mas os leasings operacionais atrasaram
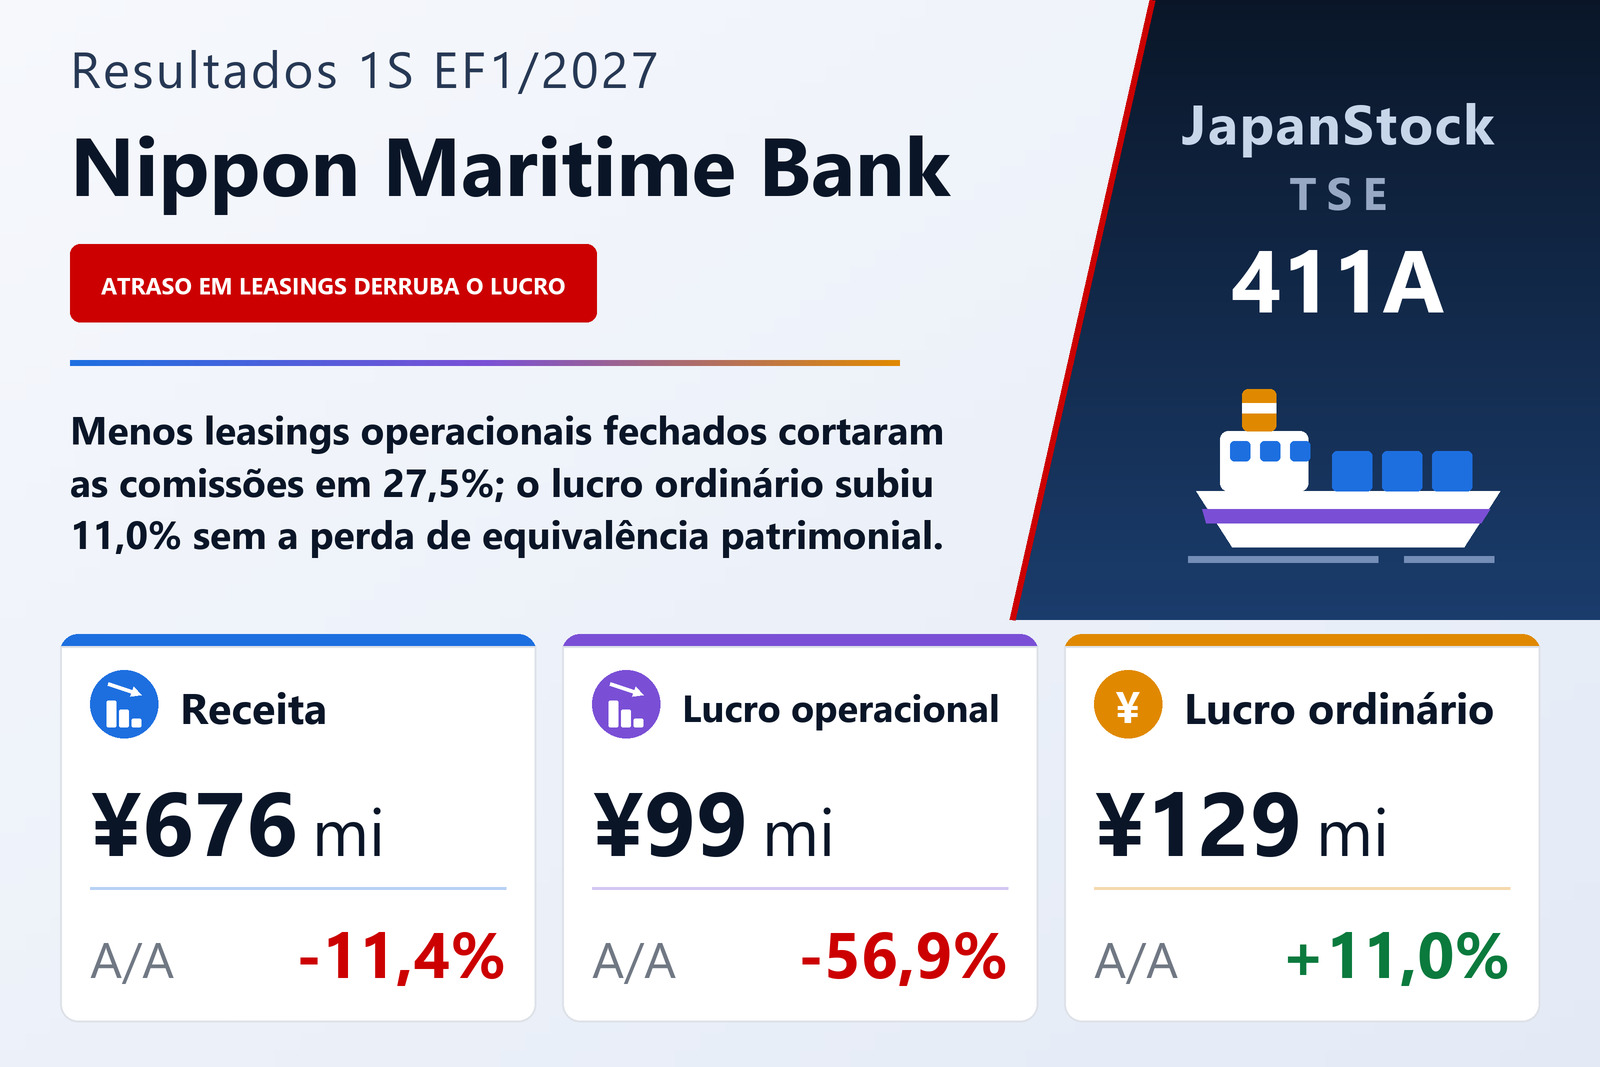
A Nippon Maritime Bank Co., Ltd. (TSE: 411A), grupo de serviços financeiros especializado em transporte marítimo — corretagem de navios e estruturação de leasings operacionais de um lado, empréstimos navais e arrendamentos financeiros mantidos por meio de subsidiárias de outro —, publicou em 15 de setembro de 2026 os resultados consolidados intermediários dos seis meses de 1º de fevereiro a 31 de julho de 2026, pelas normas contábeis japonesas. Suas ações são negociadas no TOKYO PRO Market da Bolsa de Tóquio, aberto apenas a investidores profissionais. A receita caiu 11,4%, para ¥676,2 milhões, o lucro operacional 56,9%, para ¥99,2 milhões, o lucro ordinário subiu 11,0%, para ¥129,7 milhões e o lucro atribuível aos controladores recuou 6,2%, para ¥102,8 milhões, ou ¥27,79 por ação, ante ¥29,62, sobre 3.700.000 ações. As demonstrações intermediárias não foram revisadas por auditor, e a empresa pretende apresentar seu relatório intermediário de informações do emissor em 29 de outubro de 2026.
O documento situa o resultado num mercado de financiamento naval disputado. Operações de sale-and-leaseback de instituições financeiras europeias, empresas de leasing chinesas e armadores japoneses têm sido intensas, afirma, com dinheiro abundante fluindo para os navios mais líquidos, de modo que os preços de navios e de transações seguiram altos para alguns tipos e idades de embarcação e avaliar a rentabilidade e o valor dos ativos de cada operação ficou mais importante. Diante disso, o grupo passou a olhar além dos navios líquidos, para tipos de navio e mercados com oferta escassa de financiamento. Essas operações são mais difíceis de financiar, e a empresa diz que algumas levaram mais tempo para ser estruturadas — essa é sua explicação para a queda da receita.
Custo estável; despesas gerais um quinto maiores
O custo dos serviços prestados foi de ¥311,0 milhões, ante ¥311,7 milhões, praticamente igual, de modo que quase toda a queda de ¥86,7 milhões na receita passou direto para o lucro bruto, que caiu 19,1%, para ¥365,2 milhões; a margem bruta estreitou-se de 59,1% para 54,0%. As despesas de vendas, gerais e administrativas foram na direção oposta e subiram 20,3%, para ¥265,9 milhões, um acréscimo de ¥44,8 milhões. O lucro operacional caiu, portanto, ¥130,8 milhões, cerca de dois terços pelo menor lucro bruto e um terço pelas maiores despesas gerais, e a margem operacional caiu à metade, de 30,1% para 14,7%. O documento não detalha o aumento das despesas nem explica sua causa.
Por que o lucro ordinário subiu enquanto o operacional caiu à metade
A explicação está inteiramente abaixo da linha operacional. Um ano antes, despesas não operacionais de ¥114,7 milhões — uma perda de equivalência patrimonial de ¥75,1 milhões e uma perda cambial de ¥39,6 milhões — haviam reduzido o lucro ordinário a ¥116,8 milhões. Neste semestre, as receitas não operacionais somaram ¥30,6 milhões, incluindo ganho cambial de ¥25,1 milhões e receita de juros de ¥1,8 milhão, e as despesas não operacionais foram de apenas ¥93 mil em juros. Essa virada de cerca de ¥143,6 milhões mais do que compensou a queda de ¥130,8 milhões no lucro operacional e deixou o lucro ordinário ¥12,9 milhões maior, em ¥129,7 milhões. O documento atribui a alta ao fim da perda de equivalência patrimonial e ao ganho cambial.
O semestre anterior também incluía um ganho extraordinário de ¥47,4 milhões com a venda de ações de uma coligada, sem equivalente agora, de modo que o lucro antes dos impostos caiu 21,0%, para ¥129,7 milhões, ante ¥164,2 milhões. O que limitou a queda do lucro líquido a 6,2% foram os impostos: somaram ¥26,9 milhões, ante ¥54,6 milhões, pois os impostos correntes de ¥48,3 milhões foram compensados por um crédito de impostos diferidos de ¥21,4 milhões, levando a alíquota efetiva a cerca de 20,8%, ante 33,3%. O documento não explica esse crédito. Sem participações de não controladores, o lucro do semestre e o atribuível aos controladores são os mesmos ¥102,8 milhões. O resultado abrangente subiu 24,5%, para ¥112,3 milhões, ajudado por um ganho de conversão cambial de ¥9,5 milhões, ante uma perda de ¥19,4 milhões um ano antes.
O negócio de comissões encolheu; o de ativos cresceu
No Negócio de comissões, a receita caiu 27,5%, para ¥284,7 milhões, e o lucro do segmento 45,6%, para ¥131,9 milhões. Segundo o documento, a corretagem de navios superou o ano anterior, enquanto o serviço de leasing operacional ficou abaixo por causa do momento e do número de operações fechadas. No Negócio de ativos, a receita subiu 5,7%, para ¥391,4 milhões, mas o lucro do segmento caiu 18,0%, para ¥45,7 milhões. O serviço de empréstimos navais foi afetado por variações no saldo de empréstimos, enquanto o arrendamento financeiro via subsidiárias cresceu com a receita contínua de operações existentes; o documento não explica o lucro menor do segmento. O negócio de ativos responde agora por 57,9% da receita, ante 48,5%, um deslocamento para a base de receita recorrente que a empresa diz estar construindo. Os custos corporativos não alocados aos dois segmentos subiram para ¥78,4 milhões, ante ¥68,0 milhões.
Recebimentos de leasings existentes encolheram o balanço e elevaram o caixa
O ativo total caiu ¥329,5 milhões, para ¥10.861,8 milhões, em relação a 31 de janeiro de 2026. Os recebíveis de arrendamento — ¥8.487,8 milhões, 78% do ativo total — recuaram ¥706,6 milhões e os empréstimos concedidos ¥146,5 milhões, para ¥818,3 milhões, à medida que empréstimos navais e arrendamentos financeiros existentes das subsidiárias foram quitados, enquanto caixa e depósitos subiram ¥524,0 milhões, para ¥1.353,5 milhões. O passivo caiu ¥441,8 milhões, para ¥9.385,1 milhões: os empréstimos de longo prazo, incluída a parcela circulante, diminuíram ¥708,7 milhões, para ¥8.063,1 milhões, com a amortização das dívidas ligadas aos arrendamentos financeiros das subsidiárias, compensada em parte por um aumento de ¥259,0 milhões, para ¥1.172,1 milhões, nos depósitos recebidos de investidores em sociedade em conta de participação (tokumei kumiai). O patrimônio líquido subiu ¥112,3 milhões, para ¥1.476,7 milhões, com o lucro do semestre e o ganho de conversão, e o índice de capital próprio melhorou de 12,2% para 13,6%. Os empréstimos de longo prazo ainda equivalem a cerca de 5,5 vezes o patrimônio líquido.
O fluxo de caixa mostra a mesma virada. As atividades operacionais geraram ¥1.539,4 milhões, ante uma saída de ¥4.985,4 milhões um ano antes, principalmente pela redução de ¥1.021,8 milhões nos recebíveis de arrendamento, pela queda de ¥146,5 milhões nos empréstimos concedidos e pelo aumento de ¥259,0 milhões nos depósitos em conta de participação. Os investimentos trouxeram ¥71,6 milhões, sobretudo ¥78,3 milhões de depósitos a prazo resgatados. O financiamento consumiu ¥1.013,5 milhões, quase tudo em amortizações de empréstimos de longo prazo de ¥1.008,5 milhões. O semestre anterior havia seguido o caminho inverso: os recebíveis de arrendamento cresceram ¥5.214,1 milhões enquanto entravam ¥5.513,1 milhões em novos empréstimos de longo prazo. Caixa e equivalentes subiram ¥602,2 milhões, para ¥1.353,5 milhões.
Projeção mantida; uma joint venture na Índia e a compra de um navio após o período
A projeção anual do EF1/2027, divulgada em 17 de março de 2026, foi mantida: receita de ¥1.663 milhões (+10,0%), lucro operacional de ¥322 milhões (−7,6%), lucro ordinário de ¥323 milhões (+15,9%) e lucro líquido atribuível aos controladores de ¥210 milhões (−2,1%), ou ¥56,87 por ação. O primeiro semestre entregou 40,7% da receita projetada, mas apenas 30,8% do lucro operacional projetado, o que implica um segundo semestre de cerca de ¥222,8 milhões de lucro operacional, mais que o dobro dos ¥99,2 milhões recém-contabilizados; o documento não diz o que deve sustentar essa alta. Não houve dividendo no EF1/2026, o dividendo intermediário é zero e nenhum está previsto para o fim do exercício. Os valores por ação refletem o desdobramento de 100 por 1 de 25 de abril de 2025, calculados como se tivesse ocorrido no início do EF1/2026.
Dois eventos posteriores ao período são divulgados. Em 18 de agosto de 2026, o conselho aprovou a criação de uma joint venture de leasing de navios na GIFT City, o centro internacional de serviços financeiros de Gujarat, no oeste da Índia, com Gaurav Sanjay Mehta, que detinha 350.000 ações, ou 9,46%, da empresa. Com o nome provisório de Nippon Maritime Finance India IFSC Private Limited, ela terá 60% de participação da empresa e será consolidada, com capital de 20 milhões de rúpias (cerca de ¥34 milhões), constituição prevista para dezembro de 2026 e início das operações em janeiro de 2027, começando pelo leasing operacional de navios. O documento observa que empresas do grupo SPM Holdings Limited, 50% de propriedade do Sr. Mehta, realizaram operações de arrendamento financeiro com uma subsidiária consolidada.
Em 15 de setembro de 2026, o conselho também aprovou a compra do navio AM PANTHER pela NMB Shipping Ltd, subsidiária integral sediada em Monróvia, na Libéria. O navio de apoio a plataformas, com bandeira das Ilhas Marshall, construído em 2014 e com 4.339 toneladas de arqueação bruta, será adquirido por US$19.000.000 em 20 de outubro de 2026 e arrendado no mesmo dia a um afretador por meio de afretamento a casco nu estruturado como arrendamento financeiro, com opção de compra durante o prazo e obrigação de compra do navio pelo afretador ao final. Será contabilizado como recebível de arrendamento, e não como ativo imobilizado. A compra será financiada com US$17.100.000 em empréstimos bancários, um empréstimo subordinado de ¥300 milhões da controladora e cerca de US$100.000 em recursos próprios da subsidiária.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 676 | 762 | −11,4% |
| Lucro bruto (milhões de ¥) | 365 | 451 | −19,1% |
| Margem bruta | 54,0% | 59,1% | −5,1 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 265 | 221 | +20,3% |
| Lucro operacional (milhões de ¥) | 99 | 229 | −56,9% |
| Margem operacional | 14,7% | 30,1% | −15,4 p.p. |
| Lucro ordinário (milhões de ¥) | 129 | 116 | +11,0% |
| Lucro antes de impostos (milhões de ¥) | 129 | 164 | −21,0% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 102 | 109 | −6,2% |
| Resultado abrangente (milhões de ¥) | 112 | 90 | +24,5% |
| LPA (¥) | 27,79 | 29,62 | −6,2% |
| Negócio de comissões — receita (milhões de ¥) | 284 | 392 | −27,5% |
| Negócio de comissões — lucro do segmento (milhões de ¥) | 131 | 242 | −45,6% |
| Negócio de ativos — receita (milhões de ¥) | 391 | 370 | +5,7% |
| Negócio de ativos — lucro do segmento (milhões de ¥) | 45 | 55 | −18,0% |
| Ativos totais (milhões de ¥) | 10.861 | 11.191 | −2,9% |
| Recebíveis de arrendamento (milhões de ¥) | 8.487 | 9.194 | −7,7% |
| Empréstimos concedidos (milhões de ¥) | 818 | 964 | −15,2% |
| Empréstimos de longo prazo, incl. parcela circulante (milhões de ¥) | 8.063 | 8.771 | −8,1% |
| Patrimônio líquido (milhões de ¥) | 1.476 | 1.364 | +8,2% |
| Índice de patrimônio líquido | 13,6% | 12,2% | +1,4 p.p. |
| Fluxo de caixa operacional (milhões de ¥) | 1.539 | −4.985 | n.s. |
| Fluxo de caixa de financiamento (milhões de ¥) | −1.013 | 5.083 | n.s. |
| Projeção EF1/2027 — receita (milhões de ¥) | 1.663 | — | +10,0% |
| Projeção EF1/2027 — lucro operacional (milhões de ¥) | 322 | — | −7,6% |
| Projeção EF1/2027 — lucro ordinário (milhões de ¥) | 323 | — | +15,9% |
| Projeção EF1/2027 — lucro líquido (milhões de ¥) | 210 | — | −2,1% |
| Projeção EF1/2027 — LPA (¥) | 56,87 | — | — |
| Dividendo anual por ação (¥) | 0,00 | 0,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.