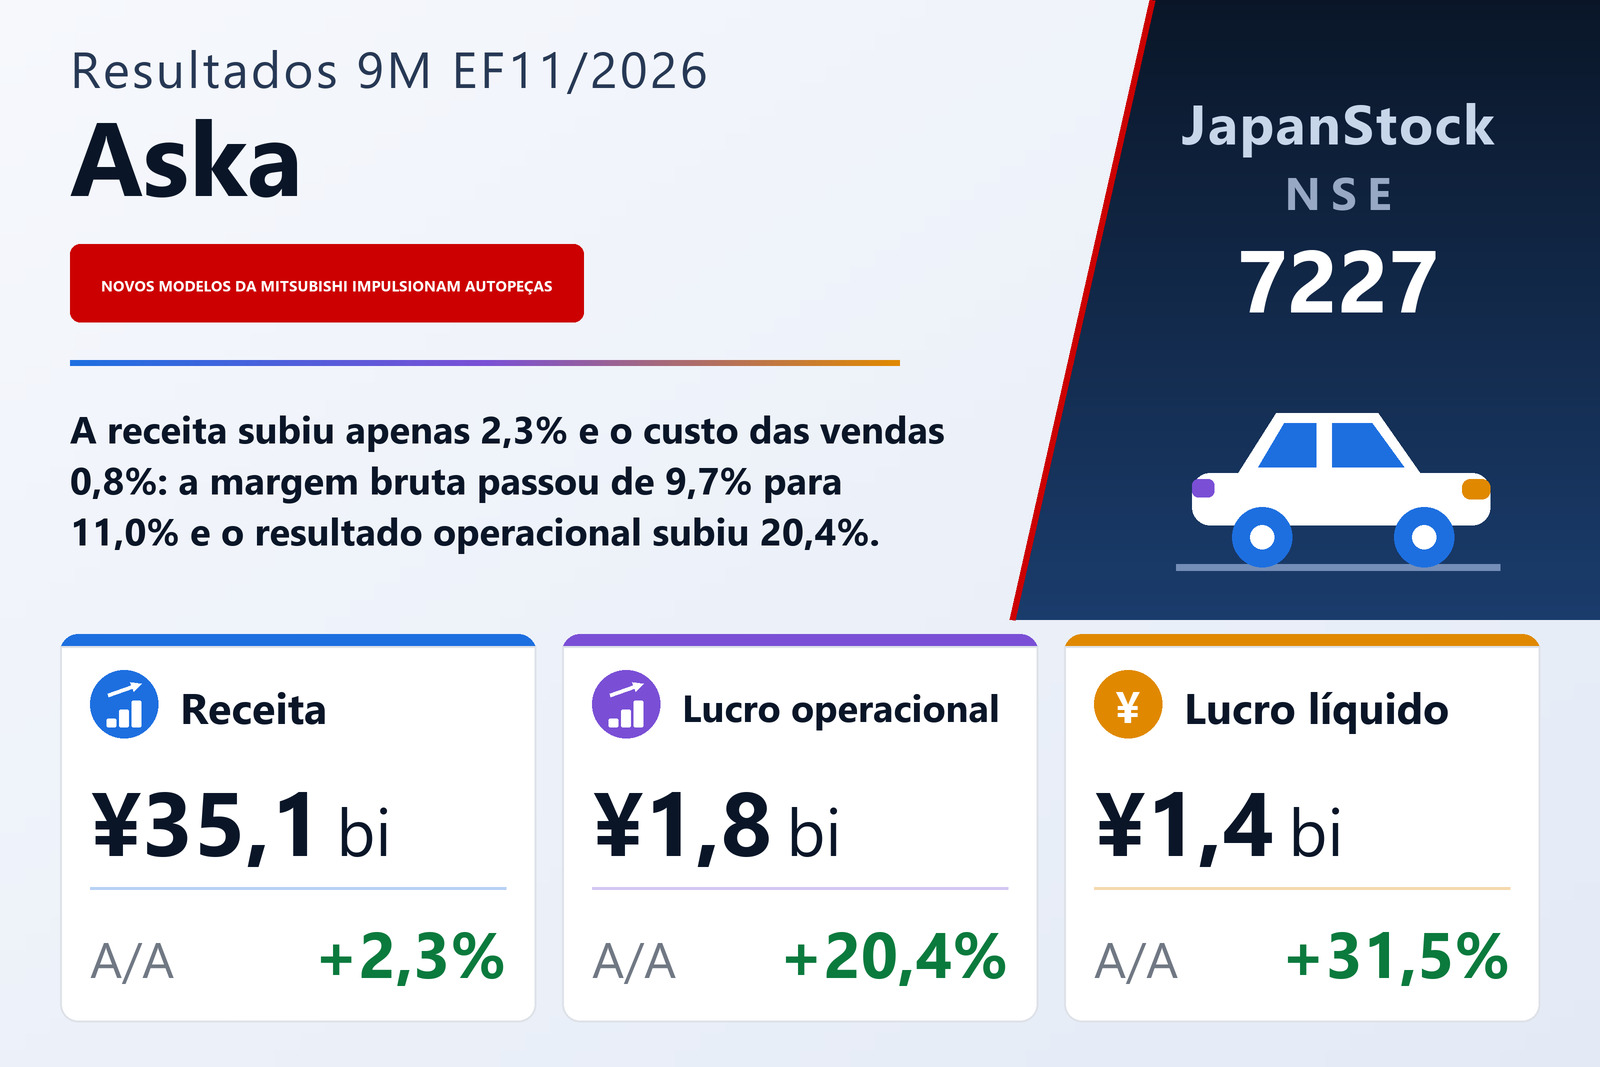
A receita cresceu 2,3% e o custo das vendas 0,8% — o resultado está nessa diferença
A Aska Corporation (NSE: 7227), grupo sediado em Kariya, província de Aichi, cujos cinco negócios vão de autopeças e estampos a sistemas de controle fabril e robótica, eventos de automobilismo e locação imobiliária e energia solar, divulgou em 24 de setembro de 2026 os resultados consolidados dos primeiros nove meses do EF11/2026, o período de 1º de dezembro de 2025 a 31 de agosto de 2026, segundo as normas contábeis japonesas. A receita cresceu 2,3%, para ¥35.061 milhões, o resultado operacional 20,4%, para ¥1.757 milhões, o resultado ordinário 27,8%, para ¥1.945 milhões e o lucro atribuível aos proprietários da controladora 31,5%, para ¥1.373 milhões, equivalente a ¥240,62 por ação ante ¥182,92. As ações são negociadas no mercado principal da Bolsa de Nagóia.
Quase nada disso veio de vender mais. A receita aumentou ¥789 milhões, ou 2,3%, enquanto o custo das vendas subiu apenas 0,8%, para ¥31.196 milhões — um acréscimo de ¥242 milhões sobre uma base de custos acima de ¥31.000 milhões. O lucro bruto cresceu, portanto, 16,5%, para ¥3.864 milhões, sete vezes o ritmo da receita, e a margem bruta ampliou-se de 9,7% para 11,0%. As despesas com vendas, gerais e administrativas cresceram mais rápido que a receita, 13,4%, para ¥2.106 milhões, consumindo ¥248 milhões do ganho de ¥547 milhões no lucro bruto; os ¥298 milhões restantes são a totalidade do aumento do resultado operacional, e a margem operacional passou de 4,3% para 5,0%. A companhia afirma ter adotado uma abordagem comercial propositiva e impulsionado o desenvolvimento tecnológico e a racionalização rumo a um sistema produtivo mais eficiente, diante de uma economia japonesa que descreve em recuperação moderada pela melhora do emprego e da renda, mas ainda nublada pela alta contínua de preços, pelas tensões no Oriente Médio e pelo rumo da política comercial dos Estados Unidos.
Abaixo da linha operacional, uma reversão e uma perda de fusão puxam em sentidos opostos
As receitas não operacionais dobraram, para ¥365 milhões ante ¥179 milhões. O maior item isolado é uma reversão de ¥80 milhões da provisão para devedores duvidosos, sem equivalente no ano anterior e confirmada pelo balanço: a provisão registrada em investimentos e outros ativos caiu de ¥80 milhões a zero. As receitas de juros subiram de ¥1 milhão para ¥34 milhões, os ganhos por equivalência patrimonial de ¥20 milhões para ¥51 milhões, as subvenções de ¥3 milhões para ¥17 milhões, e um ganho cambial de ¥17 milhões substituiu uma perda de ¥1 milhão. Os dividendos recebidos somaram ¥88 milhões ante ¥69 milhões. As despesas não operacionais subiram para ¥177 milhões ante ¥117 milhões, quase inteiramente porque os juros pagos passaram a ¥156 milhões ante ¥107 milhões — o custo do endividamento de curto prazo descrito adiante. O resultado ordinário cresceu assim 27,8%, para ¥1.945 milhões, mais de sete pontos acima da linha operacional.
Uma linha então atua no sentido oposto. A Aska contabilizou uma perda extraordinária de ¥138 milhões — perda na extinção de ações decorrente de uma incorporação — sem equivalente no ano anterior, de modo que o lucro antes dos impostos subiu apenas 18,7%, para ¥1.806 milhões, menos que a linha ordinária e que a operacional. O documento não registra alteração significativa no perímetro de consolidação do período, ou seja, a incorporação foi interna ao grupo existente. Ainda assim, o imposto de renda caiu, para ¥432 milhões ante ¥477 milhões, levando a alíquota efetiva sobre o lucro antes dos impostos de 31,4% para 23,9%, e foi isso que levou o lucro atribuível aos proprietários da controladora a subir 31,5%, para ¥1.373 milhões — a linha que mais cresceu na demonstração. Os acionistas não controladores ficaram com ¥0,6 milhão. O documento não explica a menor carga tributária.
Quatro dos cinco segmentos cresceram; Sistemas de controle passou a prejuízo
Autopeças é praticamente o grupo, com ¥27.654 milhões de receita de segmento, alta de 3,2% — 78% dos ¥35.453 milhões somados pelos cinco segmentos — e ¥1.168 milhões de resultado de segmento, alta de 25,8%. A causa apresentada é específica: as vendas de peças e estampos cresceram no exterior com o lançamento de novos modelos de veículos do grupo Mitsubishi. Esse acréscimo de ¥240 milhões equivale a quatro quintos do ganho operacional de ¥298 milhões do grupo.
Sistemas de controle é a exceção. A receita caiu 15,6%, para ¥2.156 milhões, e o segmento passou a um prejuízo operacional de ¥42 milhões ante lucro de ¥87 milhões um ano antes, uma reversão de ¥130 milhões, porque a carteira de pedidos de produtos por projeto de um cliente principal diminuiu. Sistemas robóticos cresceu apenas 2,0% em receita, para ¥3.995 milhões, mas elevou o resultado em 26,2%, para ¥428 milhões: os pedidos domésticos faltaram neste ano após as conquistas de novos clientes do exercício anterior, e os pedidos firmes no exterior de equipamentos de automação automotiva mais que compensaram. Automobilismo elevou a receita em 21,3%, para ¥1.214 milhões, com maiores vendas de eventos, e o resultado em 265,3%, para ¥107 milhões, o maior avanço proporcional do grupo a partir de sua menor base de resultado. Locação e solar cresceu 6,8% em receita, para ¥434 milhões, e 30,3% em resultado, para ¥94 milhões; o documento não dá razão para nenhum dos dois.
As receitas dos cinco segmentos incluem ¥392 milhões de vendas e transferências entre segmentos, razão pela qual somam ¥35.453 milhões contra uma receita consolidada de ¥35.061 milhões; o ajuste de resultado pela eliminação entre segmentos é de ¥0,7 milhão, na escala do arredondamento. Lidos em conjunto, os nove meses são a história de um único segmento com um único contrapeso: Autopeças somou ¥240 milhões de resultado, Sistemas robóticos ¥89 milhões, Automobilismo ¥78 milhões e Locação e solar ¥21 milhões, enquanto Sistemas de controle devolveu ¥130 milhões.
O balanço cresceu em terrenos, equipamentos e títulos, financiado por dívida de curto prazo
O ativo total subiu 8,4%, para ¥43.797 milhões, ante ¥40.386 milhões em 30 de novembro de 2025, um aumento de ¥3.411 milhões que o documento atribui principalmente ao crescimento da linha outros (líquido) do imobilizado. Essa linha passou de ¥1.846 milhões para ¥3.911 milhões, os terrenos subiram ¥974 milhões, para ¥8.038 milhões, e os títulos de investimento subiram ¥2.000 milhões, para ¥6.287 milhões. Em sentido contrário, o caixa e depósitos caíram ¥716 milhões, para ¥2.092 milhões, os produtos em elaboração caíram ¥524 milhões, para ¥3.280 milhões, e os recebíveis registrados eletronicamente caíram ¥219 milhões. Não foi elaborada demonstração consolidada trimestral de fluxo de caixa; o documento divulga apenas a depreciação, de ¥1.634 milhões ante ¥1.585 milhões.
O passivo subiu ¥1.518 milhões, para ¥27.370 milhões, o que o documento atribui sobretudo aos empréstimos de curto prazo, que passaram de ¥965 milhões para ¥3.930 milhões, um aumento de ¥2.965 milhões, enquanto as obrigações registradas eletronicamente, de ¥1.632 milhões no fechamento anterior, caíram a zero e os passivos de contrato recuaram ¥432 milhões. O patrimônio líquido subiu ¥1.892 milhões, para ¥16.427 milhões, principalmente via lucros acumulados, que passaram de ¥10.378 milhões para ¥11.383 milhões, e via ganhos não realizados em títulos, que passaram de ¥1.807 milhões para ¥2.614 milhões. O índice de capital próprio melhorou de 36,0% para 37,5%. O resultado abrangente foi de ¥2.261 milhões ante ¥1.131 milhões, alta de 99,9%, e praticamente toda essa diferença está fora das linhas de lucro: a reavaliação de títulos somou ¥807 milhões ante ¥278 milhões, e o ajuste de conversão cambial somou ¥83 milhões onde antes subtraía ¥191 milhões.
Projeção mantida — e ela implica um quarto trimestre bem mais fraco
A Aska repetiu sem revisão a projeção anual do EF11/2026 divulgada em 13 de janeiro de 2026: receita de ¥47.000 milhões (+1,4%), resultado operacional de ¥2.200 milhões (+3,3%), resultado ordinário de ¥2.200 milhões (+1,5%) e lucro atribuível aos proprietários de ¥1.550 milhões (+1,9%), para um lucro por ação de ¥271,48. Os nove meses entregaram 74,6% da receita projetada, mas 79,9% do resultado operacional projetado, 88,4% do resultado ordinário projetado e 88,6% do lucro líquido projetado.
Subtraindo os nove meses, resta um quarto trimestre implícito de cerca de ¥11.938 milhões de receita, ¥442 milhões de resultado operacional, ¥254 milhões de resultado ordinário e ¥176 milhões de lucro líquido, ou aproximadamente ¥30,86 por ação ante os ¥240,62 já obtidos. Dois traços chamam a atenção. O trimestre implícito é bem menos rentável que os nove meses recém-divulgados, com margem operacional perto de 3,7% ante 5,0%. E o resultado ordinário implícito é menor que o resultado operacional implícito, invertendo o padrão dos nove meses, em que os itens não operacionais somaram ¥187 milhões líquidos. O documento não explica nenhum dos dois; limita-se a dizer que não há alteração em relação à projeção de janeiro.
O dividendo anual fica em ¥54,00, com a divisão antecipada
A projeção de dividendos também não foi revisada. A Aska pagou ¥27,00 por ação no segundo trimestre, ante ¥16,00 um ano antes, e projeta ¥27,00 no fechamento do exercício, ante ¥38,00 — um total anual inalterado de ¥54,00. Não há dividendo de terceiro trimestre e o documento não informa data de início de pagamento. Ante o lucro projetado de ¥271,48 por ação, os ¥54,00 representam um payout de cerca de 19,9%. Dois pontos formais encerram o documento: as demonstrações financeiras consolidadas trimestrais nele contidas não foram revisadas por contador público certificado ou firma de auditoria, e a companhia não preparou material explicativo complementar nem realizou teleconferência de resultados. As ações emitidas permaneceram em 5.715.420 e as ações em tesouraria em 6.038.
| Indicador | 9M EF11/2026 | 9M EF11/2025 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 35.061 | 34.271 | +2,3% |
| Custo das vendas (milhões de ¥) | 31.196 | 30.954 | +0,8% |
| Lucro bruto (milhões de ¥) | 3.864 | 3.317 | +16,5% |
| Margem bruta | 11,0% | 9,7% | +1,3 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 2.106 | 1.858 | +13,4% |
| Lucro operacional (milhões de ¥) | 1.757 | 1.459 | +20,4% |
| Margem operacional | 5,0% | 4,3% | +0,7 p.p. |
| Lucro ordinário (milhões de ¥) | 1.945 | 1.522 | +27,8% |
| Perda na extinção de ações (milhões de ¥) | 138 | — | novo |
| Lucro antes de impostos (milhões de ¥) | 1.806 | 1.522 | +18,7% |
| Imposto de renda (milhões de ¥) | 432 | 477 | −9,5% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 1.373 | 1.044 | +31,5% |
| LPA (¥) | 240,62 | 182,92 | +31,5% |
| Resultado abrangente (milhões de ¥) | 2.261 | 1.131 | +99,9% |
| Autopeças — receita (milhões de ¥) | 27.654 | 26.797 | +3,2% |
| Autopeças — lucro do segmento (milhões de ¥) | 1.168 | 928 | +25,8% |
| Sistemas de controle — receita (milhões de ¥) | 2.156 | 2.555 | −15,6% |
| Sistemas de controle — lucro do segmento (milhões de ¥) | −42 | 87 | de lucro a prejuízo |
| Sistemas robóticos — receita (milhões de ¥) | 3.995 | 3.917 | +2,0% |
| Sistemas robóticos — lucro do segmento (milhões de ¥) | 428 | 339 | +26,2% |
| Automobilismo — receita (milhões de ¥) | 1.214 | 1.000 | +21,3% |
| Automobilismo — lucro do segmento (milhões de ¥) | 107 | 29 | +265,3% |
| Locação e solar — receita (milhões de ¥) | 434 | 406 | +6,8% |
| Locação e solar — lucro do segmento (milhões de ¥) | 94 | 72 | +30,3% |
| Ativos totais (milhões de ¥) | 43.797 | 40.386 | +8,4% |
| Patrimônio líquido (milhões de ¥) | 16.427 | 14.534 | +13,0% |
| Índice de patrimônio líquido | 37,5% | 36,0% | +1,5 p.p. |
| Projeção EF11/2026 — receita (milhões de ¥) | 47.000 | — | +1,4% |
| Projeção EF11/2026 — lucro operacional (milhões de ¥) | 2.200 | — | +3,3% |
| Projeção EF11/2026 — lucro ordinário (milhões de ¥) | 2.200 | — | +1,5% |
| Projeção EF11/2026 — lucro líquido (milhões de ¥) | 1.550 | — | +1,9% |
| Projeção EF11/2026 — LPA (¥) | 271,48 | — | n.s. |
| Dividendo anual por ação (¥) | 54,00 | 54,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.