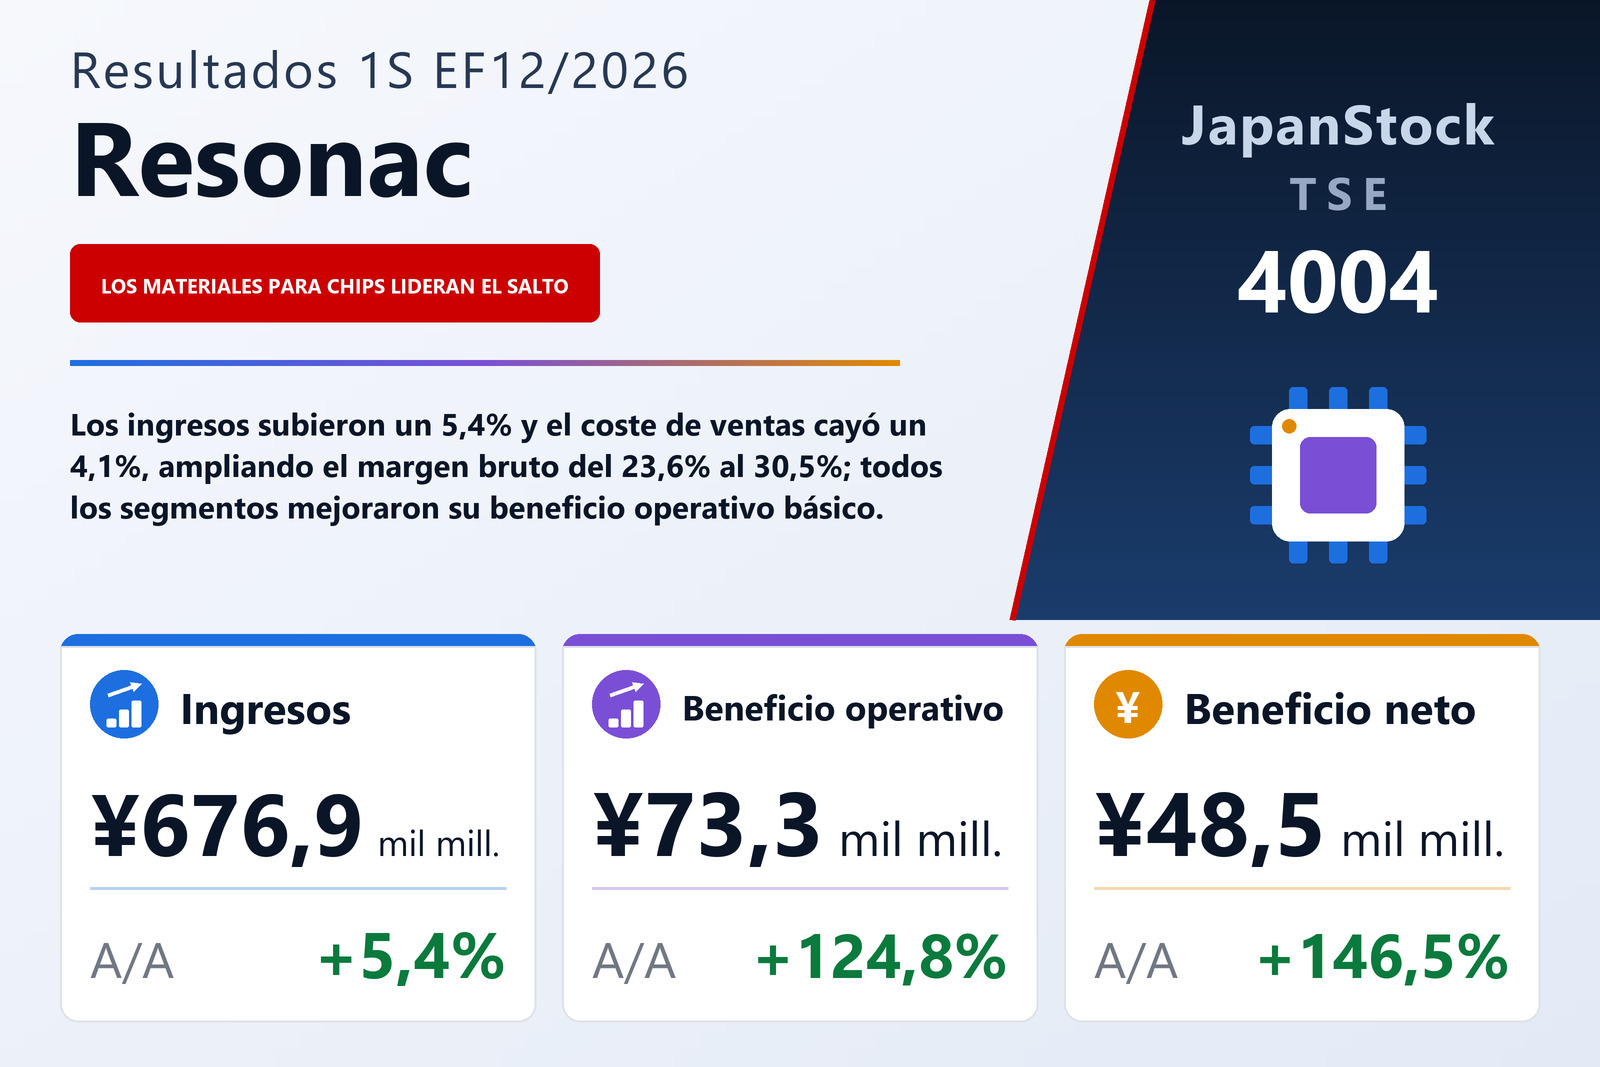
Los ingresos subieron un 5,4% y el coste de ventas bajó un 4,1%: en esa diferencia está el semestre
Resonac Holdings Corporation (TSE: 4004), el grupo químico con sede en Tokio cuyos productos van desde los materiales para las fases inicial y final de fabricación de semiconductores hasta los componentes de automoción, los productos químicos industriales, la petroquímica y los electrodos de grafito, publicó el 6 de agosto de 2026 sus resultados consolidados del primer semestre, los seis meses del 1 de enero al 30 de junio de 2026, bajo normas NIIF. Los ingresos crecieron un 5,4% hasta 676.852 millones de yenes, el beneficio operativo básico un 156,5% hasta 88.753 millones, el beneficio operativo un 124,8% hasta 73.310 millones y el beneficio atribuible a los propietarios de la matriz un 146,5% hasta 48.451 millones, para un resultado básico de 267,15 yenes por acción frente a 108,71. El informe indica como mercado de cotización la Bolsa de Tokio y no precisa ningún segmento de mercado.
La distancia entre la línea de ingresos y la de costes es donde se juega casi todo el resultado. Los ingresos crecieron un 5,4%, pero el coste de ventas cayó un 4,1% hasta 470.355 millones desde 490.553 millones: una reducción absoluta de 20.198 millones sobre una base cercana al medio billón de yenes. El beneficio bruto subió por tanto un 36,3% hasta 206.497 millones, casi siete veces el ritmo de los ingresos, y el margen bruto se amplió del 23,6% al 30,5%. Los gastos de venta, generales y administrativos aumentaron solo un 1,3% hasta 118.564 millones, en torno a una cuarta parte del ritmo de los ingresos, de modo que prácticamente toda esa mejora del margen bruto llegó a la línea de beneficio: el margen operativo básico pasó del 5,4% al 13,1%. El informe no ofrece una única razón de grupo para la caída del coste de ventas; explica el semestre segmento a segmento, y es en la nota de segmentos donde están las causas.
El beneficio operativo básico es la medida propia de Resonac, y su distancia con el beneficio operativo NIIF se amplió
Resonac presenta el beneficio operativo básico como su medida principal de resultados y lo define en el informe como el beneficio operativo excluidos los resultados derivados de factores no recurrentes: en concreto, otros ingresos, otros gastos y las pérdidas por deterioro incluidas en el coste de ventas y en los gastos de venta, generales y administrativos. La nota de segmentos concilia ambas magnitudes: un beneficio operativo básico de 88.753 millones, menos 820 millones de pérdidas por deterioro, más 4.395 millones de otros ingresos, menos 19.018 millones de otros gastos, da un beneficio operativo de 73.310 millones. Un año antes la misma cadena partía de 34.598 millones, menos 142 millones, más 10.049 millones, menos 11.894 millones, hasta 32.611 millones. La diferencia entre ambas medidas se amplió así de 1.987 millones a 15.443 millones, y por eso el beneficio operativo creció un 124,8% mientras el operativo básico crecía un 156,5%. La compañía atribuye el aumento de las pérdidas no recurrentes sobre todo a una pérdida registrada por la modificación de su plan de prestaciones por jubilación, y señala que el alza del beneficio operativo básico la absorbió con holgura.
Por debajo de la línea operativa, un bono convertible separa el beneficio básico del diluido
Los gastos financieros bajaron a 7.639 millones desde 10.282 millones, mientras los ingresos financieros apenas variaron, en 2.430 millones, y el resultado de las inversiones por puesta en equivalencia cedió a 4.653 millones desde 5.586 millones, de modo que el beneficio semestral antes de impuestos subió un 139,2% hasta 72.754 millones. El impuesto sobre beneficios más que se duplicó, hasta 23.714 millones desde 10.495 millones, lo que supone un tipo efectivo algo menor —32,6% frente al 34,5%— sobre una base imponible mucho mayor. El beneficio semestral fue de 49.040 millones, un 146,2% más, de los que 589 millones correspondieron a intereses minoritarios frente a 266 millones, dejando 48.451 millones para los propietarios de la matriz. El beneficio básico por acción fue de 267,15 yenes, pero el diluido de solo 240,25 yenes, una décima parte menos, cuando un año antes ambos coincidían en 108,71: la conversión de bonos convertibles con derechos de suscripción de acciones aportó 37.017 millones al patrimonio durante el semestre y elevó las acciones emitidas a 191.019.801 desde 184.901.292 al cierre del ejercicio. El resultado global viró a 64.830 millones desde unos negativos 6.055 millones, un movimiento impulsado sobre todo por las diferencias de conversión de moneda extranjera, positivas en 14.830 millones frente a unas negativas de 23.812 millones.
Semiconductores y materiales electrónicos aportaron siete décimas del crecimiento del beneficio
El segmento de Semiconductores y materiales electrónicos es donde se ganó el semestre. Los ingresos externos crecieron un 29,6% hasta 298.962 millones y el beneficio operativo básico del segmento un 91,8% hasta 81.485 millones. Ese único segmento supone el 44,2% de los ingresos externos del grupo, pero el 85,5% de los 95.297 millones de beneficio operativo básico que sumaron entre sí los cinco segmentos sobre los que se informa, y su aumento de 38.999 millones equivale al 70,3% de los 55.514 millones en que creció el beneficio de esos segmentos. Las causas que da el informe son concretas: los ingresos de los materiales de fase inicial crecieron al girar el mercado de memorias hacia la recuperación; los de fase final crecieron sobre todo por el mayor volumen de ventas para semiconductores avanzados, incluidas las aplicaciones de inteligencia artificial; y en soluciones para dispositivos, la demanda de los centros de datos de soportes para discos duros se mantuvo firme mientras las obleas epitaxiales de carburo de silicio ganaron por el aumento de demanda de algunos clientes.
Todos los segmentos mejoraron su beneficio operativo básico, incluidos los dos cuyos ingresos cayeron
Movilidad es el ejemplo más claro: los ingresos externos cayeron un 5,6% hasta 84.621 millones porque el negocio de piezas moldeadas para automoción se traspasó durante el trimestre de abril a junio, y aun así el beneficio operativo básico del segmento subió un 227,4% hasta 4.282 millones por el aumento de demanda de algunos clientes. Materiales de innovación creció en ambas líneas, los ingresos un 11,3% hasta 49.999 millones y el beneficio operativo básico un 27,5% hasta 6.304 millones, algo que el informe describe solo como una evolución estable con diferencias entre productos. Química elevó los ingresos un 17,0% hasta 91.789 millones y redujo su pérdida operativa básica a 612 millones desde 8.151 millones: los productos químicos se beneficiaron de las revisiones de precios aplicadas tras el encarecimiento de algunos artículos, mientras que en grafito la recuperación del volumen de ventas de electrodos elevó los ingresos y afloraron los efectos de la reestructuración, con lo que la pérdida se estrechó.
Kurasus Chemical, el negocio petroquímico, es la imagen invertida de Movilidad. Los ingresos externos cayeron un 13,2% hasta 130.057 millones por una gran parada de mantenimiento programada que se repite cada cuatro años, pero el beneficio operativo básico viró a unos positivos 3.838 millones desde una pérdida de 806 millones gracias al efecto favorable de valoración de existencias por el encarecimiento de la nafta; el resumen complementario de la compañía sitúa el precio interno de la nafta en 92.300 yenes por kilolitro frente a 69.850, y el tipo de cambio medio en 158,2 yenes por dólar frente a 148,6. Fuera de los cinco segmentos sobre los que se informa, los ingresos de la categoría «Otros» cayeron a 21.424 millones desde 48.481 millones, algo que el informe no explica, y los costes corporativos no asignados se ahondaron hasta 9.956 millones desde 7.390 millones. Todas las cifras de ingresos por segmento anteriores son ventas a clientes externos; sumando las ventas entre segmentos, los cinco sobre los que se informa alcanzan 673.376 millones.
El balance y la caja se reforzaron a la vez
El activo total subió un 5,2% hasta 2.215.999 millones desde 2.106.723 millones a 31 de diciembre de 2025, un aumento de 109.276 millones que la compañía atribuye sobre todo al mayor efectivo y equivalentes y a las mayores existencias. Los pasivos crecieron solo un 2,3% hasta 1.410.976 millones —la deuda con coste bajó, hasta unos 956.700 millones desde unos 969.500 millones, mientras subían las cuentas a pagar comerciales— y el patrimonio total subió un 10,6% hasta 805.023 millones por las reservas, la conversión del bono convertible y la venta de autocartera. El patrimonio atribuible a los propietarios de la matriz creció un 12,8% hasta 788.109 millones y su proporción sobre el activo total mejoró del 33,2% al 35,6%. Un balance que se amplió en 109.276 millones asumiendo solo 31.866 millones de pasivos adicionales es uno que financió por sí mismo la mayor parte de su crecimiento.
El flujo de caja operativo fue de 84.403 millones frente a 34.630 millones, un aumento de 49.773 millones que sigue al alza del beneficio semestral; la amortización y depreciación fue de 45.761 millones frente a 47.475 millones. Las salidas de inversión se ampliaron a 56.993 millones desde 47.886 millones —las compras de inmovilizado material bajaron, pero el semestre del año anterior había incluido ingresos por la venta de filiales—, dejando un flujo de caja libre positivo de 27.410 millones frente a uno negativo de 13.256 millones. La financiación viró a una entrada de 9.477 millones desde una salida de 64.359 millones, por el aumento de la deuda a corto plazo y la ausencia de la amortización de bonos que cayó en el semestre anterior. El efectivo y equivalentes cerró el semestre en 327.067 millones, 65.096 millones por encima de los 261.971 millones del cierre del ejercicio.
Previsión elevada en todas las líneas de beneficio y recortada en ingresos por un motivo que no es un deterioro
Resonac revisó su previsión anual del EF12/2026 en un comunicado aparte publicado ese mismo día, el 6 de agosto de 2026. Ahora espera unos ingresos de 1.165.000 millones (+11,3%), un beneficio operativo básico de 196.000 millones (+87,7%), un beneficio operativo de 160.000 millones (+278,5%), un beneficio antes de impuestos de 158.000 millones (+298,2%), un beneficio de 114.000 millones y un beneficio atribuible a los propietarios de 112.500 millones (+287,5%), para un resultado de 606,32 yenes por acción. Medidas contra la previsión anterior, del 13 de febrero, todas las líneas de beneficio suben con fuerza —el operativo básico en 56.000 millones o un 40,0%, el operativo en 55.000 millones o un 52,4%, el resultado antes de impuestos en 55.000 millones o un 53,4% y el atribuible a los propietarios en 35.500 millones o un 46,1%—, mientras que los ingresos se recortan en 145.000 millones, un 11,1%, desde 1.310.000 millones.
Ese recorte de ingresos es un cambio de base y no un cambio de criterio, y el informe lo dice con claridad. Dado que está previsto que la escisión parcial de Kurasus Chemical se someta al consejo a finales de agosto de 2026, la previsión trata el segmento de Kurasus Chemical como una actividad interrumpida desde el inicio del ejercicio: los ingresos, el beneficio operativo básico, el beneficio operativo y el beneficio antes de impuestos se presentan solo para las actividades continuadas, mientras que el beneficio y el beneficio atribuible a los propietarios suman las continuadas y las interrumpidas, y las variaciones porcentuales se miden contra un EF12/2025 reexpresado sobre la misma base. La previsión también excluye cualquier resultado derivado de la desconsolidación. Una consecuencia es que el semestre recién publicado no es directamente comparable con ella: los 676.852 millones de ingresos semestrales incluyen 130.057 millones de Kurasus Chemical, y los 88.753 millones de beneficio operativo básico del semestre incluyen 3.838 millones procedentes de ese negocio. La previsión por segmentos de la compañía muestra de dónde se espera el ejercicio: a Semiconductores y materiales electrónicos se le asigna un beneficio operativo básico de unos 195.000 millones, frente a unos 196.000 millones para el conjunto de las actividades continuadas.
Dividendo sin cambios y una escisión que cambiará la forma del grupo
La previsión de dividendo no se revisó. No se declaró dividendo a cuenta, como tampoco un año antes, y la previsión de cierre es de 65,00 yenes por acción, para un total anual de 65,00 yenes, la misma cifra que en el EF12/2025. La compañía advierte de que ese importe no incluye la distribución en especie de acciones de Kurasus Chemical que traería la escisión. Esa operación es el hecho posterior relevante del informe: en una reunión de dirección del 6 de julio de 2026 Resonac decidió la política de someter la escisión parcial al consejo de finales de agosto de 2026, ejecutándola mediante la distribución en especie de más del 80% de las acciones ordinarias de Kurasus Chemical a los accionistas de Resonac. Desde el tercer trimestre del EF12/2026 el segmento se clasificará como actividad interrumpida conforme a la NIIF 5 y, tras la escisión, la participación de Resonac caería por debajo del 20%, de modo que Kurasus Chemical dejaría de ser filial consolidada y tampoco se contabilizaría por puesta en equivalencia. El informe señala que el efecto sobre los estados financieros consolidados sigue en estudio, de manera que las consecuencias contables del mayor cambio de forma del grupo recogido en este documento aún no están cuantificadas.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 676.852 | 642.054 | +5,4% |
| Beneficio bruto (millones de ¥) | 206.497 | 151.501 | +36,3% |
| Margen bruto | 30,5% | 23,6% | +6,9 pt |
| Gastos de venta y administración (millones de ¥) | 118.564 | 117.045 | +1,3% |
| Beneficio operativo básico (millones de ¥) | 88.753 | 34.598 | +156,5% |
| Beneficio operativo (millones de ¥) | 73.310 | 32.611 | +124,8% |
| Beneficio antes de impuestos (millones de ¥) | 72.754 | 30.415 | +139,2% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 48.451 | 19.654 | +146,5% |
| BPA (¥) | 267,15 | 108,71 | +145,7% |
| Semiconductores y materiales electrónicos — ingresos (millones de ¥) | 298.962 | 230.680 | +29,6% |
| Semiconductores y materiales electrónicos — beneficio operativo básico (millones de ¥) | 81.485 | 42.486 | +91,8% |
| Movilidad — ingresos (millones de ¥) | 84.621 | 89.659 | −5,6% |
| Movilidad — beneficio operativo básico (millones de ¥) | 4.282 | 1.308 | +227,4% |
| Materiales de innovación — ingresos (millones de ¥) | 49.999 | 44.922 | +11,3% |
| Materiales de innovación — beneficio operativo básico (millones de ¥) | 6.304 | 4.946 | +27,5% |
| Química — ingresos (millones de ¥) | 91.789 | 78.428 | +17,0% |
| Química — beneficio operativo básico (millones de ¥) | −612 | −8.151 | pérdida reducida |
| Kurasus Chemical — ingresos (millones de ¥) | 130.057 | 149.884 | −13,2% |
| Kurasus Chemical — beneficio operativo básico (millones de ¥) | 3.838 | −806 | de pérdida a beneficio |
| Activos totales (millones de ¥) | 2.215.999 | 2.106.723 | +5,2% |
| Pasivos totales (millones de ¥) | 1.410.976 | 1.379.110 | +2,3% |
| Patrimonio atribuible a la matriz (millones de ¥) | 788.109 | 698.852 | +12,8% |
| Ratio de fondos propios | 35,6% | 33,2% | +2,4 pt |
| Flujo de caja operativo (millones de ¥) | 84.403 | 34.630 | +143,7% |
| Flujo de caja libre (millones de ¥) | 27.410 | −13.256 | n.s. |
| Previsión EF12/2026 — ingresos (millones de ¥) | 1.165.000 | — | +11,3% |
| Previsión EF12/2026 — beneficio operativo básico (millones de ¥) | 196.000 | — | +87,7% |
| Previsión EF12/2026 — beneficio operativo (millones de ¥) | 160.000 | — | +278,5% |
| Previsión EF12/2026 — beneficio antes de impuestos (millones de ¥) | 158.000 | — | +298,2% |
| Previsión EF12/2026 — beneficio neto (millones de ¥) | 112.500 | — | +287,5% |
| Dividendo anual por acción (¥) | 65,00 | 65,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.