Les produits ont progressé de 3,4%, les coûts un peu plus vite
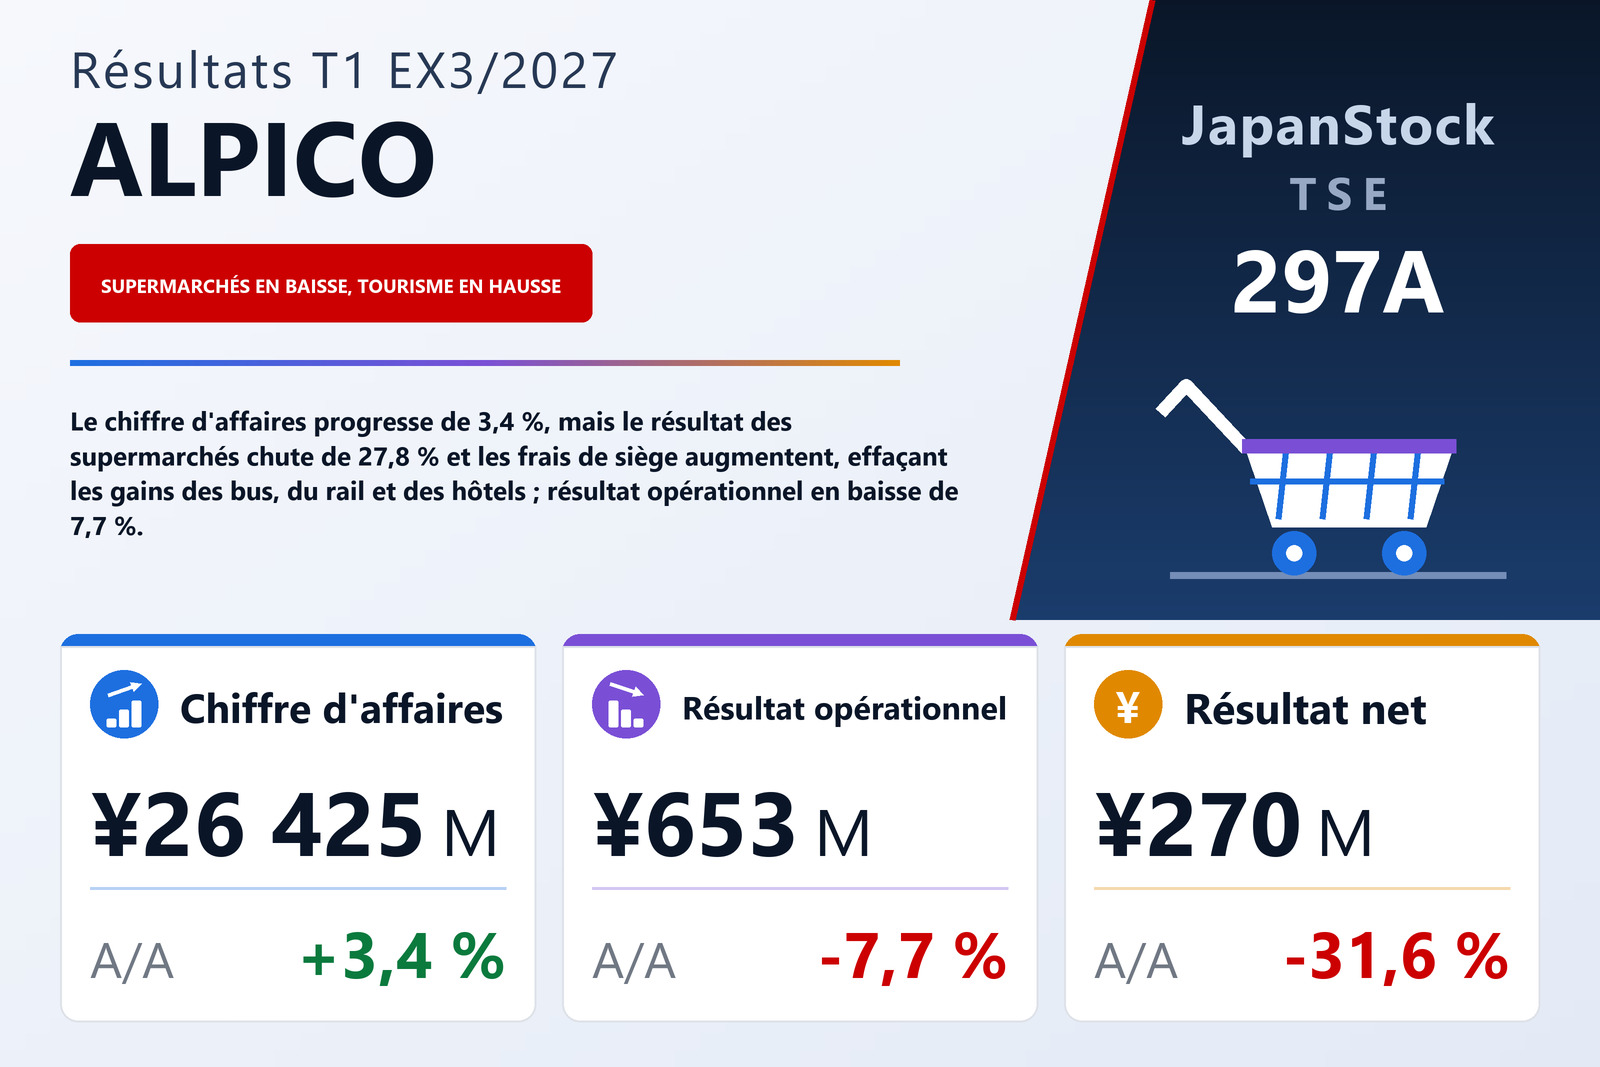
ALPICO HOLDINGS CO., LTD. (TSE: 297A), le groupe de la préfecture de Nagano qui exploite des supermarchés, des services de bus, de taxi et de chemin de fer ainsi que des hôtels, a publié le 5 août 2026 ses comptes consolidés du premier trimestre de l'exercice clos en mars 2027 — les trois mois du 1er avril au 30 juin 2026 — selon les normes comptables japonaises. Les produits d'exploitation ont progressé de 3,4% à 26 425 millions de yens, le résultat opérationnel a reculé de 7,7% à 653 millions, le résultat courant de 14,7% à 551 millions et le résultat net part du groupe de 31,6% à 270 millions. Le bénéfice par action s'établit à 3,92 yens contre 5,57, un recul un peu moins marqué de 29,6%, car le nombre moyen d'actions en circulation est passé de 71 113 251 à 69 019 144. Les actions de la société sont cotées à la Bourse de Tokyo.
Le résultat opérationnel s'est joué sur un écart étroit. Les produits ont augmenté d'environ 857 millions de yens, tandis que les charges d'exploitation du transport et le coût des ventes progressaient de 3,7% à 18 503 millions et les frais commerciaux, généraux et administratifs également de 3,7%, à 7 268 millions. Le total des charges d'exploitation a donc augmenté d'environ 912 millions — quelque 55 millions de plus que la hausse des produits — et la marge opérationnelle est revenue de 2,8% à 2,5%. Les dotations aux amortissements, que le rapport publie à la place d'un tableau trimestriel des flux de trésorerie, ont progressé de 14,8% à 838 millions, contre 730 millions.
Le résultat sectoriel est resté stable ; les frais de siège ont fait la différence
L'information sectorielle montre que le recul du résultat opérationnel ne vient pas des activités opérationnelles prises dans leur ensemble. Le résultat cumulé des cinq secteurs s'est établi à 865 millions sur les deux périodes. Ce qui a changé, c'est le rapprochement avec le résultat opérationnel consolidé : les frais de siège non affectés à un secteur, principalement des frais généraux d'administration selon le rapport, sont passés de 288 à 348 millions. Cette hausse d'environ 59 millions dépasse le recul de 55 millions du résultat opérationnel. Le rapport n'explique pas cette hausse. Les éliminations intersectorielles ont apporté environ 139 millions chacune des deux années.
Supermarchés : des prix plus élevés, un nouveau magasin et une marge amincie
La distribution — la chaîne de supermarchés Delicia et un format plus petit d'alimentaire pour les professionnels — est de loin le premier secteur, avec des produits d'exploitation de 19 525 millions, en hausse de 2,5%, soit près des trois quarts du chiffre d'affaires du groupe. Son résultat sectoriel a chuté de 27,8% à 371 millions, contre 515 millions, et sa marge s'est resserrée d'environ 2,7% à 1,9%. Le rapport attribue la hausse des produits à des prix unitaires plus élevés grâce aux révisions tarifaires et au magasin Delicia Meals Kawanakajima, dans la ville de Nagano, ouvert en octobre 2025. Il attribue le recul du bénéfice à une concurrence intense, qui a empêché de répercuter intégralement la hausse des coûts d'achat sur les prix, aggravée par la hausse des frais de personnel et d'autres coûts.
Le secteur exploite 61 magasins : 52 supermarchés Delicia, dont quatre au format Delicia Meals axé sur les plats préparés, et neuf magasins Gyomu Super et U-Pallet qui vendent surtout des produits en grand conditionnement aux professionnels. Autour d'eux, il fait circuler 40 véhicules de supermarché mobile Tokushimaru et exploite 19 bases de supermarché en ligne ainsi qu'un magasin sans personnel à caisses automatiques.
Bus, rail et hôtels ont porté les gains
Le transport, qui selon le rapport dépend fortement des touristes et reste donc sensible au tourisme international et à la météo, a accru ses produits d'exploitation de 7,6% à 3 303 millions et son résultat sectoriel de 39,0% à 258 millions, porté par une demande étrangère plus forte. Les recettes des bus ont augmenté sur les lignes touristiques vers Kamikochi, Hakuba, Togakushi et d'autres destinations de la préfecture de Nagano ainsi que sur les lignes autoroutières dans et hors de la préfecture. Les taxis ont profité de la demande touristique à Kamikochi, d'une activité urbaine solide et d'une agence ouverte à Karuizawa en octobre 2025, et le chemin de fer a transporté davantage de touristes japonais et étrangers.
Le tourisme a accru ses produits d'exploitation de 5,5% à 3 165 millions et son résultat sectoriel de 62,3% à 188 millions, sous l'impulsion de l'hôtellerie et des ryokan — six établissements, cinq à Matsumoto et un à Suwa — qui ont capté la demande japonaise et étrangère, surtout pour l'hébergement. Les deux autres activités du secteur ont reculé : les aires de service ont vu leurs recettes baisser en raison d'un mauvais temps tombé sur des jours d'affluence, et l'activité voyages a décliné, ses circuits organisés phares n'ayant pas progressé malgré une demande ferme des entreprises et des voyages scolaires. Ensemble, le transport et le tourisme ont ajouté environ 145 millions de résultat sectoriel, presque exactement les 143 millions perdus par la distribution.
Les deux petits secteurs ont évolué en sens inverse. Les produits de l'immobilier ont reculé de 6,2% à 340 millions et le résultat sectoriel de 5,1% à 35 millions, les ventes de biens de l'activité de gestion de lotissements de résidences secondaires n'ayant pas atteint le niveau de l'an passé. Les autres services, centrés sur l'assurance dommages, ont accru leurs produits de 5,8% à 165 millions et leur résultat de 9,0% à 11 millions, absorbant la hausse des frais de personnel et d'autres coûts. Les produits sectoriels incluent 74 millions de ventes intersectorielles, d'où leur total de 26 500 millions.
Sous le résultat opérationnel : davantage d'intérêts et une charge fiscale plus lourde
Les éléments hors exploitation ont creusé le recul. La charge d'intérêts a augmenté de 31,5% à 125 millions, contre 95 millions, tandis que les produits hors exploitation passaient de 50 à 37 millions ; la charge nette hors exploitation est ainsi passée d'environ 61 à 101 millions et le résultat courant a reculé plus vite que le résultat opérationnel, de 14,7%. Les éléments exceptionnels ont été modestes : 14 millions de produits de subventions ont été largement compensés par une perte de 13 millions liée à la réduction du coût d'acquisition d'immobilisations, et les frais de démolition et d'enlèvement se sont élevés à 28 millions contre 29 millions. Le résultat avant impôts a reculé de 15,3% à 522 millions.
Le recul le plus net est intervenu sur la ligne fiscale. L'impôt total sur les bénéfices a augmenté de 13,8% à 252 millions malgré la baisse du résultat avant impôts, l'impôt exigible atteignant 230 millions contre 102 millions, ce qui a porté la charge fiscale d'environ 35,9% à 48,2% du résultat avant impôts. Le rapport n'explique pas cette hausse. Le résultat net, entièrement attribuable aux actionnaires de la société mère, a reculé de 31,6% à 270 millions, et le résultat global de 26,5% à 288 millions.
Un bilan réduit, moins d'emprunts et trois nouvelles filiales
Le total de l'actif a reculé de 3,4% à 58 127 millions, contre 60 182 millions au 31 mars 2026. La trésorerie et les dépôts ont diminué de 1 470 millions, à 3 847 millions, et les immobilisations corporelles de 508 millions, tandis que les titres de sociétés liées augmentaient de 248 millions, à 638 millions. Au passif, les emprunts à long terme ont baissé de 1 426 millions, à 16 834 millions, et la part à moins d'un an des emprunts à long terme de 177 millions, à 5 705 millions ; l'impôt sur les bénéfices à payer a diminué de 556 millions et la provision pour primes a augmenté de 333 millions. L'actif net a légèrement reculé de 0,7% à 15 513 millions, les 270 millions de résultat net étant inférieurs aux 402 millions de dividendes, mais comme le total de l'actif a baissé plus vite, le ratio de fonds propres est passé de 26,0% à 26,7%.
Le trimestre a aussi modifié la structure du groupe. La société a fait de MAG·MAG Co., Ltd., à Matsumoto (Nagano), une filiale à 100% en avril 2026 et de Harvest Co., Ltd., dans le district de Kitaazumi (Nagano), en mai 2026, et elle a créé le 15 juin 2026 ALPICO Asset Design Co., Ltd., dans laquelle elle a commencé à regrouper les fonctions de gestion et de promotion immobilières ainsi qu'une partie des services de restauration et de vente de produits jusque-là dispersés entre les sociétés du groupe. Le rapport ne signale pourtant aucun changement significatif du périmètre de consolidation sur le trimestre et n'indique pas la contribution des nouvelles filiales.
Prévisions inchangées : le trimestre estival doit porter le semestre
Les prévisions publiées le 13 mai 2026 sont maintenues, les résultats évoluant globalement conformément au plan, selon la société. Pour le premier semestre, elle attend des produits d'exploitation de 56 500 millions (+4,4%), un résultat opérationnel de 2 700 millions (−2,1%), un résultat courant de 2 300 millions (−10,6%) et un résultat net de 1 400 millions (−13,7%). Pour l'ensemble de l'exercice 3/2027, elle attend des produits d'exploitation de 110 000 millions (+2,4%), un résultat opérationnel de 3 700 millions (−5,5%), un résultat courant de 3 000 millions (−15,7%) et un résultat net part du groupe de 1 600 millions (−20,0%), soit 22,35 yens par action. Le premier trimestre a réalisé 24,0% des produits annuels prévus mais seulement 17,7% du résultat opérationnel prévu, et la prévision semestrielle suppose un résultat opérationnel d'environ 2 050 millions pour le seul trimestre de juillet à septembre, contre 653 millions d'avril à juin. Le rapport ne ventile pas les prévisions par trimestre.
La société s'attend à la persistance des hausses de salaires, de prix de l'énergie tirés par la faiblesse du yen et la situation au Moyen-Orient, et de coûts d'achat élevés, et indique qu'elle mènera des révisions tarifaires appropriées fondées sur la valeur ajoutée, conjuguées à des réductions de coûts et à des gains de productivité à l'échelle du groupe, afin de préserver son résultat opérationnel. La prévision de dividende reste fixée à 5,00 yens par action ordinaire pour l'exercice, versés en fin d'exercice, comme pour l'exercice 3/2026, soit environ 22% du bénéfice par action prévu. La société a aussi émis des actions de catégorie B non cotées, pour lesquelles elle prévoit un dividende de 20,00 yens, calculé au taux annuel de 2,0% de leur montant libéré.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Produits d'exploitation (millions de ¥) | 26 425 | 25 568 | +3,4 % |
| Charges d'exploitation du transport et coût des ventes (millions de ¥) | 18 503 | 17 850 | +3,7 % |
| Frais commerciaux et administratifs (millions de ¥) | 7 268 | 7 008 | +3,7 % |
| Résultat opérationnel (millions de ¥) | 653 | 708 | −7,7 % |
| Marge opérationnelle | 2,5 % | 2,8 % | −0,3 pt |
| Résultat courant (millions de ¥) | 551 | 646 | −14,7 % |
| Résultat avant impôts (millions de ¥) | 522 | 617 | −15,3 % |
| Impôt sur les bénéfices (millions de ¥) | 252 | 221 | +13,8 % |
| Résultat net part du groupe (millions de ¥) | 270 | 395 | −31,6 % |
| BPA (¥) | 3,92 | 5,57 | −29,6 % |
| Résultat global (millions de ¥) | 288 | 392 | −26,5 % |
| Distribution — chiffre d'affaires (millions de ¥) | 19 525 | 19 054 | +2,5 % |
| Distribution — résultat sectoriel (millions de ¥) | 371 | 515 | −27,8 % |
| Transport — chiffre d'affaires (millions de ¥) | 3 303 | 3 069 | +7,6 % |
| Transport — résultat sectoriel (millions de ¥) | 258 | 186 | +39,0 % |
| Tourisme — chiffre d'affaires (millions de ¥) | 3 165 | 2 999 | +5,5 % |
| Tourisme — résultat sectoriel (millions de ¥) | 188 | 115 | +62,3 % |
| Immobilier — chiffre d'affaires (millions de ¥) | 340 | 363 | −6,2 % |
| Immobilier — résultat sectoriel (millions de ¥) | 35 | 37 | −5,1 % |
| Autres services — chiffre d'affaires (millions de ¥) | 165 | 156 | +5,8 % |
| Autres services — résultat sectoriel (millions de ¥) | 11 | 10 | +9,0 % |
| Total des résultats sectoriels (millions de ¥) | 865 | 865 | +0,1 % |
| Frais de siège non affectés (millions de ¥) | 348 | 288 | +20,5 % |
| Total de l'actif (millions de ¥) | 58 127 | 60 182 | −3,4 % |
| Actif net (millions de ¥) | 15 513 | 15 628 | −0,7 % |
| Ratio de fonds propres | 26,7 % | 26,0 % | +0,7 pt |
| Prévision ex. 3/2027 — produits d'exploitation (millions de ¥) | 110 000 | — | +2,4 % |
| Prévision ex. 3/2027 — résultat opérationnel (millions de ¥) | 3 700 | — | −5,5 % |
| Prévision ex. 3/2027 — résultat courant (millions de ¥) | 3 000 | — | −15,7 % |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 1 600 | — | −20,0 % |
| Prévision ex. 3/2027 — BPA (¥) | 22,35 | — | — |
| Dividende annuel par action (¥) | 5,00 | 5,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.