Les ventes ont progressé de 2,9%, et les deux grands postes de coûts plus vite encore
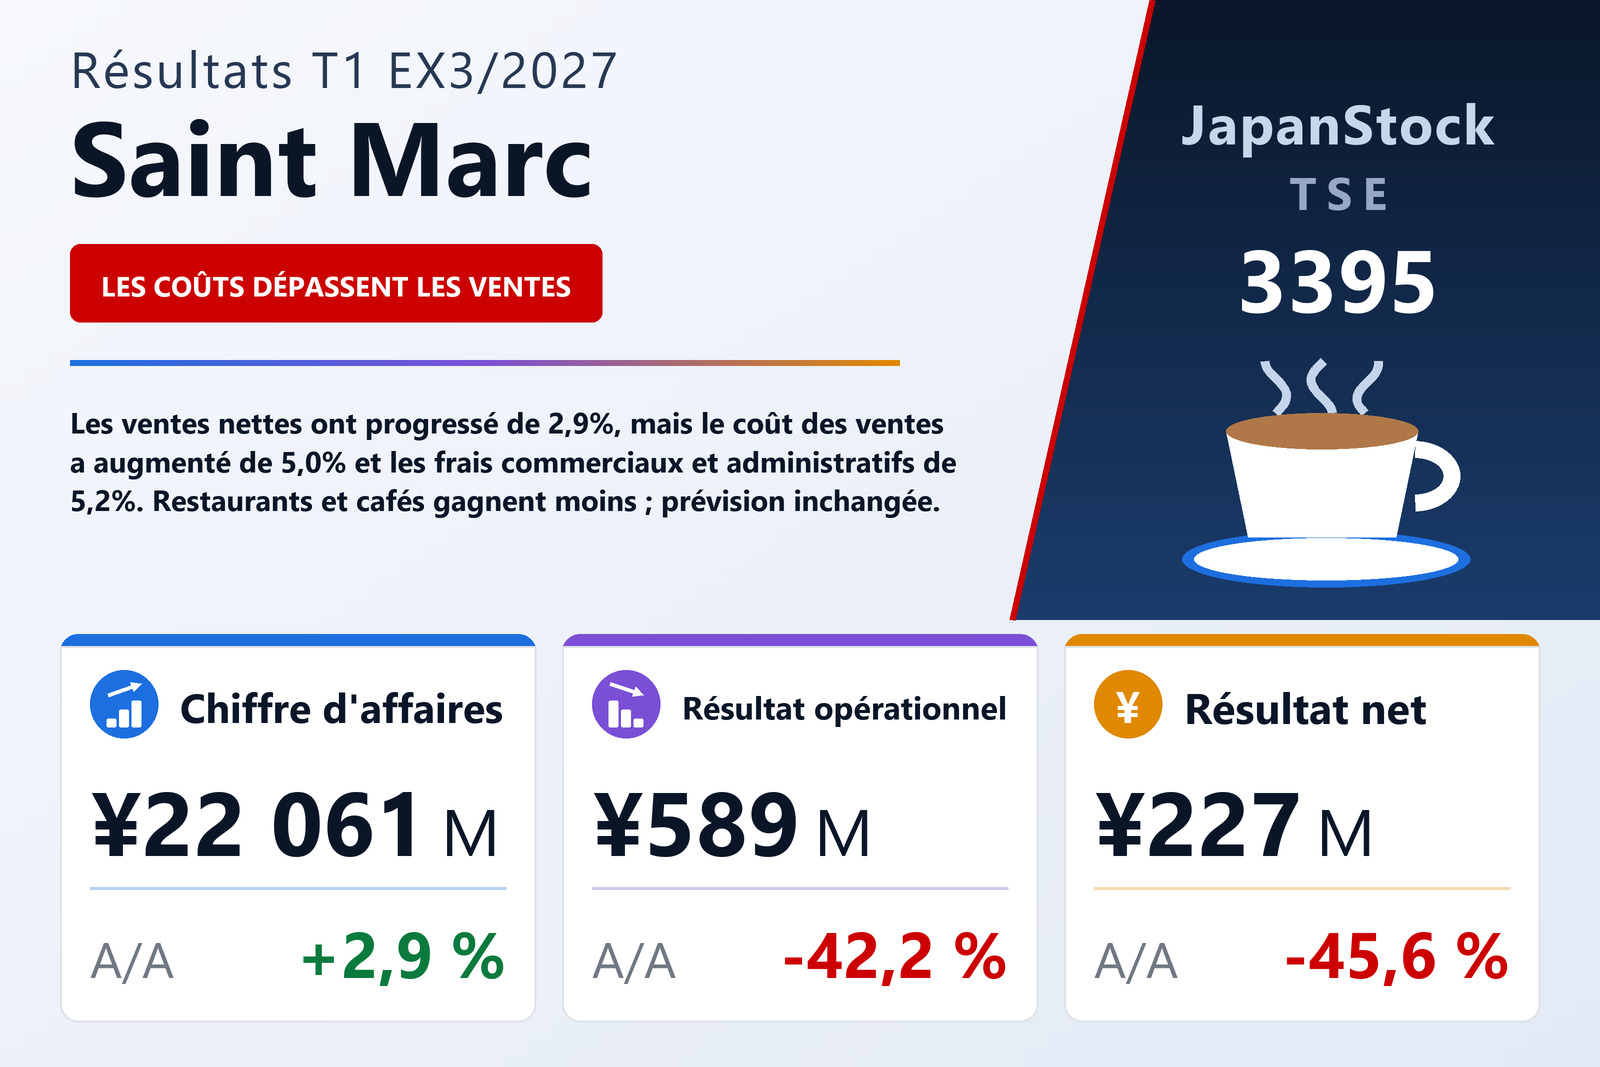
Saint Marc Holdings Co., Ltd. (TSE : 3395), exploitant de chaînes de restaurants-boulangeries, de restaurants de pâtes, de cafés et d'autres formats de restauration, a publié le 5 août 2026 ses comptes consolidés du premier trimestre de l'exercice 3/2027, les trois mois du 1er avril au 30 juin 2026, selon les normes comptables japonaises. Les ventes nettes ont progressé de 2,9% à 22 061 millions de yens, le résultat opérationnel a reculé de 42,2% à 589 millions, le résultat courant de 41,8% à 563 millions et le résultat net part du groupe de 45,6% à 227 millions, soit 10,60 yens par action contre 19,09. L'action est cotée à la Bourse de Tokyo.
L'arithmétique du trimestre est courte. Les ventes nettes ont gagné 620 millions, mais le coût des ventes a augmenté de 5,0% à 6 024 millions, si bien que la marge brute en valeur n'a progressé que de 2,1% à 16 037 millions et que le taux de marge brute est passé de 73,2% à 72,7%. Les frais commerciaux, généraux et administratifs, de loin le poste de coûts le plus lourd, ont augmenté de 5,2%, soit 764 millions, à 15 447 millions, absorbant 70,0% des ventes contre 68,5% un an plus tôt. Cette hausse représente plus du double des 333 millions gagnés sur la marge brute : le résultat opérationnel a donc perdu 430 millions et la marge opérationnelle est tombée de 4,8% à 2,7%. Le rapport ne détaille pas ces frais, mais sa description du secteur cite la hausse des coûts d'achat et la forte progression des coûts salariaux.
L'amortissement n'en est pas la cause. L'amortissement de l'écart d'acquisition s'est élevé à 433 millions sur chacun des deux trimestres — une charge lourde face à un résultat opérationnel de 589 millions, mais inchangée — et les dotations aux amortissements ont reculé à 745 millions contre 759 millions.
Sous la ligne opérationnelle, une cession d'actif a compensé le déménagement du siège
Les éléments non opérationnels ont légèrement aidé. Les produits non opérationnels sont passés de 73 à 78 millions et les charges non opérationnelles de 125 à 104 millions, surtout parce que les charges d'intérêts sont revenues de 77 à 60 millions ; le résultat courant a donc un peu moins reculé que le résultat opérationnel. Les éléments exceptionnels ont ensuite apporté 76 millions nets : un gain de 145 millions sur la cession d'immobilisations, sans équivalent un an plus tôt, face à 69 millions de charges, dont 55 millions de frais de déménagement du siège, 12 millions de pertes sur mises au rebut d'immobilisations et 1 million de dépréciations. Un an plus tôt, les 86 millions de charges exceptionnelles comprenaient 69 millions de dépréciations sur des restaurants dont la fermeture avait été décidée. Le résultat avant impôts s'est établi à 639 millions, en baisse de 27,5%.
L'impôt a absorbé l'essentiel du reste. Il a atteint 412 millions, soit 64,5% du résultat avant impôts contre 52,6% un an plus tôt, les ajustements d'impôts différés passant de 52 à 115 millions ; le rapport n'explique pas cette charge plus lourde. Le résultat net part du groupe a reculé de 45,6% à 227 millions. Le bénéfice par action a un peu moins baissé, de 44,5% à 10,60 yens, le nombre moyen d'actions en circulation étant revenu de 21 882 197 à 21 436 678.
Restaurants et cafés ont vendu davantage et gagné moins
Le groupe publie deux secteurs, qui ont suivi tous deux la tendance d'ensemble. Restaurants, le plus important, a accru ses ventes de 1,5% à 14 717 millions tandis que son résultat sectoriel reculait de 14,6% à 776 millions, sa marge passant de 6,3% à 5,3%. Cafés a vu ses ventes progresser plus vite, de 4,3% à 7 239 millions, mais son résultat a davantage reculé, de 27,5% à 513 millions, et sa marge est tombée de 10,2% à 7,1%. Ensemble, les deux secteurs ont gagné 1 290 millions, 20,3% de moins, et les frais de siège non affectés sont passés de 598 à 608 millions. Cette année, la colonne d'ajustement comprend en outre 104 millions de ventes et 92 millions de coût des ventes issus des ventes externes de matières premières alimentaires réalisées par la société elle-même, ce qui explique que les ventes du groupe dépassent les 21 957 millions cumulés des deux secteurs.
Les chiffres d'achats publiés en complément montrent où est passée la marge des cafés. Leurs achats ont augmenté de 7,6% à 1 626 millions, pour des ventes en hausse de 4,3%, alors que les achats du secteur Restaurants ont progressé de 1,8% à 4 315 millions, à peu près au rythme de ses ventes (+1,5%). Les ventes des établissements en propre ont augmenté de 1,4% chez Restaurants et de 4,3% chez Cafés ; les redevances, modestes à 73 millions, ont bondi de 33,2%. Le rapport lui-même n'attribue le recul du résultat d'aucun des deux secteurs à un coût particulier.
Ce que la société dit avoir fait
Le rapport décrit un secteur où la demande des touristes étrangers soutient la consommation, face à des coûts d'achat plus élevés, à des ménages plus économes dans un climat d'incertitude lié aux tensions au Moyen-Orient et à une forte hausse des coûts salariaux. Dans le cadre de son plan à moyen terme, la société indique avoir ouvert et rénové des établissements. Dans son format de pâtes, elle a poursuivi l'ouverture de concepts dérivés, la rénovation de restaurants et le développement de menus à durée limitée. Dans son format de café, elle a cherché à améliorer la rentabilité en répercutant les coûts sur les prix et a déployé dans tous ses établissements du pays une formule renouvelée afin de maintenir et d'accroître la fréquentation. Dans son activité de menus de côtelette de bœuf panée, elle a continué d'ouvrir des établissements au Japon et à l'étranger en captant la demande touristique et en poursuivant l'intégration consécutive à l'acquisition. Le résumé du trimestre figurant dans le rapport cite les ventes nettes, le résultat courant et le résultat net, mais pas le résultat opérationnel.
Le groupe a ouvert 10 établissements en propre et un établissement franchisé au cours du trimestre — trois restaurants de pâtes, deux restaurants-boulangeries, un restaurant de doria, un restaurant de sushis, deux restaurants de côtelette de bœuf panée et un café, plus un établissement franchisé de côtelette de bœuf panée — et comptait fin juin 871 établissements : 817 en propre et 54 franchisés.
La trésorerie a baissé avec le règlement des dettes, des impôts et des emprunts
Le total de l'actif a reculé de 4,8% depuis le 31 mars 2026, à 67 090 millions. La trésorerie et les dépôts ont diminué de 2 248 millions, à 12 624 millions, et les créances clients de 956 millions, tandis que les immobilisations corporelles augmentaient de 475 millions ; l'écart d'acquisition a baissé de 433 millions et les droits de marque de 113 millions par amortissement, l'écart d'acquisition restant à 14 724 millions. Au passif, les autres dettes ont baissé de 782 millions, l'impôt sur les sociétés à payer de 730 millions et les emprunts à long terme de 1 025 millions sous l'effet des remboursements. Emprunts à court terme, part à moins d'un an des emprunts à long terme et emprunts à long terme totalisaient 19 529 millions. Aucun tableau des flux de trésorerie trimestriel n'a été établi.
L'actif net a reculé de 1,0% à 31 167 millions, les bénéfices non distribués ayant diminué de 330 millions malgré le bénéfice trimestriel de 227 millions — ce qui est cohérent avec le versement du dividende de fin d'exercice de 26,00 yens au titre de l'exercice 3/2026. L'actif total s'étant contracté plus vite que les fonds propres, le ratio de fonds propres est monté à 46,5% contre 44,7%.
Prévision inchangée, et le premier semestre demande beaucoup au deuxième trimestre
La société a maintenu la prévision publiée le 13 mai 2026. Pour le premier semestre clos le 30 septembre 2026, elle attend des ventes nettes de 45 200 millions (+3,7%), un résultat opérationnel de 2 200 millions (−6,9%), un résultat courant de 2 100 millions (−6,7%) et un résultat net part du groupe de 1 000 millions (−4,7%). Pour l'exercice complet clos le 31 mars 2027, elle attend des ventes nettes de 93 000 millions (+5,2%), un résultat opérationnel de 5 300 millions (+2,9%), un résultat courant de 5 100 millions (+0,8%) et un résultat net part du groupe de 2 900 millions (+7,2%), soit un bénéfice par action de 135,28 yens.
Le premier trimestre a livré 48,8% des ventes prévues pour le semestre, mais seulement 26,8% du résultat opérationnel semestriel prévu, ce qui laisse environ 1 610 millions de résultat opérationnel à réaliser de juillet à septembre, contre 589 millions d'avril à juin. Sur l'exercice complet, il a livré 23,7% des ventes prévues et 11,1% du résultat opérationnel prévu. Le rapport ne dit pas comment cet écart doit se combler. La prévision de dividende est elle aussi inchangée : 27,00 yens à mi-exercice et 27,00 yens en fin d'exercice, soit 54,00 yens sur l'année contre 52,00.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Ventes nettes (millions de ¥) | 22 061 | 21 440 | +2,9 % |
| Coût des ventes (millions de ¥) | 6 024 | 5 737 | +5,0 % |
| Bénéfice brut (millions de ¥) | 16 037 | 15 703 | +2,1 % |
| Marge brute | 72,7 % | 73,2 % | −0,5 pt |
| Frais commerciaux et administratifs (millions de ¥) | 15 447 | 14 682 | +5,2 % |
| Résultat opérationnel (millions de ¥) | 589 | 1 020 | −42,2 % |
| Marge opérationnelle | 2,7 % | 4,8 % | −2,1 pt |
| Résultat courant (millions de ¥) | 563 | 969 | −41,8 % |
| Produits exceptionnels (millions de ¥) | 145 | 0 | nouveau |
| Charges exceptionnelles (millions de ¥) | 69 | 86 | −19,8 % |
| Résultat avant impôts (millions de ¥) | 639 | 882 | −27,5 % |
| Résultat net part du groupe (millions de ¥) | 227 | 417 | −45,6 % |
| BPA (¥) | 10,60 | 19,09 | −44,5 % |
| Restaurants — chiffre d'affaires (millions de ¥) | 14 717 | 14 497 | +1,5 % |
| Restaurants — résultat sectoriel (millions de ¥) | 776 | 910 | −14,6 % |
| Cafés — chiffre d'affaires (millions de ¥) | 7 239 | 6 943 | +4,3 % |
| Cafés — résultat sectoriel (millions de ¥) | 513 | 709 | −27,5 % |
| Trésorerie et dépôts (millions de ¥) | 12 624 | 14 872 | −15,1 % |
| Total de l'actif (millions de ¥) | 67 090 | 70 453 | −4,8 % |
| Actif net (millions de ¥) | 31 167 | 31 488 | −1,0 % |
| Ratio de fonds propres | 46,5 % | 44,7 % | +1,8 pt |
| Prévision S1 exercice 3/2027 — chiffre d'affaires (millions de ¥) | 45 200 | — | +3,7 % |
| Prévision S1 exercice 3/2027 — résultat opérationnel (millions de ¥) | 2 200 | — | −6,9 % |
| Prévision ex. 3/2027 — chiffre d'affaires (millions de ¥) | 93 000 | — | +5,2 % |
| Prévision ex. 3/2027 — résultat opérationnel (millions de ¥) | 5 300 | — | +2,9 % |
| Prévision ex. 3/2027 — résultat courant (millions de ¥) | 5 100 | — | +0,8 % |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 2 900 | — | +7,2 % |
| Prévision ex. 3/2027 — BPA (¥) | 135,28 | — | n.s. |
| Dividende annuel par action (¥) | 54,00 | 52,00 | +3,8 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.