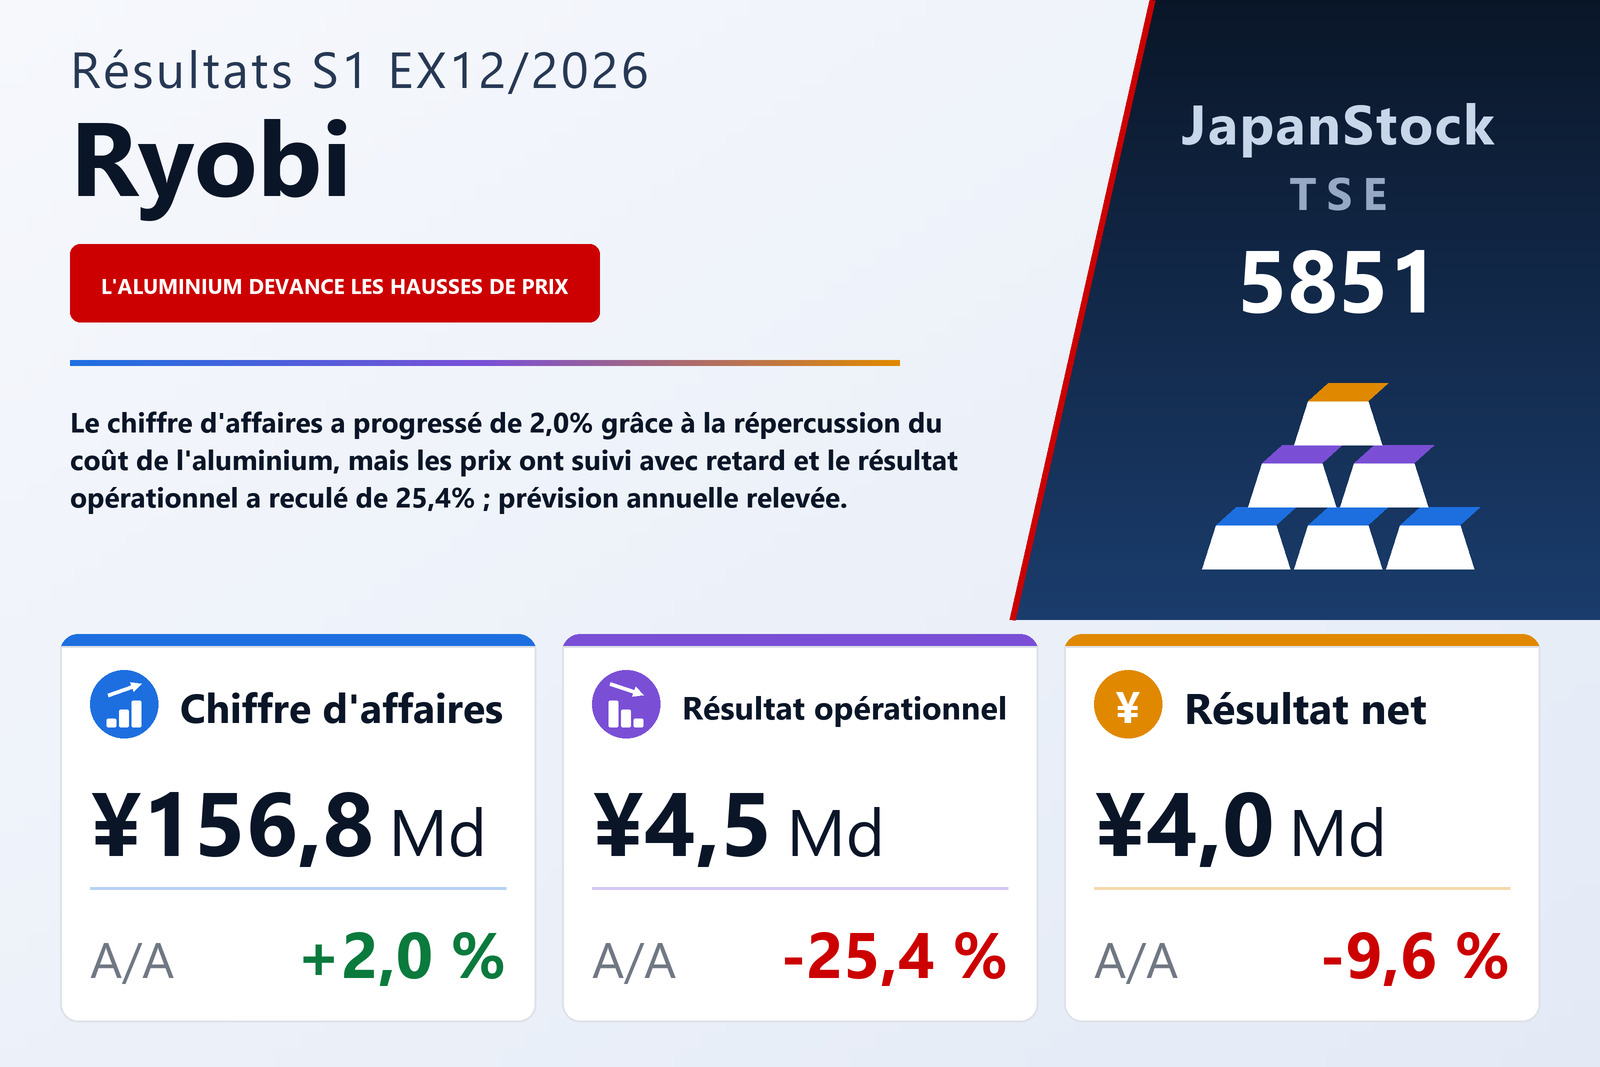
Chiffre d'affaires en hausse de 2,0%, coût des ventes de 3,8% : cet écart a amputé d'un quart le résultat opérationnel
Ryobi Limited (TSE : 5851), le groupe de fonderie sous pression qui fabrique aussi de la quincaillerie du bâtiment et des équipements d'impression, a publié le 5 août 2026 ses comptes consolidés du premier semestre, les six mois du 1er janvier au 30 juin 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 2,0% à 156 773 millions de yens, tandis que le résultat opérationnel a reculé de 25,4% à 4 454 millions, le résultat courant de 20,7% à 4 834 millions et le résultat net part du groupe de 9,6% à 4 003 millions, soit un bénéfice par action de 125,87 yens contre 136,78. La société est cotée à la Bourse de Tokyo, et le document précise que les comptes semestriels n'ont pas fait l'objet d'un examen limité par un auditeur.
Deux écarts ont joué en même temps dans le mauvais sens. Le coût des ventes a augmenté de 3,8% à 139 916 millions pour une croissance du chiffre d'affaires de 2,0%, si bien que la marge brute en valeur a reculé de 11,3% à 16 857 millions et le taux de marge brute est revenu de 12,4% à 10,8%. Les frais commerciaux, généraux et administratifs ont baissé de 4,8% à 12 402 millions, récupérant 626 millions sur les 2 147 millions perdus au niveau de la marge brute ; le document ne détaille pas cette économie. La marge opérationnelle est passée de 3,9% à 2,8%. La société décrit un environnement instable, marqué par la cherté des ressources et de l'énergie et par les politiques commerciales de divers pays, et indique avoir mené une action commerciale active tout en poursuivant la réduction des coûts, les gains de productivité et l'efficacité opérationnelle.
Sous le résultat opérationnel, une cession de titres a amorti la baisse
Les éléments non opérationnels ont un peu plus aidé qu'un an plus tôt. Les produits non opérationnels sont passés à 1 343 millions contre 1 207 millions, dont un gain de change de 118 millions contre une perte de 211 millions, tandis que les charges non opérationnelles ont reculé à 963 millions contre 1 089 millions, malgré des charges d'intérêts en hausse à 778 millions contre 698 millions. Le résultat courant a donc moins baissé que le résultat opérationnel, de 20,7% à 4 834 millions. Les éléments exceptionnels ont fait l'essentiel de l'amortissement : une plus-value de 1 023 millions sur cessions de titres de placement, contre 143 millions un an plus tôt, a porté les produits exceptionnels à 1 058 millions, tandis que les charges exceptionnelles de 194 millions comprenaient une dépréciation de titres de 134 millions. Le résultat avant impôts s'est établi à 5 697 millions, en baisse de 8,4%.
L'impôt sur les bénéfices est passé à 1 712 millions contre 1 457 millions, si bien que le résultat net semestriel a reculé de 16,3% à 3 985 millions. Le résultat net part du groupe s'est établi au-dessus de ce total, à 4 003 millions, car les intérêts minoritaires ont supporté une perte de 18 millions contre un bénéfice de 335 millions un an plus tôt ; c'est pourquoi la dernière ligne n'a baissé que de 9,6%. Le bénéfice par action a reculé un peu moins, de 8,0%, le nombre moyen d'actions étant de 31 809 471 contre 32 368 252. Le résultat global est passé à 9 770 millions, contre une perte de 3 461 millions, sous l'effet surtout d'un écart de conversion de +5 082 millions contre −7 951 millions un an plus tôt.
La fonderie sous pression a crû grâce à la répercussion des prix et au yen faible, mais le décalage de l'aluminium a pesé sur son résultat
La fonderie sous pression représente la quasi-totalité du groupe : 143 310 millions de chiffre d'affaires, en hausse de 6,2%, soit 91,4% du total contre 87,8% un an plus tôt. Selon le document, les volumes de production ont légèrement reculé, mais la hausse du prix de l'aluminium, principale matière première, a été répercutée sur les prix de vente et la faiblesse du yen a augmenté la contre-valeur en yens des ventes des filiales étrangères, si bien que le chiffre d'affaires a progressé au Japon comme à l'étranger. Le résultat sectoriel a néanmoins reculé de 7,0% à 4 700 millions, et sa marge de 3,7% à 3,3%. L'explication de la société tient au calendrier : malgré la réduction des coûts et les gains de productivité, l'aluminium a continué de flamber, et répercuter une hausse sur les prix de vente demande un certain temps. Une partie de la croissance du chiffre d'affaires correspond donc à un coût du métal refacturé aux clients plutôt qu'à des volumes supplémentaires, et cette refacturation arrive après le coût.
Les deux petits segments sont passés dans le rouge. Le chiffre d'affaires de la quincaillerie du bâtiment a baissé de 5,5% à 5 081 millions, en recul au Japon et à l'étranger, et le segment est passé à une perte de 185 millions contre un bénéfice de 16 millions : un yuan plus fort a renchéri les achats en Chine, où se trouvent ses sites de production, et la réduction des coûts et des dépenses n'a pas suffi à compenser. Les équipements d'impression ont subi le choc le plus rude, avec un chiffre d'affaires en baisse de 37,8% à 8 253 millions, que le document attribue à un moindre appétit d'investissement face à des perspectives incertaines, au Japon comme à l'étranger ; ce recul a transformé un bénéfice de 935 millions en une perte de 38 millions. La baisse de 973 millions du résultat des équipements d'impression dépasse à elle seule celles de la fonderie sous pression (352 millions) et de la quincaillerie du bâtiment (202 millions) réunies. Les données complémentaires montrent un chiffre d'affaires au Japon en hausse à 69 314 millions contre 66 171 millions, tandis que celui réalisé à l'étranger est resté pratiquement stable, à 87 459 millions contre 87 574 millions.
Stocks en hausse, emprunts en baisse et ratio de fonds propres porté à 54,3%
Le total de l'actif s'élevait à 345 613 millions au 30 juin 2026, en hausse de 0,5% par rapport au 31 décembre 2025. Les stocks ont augmenté de 6 417 millions — les en-cours à 22 002 millions contre 18 125 millions, les matières premières et fournitures à 24 049 millions contre 21 620 millions — tandis que la trésorerie et les dépôts ont diminué de 4 185 millions à 26 968 millions. Le passif a reculé de 6 163 millions à 148 020 millions, surtout grâce à une réduction des emprunts de 5 490 millions, ce qui ramène la dette financière, hors effets escomptés et dettes de location, à 69 251 millions contre 74 742 millions. L'actif net a progressé de 4,2% à 197 592 millions, principalement grâce à une hausse de 5 082 millions des écarts de conversion, de 2 413 millions des réserves et de 959 millions des plus-values latentes sur titres. Des fonds propres de 187 738 millions ont porté le ratio de fonds propres de 52,2% à 54,3%.
Le flux de trésorerie d'exploitation s'est établi à 7 487 millions, en hausse de 3 203 millions, porté par des amortissements de 9 714 millions et des impôts payés bien plus faibles, 811 millions contre 3 990 millions, face à une hausse des stocks de 5 102 millions. Les décaissements d'investissement sont revenus à 4 672 millions contre 13 087 millions, surtout parce que les acquisitions d'immobilisations corporelles sont tombées à 6 707 millions contre 11 397 millions. Les opérations de financement ont consommé 8 032 millions, contre une entrée de 4 210 millions un an plus tôt, les emprunts ayant été réduits de 6 122 millions et 1 590 millions versés en dividendes. La trésorerie et équivalents s'élevait en fin de semestre à 22 594 millions, en baisse de 4 697 millions.
Prévision relevée grâce à la répercussion des prix et au yen, un second semestre attendu globalement conforme au plan
Ryobi a révisé la prévision annuelle de l'exercice 12/2026 publiée le 12 février 2026. Elle table désormais sur un chiffre d'affaires de 340 000 millions, contre 313 000 millions auparavant et +10,0% par rapport à l'exercice 12/2025 ; un résultat opérationnel de 13 000 millions, contre 12 800 millions et +2,6% ; un résultat courant de 14 000 millions, contre 13 300 millions mais −4,2% ; et un résultat net part du groupe de 12 000 millions, contre 11 500 millions et +7,3%, soit un bénéfice par action de 377,25 yens. La hausse du chiffre d'affaires repose sur de nouveaux progrès dans la répercussion des hausses de l'aluminium sur les prix de vente de la fonderie sous pression et sur le yen faible, qui gonfle la contre-valeur des ventes des filiales étrangères, alors même que les volumes de production sont désormais attendus légèrement en deçà de la prévision précédente. Côté résultats, la société s'attend à un second semestre globalement conforme à son plan antérieur et a relevé les chiffres annuels parce que le premier semestre l'a dépassé.
L'exercice est donc fortement concentré sur la seconde moitié. Le premier semestre a réalisé 46,1% du chiffre d'affaires prévu mais seulement 34,3% du résultat opérationnel prévu : la prévision implique un résultat opérationnel d'environ 8 546 millions au second semestre, près du double des 4 454 millions tout juste publiés et au-dessus des quelque 6 690 millions implicites pour le second semestre de l'exercice 12/2025. Par segment, les données complémentaires prévoient pour la fonderie sous pression un résultat opérationnel annuel de 12 500 millions, soit environ 7 800 millions au second semestre, et 200 millions et 300 millions pour la quincaillerie du bâtiment et les équipements d'impression, qui termineraient donc tous deux l'exercice en bénéfice. Les hypothèses de change à partir du troisième trimestre sont de 155 yens pour un dollar américain, 210 pour une livre, 23,0 pour un yuan et 4,7 pour un baht thaïlandais, et le plan prévoit 20 000 millions d'investissements et 19 000 millions d'amortissements.
La prévision de dividende a également été révisée. Ryobi a fixé un acompte sur dividende de 52,00 yens contre 50,00, payable à partir du 1er septembre 2026, et prévoit désormais un dividende de fin d'exercice de 54,00 yens contre 50,00, soit un total annuel de 106,00 yens contre 100,00, en hausse de 6,0% et représentant environ 28% du bénéfice par action prévu. Le document ne rappelle pas la prévision de dividende précédente.
| Indicateur | S1 ex. 12/2026 | S1 ex. 12/2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 156 773 | 153 745 | +2,0 % |
| Bénéfice brut (millions de ¥) | 16 857 | 19 004 | −11,3 % |
| Marge brute | 10,8 % | 12,4 % | −1,6 pt |
| Frais commerciaux et administratifs (millions de ¥) | 12 402 | 13 028 | −4,8 % |
| Résultat opérationnel (millions de ¥) | 4 454 | 5 975 | −25,4 % |
| Marge opérationnelle | 2,8 % | 3,9 % | −1,1 pt |
| Résultat courant (millions de ¥) | 4 834 | 6 093 | −20,7 % |
| Résultat net part du groupe (millions de ¥) | 4 003 | 4 427 | −9,6 % |
| Résultat global (millions de ¥) | 9 770 | −3 461 | de perte à bénéfice |
| BPA (¥) | 125,87 | 136,78 | −8,0 % |
| Fonderie sous pression — chiffre d'affaires (millions de ¥) | 143 310 | 134 979 | +6,2 % |
| Fonderie sous pression — résultat sectoriel (millions de ¥) | 4 700 | 5 053 | −7,0 % |
| Quincaillerie du bâtiment — chiffre d'affaires (millions de ¥) | 5 081 | 5 377 | −5,5 % |
| Quincaillerie du bâtiment — résultat sectoriel (millions de ¥) | −185 | 16 | de bénéfice à perte |
| Équipements d'impression — chiffre d'affaires (millions de ¥) | 8 253 | 13 278 | −37,8 % |
| Équipements d'impression — résultat sectoriel (millions de ¥) | −38 | 935 | de bénéfice à perte |
| Total de l'actif (millions de ¥) | 345 613 | 343 734 | +0,5 % |
| Actif net (millions de ¥) | 197 592 | 189 550 | +4,2 % |
| Ratio de fonds propres | 54,3 % | 52,2 % | +2,1 pt |
| Dette financière (millions de ¥) | 69 251 | 74 742 | −7,3 % |
| Flux de trésorerie d'exploitation (millions de ¥) | 7 487 | 4 284 | +74,8 % |
| Prévision ex. 12/2026 — chiffre d'affaires (millions de ¥) | 340 000 | 309 111 | +10,0 % |
| Prévision ex. 12/2026 — résultat opérationnel (millions de ¥) | 13 000 | 12 665 | +2,6 % |
| Prévision ex. 12/2026 — résultat courant (millions de ¥) | 14 000 | 14 620 | −4,2 % |
| Prévision ex. 12/2026 — résultat net (millions de ¥) | 12 000 | 11 182 | +7,3 % |
| Prévision ex. 12/2026 — BPA (¥) | 377,25 | 346,41 | +8,9 % |
| Dividende annuel par action (¥) | 106,00 | 100,00 | +6,0 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.