Un gain de 2,2 points de marge brute a transformé 9,8% de croissance en un bond de 180% du résultat
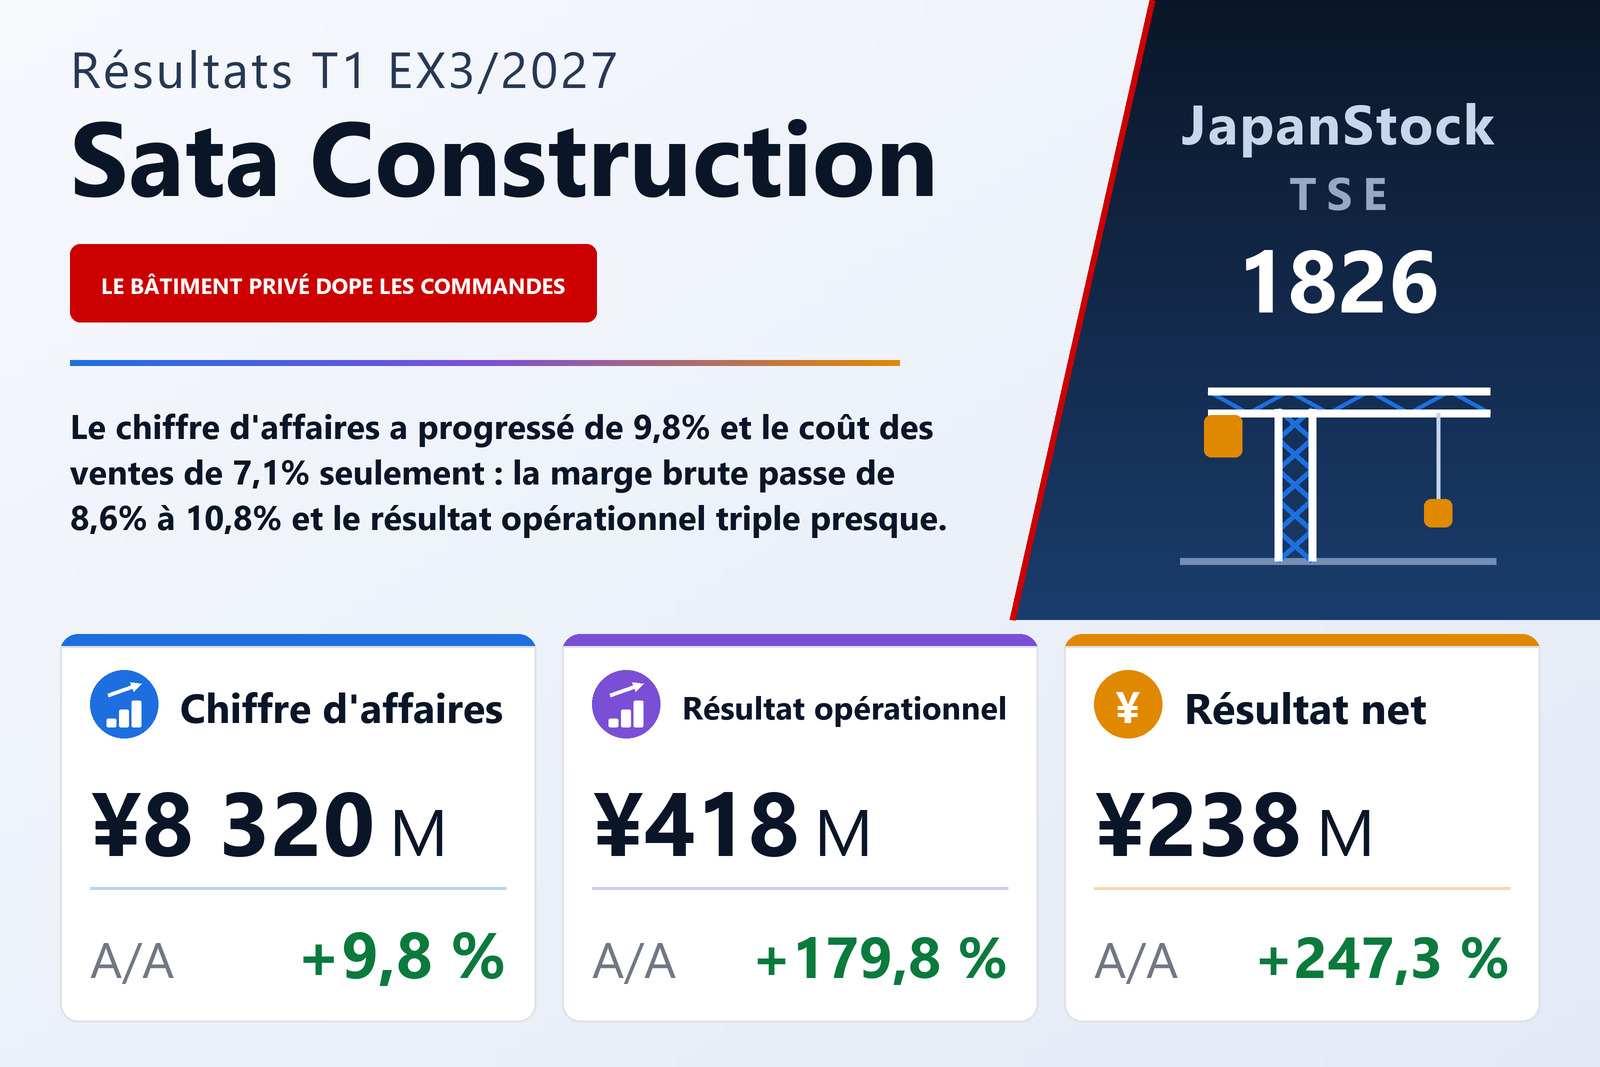
Sata Construction Co., Ltd. (TSE : 1826), l'entreprise générale japonaise dont l'activité se partage entre marchés de génie civil et marchés de bâtiment, a publié le 6 août 2026 ses comptes consolidés du premier trimestre, les trois mois du 1er avril au 30 juin 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 9,8% à 8 320 millions de yens, le résultat opérationnel de 179,8% à 418 millions, le résultat courant de 180,8% à 420 millions et le résultat net part du groupe de 247,3% à 238 millions, soit 19,84 yens par action contre 4,50. La société est cotée à la Bourse de Tokyo.
Tout ce gain opérationnel tient dans deux lignes. Le coût des ventes a augmenté de 7,1% à 7 421 millions face à une croissance du chiffre d'affaires de 9,8% : un écart d'environ 2,7 points de pourcentage sur une base de coûts supérieure à 7 000 millions. Le bénéfice brut a donc progressé de 38,5% à 899 millions, près de quatre fois le rythme du chiffre d'affaires, et la marge brute est passée de 8,6% à 10,8%. Les frais commerciaux, généraux et administratifs n'ont pas seulement crû moins vite que les ventes : ils ont reculé de 3,6%, à 481 millions. Les deux mouvements sont arrivés intacts à la ligne opérationnelle, portant la marge opérationnelle de 2,0% à 5,0%. La société attribue l'amélioration de la marge brute au chiffre d'affaires plus élevé, à une meilleure rentabilité des grands chantiers et aux progrès des négociations de répercussion des coûts.
Commandes en hausse de 24% et carnet de 19%, mais toute la croissance vient du bâtiment privé
Les commandes reçues ont augmenté de 24,0% à 11 655 millions, soit 2 259 millions de plus, et le carnet de commandes de 19,1% à 37 744 millions, soit 6 046 millions de plus. Au sein des marchés de travaux, les commandes de génie civil ont bondi de 70,6% à 2 183 millions et celles de bâtiment de 16,4% à 9 331 millions, tandis que les activités annexes ont engrangé 140 millions de commandes, en hausse de 44,5%. Le carnet se répartit toutefois très différemment. Le carnet bâtiment a progressé de 33,7% à 28 448 millions alors que le carnet génie civil a reculé de 10,8% à 9 296 millions : le bâtiment représente désormais 75,4% du carnet contre 67,1% un an plus tôt. La charge de travail future du groupe dépend nettement plus des projets privés de bâtiment.
Le même basculement apparaît dans le chiffre d'affaires du trimestre par type de client. Le chiffre d'affaires réalisé avec des donneurs d'ordre publics est tombé de 2 897 millions à 1 956 millions, soit un recul de 32,5%, tandis que celui réalisé avec des clients privés est passé de 4 679 millions à 6 364 millions, en hausse de 36,0%. Le privé a donc apporté 1 685 millions de chiffre d'affaires supplémentaire et le public en a rendu 941 millions, ce qui donne la hausse du groupe de 744 millions. La raison avancée par le document est la même pour la croissance des ventes et pour celle des commandes : l'augmentation des travaux privés de bâtiment.
Les trois secteurs se sont améliorés et le plus petit est repassé au vert
Le résultat sectoriel correspond ici à la marge brute, réconciliée avec le compte de résultat consolidé. Le Bâtiment, plus gros secteur, a dégagé un chiffre d'affaires de 5 763 millions, en hausse de 10,7%, et une marge brute sectorielle de 606 millions, en hausse de 33,4%, portant son taux de marge brute de 8,7% à 10,5%. Le Génie civil a moins progressé en chiffre d'affaires, 2 416 millions, en hausse de 6,2%, mais a davantage amélioré sa marge, avec une marge brute sectorielle de 288 millions, en hausse de 40,5%, portant son taux de 9,0% à 11,9%. Les Activités annexes, avec 140 millions de chiffre d'affaires, en hausse de 44,5%, ont transformé une perte brute de 14 millions en un bénéfice brut de 6 millions. Les trois totalisent 902 millions face à une marge brute consolidée de 899 millions, la différence étant l'élimination des opérations intersectorielles, un ajustement de −2 millions cette année contre +3 millions l'an dernier.
Le document prévient que le premier trimestre est le petit
Sata Construction indique explicitement dans son document que son activité de construction suit un profil saisonnier : parce que les contrats concentrent l'achèvement et la livraison au quatrième trimestre, le chiffre d'affaires comptabilisé alors est nettement supérieur à celui des trois premiers trimestres. Les chiffres le confirment au regard de l'attente annuelle de la société elle-même. Un chiffre d'affaires de 8 320 millions représente 22,1% des 37 600 millions prévus pour l'exercice, et un résultat opérationnel de 418 millions 27,9% des 1 500 millions prévus. La hausse opérationnelle de 179,8% se mesure en outre à une base faible : la ligne de l'exercice précédent du document montre un trimestre de juin 2025 en recul de 10,0% en chiffre d'affaires et de 26,0% en résultat opérationnel. Un trimestre à la fois saisonnièrement petit et comparé à un trimestre déprimé en dit moins sur l'exercice que son pourcentage ne le laisse croire.
Une charge d'impôt différé de 160 millions a freiné le résultat net
Sous la ligne opérationnelle, les mouvements sont modestes. Les produits non opérationnels se sont élevés à 8 millions contre 4 millions et les charges non opérationnelles à 6 millions contre 4 millions, dont 5 millions de charges d'intérêts contre 4 millions, de sorte que le résultat courant a progressé de 180,8% à 420 millions. Il n'y a eu aucun élément exceptionnel cette année, contre une plus-value de cession d'immobilisations de 4 millions et une perte de mise au rebut négligeable un an plus tôt, laissant un résultat avant impôt de 420 millions contre 153 millions. L'impôt sur les bénéfices a prélevé 181 millions contre 84 millions, soit un taux effectif de 43,1%, et le document en donne la raison : 160 millions de charge d'impôt différé provenant de la reprise d'actifs d'impôt différé. Les actifs d'impôt différé inscrits dans les immobilisations financières et autres actifs sont tombés en conséquence de 268 millions à 105 millions. Le résultat net part du groupe a tout de même progressé de 247,3% à 238 millions, et le résultat global de 187,5% à 245 millions.
Le bénéfice par action a progressé plus que le résultat — de 340,9%, de 4,50 à 19,84 yens — parce que le nombre moyen d'actions en circulation a reculé de 21,3%, de 15 297 833 à 12 045 608. Les actions émises sont restées à 13 386 233 et les actions propres ont augmenté de 820 titres pour atteindre 1 341 051 : la baisse de la moyenne reflète donc des mouvements de titres de l'exercice précédent et non une opération de ce trimestre.
L'actif a reculé de 12% avec l'encaissement des créances de clôture
Le bilan compare le 30 juin 2026 au 31 mars 2026, et il s'est contracté. Le total de l'actif a reculé de 12,2% à 22 251 millions contre 25 352 millions, les créances sur travaux achevés reculant de 4 524 millions à 6 478 millions et la trésorerie progressant de 1 592 millions à 10 313 millions : le profil habituel d'une entreprise dont les livraisons se concentrent au quatrième trimestre et dont l'encaissement suit un trimestre plus tard. Le passif a reculé de 18,7% à 11 377 millions, les dettes de chantier reculant de 1 806 millions à 4 073 millions et les emprunts à court terme de 1 016 millions à 290 millions. Les capitaux propres ont reculé de 4,2% à 10 873 millions, principalement du fait de 722 millions de dividendes versés. L'actif ayant reculé plus vite que les fonds propres, le ratio de fonds propres a gagné 4,1 points, à 48,9% : une amélioration produite par un bilan qui rétrécit et non par les bénéfices non distribués, qui ont en réalité reculé de 8 283 millions à 7 799 millions. Aucun tableau de flux de trésorerie trimestriel n'a été établi ; les amortissements se sont élevés à 44 millions contre 48 millions.
Prévision et dividende laissés exactement en l'état
La société a laissé intacte la prévision annuelle publiée le 11 mai 2026 : chiffre d'affaires de 37 600 millions (+2,3%), résultat opérationnel de 1 500 millions (−15,3%), résultat courant de 1 410 millions (−17,9%) et résultat net part du groupe de 910 millions (−5,6%), soit 75,54 yens par action. La raison invoquée pour ne pas la réviser est l'incertitude des conditions à venir. Prise au pied de la lettre, cette prévision implique 1 082 millions de résultat opérationnel sur les neuf mois restants face aux 418 millions déjà comptabilisés, et un exercice complet où le résultat opérationnel recule de 15,3% alors même que le premier trimestre l'a presque triplé. Le document n'offre aucune réconciliation entre les deux, et la note de saisonnalité est le seul élément de contexte qu'il fournit.
La prévision de dividende n'a pas davantage été revue. Sata Construction compte verser 60,00 yens par action en fin d'exercice et 60,00 yens sur l'année, sans acompte, comme les 60,00 yens versés au titre de l'exercice clos en mars 2026 — une distribution d'environ 79% des 75,54 yens de bénéfice par action prévus. Le trimestre lui-même a supporté le décaissement du dividende de clôture précédent, 722 millions. Le document ne fait état d'aucun changement de périmètre de consolidation, d'aucun changement de méthode comptable ou d'estimation et d'aucun retraitement, et les comptes trimestriels n'ont pas fait l'objet d'un examen par un commissaire aux comptes. Aucun support explicatif complémentaire n'a été préparé et aucune présentation de résultats n'a été tenue.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 8 320 | 7 576 | +9,8 % |
| Bénéfice brut (millions de ¥) | 899 | 649 | +38,5 % |
| Marge brute | 10,8 % | 8,6 % | +2,2 pt |
| Frais commerciaux et administratifs (millions de ¥) | 481 | 499 | −3,6 % |
| Résultat opérationnel (millions de ¥) | 418 | 149 | +179,8 % |
| Résultat courant (millions de ¥) | 420 | 149 | +180,8 % |
| Résultat net part du groupe (millions de ¥) | 238 | 68 | +247,3 % |
| Résultat global (millions de ¥) | 245 | 85 | +187,5 % |
| BPA (¥) | 19,84 | 4,50 | +340,9 % |
| Commandes reçues (millions de ¥) | 11 655 | 9 396 | +24,0 % |
| Carnet de commandes (millions de ¥) | 37 744 | 31 698 | +19,1 % |
| Génie civil — chiffre d'affaires (millions de ¥) | 2 416 | 2 274 | +6,2 % |
| Génie civil — marge brute sectorielle (millions de ¥) | 288 | 205 | +40,5 % |
| Génie civil — commandes reçues (millions de ¥) | 2 183 | 1 280 | +70,6 % |
| Bâtiment — chiffre d'affaires (millions de ¥) | 5 763 | 5 204 | +10,7 % |
| Bâtiment — marge brute sectorielle (millions de ¥) | 606 | 454 | +33,4 % |
| Bâtiment — commandes reçues (millions de ¥) | 9 331 | 8 018 | +16,4 % |
| Activités annexes — chiffre d'affaires (millions de ¥) | 140 | 97 | +44,5 % |
| Activités annexes — marge brute sectorielle (millions de ¥) | 6 | −14 | de perte à bénéfice |
| Total de l'actif (millions de ¥) | 22 251 | 25 352 | −12,2 % |
| Actif net (millions de ¥) | 10 873 | 11 351 | −4,2 % |
| Ratio de fonds propres | 48,9 % | 44,8 % | +4,1 pt |
| Prévision ex. 3/2027 — chiffre d'affaires (millions de ¥) | 37 600 | — | +2,3 % |
| Prévision ex. 3/2027 — résultat opérationnel (millions de ¥) | 1 500 | — | −15,3 % |
| Prévision ex. 3/2027 — résultat courant (millions de ¥) | 1 410 | — | −17,9 % |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 910 | — | −5,6 % |
| Prévision ex. 3/2027 — BPA (¥) | 75,54 | — | — |
| Dividende annuel par action (¥) | 60,00 | 60,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.