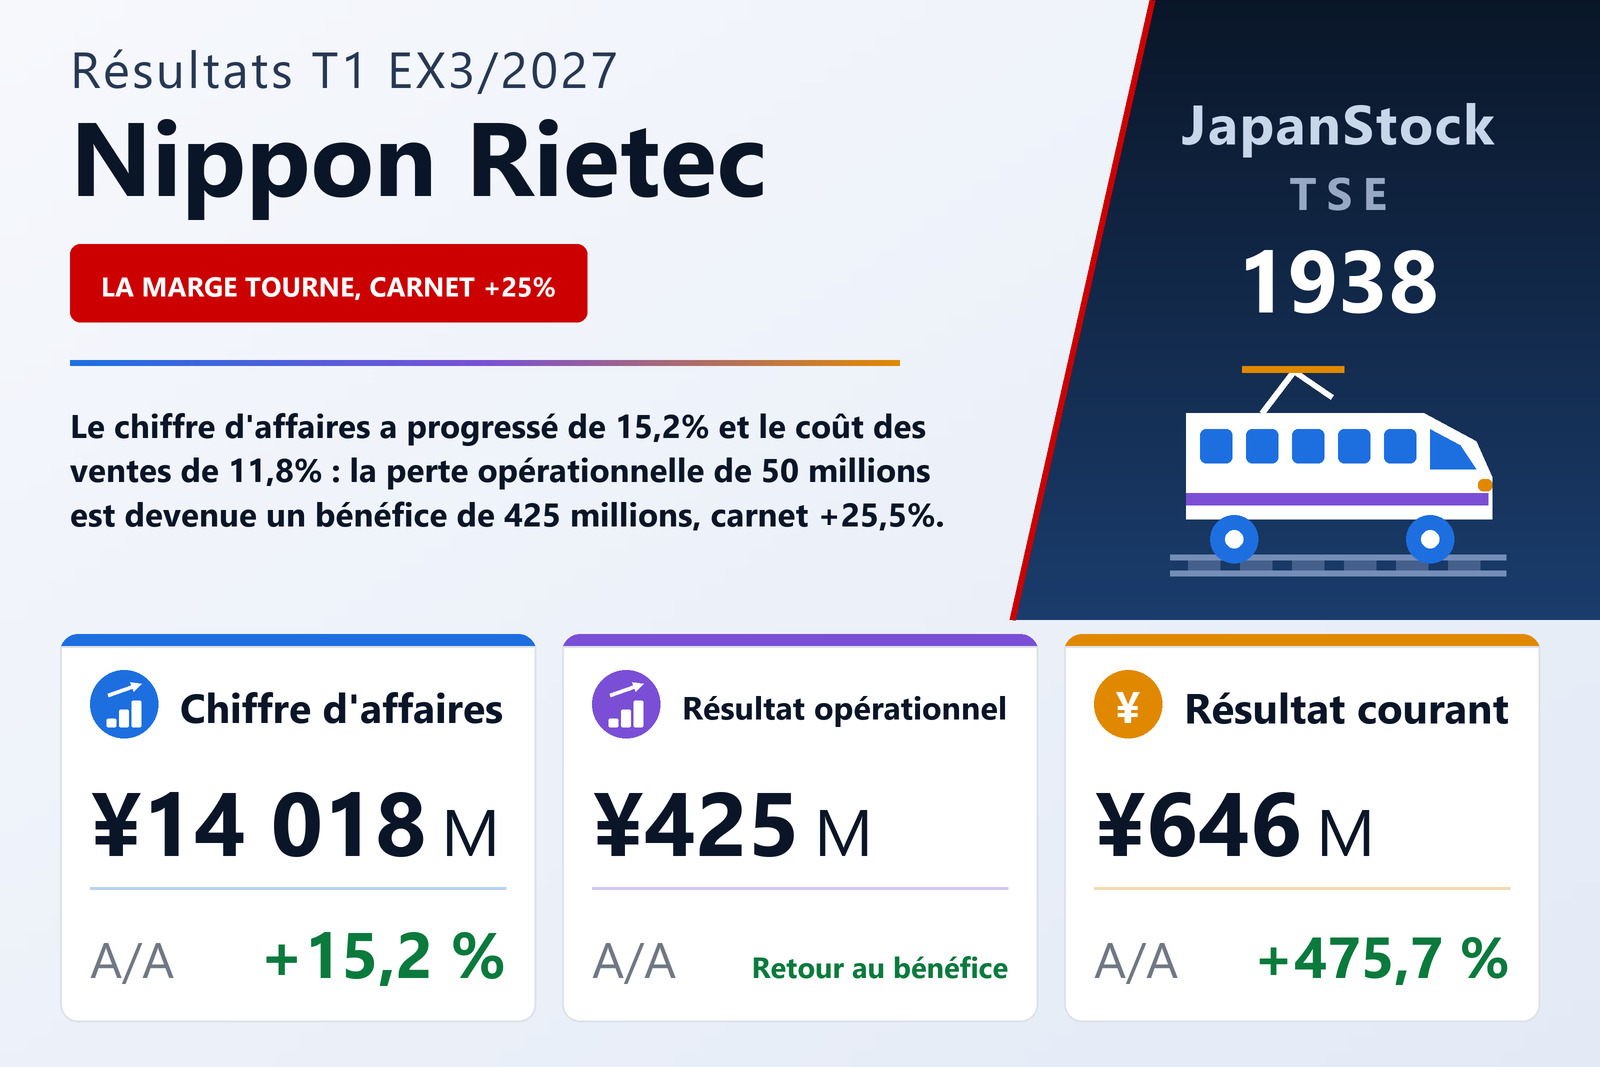
Le chiffre d'affaires a crû de 15,2%, le coût des ventes de 11,8% — et la ligne opérationnelle a franchi le zéro
Nippon Rietec Co., Ltd. (TSE : 1938), l'entreprise de travaux d'installations électriques dont les quatre départements de chantier couvrent les équipements électriques ferroviaires, les équipements routiers, les installations électriques intérieures et extérieures et les lignes aériennes de transport, a publié le 6 août 2026 ses comptes consolidés du premier trimestre, les trois mois du 1er avril au 30 juin 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 15,2% à 14 018 millions de yens, la ligne opérationnelle est passée d'une perte de 50 millions à un bénéfice de 425 millions, le résultat courant a grimpé de 475,7% à 646 millions et le résultat net part du groupe s'est établi à 406 millions contre 18 millions, soit 16,39 yens par action contre 0,74. Le document désigne la Bourse de Tokyo comme place de cotation et n'indique aucun compartiment de marché.
L'arithmétique entre ces lignes fait tout le trimestre. Le coût des ventes a augmenté de 11,8% à 12 176 millions face à une croissance du chiffre d'affaires de 15,2% — un écart d'environ trois points et demi appliqué à une base de coûts supérieure à 12 000 millions. La marge brute a donc progressé de 43,4% à 1 842 millions, presque trois fois plus vite que le chiffre d'affaires, et le taux de marge brute est passé de 10,6% à 13,1%, un gain d'environ 2,6 points. Les frais commerciaux et administratifs n'ont augmenté que de 6,1% à 1 417 millions, bien plus lentement que l'activité, si bien que plus que la totalité de ce gain de marge brute a atteint la ligne opérationnelle : la marge opérationnelle est passée de −0,4% à 3,0%. La société attribue l'amélioration à l'effet volume lui-même, aux négociations tarifaires continues, aux gains de productivité et à la maîtrise des coûts. Aucun élément exceptionnel n'est cité.
Sous la ligne opérationnelle, les dividendes reçus et une charge fiscale plus légère font le reste
Le résultat courant a atteint 646 millions contre 112 millions, en hausse de 475,7%, bien plus que la ligne opérationnelle — parce que, pour une entreprise de cette taille, le compte non opérationnel pèse lourd face au résultat d'exploitation. Les produits non opérationnels se sont élevés à 326 millions contre 263 millions, dont 211 millions de dividendes reçus contre 160 millions et 98 millions de plus-values sur ventes de marchandises contre 91 millions. Les charges non opérationnelles ont atteint 104 millions contre 101 millions, presque entièrement une perte de 84 millions sur participations mises en équivalence (85 millions un an plus tôt) et 7 millions de charges d'intérêts (11 millions). Le solde net non opérationnel de 221 millions équivaut donc à environ la moitié de tout le résultat opérationnel du trimestre : c'est la raison arithmétique pour laquelle la ligne courante a progressé bien plus vite que la ligne opérationnelle.
Plus bas, un produit exceptionnel de 1,6 million sur cession d'immobilisations a remplacé la perte de 9,7 millions sur mise au rebut de l'an dernier, de sorte que le résultat trimestriel avant impôt a bondi de 531,8% à 648 millions contre 102 millions. L'impôt sur les bénéfices s'est établi à 242 millions contre 84 millions, soit un taux effectif de 37,4% contre 82,2% — ce dernier chiffre faussé par une base avant impôt proche de l'équilibre, et non par quoi que ce soit de ce trimestre. Il n'y a pas d'intérêts minoritaires : le résultat trimestriel et le résultat part du groupe sont les mêmes 406 millions, contre 18 millions ; le document lui-même ne publie aucun pourcentage pour cette ligne, la base de l'an dernier étant trop faible pour qu'il signifie grand-chose. Le résultat global n'a progressé que de 68,3% à 463 millions, bien moins que le résultat net, les autres éléments du résultat global tombant à 56 millions contre 257 millions — surtout en raison d'un gain de valorisation sur titres plus faible, 105 millions contre 381 millions.
Les travaux d'installations électriques font 93% du chiffre d'affaires, et le ferroviaire la moitié de cela
Le groupe publie trois secteurs, et l'un d'eux constitue presque toute l'entreprise. Travaux d'installations électriques a enregistré un chiffre d'affaires externe de 13 061 millions, en hausse de 14,1% — 93% du total du groupe — pour un résultat sectoriel de 1 123 millions, en hausse de 55,3%. Activités annexes suit avec 856 millions, en hausse de 36,2%, et un résultat sectoriel de 159 millions contre 43 millions. Location immobilière, à 100 millions, en hausse de 0,5%, a dégagé 16 millions contre 15 millions. Les trois résultats sectoriels totalisent 1 300 millions contre 783 millions un an plus tôt ; un ajustement de −875 millions (−833 millions l'an dernier), presque entièrement des frais de siège non affectés de 891 millions, ramène ce total au résultat opérationnel publié de 425 millions.
À l'intérieur du secteur construction, l'annexe du document distingue quatre départements, aux trajectoires très différentes. Les équipements électriques ferroviaires forment le plus gros, à 6 600 millions, en hausse de 9,2%, un peu plus de la moitié du chiffre d'affaires de construction et la plus faible croissance des trois départements en progression. Les lignes de transport ont crû le plus vite, de 46,1% à 3 530 millions, une hausse de 1 114 millions qui constitue la plus forte contribution individuelle à la croissance du groupe. Les équipements routiers ont progressé de 30,8% à 2 127 millions. À l'inverse, les installations électriques intérieures et extérieures ont chuté de 40,8% à 802 millions — seul département en recul, sans explication fournie. Les quatre réunis atteignent 13 061 millions, en hausse de 14,1%.
Le marché décrit par la société et les commandes qu'elle a remportées
Le tableau que dresse le document est équilibré. Il décrit une économie japonaise en reprise modérée grâce à l'amélioration de l'emploi et des revenus, à la poursuite des hausses de salaires, à une forte demande touristique entrante favorisée par un yen faible et à des investissements d'entreprises soutenus, tout en citant comme facteurs baissiers les relèvements graduels du taux directeur de la Banque du Japon, l'évolution des prix et le risque géopolitique, Moyen-Orient compris. Pour la construction, il juge soutenus les investissements privés consacrés au vieillissement des infrastructures, aux travaux de résilience nationale et au réseau de transport d'électricité comme aux infrastructures énergétiques de nouvelle génération qu'exige une société numérisée et décarbonée, mais indique que l'environnement s'est nettement durci sous l'effet d'une pénurie chronique de main-d'œuvre et de la hausse des coûts salariaux et des matériaux, rendant indispensables les gains de productivité et une discipline de marge appropriée. Le trimestre correspond à la deuxième année du Plan de gestion à moyen terme 2027, premier jalon de la vision de long terme NR Vision 2035, au titre de laquelle la société renforce la rentabilité de ses activités existantes tout en accélérant vers des domaines de croissance comme les centres de données et les infrastructures énergétiques de nouvelle génération.
Le trimestre s'est ouvert sur un report de chantiers de 59 624 millions contre 47 717 millions un an plus tôt, et les commandes ont continué d'affluer : 17 154 millions, en hausse de 18,3%. Les équipements électriques ferroviaires en ont pris 8 716 millions, en hausse de 14,3%, avec notamment le remplacement d'enclenchements de gare ; les lignes de transport 3 619 millions, en hausse de 22,2%, dont la reconstruction de pylônes ; les équipements routiers 3 013 millions, en hausse de 12,9% ; et les installations électriques intérieures et extérieures 1 805 millions, en hausse de 45,3%, grâce à des rénovations électriques du secteur public — le département dont le chiffre d'affaires a le plus reculé affiche donc la croissance de commandes la plus rapide. Le document cite aussi de gros travaux électriques liés aux centres de données parmi les contrats obtenus.
Le carnet de commandes au 30 juin 2026 s'élevait à 63 717 millions, en hausse de 25,5% par rapport à la même date un an plus tôt, soit 12 948 millions de plus. Les lignes de transport en ont fourni 7 386 millions, leur carnet progressant de 72,0% à 17 638 millions ; les équipements électriques ferroviaires conservent le carnet absolu le plus élevé, à 31 200 millions, en hausse de 12,7%, devant les installations intérieures et extérieures à 8 756 millions, en hausse de 19,6%, et les équipements routiers à 6 120 millions, en hausse de 11,0%. Un carnet valant environ quatre fois et demie le chiffre d'affaires d'un seul trimestre est l'indicateur avancé le plus solide du document, et l'essentiel de sa croissance se situe précisément dans l'activité vers laquelle la société dit s'étendre.
Le bilan a reculé de 8 855 millions, presque entièrement via les créances
Le total du bilan a reculé de 8,7% à 92 480 millions contre 101 335 millions au 31 mars 2026, une baisse de 8 855 millions qui tient pour l'essentiel à une seule ligne : les effets et créances sur travaux achevés ont reculé de 11 688 millions à 36 529 millions, les livraisons du quatrième trimestre précédent ayant été encaissées. La trésorerie a augmenté de 985 millions à 9 380 millions et les coûts des chantiers en cours de 848 millions à 1 921 millions, de nouveaux travaux ayant démarré. Le passif a reculé de 7 286 millions à 24 779 millions : dettes de chantier en baisse de 4 176 millions, provision pour primes en baisse de 2 311 millions à 530 millions et impôt à payer en baisse de 1 873 millions à 64 millions, face à de nouveaux emprunts à court terme de 500 millions là où il n'y en avait aucun. Les capitaux propres ont reculé de 1 568 millions à 67 700 millions, les réserves perdant 1 625 millions du fait du dividende de clôture tandis que la réserve de réévaluation des titres gagnait 98 millions. L'actif ayant reculé plus vite que les fonds propres, le ratio de fonds propres est passé de 68,4% à 73,2% ; en l'absence d'intérêts minoritaires, fonds propres et actif net sont un seul et même montant. Les actions émises sont restées à 25 117 717 et l'autodétention à 337 168.
Prévision inchangée — et le premier trimestre n'en représente que 5,8%
Nippon Rietec a laissé intacte la prévision annuelle de l'exercice 3/2027 publiée le 12 mai 2026 : chiffre d'affaires de 75 300 millions (+1,7%), résultat opérationnel de 7 350 millions (+3,3%), résultat courant de 8 360 millions (+6,9%), résultat net part du groupe de 6 140 millions (+10,6%) et un bénéfice de 247,42 yens par action. Le trimestre publié représente 18,6% du chiffre d'affaires prévu mais seulement 5,8% du résultat opérationnel prévu, et le document explique cet écart plutôt que de le laisser en suspens : les coûts fixes, frais commerciaux et administratifs compris, se répartissent à peu près uniformément sur les quatre trimestres, tandis que l'achèvement et la livraison des chantiers se concentrent sur le quatrième, si bien que le chiffre d'affaires comme le résultat penchent saisonnièrement vers la clôture. Lu ainsi, un premier trimestre tout juste revenu en territoire positif est cohérent avec la prévision plutôt que contradictoire.
La prévision de dividende n'a pas davantage été révisée. Aucun dividende n'est dû au titre du premier trimestre et le document ne fixe aucune date de mise en paiement ; la société prévoit 47,00 yens au semestre et 50,00 yens à la clôture, soit 97,00 yens sur l'année contre 82,00 yens versés au titre de l'exercice 3/2026, entièrement sous forme d'un versement unique de clôture. Cela représente une hausse de 18,3% et une distribution d'environ 39% des 247,42 yens de bénéfice par action prévus. Le document ajoute que ces comptes consolidés trimestriels ne font l'objet d'aucun examen limité par un commissaire aux comptes ou un cabinet d'audit, et qu'ils ne sont accompagnés ni de document explicatif complémentaire ni de réunion de présentation.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 14 018 | 12 173 | +15,2 % |
| Bénéfice brut (millions de ¥) | 1 842 | 1 284 | +43,4 % |
| Marge brute | 13,1 % | 10,6 % | +2,6 pt |
| Frais commerciaux et administratifs (millions de ¥) | 1 417 | 1 335 | +6,1 % |
| Résultat opérationnel (millions de ¥) | 425 | −50 | de perte à bénéfice |
| Résultat courant (millions de ¥) | 646 | 112 | +475,7 % |
| Résultat net part du groupe (millions de ¥) | 406 | 18 | +2 128,3 % |
| BPA (¥) | 16,39 | 0,74 | +2 114,9 % |
| Commandes reçues (millions de ¥) | 17 154 | 14 495 | +18,3 % |
| Carnet de commandes (millions de ¥) | 63 717 | 50 768 | +25,5 % |
| Travaux d'installations électriques — chiffre d'affaires (millions de ¥) | 13 061 | 11 444 | +14,1 % |
| Travaux d'installations électriques — résultat sectoriel (millions de ¥) | 1 123 | 723 | +55,3 % |
| Activités annexes — chiffre d'affaires (millions de ¥) | 856 | 628 | +36,2 % |
| Activités annexes — résultat sectoriel (millions de ¥) | 159 | 43 | +270,6 % |
| Location immobilière — chiffre d'affaires (millions de ¥) | 100 | 100 | +0,5 % |
| Location immobilière — résultat sectoriel (millions de ¥) | 16 | 15 | +4,6 % |
| Total de l'actif (millions de ¥) | 92 480 | 101 335 | −8,7 % |
| Actif net (millions de ¥) | 67 700 | 69 269 | −2,3 % |
| Ratio de fonds propres | 73,2 % | 68,4 % | +4,8 pt |
| Prévision ex. 3/2027 — chiffre d'affaires (millions de ¥) | 75 300 | — | +1,7 % |
| Prévision ex. 3/2027 — résultat opérationnel (millions de ¥) | 7 350 | — | +3,3 % |
| Prévision ex. 3/2027 — résultat courant (millions de ¥) | 8 360 | — | +6,9 % |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 6 140 | — | +10,6 % |
| Prévision ex. 3/2027 — BPA (¥) | 247,42 | — | — |
| Dividende annuel par action (¥) | 97,00 | 82,00 | +18,3 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.