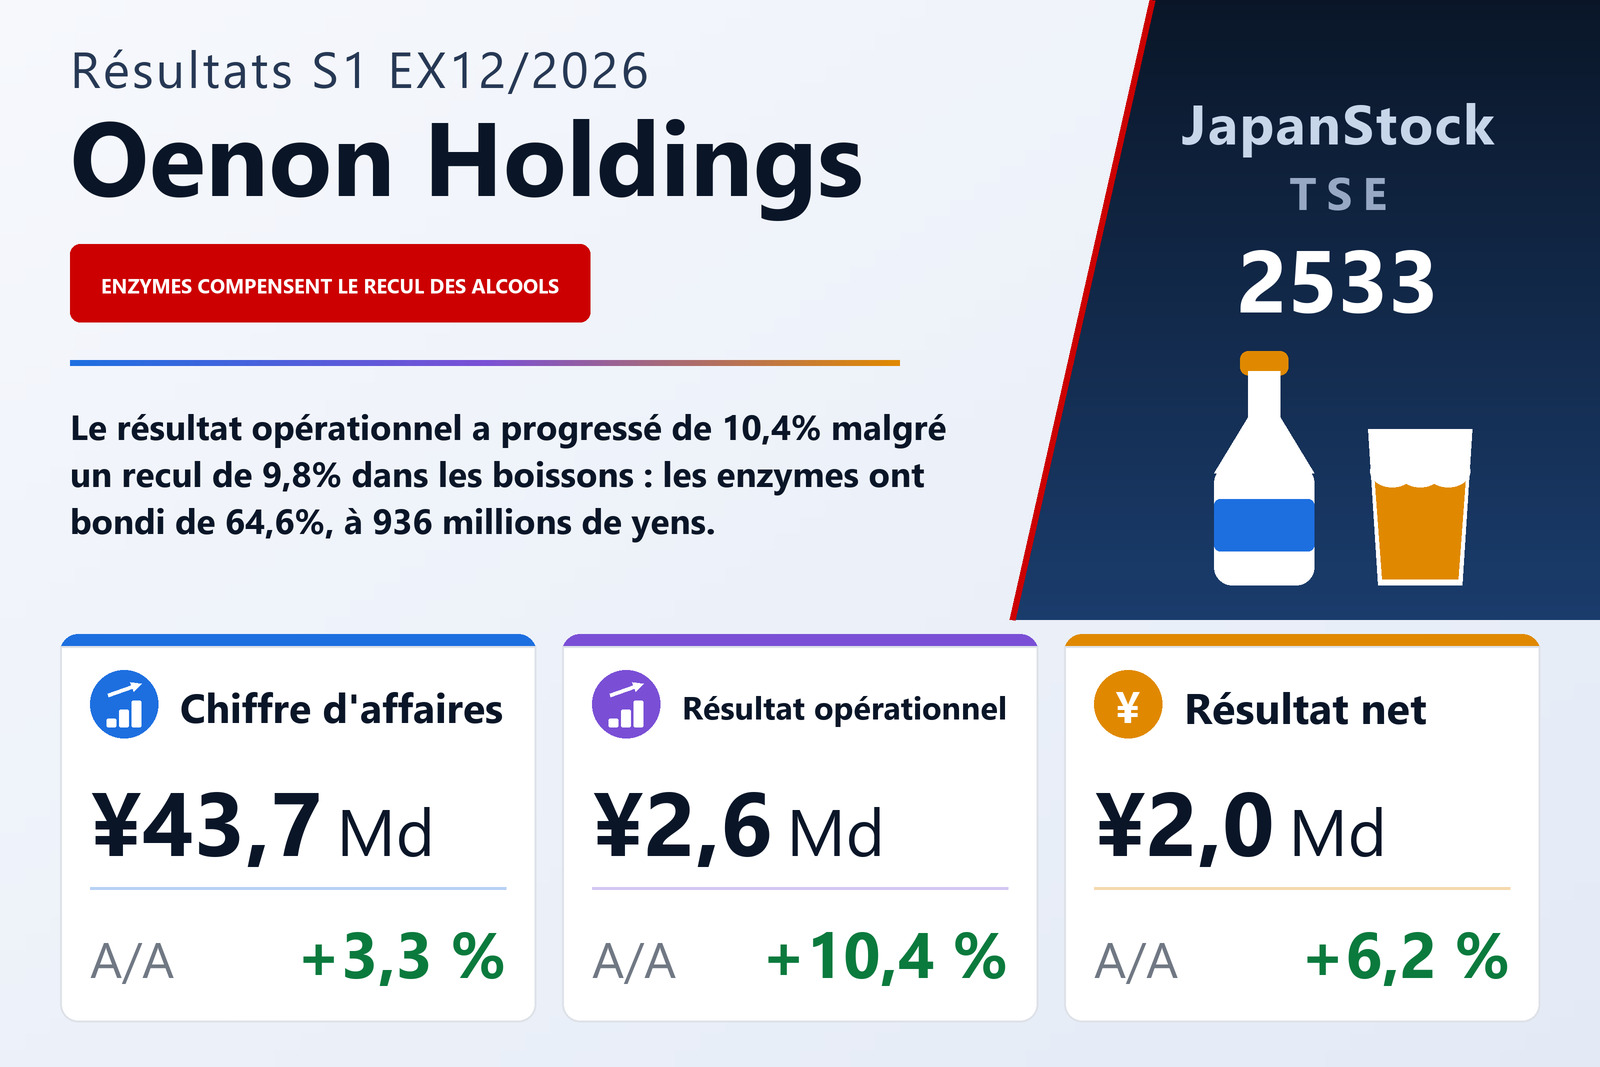
Un chiffre d'affaires en hausse de 3,3%, un résultat en hausse de 10,4% : deux moteurs différents
Oenon Holdings, Inc. (TSE : 2533), le groupe japonais qui produit du shochu, du chuhai, du saké, du saké synthétique, du mirin et des spiritueux occidentaux, fournit de l'alcool à usage alimentaire et industriel et exploite en parallèle des activités d'enzymes et de produits pharmaceutiques ainsi qu'un pôle immobilier, a publié le 6 août 2026 ses comptes consolidés du premier semestre, les six mois du 1er janvier au 30 juin 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 3,3% à 43 673 millions de yens, le résultat opérationnel de 10,4% à 2 557 millions, le résultat courant de 10,5% à 2 650 millions et le résultat net part du groupe de 6,2% à 1 970 millions, soit 35,06 yens par action contre 32,57. Le document indique comme place de cotation la Bourse de Tokyo et ne mentionne aucun segment de marché.
L'arithmétique du groupe est étroite, mais favorable. Le coût des ventes a augmenté de 2,7% à 35 496 millions face à une croissance du chiffre d'affaires de 3,3%, si bien que le bénéfice brut a progressé plus vite que l'un et l'autre, de 6,0% à 8 177 millions, et que la marge brute est passée de 18,3% à 18,7%. Les frais commerciaux, généraux et administratifs ont augmenté de 4,1% à 5 620 millions — plus vite que le chiffre d'affaires, mais moins vite que le bénéfice brut —, laissant le résultat opérationnel en hausse de 10,4% et la marge opérationnelle à 5,9% contre 5,5%. Vu du groupe, le semestre ressemble à une amélioration mesurée et ordonnée. L'annexe sectorielle dit autre chose.
Les boissons alcoolisées ont vendu davantage et gagné moins
Le métier des boissons représente 92% du chiffre d'affaires du groupe, et il a crû : les ventes du secteur à des clients externes se sont élevées à 39 997 millions, en hausse de 2,4%. Le résultat sectoriel a fait l'inverse, en baisse de 9,8% à 1 219 millions. La société publie son propre pont pour ce recul de 132 millions, et il est d'une rare précision : la hausse des volumes a apporté 110 millions de bénéfice brut et la hausse des prix de vente 250 millions de plus, mais le renchérissement des matières premières en a retiré 380 millions et les frais de personnel et autres charges commerciales 150 millions supplémentaires, le mix produits en rendant 38 millions. Autrement dit, les hausses de prix ont récupéré environ les deux tiers de l'inflation des matières premières et rien de l'inflation de coûts située en dessous.
Sous le total du secteur, les lignes de produits ont bougé ensemble plutôt qu'en ordre dispersé. Le shochu, la plus importante, a progressé de 1,2% à 17 387 millions : en son sein, le shochu de type kourui a reculé de 0,4% à 5 895 millions tandis que le type otsurui progressait de 2,1% à 11 492 millions. Le chuhai et les autres produits prêts à boire ont progressé de 3,3% à 9 741 millions, le saké de 2,4% à 1 748 millions, le saké synthétique de 2,5% à 861 millions et l'alcool vendu comme matière première de 0,7% à 6 933 millions ; seul le mirin a reculé, de 3,4% à 163 millions. Les spiritueux occidentaux ont été la ligne la plus dynamique, à 2 778 millions, en hausse de 11,6%. La société attribue la progression du shochu au fait que ses gammes assemblées « Sugomugi » et « Sugoimo » et sa gamme authentique « Hakata no Hana » ont compensé le recul des volumes de marques de distributeur ; celle des produits prêts à boire aux marques de distributeur et à son chuhai « NIPPON PREMIUM » aux ingrédients régionaux ; et celle des spiritueux occidentaux aux concentrés pour chuhai et à son whisky « Kokun », les spiritueux occidentaux destinés à la transformation reculant. Au sein de la ligne alcool, l'alcool de bouche est resté ferme et l'alcool industriel a reculé. Le décor qu'elle décrit pour la catégorie est une population en déclin et vieillissante, moins d'occasions de consommation et des consommateurs plus économes : selon ses propres termes, une concurrence toujours plus vive.
Toute la croissance du semestre a eu lieu au premier trimestre
Les documents complémentaires de la société découpent le semestre par trimestre, et le second inverse le premier. D'avril à juin 2026, le chiffre d'affaires a reculé de 1,9% à 22 406 millions, le bénéfice brut de 6,5% à 4 177 millions alors que les frais commerciaux continuaient d'augmenter, et le résultat opérationnel a chuté de 20,4% à 1 289 millions, le résultat courant de 20,5% à 1 337 millions et le résultat net part du groupe de 21,9% à 1 030 millions, soit 18,37 yens par action contre 23,15. Le pôle boissons a porté ce renversement presque à lui seul : ses ventes du deuxième trimestre ont reculé de 2,7% à 20 589 millions et son résultat de 47,6% à 583 millions. Chaque chiffre publié pour le semestre est donc un chiffre du premier trimestre dilué par un deuxième plus faible, et le document ne commente pas le trimestre séparément.
Les enzymes, 6,8% du chiffre d'affaires et la totalité de la croissance du résultat
Le pôle enzymes et produits pharmaceutiques a publié un chiffre d'affaires de 2 966 millions, en hausse de 17,8%, et un résultat sectoriel de 936 millions, en hausse de 64,6%, que la société attribue à la vigueur des ventes d'enzymes à l'étranger et à la fermentation sous contrat. Cela représente 367 millions de résultat supplémentaire pour une activité qui pèse 6,8% du chiffre d'affaires du groupe, face au recul de 132 millions du pôle boissons : la hausse de 240 millions du résultat opérationnel du groupe est donc plus qu'expliquée par la petite activité, la grande venant en déduction. L'immobilier est resté stable et très rentable : chiffre d'affaires de 665 millions, en hausse de 0,7%, résultat de 396 millions, en hausse de 1,7%, une marge proche de 60% qui transforme 1,5% du chiffre d'affaires du groupe en quelque 15% de son résultat opérationnel. Les activités restantes d'entreposage et de manutention, présentées en Autres, ont apporté 43 millions de chiffre d'affaires et 5 millions de résultat. Les chiffres d'affaires sectoriels correspondent aux ventes à des clients externes et s'additionnent au chiffre d'affaires du groupe à l'arrondi près introduit par la troncature au million dans le document.
Sous la ligne opérationnelle, et un bilan qui a rétréci
Des produits hors exploitation de 207 millions face à des charges de 114 millions — les premiers soutenus par des subventions, les secondes incluant 76 millions d'intérêts — ont porté le résultat courant un peu plus vite que le résultat opérationnel, à 2 650 millions, en hausse de 10,5%. En dessous, c'est l'exercice précédent qui était le plus fort : les produits exceptionnels sont tombés à 89 millions contre 120 millions, les plus-values de cession d'immobilisations ayant été divisées par deux à 69 millions, et les charges exceptionnelles sont montées à 33 millions contre 23 millions. Le résultat semestriel avant impôts s'est établi à 2 706 millions, en hausse de 8,4%, l'impôt à 728 millions et le résultat semestriel à 1 978 millions ; les intérêts minoritaires ont pris 7 millions cette année contre une perte de 3 millions l'an dernier, si bien que le résultat net part du groupe n'a progressé que de 6,2% là où le résultat opérationnel gagnait 10,4%. Le résultat global s'est élevé à 2 209 millions, en hausse de 20,0%, porté par 329 millions de plus-values latentes sur titres.
Le total du bilan a reculé de 3 420 millions à 55 815 millions par rapport au 31 décembre 2025, les créances clients baissant de 5 037 millions à 14 690 millions du fait de la saisonnalité de l'activité et les stocks augmentant de 1 829 millions à 10 251 millions. Le passif a baissé davantage, de 4 684 millions à 27 575 millions : la seule taxe sur les alcools restant à payer a reculé de 3 728 millions à 5 045 millions et les autres dettes d'exploitation de 1 305 millions, tandis que les emprunts à court terme progressaient de 2 500 millions à 4 450 millions. Les capitaux propres ont augmenté de 1 264 millions à 28 240 millions grâce aux résultats mis en réserve. Le ratio de fonds propres est donc passé de 44,2% à 49,2% : un bond de cinq points produit surtout par la contraction du bilan, non par des capitaux nouveaux, et dont on peut attendre qu'il se dénoue en partie lorsque les passifs saisonniers se reconstitueront.
Le flux de trésorerie d'exploitation s'est amélioré de 412 millions et reste faible
Le flux de trésorerie d'exploitation a été un encaissement de 35 millions contre un décaissement de 377 millions un an plus tôt, soit une amélioration de 412 millions. La composition explique la modestie du chiffre : la baisse de 5 037 millions des créances et les 2 706 millions de résultat avant impôts ont été largement absorbés par la réduction de 3 728 millions de la taxe sur les alcools à payer et par les 1 829 millions de constitution de stocks. Le flux d'investissement a été un décaissement de 1 109 millions, principalement 1 110 millions consacrés aux immobilisations, pour des investissements du semestre de 525 millions contre 451 millions. Le financement a apporté 1 021 millions : la hausse de 2 500 millions des emprunts à court terme a financé 626 millions de dividendes, 316 millions de rachats d'actions et 300 millions de remboursement de dette à long terme. La trésorerie et les équivalents de trésorerie s'élevaient en fin de semestre à 826 millions, en baisse de 53 millions par rapport à la clôture annuelle. En vertu d'une décision du conseil d'administration du 12 mai 2026, la société a racheté 649 300 de ses propres actions au cours du semestre, portant les actions propres à 3 151 millions.
Prévision intacte — et elle implique un second semestre bien plus faible
Oenon a laissé inchangée la prévision annuelle pour l'exercice 12/2026 publiée le 10 février 2026 : chiffre d'affaires de 89 000 millions (+1,6%), résultat opérationnel de 3 950 millions (−4,5%), résultat courant de 4 000 millions (−6,8%) et résultat net part du groupe de 2 900 millions (−6,5%), soit un bénéfice par action de 51,47 yens. Lue face au semestre qui vient d'être publié, cette prévision est exigeante dans un sens et peu exigeante dans l'autre. Elle place 49,1% du chiffre d'affaires annuel prévu au premier semestre, mais 64,7% du résultat opérationnel prévu, ce qui laisse un second semestre implicite d'environ 1 393 millions de résultat opérationnel, contre 1 820 millions gagnés au second semestre 2025. Le document n'explique pas ce recul implicite ; il se borne à indiquer que la prévision n'est pas révisée.
Le détail sectoriel de la prévision va dans le même sens que le semestre. Le résultat annuel des boissons est attendu à 1 900 millions contre 2 555 millions en 2025, soit une baisse de 25,7%, tandis que celui des enzymes et produits pharmaceutiques est attendu à 1 270 millions contre 807 millions, en hausse de 57,3% : la même répartition des rôles que celle du premier semestre, accentuée. Sur le chiffre d'affaires, le plan prévoit une progression de 0,8% à 82 240 millions pour les boissons et de 14,9% à 5 335 millions pour les enzymes. La prévision de dividende est elle aussi restée inchangée, à 12,00 yens par action pour l'exercice contre 11,00, en hausse de 9,1%, versés intégralement en fin d'exercice sans acompte ; aucune date de mise en paiement n'est indiquée. Cela représente une distribution d'environ 23% des 51,47 yens de bénéfice par action prévus.
| Indicateur | S1 ex. 12/2026 | S1 ex. 12/2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 43 673 | 42 268 | +3,3 % |
| Coût des ventes (millions de ¥) | 35 496 | 34 553 | +2,7 % |
| Bénéfice brut (millions de ¥) | 8 177 | 7 714 | +6,0 % |
| Marge brute | 18,7 % | 18,3 % | +0,4 pt |
| Frais commerciaux et administratifs (millions de ¥) | 5 620 | 5 397 | +4,1 % |
| Résultat opérationnel (millions de ¥) | 2 557 | 2 316 | +10,4 % |
| Marge opérationnelle | 5,9 % | 5,5 % | +0,4 pt |
| Résultat courant (millions de ¥) | 2 650 | 2 398 | +10,5 % |
| Résultat net part du groupe (millions de ¥) | 1 970 | 1 855 | +6,2 % |
| BPA (¥) | 35,06 | 32,57 | +7,6 % |
| Résultat global (millions de ¥) | 2 209 | 1 841 | +20,0 % |
| Boissons alcoolisées — chiffre d'affaires (millions de ¥) | 39 997 | 39 044 | +2,4 % |
| Boissons alcoolisées — résultat sectoriel (millions de ¥) | 1 219 | 1 352 | −9,8 % |
| Enzymes et produits pharmaceutiques — chiffre d'affaires (millions de ¥) | 2 966 | 2 517 | +17,8 % |
| Enzymes et produits pharmaceutiques — résultat sectoriel (millions de ¥) | 936 | 568 | +64,6 % |
| Immobilier — chiffre d'affaires (millions de ¥) | 665 | 660 | +0,7 % |
| Immobilier — résultat sectoriel (millions de ¥) | 396 | 389 | +1,7 % |
| Autres — chiffre d'affaires (millions de ¥) | 43 | 44 | −2,1 % |
| Autres — résultat sectoriel (millions de ¥) | 5 | 6 | −16,7 % |
| Total de l'actif (millions de ¥) | 55 815 | 59 235 | −5,8 % |
| Actif net (millions de ¥) | 28 240 | 26 976 | +4,7 % |
| Ratio de fonds propres | 49,2 % | 44,2 % | +5,0 pt |
| Investissements (millions de ¥) | 525 | 451 | +16,6 % |
| Prévision ex. 12/2026 — chiffre d'affaires (millions de ¥) | 89 000 | — | +1,6 % |
| Prévision ex. 12/2026 — résultat opérationnel (millions de ¥) | 3 950 | — | −4,5 % |
| Prévision ex. 12/2026 — résultat courant (millions de ¥) | 4 000 | — | −6,8 % |
| Prévision ex. 12/2026 — résultat net (millions de ¥) | 2 900 | — | −6,5 % |
| Prévision ex. 12/2026 — BPA (¥) | 51,47 | — | — |
| Dividende annuel par action (¥) | 12,00 | 11,00 | +9,1 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.