Chiffre d'affaires en hausse de 15,3%, résultat opérationnel de 75,8% : l'écart tient surtout aux frais
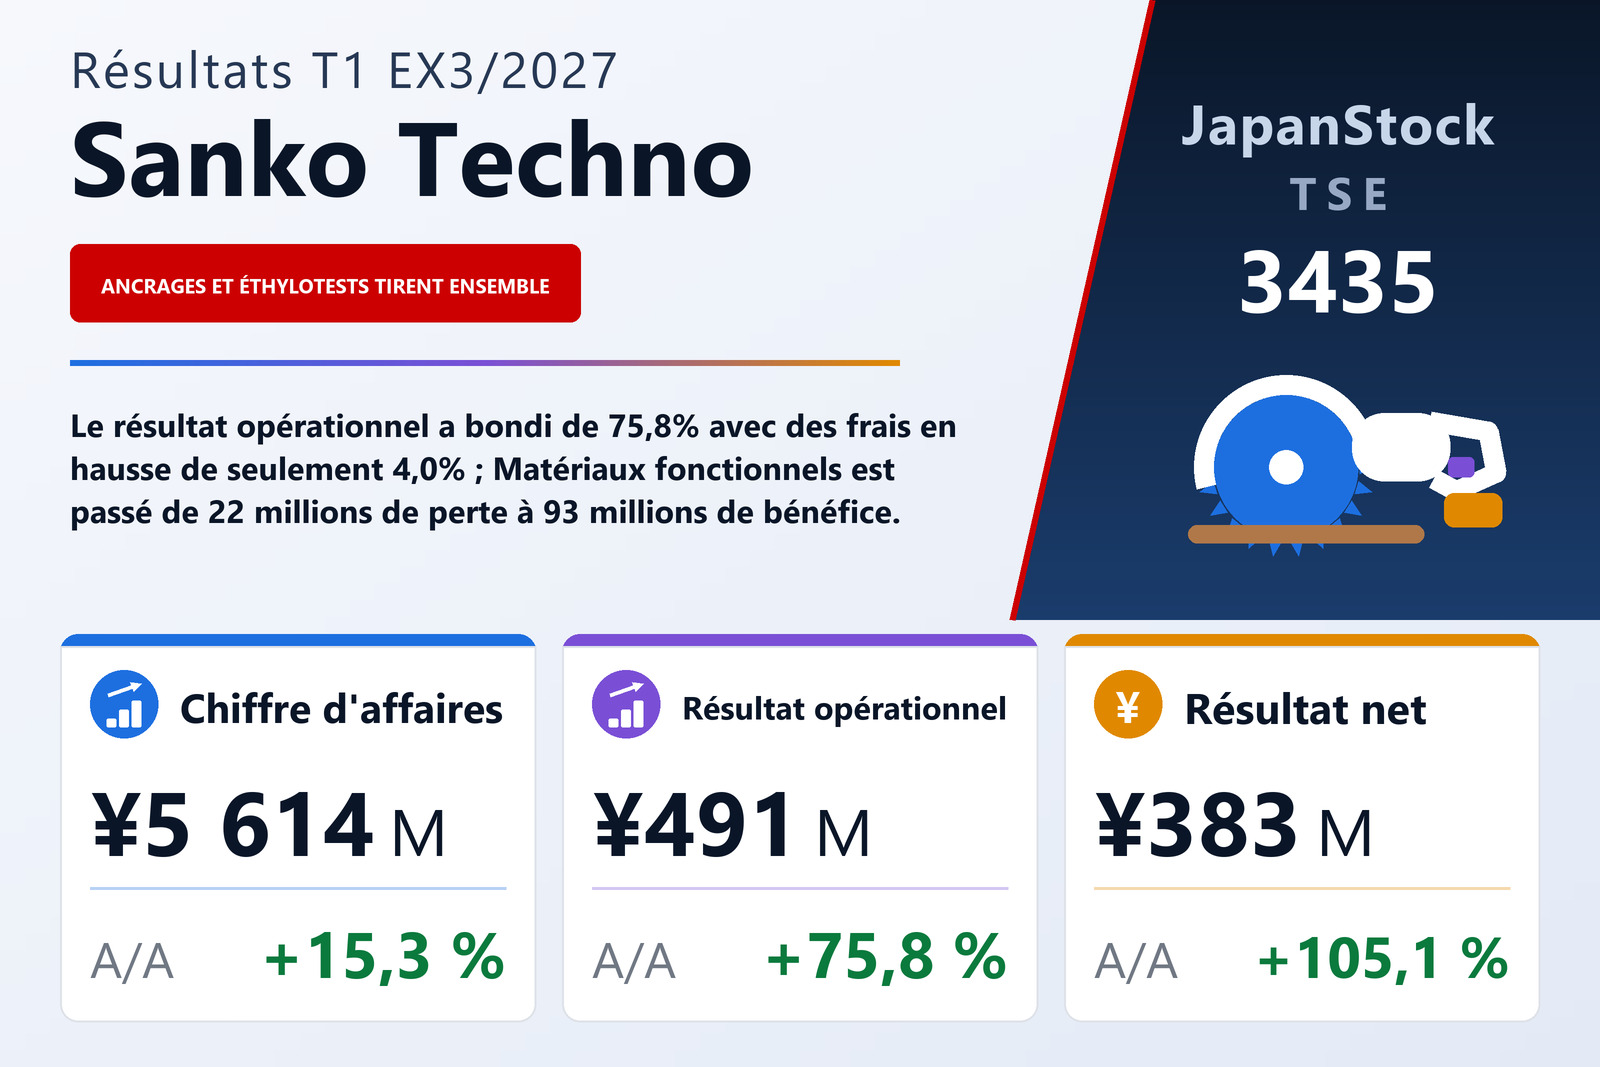
Sanko Techno Co., Ltd. (TSE : 3435), le groupe de quincaillerie de fixation et de matériaux fonctionnels dont le produit phare est l'ancrage posé après coup, utilisé pour fixer des éléments dans du béton déjà durci, a publié le 6 août 2026 ses comptes consolidés du premier trimestre, les trois mois du 1er avril au 30 juin 2026, en normes comptables japonaises. Le chiffre d'affaires a progressé de 15,3% à 5 614 millions de yens, le résultat opérationnel de 75,8% à 491 millions, le résultat courant de 86,8% à 521 millions et le résultat net part du groupe de 105,1% à 383 millions, soit 48,41 yens par action contre 23,63. Le document désigne la Bourse de Tokyo comme place de cotation.
Le passage d'une hausse de 15,3% du chiffre d'affaires à une hausse de 75,8% du résultat opérationnel relève de l'arithmétique, et elle mérite d'être posée car elle constitue l'essentiel du trimestre. Le coût des ventes a augmenté de 14,2% à 3 885 millions, un peu moins vite que les ventes, si bien que la marge brute en valeur a progressé de 17,7% à 1 728 millions et que le taux de marge brute est passé de 30,16% à 30,79%, un gain de 0,63 point. Le mouvement le plus important se situe en dessous : les frais commerciaux et administratifs n'ont augmenté que de 4,0% à 1 237 millions, moins du tiers du rythme des ventes, et leur poids est tombé de 24,43% à 22,04%. Les deux écarts réunis ont porté la marge opérationnelle de 5,74% à 8,75%, et environ quatre cinquièmes de ce gain de trois points viennent de la ligne de frais, non des prix.
Un gain sur société en participation porte la ligne courante au-delà de la ligne opérationnelle
Le résultat courant a progressé de 86,8% à 521 millions, onze points de pourcentage plus vite que la ligne opérationnelle, et un seul poste explique presque tout ce supplément. Les produits hors exploitation ont augmenté de 82,6%, à 68 millions contre 37 millions, grâce à un gain de 39 millions tiré d'une société en participation, nul un an plus tôt ; en sens inverse, le gain de change de 9 millions du trimestre de l'an dernier ne s'est pas reproduit et une petite perte de change de 0,5 million a pris sa place. Les charges hors exploitation sont restées stables, à 38 millions contre 37 millions, les intérêts payés passant à 10 millions contre 7 millions et les escomptes sur ventes revenant à 25 millions contre 26 millions. Sans ce gain, le résultat courant aurait progressé au rythme de la ligne opérationnelle, soit environ 72,8%.
En dessous, le trimestre n'est fait que de petits postes. Les produits exceptionnels se sont élevés à 1,8 million — 1,7 million de cessions de titres et 0,1 million de cessions d'immobilisations — face à des charges exceptionnelles de 0,5 million liées à des mises au rebut, si bien que le résultat avant impôts, 522 millions, a progressé de 86,3%. L'impôt, 138 millions, a augmenté de 53,5%, bien moins que le résultat avant impôts, et le taux effectif implicite est tombé de 32,2% à 26,5%. Ce taux est une estimation et non un calcul : le document indique appliquer le traitement trimestriel particulier consistant à estimer le taux effectif de l'exercice complet et à l'appliquer au résultat trimestriel avant impôts. Le résultat du trimestre s'est établi à 384 millions, dont 0,9 million revenant aux intérêts minoritaires contre 3 millions un an plus tôt, laissant 383 millions part du groupe.
Le résultat global s'est élevé à 398 millions contre 23 millions, un facteur dix-sept qu'aucune ligne de résultat située en dessous n'approche. La raison tient aux autres éléments du résultat global, passés de −167 millions à +14 millions : les plus-values latentes sur titres disponibles à la vente sont passées de −41 millions à +70 millions, tandis que l'écart de conversion est resté négatif mais s'est resserré, de −126 millions à −56 millions. Ce retournement est comptable et non opérationnel, ce qui explique que le résultat global ait bougé bien plus que le bénéfice.
Les ancrages ont absorbé une hausse de prix ; les éthylotests ont retourné le plus petit secteur
Fixation, le plus grand des deux secteurs avec 77% du chiffre d'affaires externe, a progressé de 12,0% à 4 330 millions, pour un résultat sectoriel en hausse de 22,5% à 643 millions. Le document détaille produit par produit : les ancrages posés après coup, qu'il présente comme le produit phare de la société, sont restés fermes bien qu'une révision tarifaire soit entrée en vigueur en juin 2026 ; l'outillage électro-hydraulique s'est maintenu au niveau de l'an dernier ; et les travaux achevés ont reculé. La révision tarifaire est la plus lourde de conséquences des trois, car une hausse de prix absorbée par la demande se répercute directement sur la marge — et un résultat sectoriel qui croît presque deux fois plus vite que son chiffre d'affaires, c'est exactement cela.
Matériaux fonctionnels est le plus petit secteur et a fait le plus spectaculaire : le chiffre d'affaires a progressé de 27,6% à 1 283 millions et le secteur est passé d'une perte sectorielle de 22 millions à un bénéfice sectoriel de 93 millions. Le document l'attribue aux éthylotests, portés par les systèmes automatisés d'appel des conducteurs, qu'il décrit comme solides et supérieurs à l'an dernier ; les équipements d'emballage et de logistique ont également progressé, les substrats électroniques sont restés stables et les plaques de composite verre-résine ont reculé. En valeur absolue, les deux secteurs ont contribué presque à parts égales au trimestre : Fixation a apporté 118 millions de résultat sectoriel supplémentaire et Matériaux fonctionnels 115 millions, bien que l'un ait crû de 22,5% et l'autre soit passé de la perte au bénéfice. Ces chiffres d'affaires sectoriels sont les ventes aux clients externes ; les ventes et transferts intersecteurs, 45 millions, sont éliminés en consolidation. Les frais de siège non affectés, qui ne sont imputés à aucun des deux, ont augmenté de 9,5% à 252 millions, et l'ajustement total entre 736 millions de résultat sectoriel et 491 millions de résultat opérationnel publié s'est élevé à −245 millions.
Le bilan s'est contracté, et c'est pour cela que le ratio de fonds propres monte
Le total du bilan a reculé de 2,5% à 28 024 millions contre 28 752 millions au 31 mars 2026, soit 727 millions de moins. L'actif circulant a fait la totalité du mouvement, en baisse de 4,3% à 16 829 millions : les effets et comptes clients et les actifs sur contrats ont reculé de 980 millions à 3 469 millions, tandis que la trésorerie et les dépôts progressaient de 254 millions à 5 053 millions — c'est-à-dire un encaissement qui transforme des créances en trésorerie, et non un changement de taille de l'activité. L'actif immobilisé est resté quasi inchangé, en hausse de 0,2% à 11 195 millions.
Le passif a reculé plus vite que l'actif, de 9,4% à 7 621 millions. Le passif courant a baissé de 10,0% à 3 980 millions, l'impôt à payer revenant à 158 millions contre 362 millions et la provision pour primes montant à 303 millions contre 163 millions ; le passif non courant a reculé de 8,8% à 3 641 millions, essentiellement parce que les emprunts à long terme ont été ramenés à 2 184 millions contre 2 525 millions. En ajoutant les obligations aux emprunts courants et non courants, la dette financière ressort à 3 527 millions contre 3 952 millions, en baisse de 10,8% en un seul trimestre. L'actif net a progressé de 0,3% à 20 403 millions : les réserves n'ont augmenté que de 50 millions, les 383 millions de résultat du trimestre ayant été presque entièrement absorbés par le dividende de clôture de l'exercice 3/2026, de 42,00 yens par action, versé pendant la période. Le passif baissant et les fonds propres montant, le ratio de fonds propres est passé de 69,4% à 71,4%. Aucun tableau de flux de trésorerie trimestriel n'a été établi ; le document indique des dotations aux amortissements de 93 millions et un amortissement d'écart d'acquisition de 4 millions, tous deux proches de l'an dernier.
La prévision annuelle est en baisse, et le premier trimestre fait déjà presque tout le semestre
Sanko Techno a laissé ses deux prévisions inchangées par rapport à celles publiées le 13 mai 2026. Pour le premier semestre, elle vise un chiffre d'affaires de 11 000 millions (+7,1%), un résultat opérationnel de 700 millions (−6,2%), un résultat courant de 700 millions (−15,2%) et un résultat net de 500 millions (−10,9%), soit 63,18 yens par action. Pour l'exercice clos le 31 mars 2027, elle vise un chiffre d'affaires de 24 000 millions (+10,3%), un résultat opérationnel de 1 770 millions (−1,3%), un résultat courant de 1 780 millions (−4,1%) et un résultat net part du groupe de 1 250 millions (−21,5%), soit 157,94 yens par action.
Rapporté à ces chiffres, le trimestre publié présente une forme inhabituelle. Les 5 614 millions de chiffre d'affaires du premier trimestre représentent 51,0% du semestre prévu et 23,4% de l'exercice prévu, soit à peu près un trimestre normal. Mais les 491 millions de résultat opérationnel représentent 70,2% du semestre prévu et 27,7% de l'exercice, et les 383 millions de résultat net 76,6% du semestre prévu. Prise au pied de la lettre, la prévision implique un résultat opérationnel d'environ 208 millions sur le trimestre juillet-septembre, contre les 491 millions qui viennent d'être enregistrés, et d'environ 1 070 millions sur tout le second semestre. Le document ne révise pas la prévision et n'explique pas l'écart ; son seul commentaire est que les chiffres du 13 mai sont inchangés.
Deux traits de la prévision annuelle méritent d'être distingués. Le chiffre d'affaires est attendu en hausse de 10,3% alors que toutes les lignes de résultat sont attendues en baisse : la société anticipe donc un exercice où elle croît et gagne moins, l'inverse du trimestre qu'elle vient de publier, et le document n'en donne aucune raison. Et le recul attendu s'accentue à mesure que l'on descend le compte de résultat, de −1,3% sur la ligne opérationnelle à −4,1% sur la ligne courante et −21,5% sur la ligne nette. Les 17 points d'écart entre les baisses courante et nette se situent sous la ligne courante, dans l'impôt ou dans des éléments non récurrents, et le document ne les identifie pas.
Dividende porté à 46,00 yens, versé intégralement en fin d'exercice
La prévision de dividende est également restée inchangée. Sanko Techno prévoit de verser 46,00 yens par action au titre de l'exercice 3/2027 contre 42,00 yens au titre de l'exercice 3/2026, en hausse de 9,5%, et — comme l'an dernier — la totalité en fin d'exercice, rien au semestre : le dividende du deuxième trimestre est prévu à 0,00 yen et aucune date de mise en paiement n'est indiquée dans ce document. Rapporté au bénéfice prévu de 157,94 yens par action, cela représente un taux de distribution d'environ 29%.
La partie formelle du document est sans relief, ce qui vaut d'être noté. Il n'y a eu aucun changement de périmètre de consolidation, aucun changement de méthode comptable, aucun changement d'estimation et aucun retraitement ; le seul traitement particulier appliqué est le taux d'impôt effectif annuel estimé évoqué plus haut. Le nombre d'actions émises est resté de 8 745 408 et l'autodétention a augmenté de 96 titres à 831 039, laissant une moyenne de 7 914 369 actions sur le trimestre contre 7 907 565 un an plus tôt. Les comptes trimestriels n'ont pas fait l'objet d'un examen limité par un commissaire aux comptes ou un cabinet d'audit, et la société n'a préparé aucun support complémentaire ni tenu de réunion de présentation. Elle réaffirme son plan à moyen terme, 'S.T.G Vision2026', lancé sur l'exercice 3/2025 et qui s'achève sur l'exercice 3/2027, dont les axes sont le développement des ressources humaines, l'optimisation d'ensemble et la création de nouvelles activités. Sa description du marché de la construction est celle d'une pénurie de main-d'œuvre née de la réglementation des heures supplémentaires de 2024, qui se traduit par des retards de chantier, et de prix de l'acier qui repartent à la hausse après un plateau élevé, face à une demande soutenue par les travaux d'infrastructure.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 5 614 | 4 871 | +15,3 % |
| Bénéfice brut (millions de ¥) | 1 728 | 1 469 | +17,7 % |
| Marge brute | 30,79 % | 30,16 % | +0,63 pt |
| Frais commerciaux et administratifs (millions de ¥) | 1 237 | 1 189 | +4,0 % |
| Résultat opérationnel (millions de ¥) | 491 | 279 | +75,8 % |
| Marge opérationnelle | 8,75 % | 5,74 % | +3,01 pt |
| Résultat courant (millions de ¥) | 521 | 279 | +86,8 % |
| Résultat net part du groupe (millions de ¥) | 383 | 186 | +105,1 % |
| BPA (¥) | 48,41 | 23,63 | +104,9 % |
| Résultat global (millions de ¥) | 398 | 23 | +1 615,1 % |
| Fixation — chiffre d'affaires (millions de ¥) | 4 330 | 3 865 | +12,0 % |
| Fixation — résultat sectoriel (millions de ¥) | 643 | 525 | +22,5 % |
| Matériaux fonctionnels — chiffre d'affaires (millions de ¥) | 1 283 | 1 006 | +27,6 % |
| Matériaux fonctionnels — résultat sectoriel (millions de ¥) | 93 | −22 | de perte à bénéfice |
| Ajustement du résultat sectoriel (y c. frais de siège non affectés) (millions de ¥) | −245 | −223 | +10,0 % |
| Trésorerie et dépôts (millions de ¥) | 5 053 | 4 798 | +5,3 % |
| Dette financière (obligations et emprunts) (millions de ¥) | 3 527 | 3 952 | −10,8 % |
| Total de l'actif (millions de ¥) | 28 024 | 28 752 | −2,5 % |
| Actif net (millions de ¥) | 20 403 | 20 337 | +0,3 % |
| Capitaux propres (millions de ¥) | 20 021 | 19 951 | +0,4 % |
| Ratio de fonds propres | 71,4 % | 69,4 % | +2,0 pt |
| Prévision ex. 3/2027 — chiffre d'affaires (millions de ¥) | 24 000 | — | +10,3 % |
| Prévision ex. 3/2027 — résultat opérationnel (millions de ¥) | 1 770 | — | −1,3 % |
| Prévision ex. 3/2027 — résultat courant (millions de ¥) | 1 780 | — | −4,1 % |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 1 250 | — | −21,5 % |
| Prévision ex. 3/2027 — BPA (¥) | 157,94 | — | — |
| Dividende annuel par action (¥) | 46,00 | 42,00 | +9,5 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.