Le chiffre d'affaires a progressé de 57%, le coût des ventes de 25% : tout le semestre tient dans cet écart
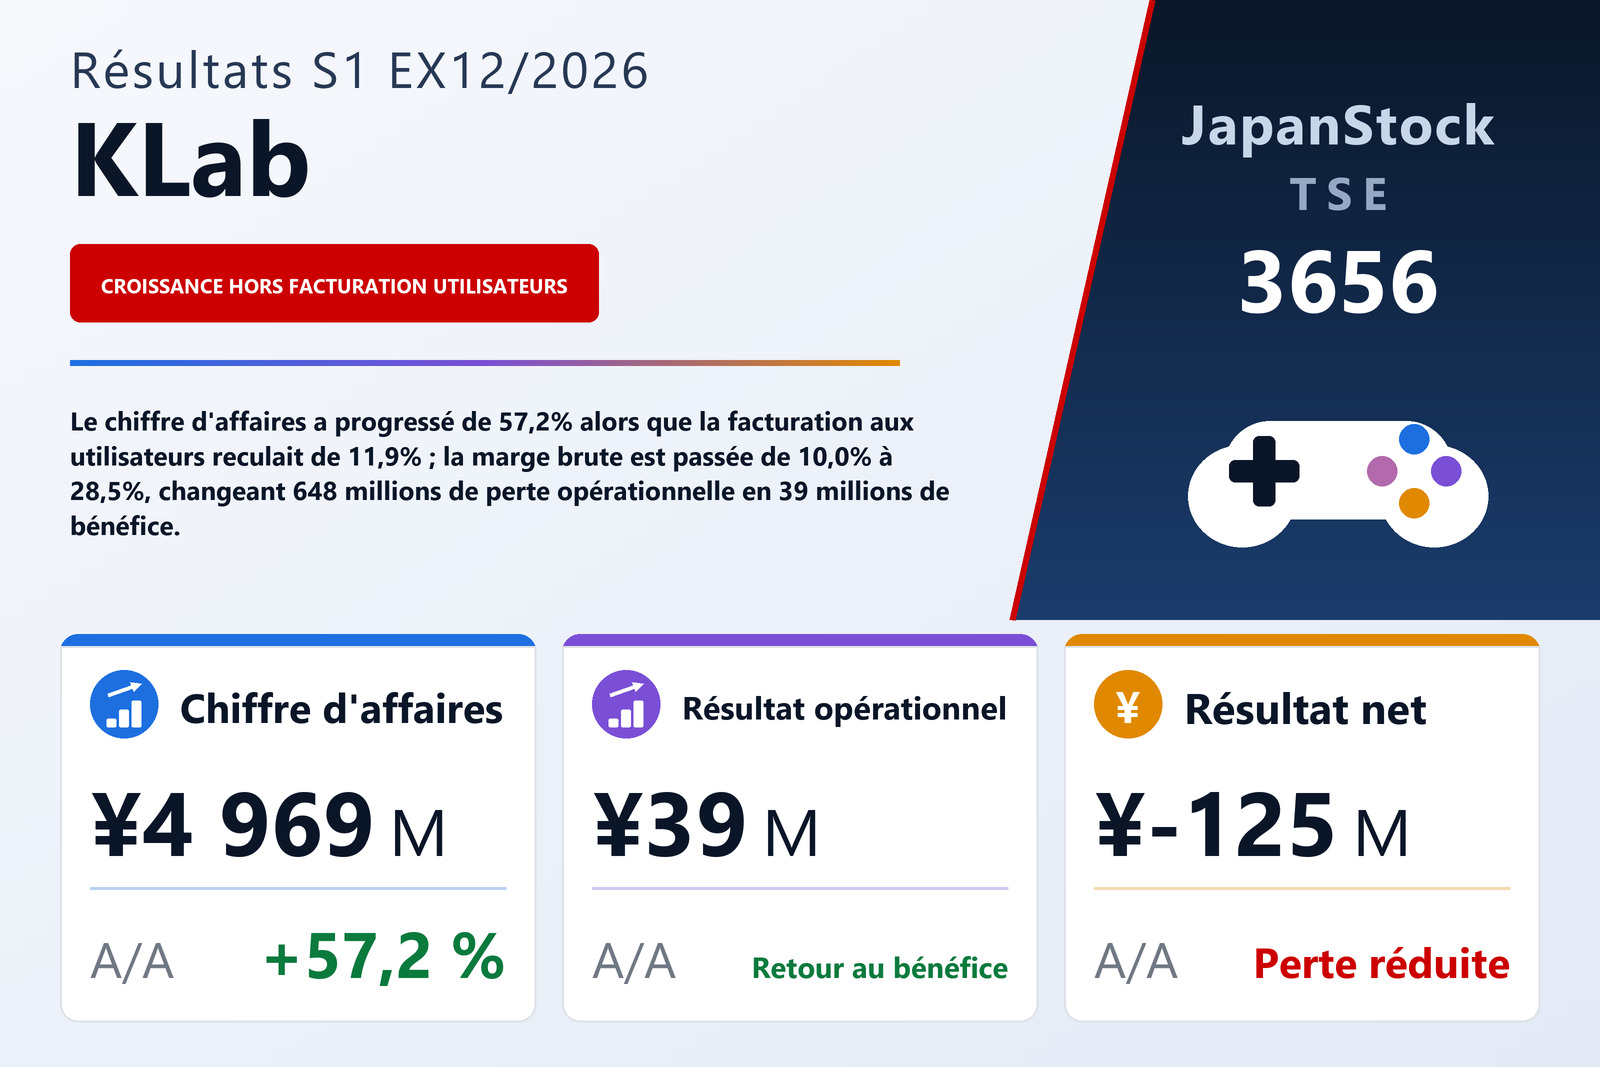
KLab Inc. (TSE : 3656), le développeur japonais de jeux mobiles dont l'unique secteur opérationnel présenté est son activité de jeux, a publié le 6 août 2026 ses comptes consolidés du premier semestre, les six mois du 1er janvier au 30 juin 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 57,2% à 4 969 millions de yens contre 3 161 millions, et la société est passée d'une perte opérationnelle de 648 millions à un bénéfice opérationnel de 39 millions. En dessous de cette ligne, elle reste déficitaire : la perte ordinaire s'est réduite à 95 millions contre 830 millions et la perte attribuable aux propriétaires de la société mère à 125 millions contre 4 748 millions, soit une perte de 1,58 yen par action contre 90,96. Le document indique comme place de cotation la Bourse de Tokyo et ne mentionne aucun compartiment de marché.
L'arithmétique entre le chiffre d'affaires et la ligne opérationnelle résume tout le semestre. Le coût des ventes a augmenté de 24,9% à 3 552 millions face à une croissance du chiffre d'affaires de 57,2%, soit un écart de plus de trente points de pourcentage. La marge brute en valeur a donc bondi de 347,6% à 1 416 millions contre 316 millions, et le taux de marge brute est passé de 10,0% à 28,5%. Les frais commerciaux, généraux et administratifs ont augmenté de 42,8% à 1 376 millions, bien moins vite que la marge brute mais bien plus vite que le coût des ventes, et ils ont absorbé presque tout ce que la ligne brute avait dégagé : le bénéfice opérationnel qui a survécu s'élève à 39 millions, soit une marge opérationnelle de 0,8%. Le retour dans le vert est réel, mais étroit : 39 millions sur 4 969 millions de chiffre d'affaires.
Une dépréciation de cryptoactifs a ramené le résultat dans le rouge sous la ligne opérationnelle
Les éléments hors exploitation ont reconverti ce bénéfice opérationnel en perte. Les produits hors exploitation se sont élevés à 75 millions contre 50 millions, portés par un gain de change de 61 millions que le semestre précédent n'avait pas, et par 8 millions de produits d'intérêts. Les charges hors exploitation se sont élevées à 210 millions contre 232 millions, mais leur composition a entièrement changé : le poste le plus lourd cette année est une perte de valorisation sur cryptoactifs de 192 millions, absente un an plus tôt, tandis que le poste le plus lourd du semestre précédent — une perte de change de 118 millions — s'est inversé en gain cette année. Les charges d'intérêts sont tombées à 2 millions contre 25 millions. La charge nette hors exploitation de 135 millions est ce qui a transformé 39 millions de bénéfice opérationnel en une perte ordinaire de 95 millions.
La chute de 97% de la perte nette, c'est la dépréciation de l'an dernier qui quitte la base
La quasi-totalité de l'amélioration du résultat net tient à la disparition d'une seule charge de l'exercice précédent. Au premier semestre 2025, KLab avait comptabilisé des charges exceptionnelles de 4 469 millions, dont 4 426 millions de dépréciation de logiciels en cours dans le secteur des jeux, partiellement compensées par des produits exceptionnels de 621 millions provenant de la cession de titres de placement. Ce semestre, elle n'a enregistré aucune charge exceptionnelle et des produits exceptionnels inférieurs à 1 million. La perte avant impôt ressort donc à 95 millions contre 4 678 millions, et l'impôt sur les bénéfices — calculé, comme l'indiquent les notes, en appliquant au résultat semestriel avant impôt un taux effectif estimé pour l'exercice complet — à 30 millions contre 70 millions. La perte attribuable aux propriétaires de la société mère s'établit à 125 millions contre 4 748 millions, en baisse de 97,4%, et la perte globale à 236 millions contre 4 889 millions.
La perte par action a reculé davantage encore, de 98,3%, à 1,58 yen contre 90,96, parce que le nombre d'actions a augmenté dans le même temps. Le nombre moyen d'actions en circulation sur le semestre s'est établi à 79 703 553 contre 52 206 093, en hausse de 52,7%, et les actions émises ont atteint 83 792 600 au 30 juin 2026 contre 76 832 200 à la clôture de décembre, la hausse provenant de l'exercice de bons de souscription d'actions. Les actions autodétenues sont restées à 641 617 titres. Qui compare les deux montants par action compare donc deux dénominateurs différents autant que deux pertes différentes.
Le chiffre d'affaires a progressé, mais pas grâce aux joueurs
La note sectorielle sépare le chiffre d'affaires entre facturation et tout le reste, et les deux ont évolué en sens inverse. Les revenus de facturation aux utilisateurs ont reculé de 11,9%, à 2 163 millions contre 2 457 millions. Tous les autres revenus ont presque quadruplé, à 2 805 millions contre 704 millions. Le chiffre d'affaires du groupe a augmenté de 1 807 millions au total ; les autres revenus ont progressé de 2 101 millions tandis que la facturation aux utilisateurs reculait de 293 millions. La totalité de la hausse du semestre, et davantage, est donc venue hors de la monétisation dans le jeu que mesure la ligne de facturation — et le document ne dit pas de quoi ces autres revenus sont faits.
Un secteur présenté qui gagne de l'argent et un « autres » qui n'en gagne pas
KLab ne présente qu'un seul secteur, l'activité de jeux, et regroupe tout le reste sous « Autres ». Le chiffre d'affaires des jeux a progressé de 44,3% à 4 551 millions et le résultat sectoriel de 415,2% à 1 614 millions. Le regroupement « Autres », qui n'est pas un secteur présenté, a dégagé des revenus de 417 millions contre 6 millions — une base si faible qu'un taux de croissance n'a aucun sens — mais une perte sectorielle de 197 millions contre un bénéfice de 3 millions. Il n'y a eu ni ventes ni transferts inter-secteurs sur l'une ou l'autre période, de sorte que le chiffre d'affaires externe de chaque secteur et son total sont le même montant.
Un détail compte pour lire ces lignes de résultat : la société précise que le résultat sectoriel est égal à la marge brute consolidée et qu'aucun ajustement de rapprochement n'est opéré. Les 1 614 millions et les −197 millions sont donc des montants de marge brute et non de résultat opérationnel, et les frais commerciaux, généraux et administratifs du groupe, 1 376 millions, se situent en dessous, non répartis. Sur cette base, l'activité de jeux a produit 1 614 millions de marge brute, les activités « Autres » en ont consommé 197 millions, et ce qui a survécu aux frais de structure est le bénéfice opérationnel de 39 millions.
Les capitaux propres montent grâce aux bons de souscription pendant que la trésorerie recule de 30%
Le total du bilan a progressé de 10,3% à 14 637 millions contre 13 273 millions au 31 décembre 2025, et les capitaux propres totaux de 13,6% à 11 706 millions, dont 11 427 millions de capitaux propres part du groupe contre 10 201 millions. Le ratio de fonds propres est passé de 76,9% à 78,1%. Le total des dettes a légèrement reculé, de 1,3% à 2 930 millions : la croissance du bilan est donc du capital et non de l'endettement. Le capital social et les primes d'émission ont chacun augmenté de 731 millions du fait de l'exercice de bons de souscription, portant le capital social à 9 345 millions et les primes à 9 099 millions, tandis que le report à nouveau déficitaire se creusait à 6 084 millions contre 5 959 millions avec l'ajout de la perte du semestre.
À l'actif, les mouvements sont plus amples que ne le laissent penser les totaux. La trésorerie et les dépôts ont reculé de 30,0%, à 3 649 millions contre 5 214 millions, tandis que les créances clients faisaient plus que doubler, à 2 453 millions contre 1 151 millions — une hausse de 1 301 millions de montants facturés et non encore encaissés. Dans les immobilisations incorporelles, les logiciels sont passés à 2 583 millions contre 12 millions alors que les logiciels en cours reculaient à 1 120 millions contre 3 150 millions, ce qui se lit comme du développement capitalisé mis en service plutôt que comme de nouvelles dépenses ; le total des incorporels a progressé de 16,9% à 3 704 millions. Ce rapport semestriel ne comporte pas de tableau des flux de trésorerie : le mouvement de trésorerie ne peut donc pas être rattaché à l'exploitation, à l'investissement ou au financement à partir du document lui-même.
La prévision est inchangée et laisse 96% du résultat opérationnel de l'année au second semestre
La prévision annuelle de l'exercice 12/2026 n'a pas été révisée. KLab attend un chiffre d'affaires de 17 000 millions, en hausse de 147,9%, et un bénéfice opérationnel de 1 000 millions ; le tableau de prévisions imprime un tiret à la place du pourcentage du bénéfice opérationnel et imprime des tirets pour le bénéfice ordinaire, pour le bénéfice attribuable aux propriétaires de la société mère et pour le bénéfice par action, de sorte que la société ne publie aucun montant annuel pour ces trois lignes. Face à l'objectif de chiffre d'affaires, le premier semestre en a livré 29,2%, et face à l'objectif opérationnel, environ 4%. Le second semestre implicite représente donc 12 031 millions de chiffre d'affaires et 961 millions de bénéfice opérationnel — environ 2,4 fois le chiffre d'affaires du premier semestre et environ 24 fois son bénéfice opérationnel. Le document n'explique pas cette forme.
Aucun dividende n'a été versé au titre de l'exercice 12/2025 et aucun n'est prévu pour l'exercice 12/2026 : le tableau des dividendes affiche 0,00 yen en tout point des deux exercices, la prévision n'a pas été révisée et la date de mise en paiement est imprimée sous forme de tiret. Deux remarques sur le document lui-même méritent d'être faites sans détour. Il ne contient aucun commentaire de la direction sur les résultats — les annexes se limitent au bilan, au compte de résultat, à l'état du résultat global, aux notes et à la note sectorielle, et la société renvoie aux supports de présentation publiés sur son site —, de sorte que les causes de la hausse de 57,2% du chiffre d'affaires, du recul de la facturation aux utilisateurs et de la dépréciation de cryptoactifs ne sont expliquées nulle part dans le document. Et, comme le rapport le note lui-même, un rapport du deuxième trimestre n'est pas soumis à l'examen d'un expert-comptable ni d'un cabinet d'audit.
| Indicateur | S1 ex. 12/2026 | S1 ex. 12/2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 4 969 | 3 161 | +57,2 % |
| Revenus de facturation aux utilisateurs (millions de ¥) | 2 163 | 2 457 | −11,9 % |
| Autres revenus (millions de ¥) | 2 805 | 704 | +298,4 % |
| Bénéfice brut (millions de ¥) | 1 416 | 316 | +347,6 % |
| Marge brute | 28,5 % | 10,0 % | +18,5 pt |
| Frais commerciaux et administratifs (millions de ¥) | 1 376 | 964 | +42,8 % |
| Résultat opérationnel (millions de ¥) | 39 | −648 | de perte à bénéfice |
| Résultat courant (millions de ¥) | −95 | −830 | perte réduite |
| Résultat net part du groupe (millions de ¥) | −125 | −4 748 | perte réduite |
| BPA (¥) | −1,58 | −90,96 | perte réduite |
| Jeux — chiffre d'affaires (millions de ¥) | 4 551 | 3 155 | +44,3 % |
| Jeux — résultat sectoriel (millions de ¥) | 1 614 | 313 | +415,2 % |
| Autres — chiffre d'affaires (millions de ¥) | 417 | 6 | n.s. |
| Autres — résultat sectoriel (millions de ¥) | −197 | 3 | de bénéfice à perte |
| Total de l'actif (millions de ¥) | 14 637 | 13 273 | +10,3 % |
| Actif net (millions de ¥) | 11 706 | 10 304 | +13,6 % |
| Ratio de fonds propres | 78,1 % | 76,9 % | +1,2 pt |
| Prévision ex. 12/2026 — chiffre d'affaires (millions de ¥) | 17 000 | — | +147,9 % |
| Prévision ex. 12/2026 — résultat opérationnel (millions de ¥) | 1 000 | — | — |
| Prévision ex. 12/2026 — résultat courant (millions de ¥) | — | — | — |
| Prévision ex. 12/2026 — résultat net (millions de ¥) | — | — | — |
| Dividende annuel par action (¥) | 0,00 | 0,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.