Le chiffre d'affaires a gagné 10,9%, le coût des ventes 13,4% — et l'écart atterrit sur la ligne opérationnelle
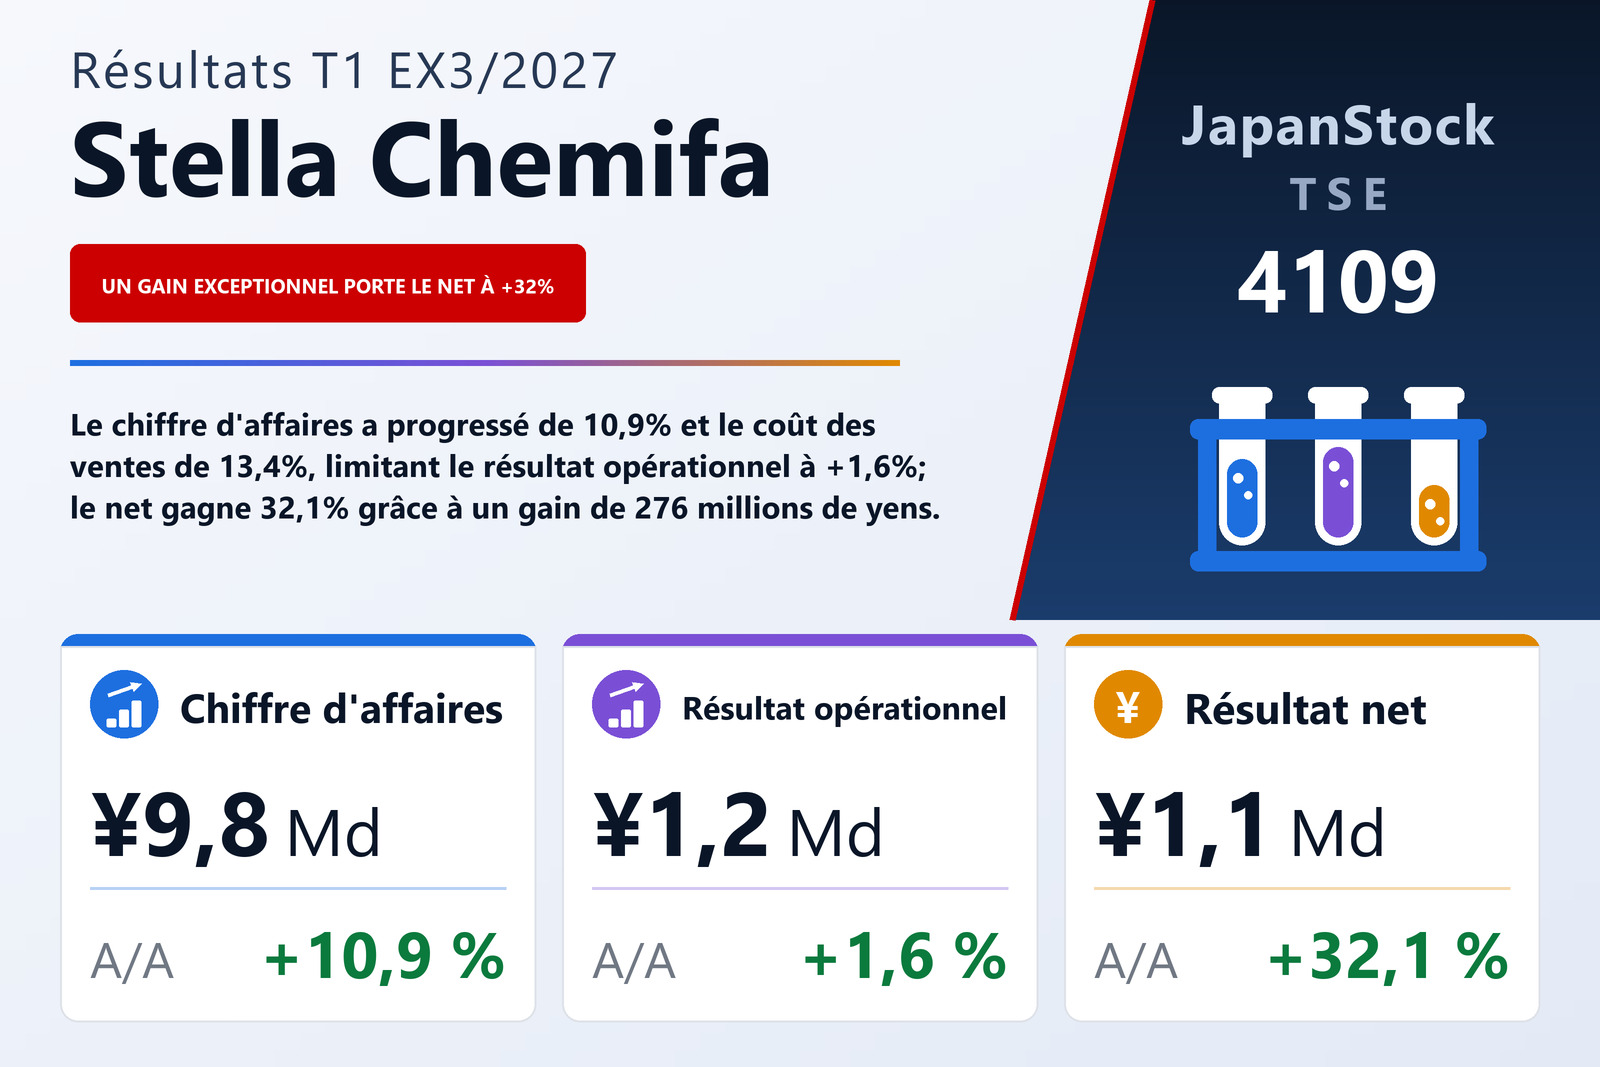
Stella Chemifa Corporation (TSE: 4109), le fabricant établi à Osaka de produits fluorés de haute pureté qui exploite aussi une activité de logistique chimique fondée sur son propre savoir-faire du transport de marchandises spéciales, a publié le 6 août 2026 ses comptes consolidés du premier trimestre, les trois mois du 1er avril au 30 juin 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 10,9% à 9 754 millions de yens, le résultat opérationnel de 1,6% à 1 242 millions, le résultat ordinaire de 2,4% à 1 176 millions et le bénéfice attribuable aux propriétaires de la société mère de 32,1% à 1 094 millions, soit 89,67 yens par action contre 70,21. Le document indique comme place de cotation la Bourse de Tokyo et ne précise aucun segment de marché.
L'écart entre les deux premières lignes fait tout le trimestre. Le coût des ventes a augmenté de 13,4% à 7 489 millions face à une croissance du chiffre d'affaires de 10,9%, si bien que la marge brute en valeur n'a gagné que 3,3%, à 2 265 millions, et que le taux de marge brute est revenu de 24,9% à 23,2%. Les frais commerciaux, généraux et administratifs ont progressé de 5,5% à 1 022 millions — moins vite que les ventes, mais plus vite que la marge brute — et la marge opérationnelle est passée de 13,9% à 12,7%. L'entreprise en donne directement la cause : le prix de l'acide fluorhydrique anhydre, sa principale matière première, était nettement supérieur à celui d'un an plus tôt, et les répercussions tarifaires ainsi qu'une meilleure rentabilité du transport n'en ont récupéré que de quoi laisser le résultat opérationnel 20 millions au-dessus du trimestre correspondant de 2025, sur un chiffre d'affaires en hausse de 959 millions.
Un gain sur participation de 276 millions explique à lui seul le bond de 32% du bénéfice net
Entre la ligne opérationnelle et la ligne ordinaire, le solde des éléments hors exploitation s'est réduit. Les produits hors exploitation sont revenus à 43 millions contre 73 millions, mais les charges hors exploitation ont davantage reculé, à 109 millions contre 147 millions : la quote-part de pertes des sociétés mises en équivalence est tombée à 21 millions contre 73 millions, tandis que les pertes de change montaient à 68 millions contre 50 millions et les charges d'intérêts à 19 millions contre 12 millions. Le résultat ordinaire a donc progressé de 2,4% à 1 176 millions, au plus près de la ligne opérationnelle. Le saut se produit en dessous : les produits exceptionnels ont atteint 286 millions contre 11 millions, dont 276 millions de gain sur variation de participation — le profit comptable enregistré lorsque la quote-part du groupe dans les capitaux propres d'une participation augmente, en général parce que celle-ci a émis de nouvelles actions. Le document ne nomme pas la société concernée et ne signale aucune modification significative du périmètre de consolidation au cours du trimestre.
Le résultat avant impôt a donc progressé de 26,2% à 1 461 millions. Hors ces 276 millions, il se serait établi autour de 1 185 millions, soit environ 2,3% au-dessus des 1 158 millions de l'an dernier — en ligne avec les 2,4% de la ligne ordinaire, qui donne la lecture la plus propre du trimestre. Un impôt de 362 millions, calculé en appliquant un taux effectif annuel estimé au résultat trimestriel avant impôt, a laissé un résultat trimestriel de 1 098 millions, et 4 millions attribuables aux intérêts minoritaires ont laissé 1 094 millions aux propriétaires de la société mère. Le bénéfice par action a progressé de 27,7% à 89,67 yens et non de 32,1%, car le nombre moyen d'actions est passé à 12 205 944 contre 11 802 915 alors que les actions émises restaient à 12 973 248. Le résultat global s'est élevé à 1 098 millions contre 381 millions, en hausse de 187,9%, les autres éléments du résultat global ayant été nuls cette fois contre −444 millions un an plus tôt.
La croissance du profit est venue du transport, pas de la chimie
Les deux secteurs publiés ont accru leurs ventes externes ; un seul a accru son résultat. Produits chimiques de haute pureté, le cœur fluoré du groupe, a vendu 8 383 millions à des clients extérieurs, en hausse de 10,2%, mais son résultat sectoriel a reculé de 9,6% à 902 millions. Transport a vendu 1 350 millions hors du groupe, en hausse de 16,5%, et a porté son résultat sectoriel de 49,1% à 337 millions ; sur la ligne de total de l'annexe sectorielle, qui ajoute 1 082 millions de ventes à d'autres sociétés du groupe, le chiffre d'affaires du transport ressort à 2 433 millions contre 2 057 millions, en hausse de 18,3%. Le secteur résiduel Autres — agence d'assurance et entretien de véhicules — a vendu 20 millions hors du groupe contre 26 millions et gagné 3 millions contre 2 millions. En ajoutant aux 1 240 millions du total des secteurs publiés ces 3 millions et en retranchant 1 million d'éliminations intersectorielles, on retrouve le résultat opérationnel consolidé de 1 242 millions.
Les causes données par le document sont brèves. Le chiffre d'affaires a crû grâce aux volumes expédiés plus élevés des départements semi-conducteurs et matériaux électroniques, aux ventes plus fortes du département des marchandises achetées et à un volume de fret traité plus important dans le transport. Côté résultat, la hausse du prix de l'acide fluorhydrique anhydre a été compensée par les répercussions tarifaires et par une meilleure rentabilité du transport. La ventilation sectorielle montre où chacun de ces effets a atterri : une activité chimique dont les ventes externes ont gagné un dixième pendant que son résultat en perdait un dixième, et une activité de transport qui a transformé un sixième de chiffre d'affaires en plus en moitié de résultat en plus. Le document n'explique pas le recul du résultat des Produits chimiques de haute pureté au-delà de ce prix de matière première, et il ne ventile pas le secteur entre les départements semi-conducteurs, matériaux électroniques et marchandises achetées qu'il cite dans son commentaire.
Trésorerie en baisse de 1 888 millions, stocks en hausse de 1 113 millions
Le total du bilan a reculé de 0,9% à 63 585 millions contre 64 149 millions au 31 mars 2026. L'actif circulant a baissé de 478 millions à 28 450 millions : la trésorerie et les dépôts ont chuté de 1 888 millions à 12 929 millions tandis que les stocks augmentaient — marchandises et produits finis en hausse de 518 millions, en-cours de 375 millions, matières premières et fournitures de 220 millions, soit 1 113 millions au total — et que les créances clients progressaient de 271 millions. L'actif immobilisé est resté quasi stable à 35 134 millions, en baisse de 84 millions, les immobilisations corporelles reculant de 180 millions ; les dotations aux amortissements du trimestre se sont élevées à 743 millions contre 671 millions. L'entreprise n'établit pas de tableau des flux de trésorerie au premier trimestre : ce document ne répartit donc pas ce mouvement de trésorerie entre exploitation, investissement et financement.
Les dettes ont diminué de 488 millions à 15 599 millions. Les dettes à court terme ont reculé de 361 millions à 8 723 millions : les autres dettes ont baissé de 286 millions, l'impôt à payer de 357 millions et la provision pour primes de 213 millions, face à une hausse de 404 millions des dettes fournisseurs. Les dettes à long terme ont reculé de 126 millions à 6 875 millions, principalement par une réduction de 227 millions des emprunts à long terme. Les capitaux propres ont fléchi de 0,2% à 47 986 millions : une hausse de 244 millions de l'écart de conversion a été plus qu'effacée par une baisse de 252 millions des plus-values latentes sur titres ; les réserves ont reculé de 80 millions, les 1 094 millions gagnés dans le trimestre ayant été plus qu'absorbés par les distributions. L'actif ayant reculé un peu plus vite que les capitaux propres, le ratio de fonds propres est monté de 74,6% à 75,1% — un bilan financé aux trois quarts par ses propres capitaux.
Prévision intacte ; le dividende annuel tient, mais sa répartition bouge
Stella Chemifa a laissé telle quelle la prévision annuelle de l'exercice 3/2027 publiée le 14 mai 2026 : chiffre d'affaires de 39 100 millions (+6,3%), résultat opérationnel de 4 800 millions (+3,3%), résultat ordinaire de 4 900 millions (+10,7%) et bénéfice attribuable aux propriétaires de 3 400 millions (+11,2%), soit 278,55 yens par action. Rapporté à cela, le premier trimestre a livré 24,9% du chiffre d'affaires prévu et 25,9% du résultat opérationnel prévu — près d'un quart de chacun — mais 32,2% du bénéfice net prévu, une part gonflée par le gain exceptionnel et non par l'exploitation. Le résultat ordinaire, à 24,0% des 4 900 millions prévus, est la ligne la plus proche d'un rythme trimestriel régulier, et c'est aussi celle que la prévision attend en plus forte croissance sur l'année : 10,7% contre 3,3% pour la ligne opérationnelle.
La prévision de dividende n'a pas davantage été révisée. Le total annuel reste identique à celui de l'an dernier, à 180,00 yens par action, mais sa répartition change : l'entreprise prévoit 90,00 yens au semestre et 90,00 yens à la clôture, contre 85,00 et 95,00 yens versés au titre de l'exercice 3/2026. Aucun dividende n'est versé au premier trimestre et ce document ne donne pas de date de mise en paiement. Face à un bénéfice prévu de 278,55 yens par action, 180,00 yens par an représentent un taux de distribution d'environ 65%. Les comptes consolidés trimestriels n'ont pas fait l'objet d'un examen limité par un commissaire aux comptes ou une société d'audit, ce que l'entreprise indique en page de synthèse.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 9 754 | 8 795 | +10,9 % |
| Bénéfice brut (millions de ¥) | 2 265 | 2 192 | +3,3 % |
| Marge brute | 23,2 % | 24,9 % | −1,7 pt |
| Frais commerciaux et administratifs (millions de ¥) | 1 022 | 969 | +5,5 % |
| Résultat opérationnel (millions de ¥) | 1 242 | 1 222 | +1,6 % |
| Marge opérationnelle | 12,7 % | 13,9 % | −1,2 pt |
| Résultat courant (millions de ¥) | 1 176 | 1 148 | +2,4 % |
| Résultat avant impôts (millions de ¥) | 1 461 | 1 158 | +26,2 % |
| Résultat net part du groupe (millions de ¥) | 1 094 | 828 | +32,1 % |
| BPA (¥) | 89,67 | 70,21 | +27,7 % |
| Résultat global (millions de ¥) | 1 098 | 381 | +187,9 % |
| Produits chimiques de haute pureté — chiffre d'affaires (millions de ¥) | 8 383 | 7 609 | +10,2 % |
| Produits chimiques de haute pureté — résultat sectoriel (millions de ¥) | 902 | 998 | −9,6 % |
| Transport — chiffre d'affaires (millions de ¥) | 1 350 | 1 159 | +16,5 % |
| Transport — résultat sectoriel (millions de ¥) | 337 | 226 | +49,1 % |
| Autres — chiffre d'affaires (millions de ¥) | 20 | 26 | −23,1 % |
| Autres — résultat sectoriel (millions de ¥) | 3 | 2 | +50,0 % |
| Total de l'actif (millions de ¥) | 63 585 | 64 149 | −0,9 % |
| Actif net (millions de ¥) | 47 986 | 48 061 | −0,2 % |
| Ratio de fonds propres | 75,1 % | 74,6 % | +0,5 pt |
| Prévision ex. 3/2027 — chiffre d'affaires (millions de ¥) | 39 100 | — | +6,3 % |
| Prévision ex. 3/2027 — résultat opérationnel (millions de ¥) | 4 800 | — | +3,3 % |
| Prévision ex. 3/2027 — résultat courant (millions de ¥) | 4 900 | — | +10,7 % |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 3 400 | — | +11,2 % |
| Dividende annuel par action (¥) | 180,00 | 180,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.