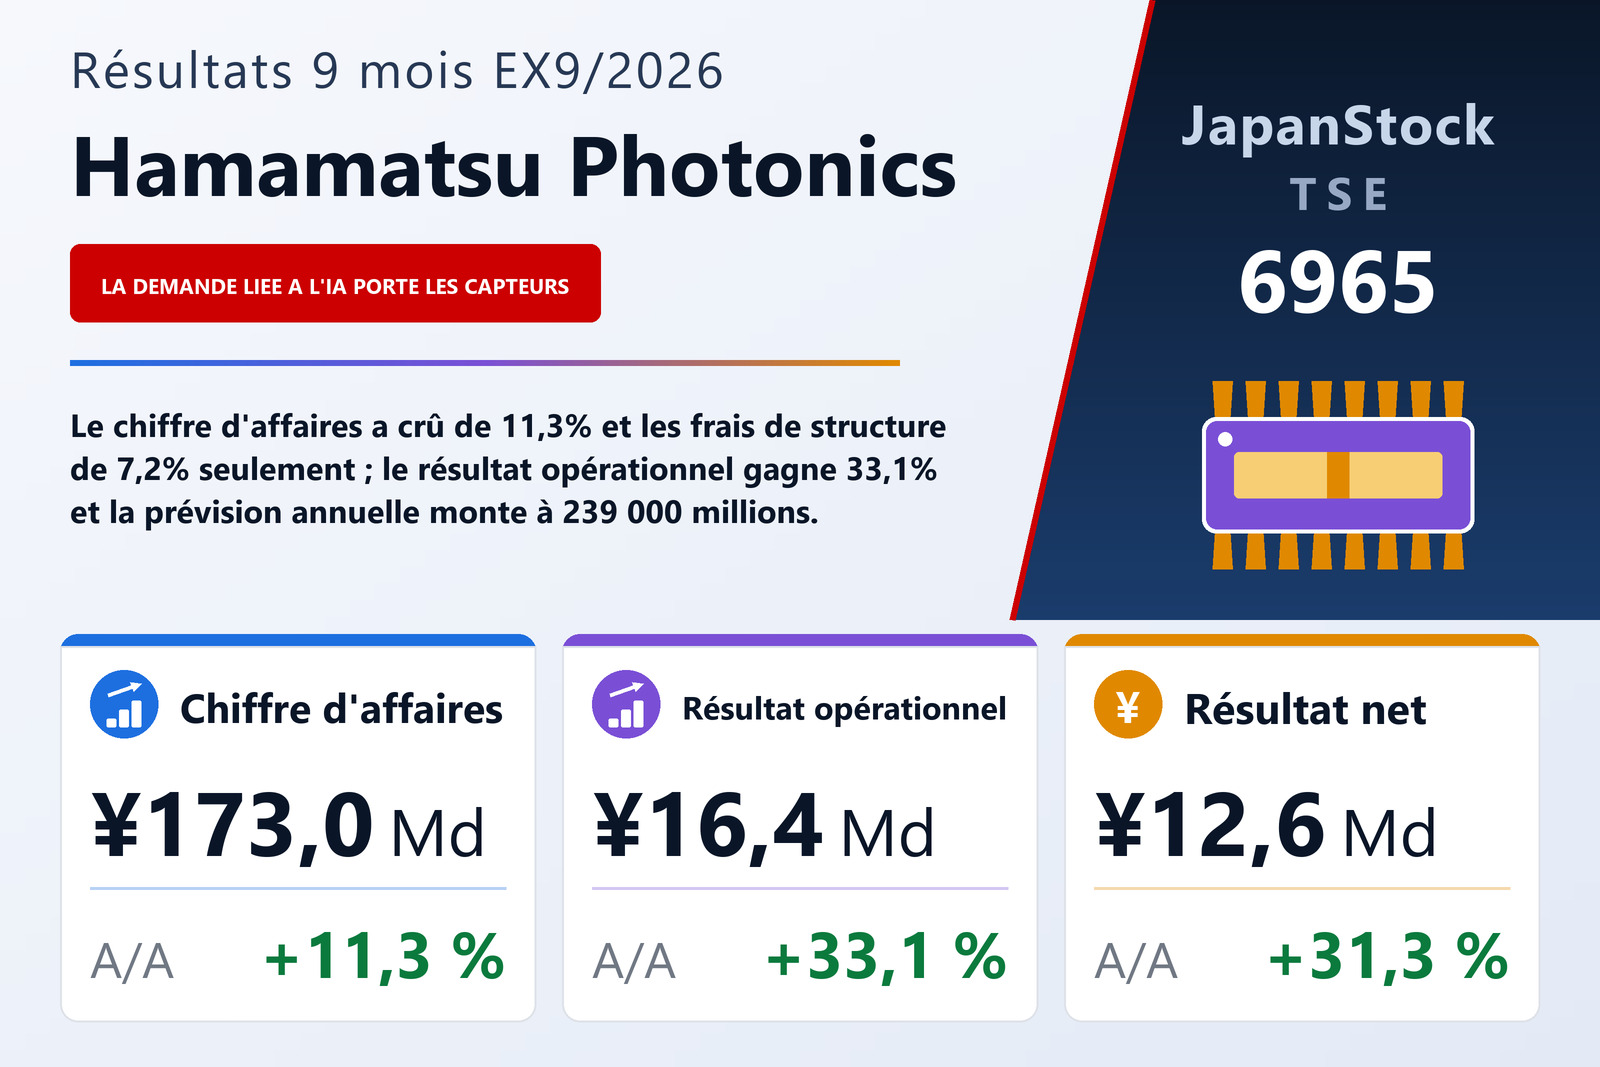
Le chiffre d'affaires a crû de 11,3%, les frais de structure de 7,2% seulement — et tout le résultat tient dans cet écart
Hamamatsu Photonics K.K. (TSE: 6965), le groupe de photonique établi à Hamamatsu dont les produits vont des tubes photomultiplicateurs et des lampes au xénon aux composants optosemiconducteurs, aux systèmes d'imagerie et de mesure et aux lasers industriels, a publié le 6 août 2026 ses comptes consolidés des neuf premiers mois de son exercice clos en septembre — la période du 1er octobre 2025 au 30 juin 2026 — selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 11,3% à 173 047 millions de yens, le résultat opérationnel de 33,1% à 16 354 millions, le résultat ordinaire de 38,5% à 19 363 millions et le bénéfice attribuable aux propriétaires de la société mère de 31,3% à 12 619 millions, soit 43,05 yens par action contre 31,96. Le document désigne la Bourse de Tokyo comme place de cotation et n'indique aucun segment de marché.
L'arithmétique entre ces lignes est d'une clarté inhabituelle. Le coût des ventes a augmenté de 11,2% à 89 426 millions, presque exactement au rythme du chiffre d'affaires, si bien que la marge brute a progressé de 11,4% à 83 620 millions et que le taux de marge brute est resté stable à 48,3%. Le gain opérationnel vient entièrement de la ligne suivante : les frais commerciaux et administratifs ont crû de 7,2% à 67 266 millions face à une hausse du chiffre d'affaires de 11,3%, ce qui les a ramenés de 40,4% du chiffre d'affaires à 38,9%. Cette économie de 1,5 point est exactement le mouvement de la marge opérationnelle, de 7,9% à 9,4%. Une entreprise qui a augmenté son chiffre d'affaires d'environ un neuvième a augmenté son résultat opérationnel de 33,1% parce qu'elle a contenu ses frais de structure, non parce qu'elle a gagné davantage sur chaque unité vendue.
Une seule histoire de demande traverse trois des quatre secteurs
Le document rattache la croissance du chiffre d'affaires à une chaîne de demande unique. L'expansion de la demande de semi-conducteurs centrée sur les centres de données d'IA a porté les ventes de tubes photomultiplicateurs et de lampes au xénon destinés aux équipements de fabrication et de contrôle de semi-conducteurs ; la hausse de la demande de contrôle de cartes de circuits imprimés, là encore pour les centres de données d'IA, a porté les sources de rayons X à microfoyer utilisées en contrôle non destructif ; cette même demande a porté les capteurs d'image destinés aux équipements de fabrication et de contrôle ; et le dynamisme des investissements dans les centres de données d'IA a maintenu fermes les ventes de moteurs de découpe furtive, ces lasers qui tranchent les plaquettes de silicium à grande vitesse. Autour de cela, la société décrit un environnement incertain fait d'une inflation persistante des prix, de coûts volatils des matières premières et de l'énergie sous l'effet d'un risque géopolitique accru centré sur le Moyen-Orient, et d'une logistique internationale instable.
Intérêts et change ajoutent au résultat ordinaire ; les éléments exceptionnels de l'an dernier retranchent en dessous
Le résultat ordinaire a progressé de 38,5% à 19 363 millions, plus de cinq points au-dessus de la ligne opérationnelle, et l'écart se loge dans les comptes hors exploitation. Les produits hors exploitation ont presque doublé, à 4 645 millions contre 2 544 millions, avec des intérêts reçus de 1 592 millions contre 1 155 millions, des gains de change de 984 millions contre 116 millions et un résultat des sociétés mises en équivalence de 438 millions contre 229 millions. Les charges hors exploitation ont à peu près doublé elles aussi, à 1 637 millions contre 848 millions, presque entièrement parce que les intérêts versés ont plus que triplé, à 1 477 millions contre 456 millions — le coût d'un encours d'emprunts et de contrats de location qui s'est fortement étoffé sur la période. Nets les uns des autres, ces comptes ont apporté 3 008 millions contre 1 696 millions.
En dessous, le sens s'inverse. Les produits exceptionnels sont tombés à 184 millions contre 2 950 millions, l'exercice précédent comprenant 1 935 millions de subventions et 942 millions d'écart d'acquisition négatif qui ne se sont pas reproduits ; les charges exceptionnelles sont revenues à 106 millions contre 1 874 millions, l'an dernier ayant supporté une perte de 1 662 millions liée à la réduction de la valeur comptable d'immobilisations. La contribution exceptionnelle nette a donc été de 78 millions contre 1 076 millions, et le résultat avant impôt a crû de 29,1% à 19 441 millions — moins vite que la ligne ordinaire, et non davantage. L'impôt sur les bénéfices s'est élevé à 6 692 millions contre 5 193 millions, les intérêts minoritaires ont pris 128 millions contre 257 millions, et le bénéfice attribuable aux propriétaires de la société mère a terminé en hausse de 31,3% à 12 619 millions. Le résultat global, à 25 606 millions contre 11 925 millions, vaut le double du bénéfice, car le seul écart de conversion des devises a apporté 12 267 millions contre 2 351 millions un an plus tôt.
Trois secteurs ont accru leur résultat ; l'activité laser a presque doublé sa perte
Les optosemiconducteurs, premier secteur du groupe, ont vu leur chiffre d'affaires croître de 13,6% à 66 584 millions et leur résultat sectoriel de 29,8% à 12 741 millions. Les capteurs d'image destinés aux équipements de fabrication et de contrôle de semi-conducteurs ont progressé sous l'effet de cette même demande tirée par l'IA, et les photodiodes ont progressé dans des usages d'automatisation industrielle comme le pilotage de robots, compensant ensemble le recul des barrettes de photodiodes destinées aux expériences de physique des hautes énergies après l'achèvement et la livraison d'un projet européen. Les tubes électroniques, deuxième secteur et de loin le plus rentable, ont vu leur chiffre d'affaires croître de 9,5% à 58 822 millions et leur résultat sectoriel de 24,5% à 17 897 millions — davantage que le résultat opérationnel du groupe entier, pour un tiers de son chiffre d'affaires.
L'imagerie et la mesure ont vu leur chiffre d'affaires croître de 12,5% à 25 759 millions, portées par les systèmes d'analyse de défaillance de semi-conducteurs, que la société dit avoir été bien accueillis pour leur maniabilité et leurs fonctionnalités, et par les scanners numériques de lames d'anatomopathologie utilisés en diagnostic à distance, dont la demande européenne et américaine a progressé régulièrement. Le résultat sectoriel n'a toutefois augmenté que de 4,1% à 6 857 millions, soit le tiers du rythme du chiffre d'affaires, et le document n'explique pas cet écart. Le laser a vu son chiffre d'affaires croître de 4,3% à 16 912 millions — les moteurs de découpe furtive sont restés fermes et les lasers à fibre destinés au quantique et au contrôle de semi-conducteurs ont dépassé le plan, tandis que ceux destinés aux microscopes reculaient — mais sa perte opérationnelle s'est creusée à 4 896 millions contre 2 553 millions. Le document constate cette perte sans donner de raison à son creusement, ce qui, pour un secteur dont le chiffre d'affaires progresse, constitue la lacune la plus visible de l'information.
La catégorie résiduelle Autres — une activité hôtelière du groupe à Iwata et l'activité de produits propres de la filiale pékinoise du groupe — a vu son chiffre d'affaires croître de 22,9% à 4 968 millions mais a basculé en perte opérationnelle de 475 millions après un bénéfice de 529 millions. Ensemble, les quatre secteurs publiés ont dégagé 32 600 millions de résultat sectoriel, contre 28 228 millions un an plus tôt, et le total du groupe, Autres inclus, ressort à 32 124 millions ; des frais de siège non affectés de 15 095 millions — essentiellement des frais administratifs de groupe et de la recherche fondamentale — auxquels s'ajoutent 674 millions d'éliminations intersectorielles ramènent ce montant aux 16 354 millions publiés. Ces frais de siège étaient inférieurs de 831 millions à ceux de l'an dernier et participent eux-mêmes de la maîtrise des frais de structure décrite plus haut.
Un bâtiment achevé, un rachat d'actions de 17,8 milliards de yens et un ratio de fonds propres en baisse de cinq points
Le total du bilan a progressé de 7,0% à 486 751 millions, contre 455 008 millions au 30 septembre 2025. L'actif circulant a augmenté de 14 856 millions, la trésorerie et les dépôts gagnant 12 252 millions à 102 811 millions et les créances clients 4 266 millions, face à un recul de 3 994 millions des titres de placement. Les mouvements d'immobilisations racontent l'essentiel : les immobilisations en cours ont chuté de 29 143 millions à 4 423 millions, un nouveau bâtiment et ses équipements ayant été achevés et mis en service, tandis que les actifs loués gagnaient 17 247 millions, les constructions 11 909 millions et les machines et véhicules 10 142 millions, soit une hausse nette des immobilisations de 16 885 millions. Les dotations aux amortissements des neuf mois se sont élevées à 14 091 millions contre 13 538 millions, auxquelles s'ajoutent 2 849 millions d'amortissement de l'écart d'acquisition. Aucun tableau de flux de trésorerie n'a été établi pour la période.
Le passif a augmenté de 36 411 millions à 167 965 millions, principalement sous l'effet d'une hausse de 16 111 millions des dettes de location — la contrepartie de ces actifs loués — et d'une progression de 12 142 millions des emprunts à court terme, à 65 640 millions, partiellement compensées par une réduction de 3 558 millions des emprunts à long terme. Les capitaux propres ont reculé de 1,4% à 318 785 millions alors même que l'écart de conversion apportait 12 250 millions, parce que la société a racheté 9 736 800 de ses propres actions pour 17 844 millions en vertu d'une décision du conseil du 7 novembre 2025. Un actif en hausse de 7,0% face à des capitaux propres en baisse de 1,4% explique à lui seul le recul du ratio de fonds propres, de 70,7% à 65,2%. Le rachat a également ramené le nombre moyen d'actions à 293 118 904 contre 300 645 235, ce qui explique que le bénéfice par action ait progressé de 34,7% pour une hausse du bénéfice de 31,3%.
Prévision rehaussée grâce à la demande liée à l'IA et à un yen plus faible ; le dividende est inchangé
Hamamatsu Photonics a révisé à la hausse la prévision annuelle de l'exercice 9/2026 qu'elle avait publiée le 14 mai 2026. Elle attend désormais un chiffre d'affaires de 239 000 millions (+12,7%), un résultat opérationnel de 22 000 millions (+36,1%), un résultat ordinaire de 25 500 millions (+35,6%) et un bénéfice attribuable aux propriétaires de 17 500 millions (+23,2%), soit 60,53 yens par action — des relèvements de 7 000 millions, 2 000 millions, 2 000 millions et 1 100 millions respectivement, soit 3,0%, 10,0%, 8,5% et 6,7%. Les raisons avancées sont que les ventes et les commandes d'équipements industriels, principalement destinés à la fabrication et au contrôle de semi-conducteurs, se sont bien tenues grâce à l'expansion des investissements dans les centres de données d'IA, et que le yen s'est inscrit à des niveaux plus faibles que prévu ; en regard, la société réitère son inquiétude sur les prix des matières premières et de l'énergie face au risque géopolitique au Moyen-Orient.
Rapportés à cette prévision, les neuf mois ont apporté 72,4% du chiffre d'affaires, 74,3% du résultat opérationnel et 72,1% du bénéfice net, ce qui laisse un quatrième trimestre implicite de 65 953 millions de chiffre d'affaires et 5 646 millions de résultat opérationnel — une marge opérationnelle de 8,6% contre les 9,4% qui viennent d'être enregistrés. La prévision de dividende n'a pas été revue : 19,00 yens ont été versés au titre du deuxième trimestre et 19,00 yens sont prévus à la clôture, soit un total annuel de 38,00 yens, identique à celui de l'exercice 9/2025, sans dividende au troisième trimestre. Rapporté aux 60,53 yens de bénéfice par action attendus, cela représente un taux de distribution d'environ 63%.
| Indicateur | 9 mois ex. 9/2026 | 9 mois ex. 9/2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 173 047 | 155 467 | +11,3 % |
| Bénéfice brut (millions de ¥) | 83 620 | 75 045 | +11,4 % |
| Marge brute | 48,3 % | 48,3 % | inchangé |
| Frais commerciaux et administratifs (millions de ¥) | 67 266 | 62 759 | +7,2 % |
| Résultat opérationnel (millions de ¥) | 16 354 | 12 286 | +33,1 % |
| Marge opérationnelle | 9,4 % | 7,9 % | +1,5 pt |
| Résultat courant (millions de ¥) | 19 363 | 13 983 | +38,5 % |
| Résultat avant impôts (millions de ¥) | 19 441 | 15 059 | +29,1 % |
| Résultat net part du groupe (millions de ¥) | 12 619 | 9 608 | +31,3 % |
| BPA (¥) | 43,05 | 31,96 | +34,7 % |
| Résultat global (millions de ¥) | 25 606 | 11 925 | +114,7 % |
| Tubes électroniques — chiffre d'affaires (millions de ¥) | 58 822 | 53 702 | +9,5 % |
| Tubes électroniques — résultat sectoriel (millions de ¥) | 17 897 | 14 380 | +24,5 % |
| Optosemiconducteurs — chiffre d'affaires (millions de ¥) | 66 584 | 58 612 | +13,6 % |
| Optosemiconducteurs — résultat sectoriel (millions de ¥) | 12 741 | 9 816 | +29,8 % |
| Imagerie et mesure — chiffre d'affaires (millions de ¥) | 25 759 | 22 890 | +12,5 % |
| Imagerie et mesure — résultat sectoriel (millions de ¥) | 6 857 | 6 585 | +4,1 % |
| Laser — chiffre d'affaires (millions de ¥) | 16 912 | 16 220 | +4,3 % |
| Laser — résultat sectoriel (millions de ¥) | −4 896 | −2 553 | perte creusée |
| Autres — chiffre d'affaires (millions de ¥) | 4 968 | 4 041 | +22,9 % |
| Autres — résultat sectoriel (millions de ¥) | −475 | 529 | de bénéfice à perte |
| Total de l'actif (millions de ¥) | 486 751 | 455 008 | +7,0 % |
| Actif net (millions de ¥) | 318 785 | 323 455 | −1,4 % |
| Ratio de fonds propres | 65,2 % | 70,7 % | −5,5 pt |
| Prévision ex. 9/2026 — chiffre d'affaires (millions de ¥) | 239 000 | — | +12,7 % |
| Prévision ex. 9/2026 — résultat opérationnel (millions de ¥) | 22 000 | — | +36,1 % |
| Prévision ex. 9/2026 — résultat courant (millions de ¥) | 25 500 | — | +35,6 % |
| Prévision ex. 9/2026 — résultat net (millions de ¥) | 17 500 | — | +23,2 % |
| Prévision ex. 9/2026 — BPA (¥) | 60,53 | — | — |
| Dividende annuel par action (¥) | 38,00 | 38,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.