Des chantiers de démantèlement reportés de l'exercice précédent ont porté le résultat opérationnel de 154%
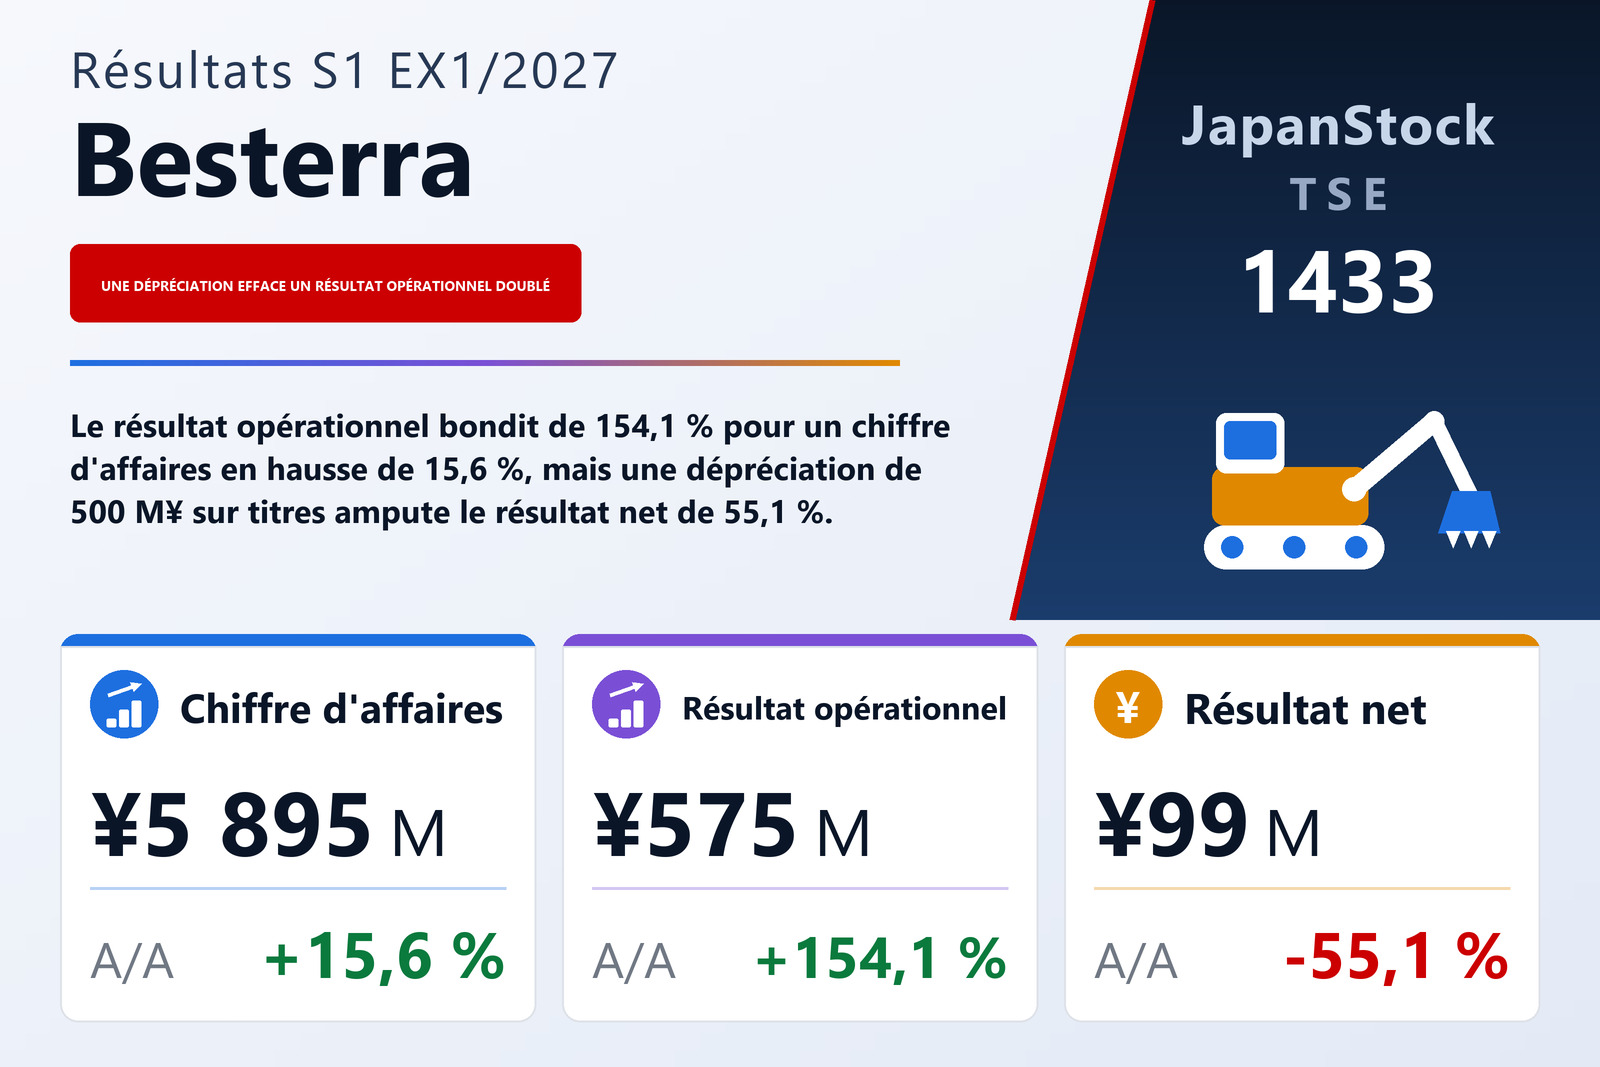
Besterra Co., Ltd. (TSE : 1433), entreprise d'ingénierie spécialisée dans le démantèlement et la maintenance d'installations industrielles, qui détient des procédés de démantèlement propriétaires, recycle les matériaux spéciaux issus de ses chantiers et exploite une activité liée à la décarbonation, a publié le 9 septembre 2026 ses comptes consolidés du premier semestre de l'exercice clos le 31 janvier 2027, en normes comptables japonaises. Le chiffre d'affaires des six mois clos le 31 juillet 2026 a progressé de 15,6% à 5 895 millions de ¥, le bénéfice brut de 38,8% à 1 285 millions de ¥, le résultat opérationnel de 154,1% à 575 millions de ¥ et le résultat courant de 183,2% à 609 millions de ¥. Les frais commerciaux et administratifs n'ont augmenté que de 1,6%, à 711 millions de ¥, de sorte que la quasi-totalité de la hausse d'environ 360 millions de ¥ du bénéfice brut a atteint la ligne opérationnelle. La marge brute s'est élargie à 21,8% contre 18,2% et la marge opérationnelle à 9,8% contre 4,4%.
La société attribue cette croissance à de grands chantiers reportés de l'exercice précédent qui ont continué d'avancer plus vite que prévu, et indique avoir renforcé sa capacité d'exécution en recrutant des conducteurs de travaux. Le contexte de demande qu'elle décrit ne s'est pas affaibli : les entreprises qui se restructurent, tous secteurs confondus, continuent de mettre hors service des installations excédentaires, et la Vision GX2040 publiée par le gouvernement en 2025 prévoit que les sources non fossiles — renouvelables et nucléaire — fournissent environ 60% à 70% du mix électrique japonais d'ici l'exercice 2040, ce dont Besterra attend de nouveaux chantiers de démantèlement à mesure que les installations énergétiques et électriques seront renouvelées. En regard, elle cite la hausse des coûts salariaux, les prix élevés des carburants et des matériaux et une pénurie chronique de main-d'œuvre.
Une dépréciation de titres de 500 millions de ¥ et un taux d'imposition de 76,6%
Tout jusqu'à la ligne du résultat courant s'est amélioré ; la dernière ligne, non. Le résultat net part du groupe a chuté de 55,1% à 99 millions de ¥ et le bénéfice par action à 11,18 ¥ contre 24,78 ¥. Deux éléments exceptionnels expliquent ce renversement. Besterra a comptabilisé des produits exceptionnels de 314,2 millions de ¥, dont 313,9 millions de ¥ de plus-value de cession de titres de placement, face à des charges exceptionnelles de 500,2 millions de ¥, dont 500,0 millions de ¥ de perte de valorisation sur titres de placement. Un an plus tôt, les produits exceptionnels s'élevaient à 120,8 millions de ¥ et il n'y avait aucune charge exceptionnelle. Le résultat avant impôts n'a donc progressé que de 25,9%, à 423 millions de ¥, face à un résultat courant en hausse de 183,2%.
La ligne fiscale a absorbé l'essentiel de ce qui restait. L'impôt sur les bénéfices a augmenté de 181,0% à 324 millions de ¥ pour un résultat avant impôts de 423 millions de ¥, soit un taux effectif de 76,6% contre 34,3% un an plus tôt. L'écart provient de la perte de valorisation sur titres, qui a réduit le résultat avant impôts publié sans réduction correspondante de la charge d'impôt ; le document ne détaille pas davantage la ligne fiscale. Le résultat global s'est établi à 66 millions de ¥ contre 51 millions de ¥, en hausse de 30,1%, alors même que la ligne nette était plus que divisée par deux.
La chute de 78% du chiffre d'affaires du segment Autres est une cession, non une perte de demande
Démantèlement et maintenance, l'activité opérationnelle, a dégagé un chiffre d'affaires de 5 860 millions de ¥, en hausse de 18,7%, et un résultat sectoriel de 1 282 millions de ¥, en hausse de 45,4%, soit une marge sectorielle d'environ 21,9%. Le segment Autres, essentiellement des services d'intérim, est tombé à 36 millions de ¥ contre 164 millions de ¥, en baisse de 78,2%, avec un résultat sectoriel en repli de 93,2% à 3 millions de ¥. Cet effondrement n'est pas un signal de demande. La filiale d'intérim Hiro Engineering Co., Ltd. a été cédée au cours de l'exercice précédent et est sortie du périmètre de consolidation : la comparaison oppose donc un semestre incluant cette activité à un semestre qui ne l'inclut plus. Démantèlement et maintenance représente désormais environ 99% du chiffre d'affaires du groupe.
6 milliards de ¥ de nouveaux emprunts ont fait passer le ratio de fonds propres de 64,8% à 38,3%
Le bilan a changé de forme en six mois. Le total de l'actif a augmenté de 5 367 millions de ¥ à 13 700 millions de ¥ contre 8 334 millions de ¥ au 31 janvier 2026, tandis que l'actif net reculait légèrement à 5 253 millions de ¥ contre 5 397 millions de ¥ et que le total des dettes progressait de 5 511 millions de ¥ à 8 447 millions de ¥. Le ratio de fonds propres a reculé de 26,5 points, à 38,3% contre 64,8% — le plus important mouvement isolé du document.
Une seule décision en explique la quasi-totalité : 6 000 millions de ¥ de nouveaux emprunts à long terme, contractés, selon la société, pour sécuriser durablement son besoin en fonds de roulement à mesure que ses chantiers grandissent. La trésorerie et les dépôts ont augmenté de 6 216 millions de ¥ ; les effets à recevoir, les créances sur travaux achevés et les actifs de contrat de 849 millions de ¥ ; les titres de placement ont diminué de 1 560 millions de ¥. Face à cette nouvelle dette, la part courante des emprunts à long terme a reculé de 400 millions de ¥, les charges à payer de 324 millions de ¥ et les dettes fournisseurs de chantier de 27 millions de ¥. Les fonds levés figurent toujours à l'actif, et le document présente l'emprunt comme le financement d'un portefeuille de chantiers plus important, non comme une réponse à une tension.
Une prévision abaissée sur la seule ligne nette
Besterra a révisé sa prévision pour l'exercice 1/2027 le même jour, dans un communiqué réunissant la charge exceptionnelle, l'écart entre sa prévision semestrielle et le résultat réel, et la révision elle-même. Le chiffre d'affaires est attendu à 13 000 millions de ¥ (+16,7%), le résultat opérationnel à 1 000 millions de ¥ (+34,9%) et le résultat courant à 1 020 millions de ¥ (+33,6%), les trois en croissance, tandis que le résultat net part du groupe est attendu à 530 millions de ¥, soit 27,7% de moins que l'an dernier, pour un bénéfice par action de 59,81 ¥. La révision se limite à la ligne touchée par la dépréciation. Rapporté à ces prévisions, le semestre publié représente environ 45% de la prévision de chiffre d'affaires et environ 57% de celle de résultat opérationnel, mais seulement environ 19% de celle de résultat net.
Le dividende est inchangé. Besterra prévoit 40,00 ¥ par action pour l'exercice 1/2027 — 15,00 ¥ à l'acompte et 25,00 ¥ au solde —, même répartition et même total que pour l'exercice 1/2026, le paiement de l'acompte débutant le 13 octobre 2026. Aucune révision de la prévision de dividende n'a accompagné la révision des résultats. Rapportés au bénéfice par action prévu de 59,81 ¥, 40,00 ¥ représentent un taux de distribution d'environ 67%.
| Indicateur | S1 ex. 1/2027 | S1 ex. 1/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 5 895 | 5 101 | +15,6 % |
| Bénéfice brut (millions de ¥) | 1 285 | 926 | +38,8 % |
| Frais commerciaux et administratifs (millions de ¥) | 711 | 700 | +1,6 % |
| Résultat opérationnel (millions de ¥) | 575 | 226 | +154,1 % |
| Marge opérationnelle | 9,8 % | 4,4 % | +5,4 pt |
| Résultat courant (millions de ¥) | 609 | 215 | +183,2 % |
| Résultat avant impôts (millions de ¥) | 423 | 336 | +25,9 % |
| Résultat net part du groupe (millions de ¥) | 99 | 221 | −55,1 % |
| Résultat global (millions de ¥) | 66 | 51 | +30,1 % |
| BPA (¥) | 11,18 | 24,78 | −54,9 % |
| Démantèlement et maintenance — chiffre d'affaires (millions de ¥) | 5 860 | 4 936 | +18,7 % |
| Démantèlement et maintenance — résultat sectoriel (millions de ¥) | 1 282 | 882 | +45,4 % |
| Autres — chiffre d'affaires (millions de ¥) | 36 | 164 | −78,2 % |
| Autres — résultat sectoriel (millions de ¥) | 3 | 44 | −93,2 % |
| Total de l'actif (millions de ¥) | 13 700 | 8 334 | +64,4 % |
| Actif net (millions de ¥) | 5 253 | 5 397 | −2,7 % |
| Ratio de fonds propres | 38,3 % | 64,8 % | −26,5 pt |
| Prévision ex. 1/2027 — chiffre d'affaires (millions de ¥) | 13 000 | — | +16,7 % |
| Prévision ex. 1/2027 — résultat opérationnel (millions de ¥) | 1 000 | — | +34,9 % |
| Prévision ex. 1/2027 — résultat courant (millions de ¥) | 1 020 | — | +33,6 % |
| Prévision ex. 1/2027 — résultat net (millions de ¥) | 530 | — | −27,7 % |
| Dividende annuel par action (¥) | 40,00 | 40,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.