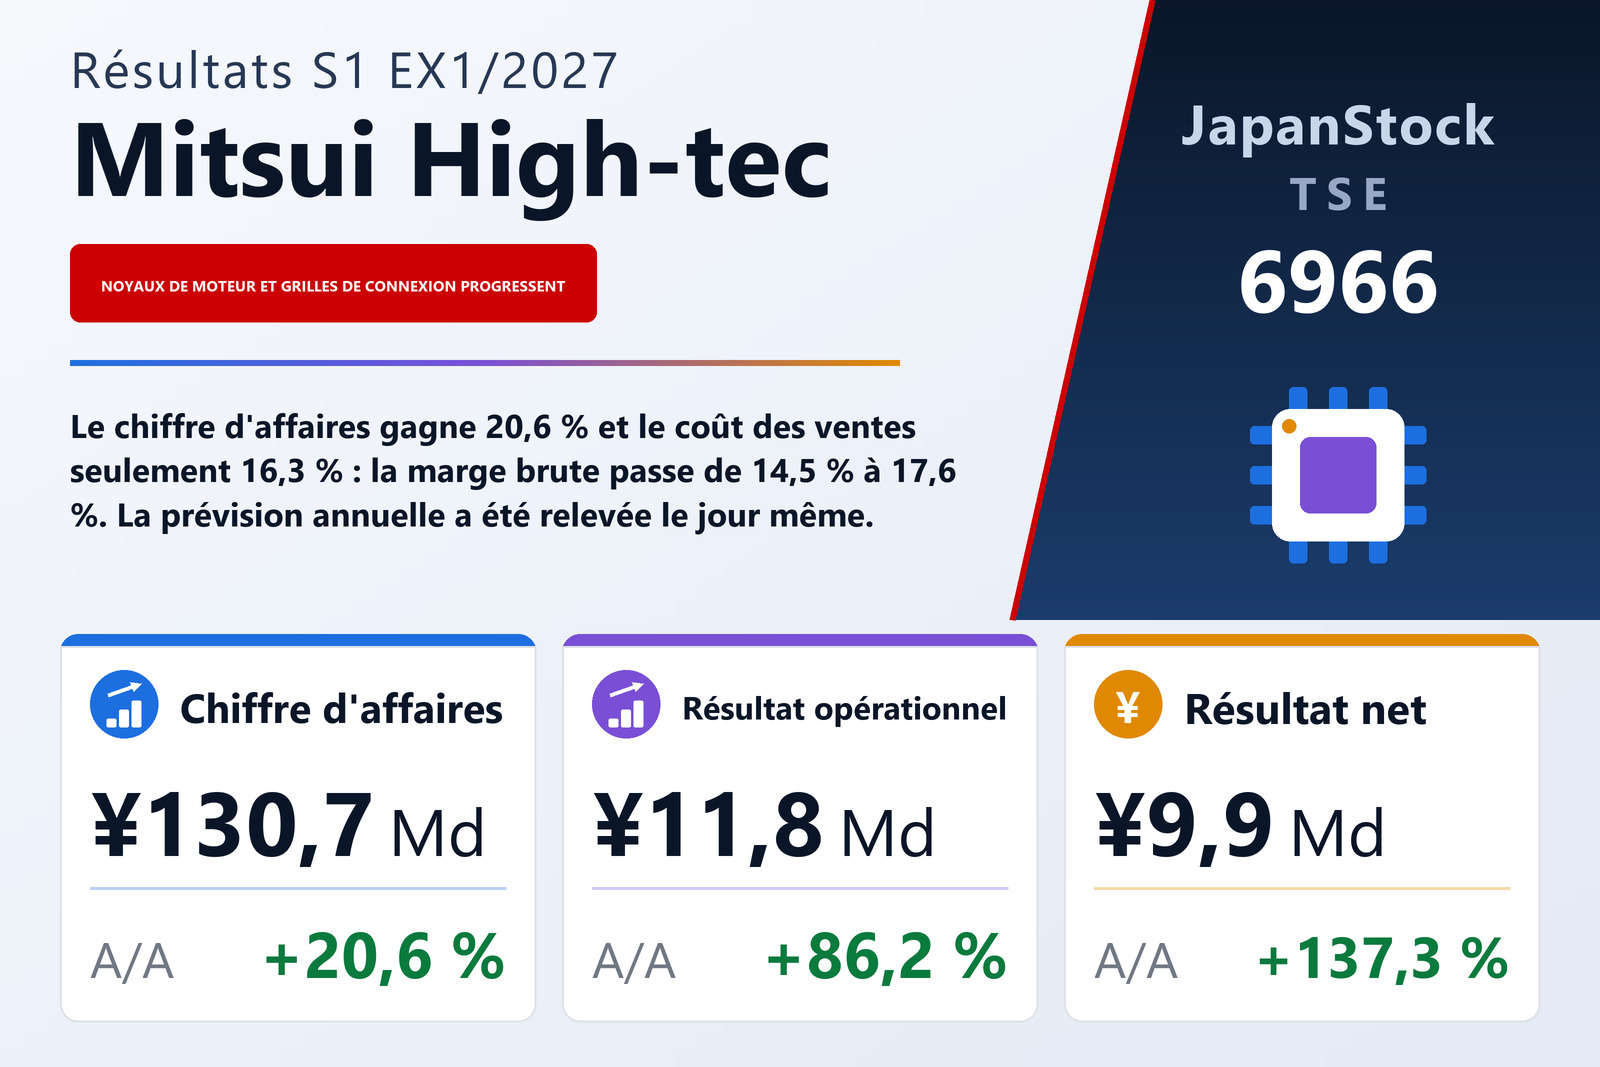
Le chiffre d'affaires a progressé de 20,6%, le coût des ventes de 16,3% : tout le résultat est dans cet écart
Mitsui High-tec, Inc. (TSE : 6966), le groupe d'usinage de précision installé à Kitakyushu qui estampe des grilles de connexion pour circuits intégrés et les noyaux de moteur des moteurs de traction et des génératrices de véhicules électrifiés, a publié le 9 septembre 2026 ses comptes consolidés du premier semestre, les six mois du 1er février au 31 juillet 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 20,6% à 130 672 millions de yens, le résultat opérationnel de 86,2% à 11 818 millions, le résultat courant de 122,8% à 13 319 millions et le résultat net part du groupe de 137,3% à 9 943 millions, soit 54,41 yens par action contre 22,93. La société est cotée au marché Prime de la Bourse de Tokyo ainsi qu'à la Bourse de Fukuoka.
L'arithmétique entre ces lignes mérite d'être posée, car elle résume tout le semestre. Le coût des ventes a augmenté de 16,3% à 107 648 millions face à une croissance du chiffre d'affaires de 20,6% : un écart d'un peu plus de quatre points de pourcentage, appliqué à une base de coûts supérieure à 100 000 millions. La marge brute en valeur a donc progressé de 46,3% à 23 023 millions, plus de deux fois le rythme du chiffre d'affaires, et le taux de marge brute est passé de 14,5% à 17,6%. Les frais commerciaux, généraux et administratifs ont augmenté de 19,3% à 11 205 millions, un peu moins vite que le chiffre d'affaires, si bien que la quasi-totalité du gain de marge brute a atteint la ligne opérationnelle : la marge opérationnelle est passée de 5,9% à 9,0%, le même pas de 3,1 points. Une entreprise qui a fait croître son chiffre d'affaires d'un cinquième a fait croître son résultat opérationnel de 86,2% grâce à ces deux écarts et à rien d'autre.
Sous la ligne opérationnelle, une part du bond tient à la devise et non à l'activité
Le résultat courant a progressé de 122,8% à 13 319 millions, bien au-delà des 86,2% de la ligne opérationnelle, et le document attribue ce supplément principalement à des gains de change sur des actifs financiers libellés en devises. La distinction est réelle : l'amélioration opérationnelle a été gagnée par l'activité, une part importante de l'amélioration courante l'a été par le yen. Le résultat semestriel avant impôt s'est établi à 13 426 millions, en hausse de 112,5%, l'impôt sur les bénéfices à 3 508 millions, en hausse de 64,7%, et le résultat semestriel à 9 918 millions, en hausse de 136,9%. Le résultat net part du groupe ressort légèrement au-dessus de ce total, à 9 943 millions, parce que les intérêts minoritaires ont supporté une perte de 25 millions contre 2 millions un an plus tôt. Le résultat global s'est élevé à 13 477 millions contre 1 197 millions : plus de onze fois le chiffre de l'an dernier, et un multiple bien supérieur à celui de toutes les lignes de résultat situées en dessous. En retranchant de chacune le résultat semestriel, les autres éléments du résultat global ressortent implicitement à environ +3 559 millions cette année contre −2 989 millions l'an dernier : le retournement se situe donc surtout hors des lignes de résultat, et non dans l'activité.
Les noyaux de moteur apportent le volume, les grilles de connexion le rythme
Les trois segments ont progressé, et les deux qui comptent l'ont fait différemment. Composants électriques — les noyaux des moteurs de traction et des génératrices de véhicules électrifiés — est de loin le plus important, à 89 889 millions, en hausse de 16,1%, pour un résultat opérationnel sectoriel de 8 992 millions, en hausse de 68,9%. Composants électroniques, l'activité de grilles de connexion pour circuits intégrés, a crû bien plus vite : chiffre d'affaires de 38 749 millions, en hausse de 34,8%, et résultat sectoriel de 3 683 millions, en hausse de 133,3%. Moules et machines-outils, le plus petit à 6 359 millions, en hausse de 22,6%, affiche la plus forte progression proportionnelle de résultat, à 341 millions, en hausse de 562,7%, à partir d'une base réduite. Ces chiffres d'affaires sectoriels incluent des ventes et transferts intersectoriels de 4 325 millions, ce qui explique que les trois totalisent 134 997 millions face à un chiffre d'affaires groupe de 130 672 millions.
Les causes indiquées par le document forment une seule chaîne. Les moules ont progressé grâce à des commandes accrues de moules pour noyaux de moteur, c'est-à-dire grâce à la même demande d'électrification qui tire le plus gros segment, un cran en amont. Les composants électroniques ont progressé grâce à une demande plus forte des applications automobiles et grand public et grâce au yen faible : une partie de ces 34,8% relève donc de la conversion et non du volume. Les composants électriques ont progressé grâce à une demande ferme de noyaux pour moteurs de traction et génératrices de véhicules électrifiés. Sur le résultat, le classement s'inverse : Composants électriques pèse environ les deux tiers du chiffre d'affaires sectoriel et a accru son résultat de 68,9%, tandis que Composants électroniques, à moins d'un tiers du chiffre d'affaires, a plus que doublé le sien. C'est dans les grilles de connexion que la marge a bougé.
Ce que le document qualifie de ferme, ce sont les hybrides, pas les électriques à batterie
La description du marché sous ces taux de croissance est plus précise que les chiffres seuls. Dans l'automobile, la société indique que la croissance du marché des véhicules électriques à batterie varie selon les régions, tandis que la demande d'hybrides et d'hybrides rechargeables est restée ferme — or un HEV ou un PHEV a besoin de noyaux de moteur autant qu'un électrique à batterie. Dans les semi-conducteurs, l'investissement en centres de données porté par l'IA générative a aidé, et les semi-conducteurs matures sont revenus à la reprise ; les grilles de connexion sont un produit de boîtier mature, si bien que ce retournement touche précisément le segment qui a plus que doublé son résultat. La société déclare avoir recherché des commandes de produits et de pièces économes en ressources et en énergie, renforcé son système d'approvisionnement mondial et travaillé à l'échelle du groupe sur la productivité et la réduction des coûts. Son commentaire prospectif est que le marché des véhicules électrifiés continue de s'étendre et que l'environnement des semi-conducteurs s'améliore. Face à cela, elle décrit une économie en reprise modérée mais aux perspectives incertaines, citant la politique économique américaine, le ralentissement chinois et les tensions au Moyen-Orient.
Le bilan a grossi à peu près au rythme de l'activité
Le total du bilan a progressé de 10,9% à 267 332 millions contre 240 994 millions au 31 janvier 2026, et les capitaux propres de 9,9% à 124 889 millions, dont 124 557 millions part du groupe, en hausse de 10,0%. Comme l'actif a crû un peu plus vite que les capitaux propres, le ratio de fonds propres est revenu de 47,0% à 46,6% : un mouvement de 0,4 point sur un bilan élargi de 26 338 millions, ce qui se lit comme une croissance financée en partie hors capitaux propres et non comme une dégradation. Le nombre d'actions émises est resté inchangé à 197 334 325, et l'autodétention a augmenté de 70 titres, à 14 585 010, dont 277 500 actions détenues par un trust de rémunération des dirigeants.
Prévision relevée le même jour — et ce +360% du résultat net exige que sa base soit dite
Mitsui High-tec a révisé sa prévision annuelle de l'exercice 1/2027 dans un communiqué distinct publié le même jour, le 9 septembre 2026. Elle attend désormais un chiffre d'affaires de 272 000 millions (+24,6%), un résultat opérationnel de 19 500 millions (+54,1%), un résultat courant de 20 000 millions (+44,8%) et un résultat net part du groupe de 14 500 millions (+360,0%), soit un bénéfice par action de 79,34 yens. Ce dernier chiffre se mesure à une base très déprimée de l'exercice 1/2026 et doit être lu comme tel, non comme une croissance sous-jacente ; les +54,1% de la ligne opérationnelle, rapportés à un premier semestre déjà en hausse de 86,2%, sont la donnée la plus informative.
La forme de la prévision mérite d'être lue face au semestre publié. Le premier semestre a livré 48,0% du chiffre d'affaires annuel prévu, mais 60,6% du résultat opérationnel prévu et 68,6% du résultat net prévu, ce qui laisse un second semestre implicite d'environ 7 682 millions de résultat opérationnel face aux 11 818 millions tout juste comptabilisés, et un bénéfice implicite d'environ 24,93 yens par action face aux 54,41 déjà acquis. La prévision suppose donc un second semestre nettement moins rentable que le premier, et le document n'explique pas pourquoi. La prévision de dividende n'a pas été révisée : 6,00 yens ont été décidés au titre du deuxième trimestre, avec mise en paiement à partir du 8 octobre 2026, et 13,00 yens sont attendus en fin d'exercice, soit un total annuel de 19,00 yens contre 18,00, en hausse de 5,6% — une distribution d'environ 24% des 79,34 yens de bénéfice par action prévus.
| Indicateur | S1 ex. 1/2027 | S1 ex. 1/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 130 672 | 108 334 | +20,6 % |
| Bénéfice brut (millions de ¥) | 23 023 | 15 740 | +46,3 % |
| Marge brute | 17,6 % | 14,5 % | +3,1 pt |
| Frais commerciaux et administratifs (millions de ¥) | 11 205 | 9 393 | +19,3 % |
| Résultat opérationnel (millions de ¥) | 11 818 | 6 347 | +86,2 % |
| Résultat courant (millions de ¥) | 13 319 | 5 978 | +122,8 % |
| Résultat net part du groupe (millions de ¥) | 9 943 | 4 189 | +137,3 % |
| BPA (¥) | 54,41 | 22,93 | +137,3 % |
| Moules et machines-outils — chiffre d'affaires (millions de ¥) | 6 359 | 5 186 | +22,6 % |
| Moules et machines-outils — résultat sectoriel (millions de ¥) | 341 | 51 | +562,7 % |
| Composants électroniques — chiffre d'affaires (millions de ¥) | 38 749 | 28 753 | +34,8 % |
| Composants électroniques — résultat sectoriel (millions de ¥) | 3 683 | 1 578 | +133,3 % |
| Composants électriques — chiffre d'affaires (millions de ¥) | 89 889 | 77 406 | +16,1 % |
| Composants électriques — résultat sectoriel (millions de ¥) | 8 992 | 5 325 | +68,9 % |
| Total de l'actif (millions de ¥) | 267 332 | 240 994 | +10,9 % |
| Actif net (millions de ¥) | 124 889 | 113 614 | +9,9 % |
| Ratio de fonds propres | 46,6 % | 47,0 % | −0,4 pt |
| Prévision ex. 1/2027 — chiffre d'affaires (millions de ¥) | 272 000 | — | +24,6 % |
| Prévision ex. 1/2027 — résultat opérationnel (millions de ¥) | 19 500 | — | +54,1 % |
| Prévision ex. 1/2027 — résultat courant (millions de ¥) | 20 000 | — | +44,8 % |
| Prévision ex. 1/2027 — résultat net (millions de ¥) | 14 500 | — | +360,0 % |
| Dividende annuel par action (¥) | 19,00 | 18,00 | +5,6 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.