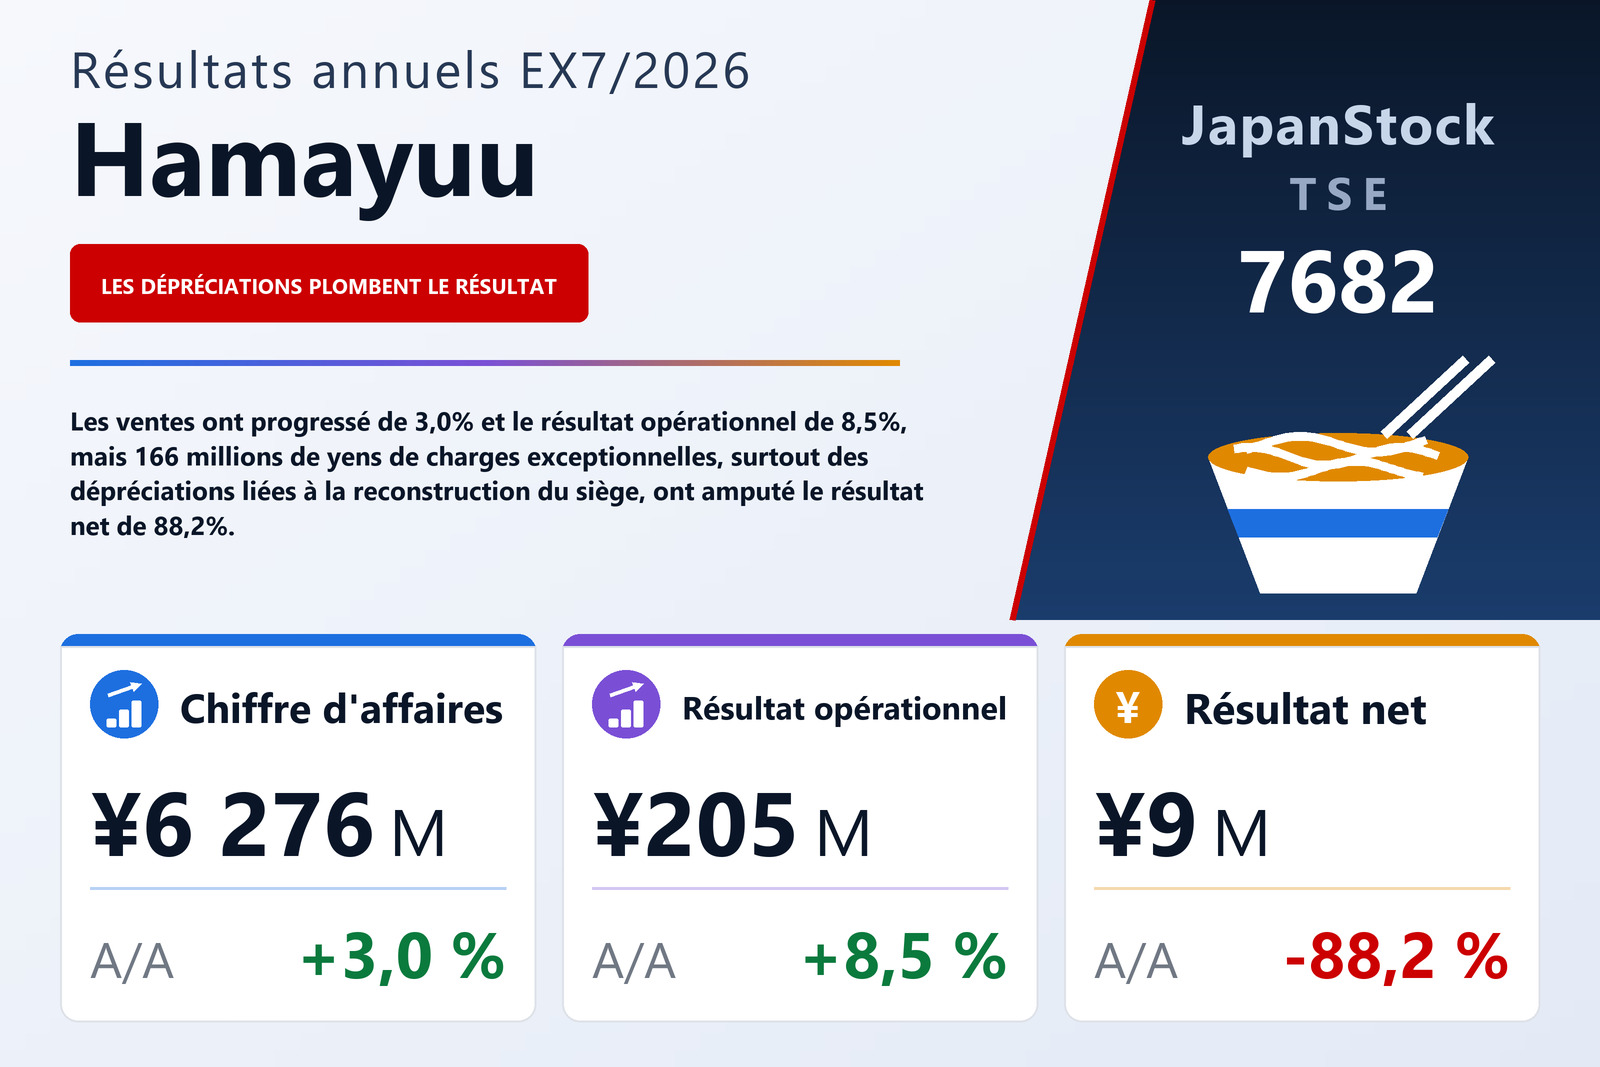
Des ventes en hausse pour la cinquième année, un résultat net en chute de 88,2%
HAMAYUU CO., LTD. (TSE: 7682), exploitant de restaurants de cuisine chinoise — 31 de ses 43 établissements portent le nom Hamayuu —, a publié le 10 septembre 2026 ses comptes sociaux de l'exercice allant du 1er août 2025 au 31 juillet 2026, établis selon les normes comptables japonaises. Les ventes nettes ont progressé de 3,0% à 6 276 millions de yens, cinquième hausse consécutive ; le résultat opérationnel a augmenté de 8,5% à 205 millions et le résultat courant de 7,9% à 207 millions. Le résultat net a reculé de 88,2% à 9 millions, contre 81 millions, et le bénéfice par action à 4,43 yens contre 37,56. La société est cotée sur le marché Standard de la Bourse de Tokyo et sur le marché Main de la Bourse de Nagoya.
Les ventes ont augmenté de 184 millions, ce que la société attribue à deux nouveaux établissements, dont un restaurant qu'elle exploite sous contrat, et à la rénovation de trois établissements existants. Le coût des ventes n'a progressé que de 1,4%, à 1 609 millions : les prix des matières premières ont continué de monter, selon la société, mais la maîtrise des coûts a ramené le taux de coût des ventes de 26,0% à 25,6%, et le bénéfice brut a crû de 3,6% à 4 667 millions. Les frais commerciaux, généraux et administratifs ont augmenté de 3,4% à 4 461 millions, leur poids dans les ventes passant de 70,8% à 71,1%, et ont absorbé l'essentiel de ce gain : salaires et indemnités ont crû de 5,0% à 2 042 millions et les amortissements compris dans ces frais de 17,7% à 187 millions, tandis que les loyers progressaient de 2,0% à 414 millions. La marge opérationnelle est passée de 3,1% à 3,3%. Les éléments non opérationnels ont dégagé un solde d'environ 2 millions, avec des charges d'intérêts portées à 16,9 millions contre 13,3 millions.
Des dépréciations pour une reconstruction et une réorganisation ont emporté le bénéfice
Sous le résultat courant, l'exercice a supporté des charges exceptionnelles de 166 millions contre 48 millions, dont des dépréciations de 165,9 millions contre 27,7 millions ; les produits exceptionnels se sont limités à 1,4 million, tirés de cessions d'immobilisations. La société avance deux raisons à ces dépréciations : la décision de reconstruire l'immeuble de son siège et le restaurant Hamayuu Yamate-dori Honten, et celle de réorganiser certains de ses formats de restaurant afin d'optimiser l'allocation de ses ressources. Le document ne précise pas de quels formats il s'agit ; il indique que la société concentrera désormais ses ressources sur Hamayuu, son format principal. Le résultat avant impôts a chuté de 71,5% à 42 millions. Les impôts sur les bénéfices, de 32,8 millions — 65,8 millions d'impôt exigible diminués d'un produit d'impôt différé de 33,0 millions —, en ont absorbé environ 77%, laissant un résultat net de 9,6 millions.
Deux ouvertures, trois rénovations, aucune fermeture
La société décrit un marché de la restauration où le tourisme réceptif a maintenu la demande de repas hors domicile globalement solide, tandis que la hausse des prix des matières premières et une pénurie chronique de main-d'œuvre ont fait monter les coûts d'exploitation sur tous les postes, et que l'inflation durable et le recul des salaires réels ont rendu les consommateurs plus économes. En octobre 2025, elle a ouvert Meito Saikan dans l'arrondissement de Meito, à Nagoya, un nouveau format installé dans un local déjà aménagé par un précédent occupant pour limiter l'investissement initial, et elle a commencé le même mois à exploiter sous contrat le restaurant de l'Aichi Country Club. Elle a rénové et rouvert Hamayuu Gifu Kenchomae en octobre 2025, Hamayuu Kokubunji Kitamachi, à Tokyo, en novembre 2025 et Hamayuu Iwatsuka, à Nagoya, en juillet 2026.
Sans fermeture ni changement de format, l'exercice s'est achevé avec 43 établissements, tous en gestion directe : 31 Hamayuu, trois Shikitei, trois Tourikei, quatre Chugoku Shokudo Hamayuu, un Meito Saikan et le restaurant de l'Aichi Country Club. Dans le cadre de l'amélioration des conditions de travail du personnel, tous les établissements ont en outre fermé quatre jours : le 18 août, le 31 décembre et les 6 et 7 janvier.
La trésorerie a baissé de 316 millions tandis que la société remboursait sa dette
Le total de l'actif a reculé de 4,4% à 4 516 millions, surtout parce que la trésorerie et les dépôts ont baissé de 321 millions. Le passif est revenu à 2 908 millions contre 3 116 millions : les emprunts à long terme, part à moins d'un an comprise, sont passés de 1 565 millions à 1 319 millions, et 200 millions d'obligations ont été reclassés en passif courant, leur échéance tombant dans l'année. L'actif net est resté quasi stable à 1 607 millions — 23 millions d'actions nouvelles émises face à une baisse de 22 millions des bénéfices non distribués, les 32 millions de dividendes ayant dépassé le résultat de l'exercice —, et sur un bilan plus réduit le ratio de fonds propres est passé de 34,0% à 35,6%.
Les flux de trésorerie d'exploitation ont atteint 360 millions contre 349 millions, soutenus par 224 millions d'amortissements et par la charge de dépréciation, qui n'ont ni l'un ni l'autre consommé de trésorerie. Les investissements ont absorbé 347 millions, dont principalement 332 millions d'immobilisations corporelles, contre 451 millions un an plus tôt. Le financement a consommé 328 millions, essentiellement 246 millions de remboursements d'emprunts et 48 millions de loyers de location-financement, alors qu'un an plus tôt 550 millions de nouveaux emprunts à long terme en avaient fait une entrée de 214 millions. La trésorerie et les équivalents de trésorerie s'élevaient à 864 millions en fin d'exercice, en baisse de 316 millions.
Un établissement historique de 50 ans est démoli, et la prévision recule
L'immeuble du siège et Hamayuu Yamate-dori Honten ont plus de 50 ans et vieillissent ; tous deux seront démolis et reconstruits sur le même terrain entre septembre 2026 et fin novembre 2027 (calendrier prévu). Le Honten a fermé temporairement le 31 août 2026 et doit rouvrir en décembre 2027. La société s'attend à un environnement difficile — prix de l'énergie tirés par les risques géopolitiques, nouvelles hausses des coûts des matières premières, du personnel et de la logistique, pénurie de main-d'œuvre qui s'aggrave — et entend redynamiser les établissements existants et accélérer la numérisation et les mesures d'économie de main-d'œuvre dans ses restaurants.
Pour l'exercice 7/2027, elle prévoit des ventes nettes de 6 075 millions (−3,2%), un résultat opérationnel de 153 millions (−25,2%), un résultat courant de 156 millions (−24,8%) et un résultat net de 86 millions (+797,0%), soit 39,76 yens par action. Le document présente ces chiffres comme la conséquence de la conjoncture et de la reconstruction décrites, sans dire quelle part du recul des ventes tient à la fermeture du Honten. La hausse du résultat net se mesure sur une base écrasée par les dépréciations et ne dit pas grand-chose à elle seule ; au niveau opérationnel, la société anticipe une baisse d'un quart.
Le dividende monte à 17,00 yens pour un bénéfice de 4,43 yens par action
Le dividende de fin d'exercice a été porté à 17,00 yens contre 15,00, soit 36 millions au total, payable à partir du 13 octobre 2026. Rapporté à un bénéfice de 4,43 yens par action, cela représente un taux de distribution de 383,5%, contre 39,9% un an plus tôt. La société prévoit un dividende inchangé de 17,00 yens pour l'exercice 7/2027, soit 42,8% du bénéfice prévu. La rentabilité des capitaux propres a été de 0,6%, contre 5,2%.
| Indicateur | ex. 7/2026 | ex. 7/2025 | Variation |
|---|---|---|---|
| Ventes nettes (millions de ¥) | 6 276 | 6 092 | +3,0 % |
| Bénéfice brut (millions de ¥) | 4 667 | 4 505 | +3,6 % |
| Marge brute | 74,4 % | 74,0 % | +0,4 pt |
| Frais commerciaux et administratifs (millions de ¥) | 4 461 | 4 316 | +3,4 % |
| Résultat opérationnel (millions de ¥) | 205 | 189 | +8,5 % |
| Marge opérationnelle | 3,3 % | 3,1 % | +0,2 pt |
| Résultat courant (millions de ¥) | 207 | 192 | +7,9 % |
| Charges exceptionnelles (millions de ¥) | 166 | 48 | +241,0 % |
| Résultat avant impôts (millions de ¥) | 42 | 148 | −71,5 % |
| Résultat net (millions de ¥) | 9 | 81 | −88,2 % |
| BPA (¥) | 4,43 | 37,56 | −88,2 % |
| Restaurants en fin d'exercice | 43 | 41 | +4,9 % |
| Flux de trésorerie d'exploitation (millions de ¥) | 360 | 349 | +3,0 % |
| Total de l'actif (millions de ¥) | 4 516 | 4 723 | −4,4 % |
| Actif net (millions de ¥) | 1 607 | 1 606 | +0,1 % |
| Ratio de fonds propres | 35,6 % | 34,0 % | +1,6 pt |
| Prévision ex. 7/2027 — chiffre d'affaires (millions de ¥) | 6 075 | — | −3,2 % |
| Prévision ex. 7/2027 — résultat opérationnel (millions de ¥) | 153 | — | −25,2 % |
| Prévision ex. 7/2027 — résultat courant (millions de ¥) | 156 | — | −24,8 % |
| Prévision ex. 7/2027 — résultat net (millions de ¥) | 86 | — | +797,0 % |
| Prévision ex. 7/2027 — BPA (¥) | 39,76 | — | +797,5 % |
| Dividende annuel par action (¥) | 17,00 | 15,00 | +13,3 % |
| Taux de distribution du dividende | 383,5 % | 39,9 % | +343,6 pt |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.