Une charge de 1 221 millions de yens que le rapport nomme sans l'expliquer
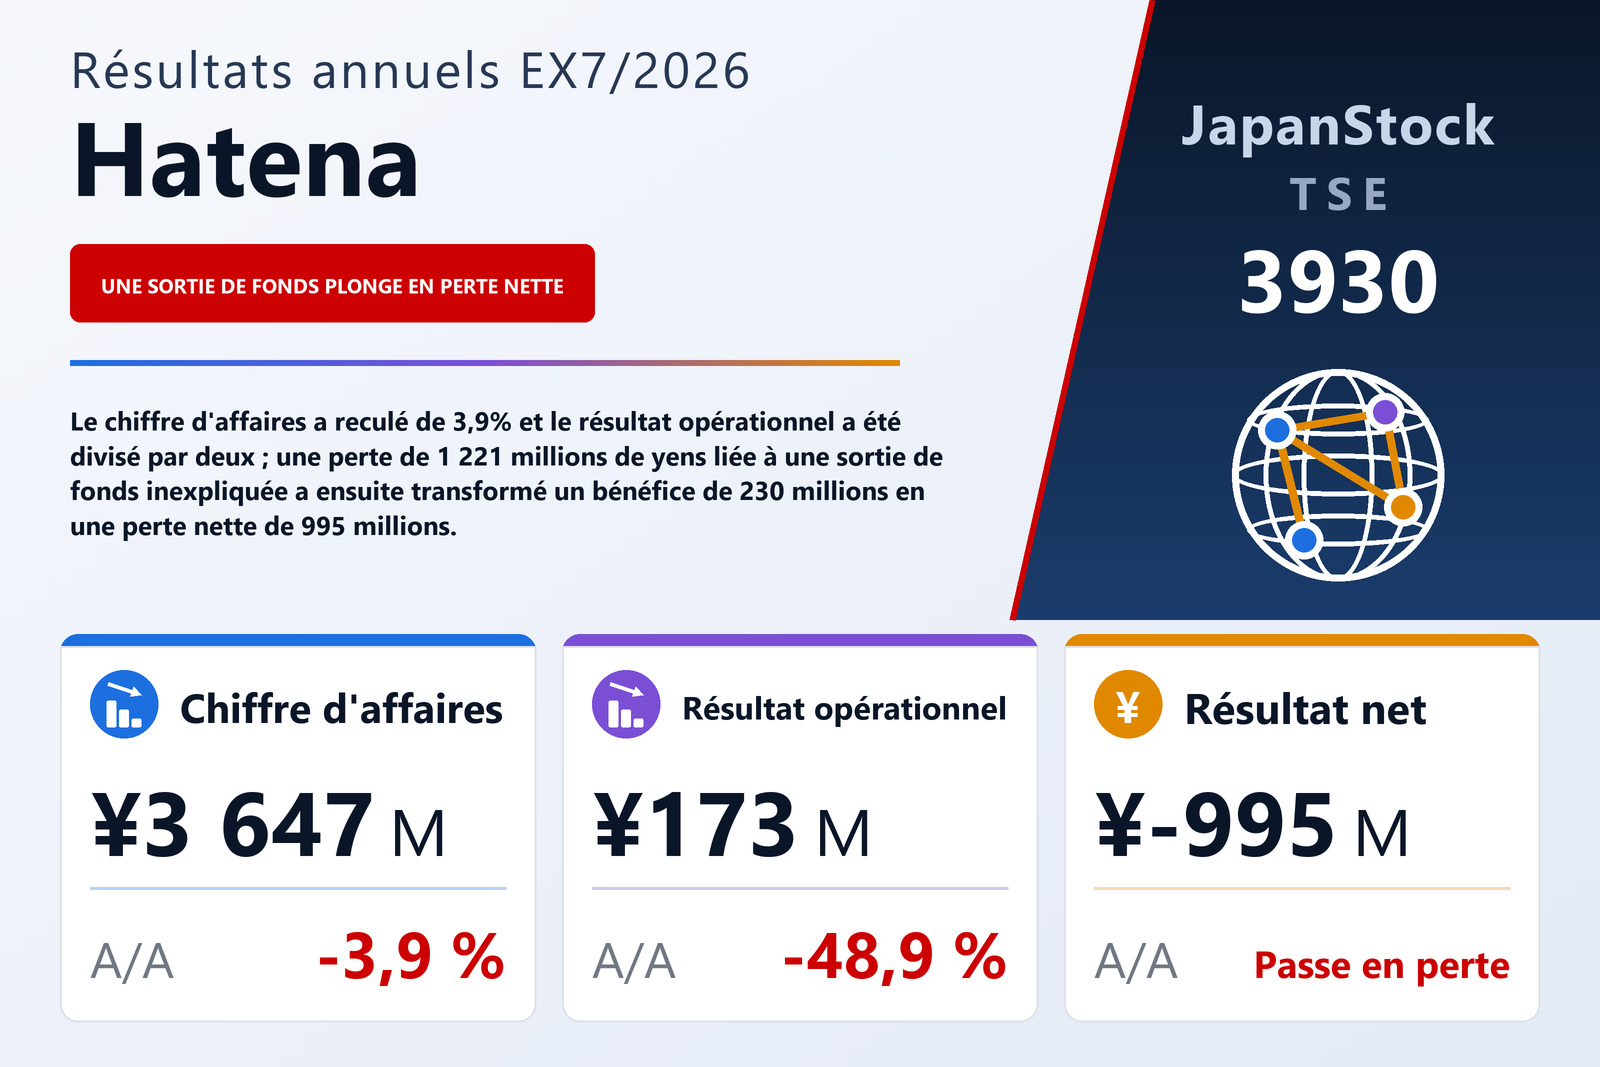
Hatena Co., Ltd. (TSE : 3930), qui exploite les plateformes de contenus générés par les utilisateurs Hatena Blog et Hatena Bookmark, le service de supervision de serveurs Mackerel et la liseuse de manga GigaViewer qu'elle fournit aux éditeurs, a publié le 11 septembre 2026 ses comptes sociaux de l'exercice allant du 1er août 2025 au 31 juillet 2026, selon les normes comptables japonaises. Le chiffre d'affaires a baissé de 3,9% à 3 647 millions de yens, le résultat opérationnel de 48,9% à 173 millions et le résultat courant de 69,5% à 103 millions, et le résultat final est passé à une perte nette de 995 millions contre un bénéfice de 230 millions, soit une perte de 332,80 yens par action contre un bénéfice de 77,61 yens. La société est cotée à la Bourse de Tokyo.
Tout le basculement tient dans une seule ligne. Les pertes exceptionnelles sont montées à 1 223 millions contre 4 millions, dont 1 221 millions pour un poste que le rapport appelle perte liée à un incident de sortie de fonds. Cette description est tout ce que le tanshin offre : il ne dit ni en quoi consistait l'incident, ni qui était impliqué, ni si une partie des fonds devrait être récupérée, et la note sur les événements postérieurs à la clôture ne signale rien. Ce que le tableau des flux de trésorerie ajoute, c'est que la perte n'est pas une simple provision : 1 199 millions ont effectivement été décaissés au cours de l'exercice. La charge a fait passer le résultat avant impôt à une perte de 1 107 millions contre un bénéfice de 342 millions. L'impôt sur les bénéfices est alors devenu un produit de 112 millions au lieu de la charge de 111 millions de l'année précédente — les actifs d'impôts différés ont augmenté de 94 millions à 149 millions, et un remboursement de 20 millions d'impôts d'exercices antérieurs a été encaissé —, ce qui explique que la perte nette, à 995 millions, soit inférieure à la perte avant impôt. Le rapport signale la recouvrabilité de ces actifs d'impôts différés comme une estimation clé, reposant sur une prévision à moyen terme qui suppose la croissance des trois services principaux.
Avant la charge : chiffre d'affaires −3,9%, coûts +0,5%, résultat opérationnel divisé par deux
Même sans l'incident, l'exercice a été faible, et l'arithmétique est simple. Le coût des ventes a baissé de 7,7% à 505 millions, de sorte que la marge brute n'a reculé que de 3,3% à 3 141 millions et que le taux de marge brute est légèrement monté à environ 86,1% contre 85,6%. Les frais commerciaux, généraux et administratifs ont augmenté de 2,1% à 2 968 millions, et les charges d'exploitation totales — coût des ventes plus frais commerciaux, généraux et administratifs — ont atteint 3 473 millions contre 3 455 millions, en hausse de 0,5%, ce que la société décrit comme globalement conforme au plan. Pour une activité qui dépense environ 95 yens sur 100 encaissés, un recul de 147 millions du chiffre d'affaires face à une base de coûts stable suffit à diviser le résultat par deux : la marge opérationnelle est tombée de 8,9% à 4,8%. Les hausses de coûts que cite le rapport sont les dépenses publicitaires de l'activité de solutions technologiques, des salaires plus élevés du fait de recrutements actifs pour toitta et d'autres nouveaux services — que la direction qualifie d'investissement important dans la compétitivité future — et la hausse des frais de centres de données sur les contrats d'hébergement géré dans lesquels Hatena paie la facture d'hébergement et la refacture au client.
Sous la ligne opérationnelle, le poids est venu d'un second élément non récurrent, plus petit. Les produits hors exploitation se sont élevés à 12 millions — intérêts et dividendes pour 4 millions, un gain de change de 4 millions et de petits postes de remboursement de taxe sur la consommation et de rémunération restituée par des dirigeants —, mais les charges hors exploitation ont bondi à 82 millions contre 10 millions. L'essentiel est une provision de 74 millions pour un programme d'avantages aux actionnaires marquant le dixième anniversaire de la cotation de la société ; une perte de valorisation sur crypto-actifs de 4 millions et 2 millions d'intérêts sur des facilités de découvert nouvellement tirées composent l'essentiel du reste. Le résultat courant a donc baissé plus vite que le résultat opérationnel, de 69,5% à 103 millions, pour une marge courante de 3,4% contre 10,7%. Les produits exceptionnels de 11 millions, presque entièrement issus de cessions de titres de participation — le portefeuille de 99 millions a été intégralement liquidé au cours de l'exercice, pour un produit de cession de 101 millions —, n'ont guère compensé ce qui a suivi.
Les solutions technologiques, trois quarts du chiffre d'affaires, ont reculé de 2,1% faute de grandes livraisons
Hatena ne déclare qu'un seul secteur, mais sa note sur les produits ventile l'exercice par ligne de services, et la plus importante est Services de solutions technologiques, à 2 780 millions, en baisse de 2,1% — environ 76% du total. Elle regroupe le développement et l'exploitation sous contrat de services web et d'applications pour les clients avec Mackerel, le SaaS de supervision de serveurs. Les produits de développement et de maintenance de la ligne ont baissé de 4,4% à 2 014 millions, tandis que les produits SaaS, essentiellement Mackerel, ont progressé de 4,7% à 766 millions. L'explication du rapport pour la baisse est que moins de grands projets de développement sous contrat sont arrivés à livraison : le chiffre d'affaires comptabilisé à un moment précis est tombé à 72 millions contre 139 millions, et les logiciels sur mesure comptabilisés dans le temps à 259 millions contre 393 millions. Côté exploitation, les projets utilisant la liseuse de manga GigaViewer ont continué de s'étendre, mais les revenus de partage tirés de la publicité et des contenus payants qu'ils génèrent se sont révélés volatils.
Le récit de croissance de la société tourne autour de cette liseuse. GigaViewer for Apps fait fonctionner l'application Shonen Jump+ de Shueisha, qui a dépassé 32 millions de téléchargements, et à fin août 2026 les versions web et app réunies étaient déployées chez 18 sociétés sur 29 services cumulés. La société affirme que la version web est déjà le standard de fait parmi les sites de manga et pousse les déploiements sur applications, où les consultations et les ventes par lecteur sont plus élevées, aux côtés d'un nouveau service intégré de publicité numérique, Comic Growth powered by GigaViewer. Mackerel, de son côté, a lancé en mai 2025 une fonction de supervision des performances applicatives, bâtie sur le service de traçage distribué Vaxila acquis en juin 2024 et sur les métriques compatibles OpenTelemetry ajoutées en novembre de la même année ; la direction indique que ce lancement a aidé auprès des clients existants comme des nouveaux et que le service montre des signes de reprise.
Le marketing de contenu a chuté de 12,7% avec le retrait des annonceurs ; la plateforme de blogs a cédé 2,8%
Services de marketing de contenu a chuté de 12,7% à 541 millions, la baisse la plus forte des trois. La publicité vendue par cette ligne a reculé de 21,8% à 133 millions et les produits SaaS, principalement des sites de médias propriétaires bâtis sur Hatena CMS, ont baissé de 9,3% à 407 millions. Le rapport l'attribue à des clients individuels qui ont réduit leurs budgets de publicité et de marketing et n'ont pas renouvelé : le nombre de sites Hatena CMS en exploitation a terminé l'exercice à 147, soit cinq de moins qu'un an plus tôt. Le nouveau produit de la ligne est toitta, un SaaS d'analyse d'entretiens par IA destiné aux chercheurs en entreprise, qui selon la société a été bien accueilli par les prospects et auquel elle a ajouté une fonction ask toitta qui recherche des enseignements dans les données d'entretiens accumulées.
Services de plateforme de contenu — Hatena Blog et Hatena Bookmark — a reculé de 2,8% à 319 millions : les recettes publicitaires des plateformes ont cédé 4,5% à 168 millions et les formules payantes 0,9% à 150 millions. Les utilisateurs inscrits de Hatena Blog ont continué d'augmenter, mais les abonnements à la formule payante Hatena Blog Pro et le nombre de publications ont baissé sous la concurrence des réseaux sociaux, et les prix unitaires de la publicité, fixés au sein des réseaux publicitaires dont dépendent les plateformes, ont continué de baisser. La société a lancé en août 2026, après la clôture, un nouveau service de communautés thématiques, Hatena Parks. Les autres services — essentiellement la rémunération, versée en jetons JOC, pour le rôle de validateur sur la blockchain Japan Open Chain, que Hatena a rejointe en octobre 2024 — ont rapporté 5 millions, en baisse de 5,4% ; le rapport ne précise pas sur quelle position la perte de valorisation sur crypto-actifs évoquée plus haut a été comptabilisée, mais ces jetons sont le seul crypto-actif qu'il décrit. Toutes lignes confondues, les recettes publicitaires ont baissé de 13,0% à 301 millions, le développement et la maintenance de 4,4% à 2 020 millions et le SaaS de 0,7% à 1 324 millions. Un indicateur avancé a évolué dans l'autre sens : le chiffre d'affaires contractuel restant à comptabiliser est monté à 276 millions contre 252 millions, dont 265 millions à moins d'un an.
La trésorerie a fondu de 43 % et des emprunts bancaires sont apparus pour la première fois
Le total de l'actif a baissé de 25,7% à 2 564 millions. La trésorerie et les dépôts sont tombés à 1 221 millions contre 2 136 millions, un recul de 915 millions, les titres de participation sont passés de 99 millions à zéro et les actifs d'impôts différés ont augmenté de 94 millions à 149 millions. Le passif a augmenté de 93 millions à 728 millions : 250 millions d'emprunts à court terme sont apparus là où il n'y en avait aucun, et la provision de 74 millions pour avantages aux actionnaires a été constituée, tandis que l'impôt sur les bénéfices à payer a baissé de 121 millions à 1 million, les charges à payer de 54 millions et la taxe sur la consommation à payer de 51 millions. L'actif net a baissé de 34,8% à 1 836 millions, presque entièrement du fait de la perte de 995 millions retranchée des réserves, qui ont terminé l'exercice à 1 441 millions. Le ratio de fonds propres est tombé de 81,6% à 71,6% et la valeur comptable par action de 945,11 yens à 612,97 yens. Le nombre d'actions émises est resté à 3 075 200 ; les actions propres sont passées de 95 445 à 79 784, une partie ayant été cédée.
Les activités d'exploitation ont consommé 1 155 millions contre un flux entrant de 711 millions un an plus tôt, la différence étant la perte avant impôt et, en son sein, les 1 199 millions décaissés au titre de l'incident. Hors ce paiement, l'exploitation a dégagé environ 44 millions après 163 millions de paiements d'impôt sur les bénéfices. Les activités d'investissement ont produit un flux net entrant de 2 millions — 101 millions de la cession de titres et 14 millions d'un dépôt à terme arrivé à échéance ont couvert 105 millions de logiciels et autres immobilisations incorporelles et 20 millions d'équipements — et le financement a apporté 249 millions, soit les 250 millions de découvert tirés. La trésorerie et les équivalents ont terminé l'exercice à 1 221 millions, en baisse de 900 millions. La société y voit 4,0 mois de chiffre d'affaires mensuel moyen et juge sa liquidité suffisante ; elle dispose de facilités de découvert totalisant 1 700 millions auprès de cinq banques, dont 1 450 millions non tirés à la clôture. Il n'y a pas de note sur la continuité d'exploitation.
Prévision : chiffre d'affaires +8,8%, résultat opérationnel de nouveau en baisse, bénéfice net de 117 millions — et pas de dividende
Pour l'exercice 7/2027, Hatena prévoit un chiffre d'affaires de 3 968 millions (+8,8%), un résultat opérationnel de 159 millions (−7,9%), un résultat courant de 121 millions (+17,3%) et un bénéfice net de 117 millions, soit un bénéfice de 39,09 yens par action ; elle ne publie pas de prévision semestrielle. Le résultat opérationnel est attendu en baisse malgré la croissance du chiffre d'affaires, en cohérence avec l'intention déclarée de la société de continuer à investir dans les effectifs et la qualité de service tout en gérant plus strictement les coûts fixes. Le résultat courant devrait néanmoins progresser, ce qui cadre avec un exercice où la provision de 74 millions liée à l'anniversaire ne se reproduit pas. Les priorités citées sont les trois mêmes services : l'accompagnement marketing des éditeurs aux côtés de GigaViewer, des fonctions de supervision fondées sur OpenTelemetry pour gagner de nouveaux clients Mackerel, toitta pour les chercheurs en entreprise et la poursuite du développement de Hatena Blog, Hatena Bookmark et Hatena Parks.
Il n'y aura pas de dividende au titre de l'exercice 7/2026 — la société avait laissé le versement de fin d'exercice indéterminé et l'a désormais fixé à zéro, comme pour l'exercice 7/2025 — et la prévision pour l'exercice 7/2027 n'est pas arrêtée. La seule distribution reçue par les actionnaires cette année a été le programme d'avantages du dixième anniversaire, dont le coût de 74 millions figure dans les charges hors exploitation. Le bénéfice dilué par action n'est pas présenté, l'exercice s'étant soldé par une perte.
| Indicateur | ex. 7/2026 | ex. 7/2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 3 647 | 3 794 | −3,9 % |
| Bénéfice brut (millions de ¥) | 3 141 | 3 247 | −3,3 % |
| Marge brute | 86,1 % | 85,6 % | +0,5 pt |
| Frais commerciaux et administratifs (millions de ¥) | 2 968 | 2 907 | +2,1 % |
| Résultat opérationnel (millions de ¥) | 173 | 339 | −48,9 % |
| Marge opérationnelle | 4,8 % | 8,9 % | −4,1 pt |
| Charges hors exploitation (millions de ¥) | 82 | 10 | n.s. |
| Résultat courant (millions de ¥) | 103 | 339 | −69,5 % |
| Perte liée à l'incident de sortie de fonds (millions de ¥) | 1 221 | — | nouveau |
| Résultat avant impôts (millions de ¥) | −1 107 | 342 | de bénéfice à perte |
| Impôt sur les bénéfices (millions de ¥) | −112 | 111 | n.s. |
| Résultat net (millions de ¥) | −995 | 230 | de bénéfice à perte |
| BPA (¥) | −332,80 | 77,61 | de bénéfice à perte |
| Services de solutions technologiques — chiffre d'affaires (millions de ¥) | 2 780 | 2 839 | −2,1 % |
| Services de marketing de contenu — chiffre d'affaires (millions de ¥) | 541 | 620 | −12,7 % |
| Services de plateforme de contenu — chiffre d'affaires (millions de ¥) | 319 | 328 | −2,8 % |
| Autres services — chiffre d'affaires (millions de ¥) | 5 | 6 | −5,4 % |
| Total de l'actif (millions de ¥) | 2 564 | 3 450 | −25,7 % |
| Trésorerie et dépôts (millions de ¥) | 1 221 | 2 136 | −42,8 % |
| Emprunts à court terme (millions de ¥) | 250 | — | nouveau |
| Actif net (millions de ¥) | 1 836 | 2 816 | −34,8 % |
| Ratio de fonds propres | 71,6 % | 81,6 % | −10,0 pt |
| Flux de trésorerie d'exploitation (millions de ¥) | −1 155 | 711 | n.s. |
| Flux de trésorerie d'investissement (millions de ¥) | 2 | −38 | n.s. |
| Flux de trésorerie de financement (millions de ¥) | 249 | 2 | n.s. |
| Prévision ex. 7/2027 — chiffre d'affaires (millions de ¥) | 3 968 | — | +8,8 % |
| Prévision ex. 7/2027 — résultat opérationnel (millions de ¥) | 159 | — | −7,9 % |
| Prévision ex. 7/2027 — résultat courant (millions de ¥) | 121 | — | +17,3 % |
| Prévision ex. 7/2027 — résultat net (millions de ¥) | 117 | — | de perte à bénéfice |
| Prévision ex. 7/2027 — BPA (¥) | 39,09 | — | n.s. |
| Dividende annuel par action (¥) | — | 0,00 | — |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.