Le chiffre d'affaires a progressé de 40,1%, le coût des ventes de 44,9% — et le résultat opérationnel est parti dans l'autre sens
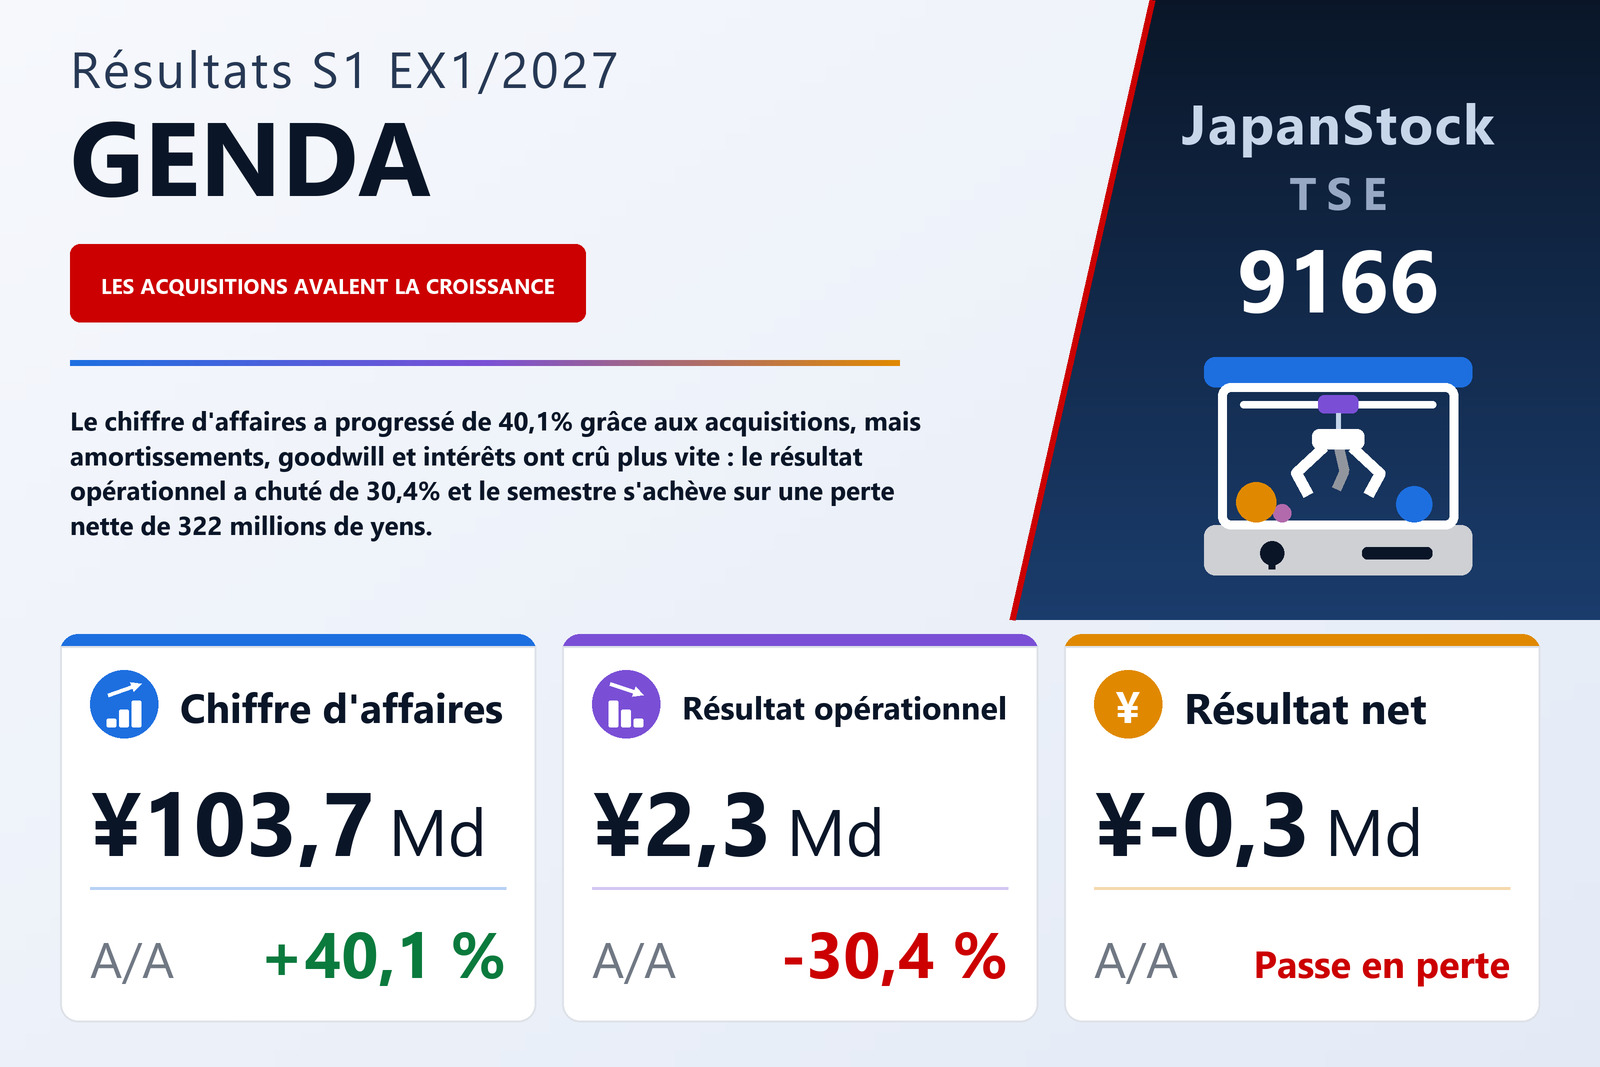
GENDA Inc. (TSE : 9166), le groupe de divertissement qui exploite les salles d'arcade GiGO au Japon, en Amérique du Nord, au Royaume-Uni et en Chine, aux côtés d'activités de karaoké, de restauration, de machines de change, de studios photo, de produits dérivés de personnages et de distribution de films, a publié le 11 septembre 2026 ses comptes consolidés du premier semestre de l'exercice 1/2027, les six mois du 1er février au 31 juillet 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 40,1% à 103 664 millions de yens, mais le résultat opérationnel a reculé de 30,4% à 2 252 millions, le résultat courant de 53,8% à 1 110 millions, et le résultat net part du groupe a basculé dans une perte de 322 millions contre un bénéfice de 335 millions, soit une perte de 1,76 yen par action contre un bénéfice de 1,98 yen. La société est cotée à la Bourse de Tokyo.
La physionomie du semestre tient à deux écarts, tous deux défavorables à la société. Le coût des ventes a augmenté de 44,9% à 82 110 millions pour une croissance du chiffre d'affaires de 40,1%, si bien que le bénéfice brut n'a progressé que de 24,7% à 21 554 millions et que la marge brute s'est contractée de 23,4% à 20,8%. Les frais commerciaux, généraux et administratifs ont ensuite augmenté de 37,4% à 19 301 millions — moins vite que le chiffre d'affaires, mais sur un bénéfice brut qui n'avait crû que d'un quart — et la marge opérationnelle a été divisée par deux, de 4,4% à 2,2%. Le tableau des flux de trésorerie montre où se loge la hausse des coûts : les amortissements ont augmenté de 63,4% à 6 179 millions et l'amortissement du goodwill de 52,0% à 2 376 millions, soit ensemble 3 211 millions de plus qu'un an plus tôt — plus du triple des 987 millions de recul du résultat opérationnel. La note sectorielle raconte la même histoire vue de l'autre côté : le résultat avant ces deux charges a progressé dans les deux secteurs, et ce sont ces charges qui ont fait basculer le résultat opérationnel.
Les intérêts et une charge d'impôt supérieure au résultat avant impôt transforment un mince bénéfice opérationnel en perte nette
Sous le résultat opérationnel, la pression s'est poursuivie. Les produits hors exploitation ont augmenté à 621 millions contre 249 millions, aidés par un gain de change de 106 millions, une plus-value de 85 millions sur la cession de titres de placement et 65 millions d'indemnités reçues, mais les charges hors exploitation ont grimpé à 1 763 millions contre 1 082 millions. Les intérêts versés en constituent le premier poste, en hausse de 75,4% à 1 133 millions, et les frais de financement — que le rapport définit comme les frais sur les emprunts contractés pour des acquisitions — sont passés à 224 millions contre 95 millions. Le résultat courant a donc reculé de 53,8% à 1 110 millions. En l'absence d'éléments exceptionnels, le résultat avant impôt s'est établi au même niveau de 1 110 millions ; une charge d'impôt de 1 407 millions, en baisse par rapport aux 2 025 millions de l'an dernier mais toujours supérieure au résultat avant impôt, a produit une perte semestrielle de 296 millions, et après 25 millions attribuables aux intérêts minoritaires la perte part du groupe s'est établie à 322 millions contre un bénéfice de 335 millions. Le rapport n'explique pas pourquoi la charge d'impôt a dépassé le résultat avant impôt. Le résultat global a néanmoins progressé de 115,7% à 1 644 millions, les écarts de conversion ayant contribué à hauteur de 1 941 millions contre 377 millions un an plus tôt.
Deux notes comptables encadrent la comparaison. Les chiffres de l'exercice précédent ont été retraités à la suite de la finalisation de l'affectation provisoire du prix d'acquisition du regroupement avec Pixel Intermediate Holding Corporation du 2 juillet 2025 ; le rapport précise que cette finalisation n'a eu aucune incidence sur les comptes semestriels actuels. Et toutes les données par action tiennent compte de la division par deux du nominal du 1er avril 2025, de sorte que les 1,98 yen de bénéfice par action de l'an dernier reposent sur la même base d'actions que la perte de 1,76 yen de ce semestre. Le nombre moyen d'actions en circulation a augmenté de 7,8% à 182 474 907 contre 169 207 987, reflet de l'augmentation de capital de 18 452 millions comptabilisée au premier semestre de l'exercice précédent.
Sur les indicateurs propres à la société, le semestre a progressé — mais deux fois moins vite que le chiffre d'affaires
GENDA publie deux indicateurs non GAAP aux côtés des chiffres statutaires, et tous deux ont progressé. L'EBITDA ajusté — résultat opérationnel plus amortissements, amortissement du goodwill et coûts liés aux fusions-acquisitions — a augmenté de 21,1% à 11 206 millions contre 9 252 millions. Le résultat net semestriel ajusté — résultat part du groupe plus amortissements et dépréciations du goodwill et des incorporels issus des acquisitions, moins les gains de goodwill négatif, plus les coûts liés aux fusions-acquisitions — s'est établi à 2 728 millions, en hausse de 0,1% contre 2 724 millions, soit un bénéfice ajusté de 14,95 yens par action contre 16,09 yens : un bénéfice stable réparti sur 7,8% d'actions en plus. Les coûts liés aux fusions-acquisitions que la société réintègre couvrent les honoraires d'intermédiation, de conseil, de due diligence et d'évaluation, les frais d'arrangement des emprunts d'acquisition et les coûts de l'offre publique. Même en base ajustée, toutefois, la croissance n'a atteint que la moitié de celle du chiffre d'affaires : la marge d'EBITDA ajusté est passée de 12,5% à 10,8%. Rapprocher les chiffres d'amortissements et de goodwill du tableau des flux de trésorerie de la définition de la société fait ressortir des coûts liés aux fusions-acquisitions d'environ 399 millions sur le semestre, contre quelque 669 millions.
L'arcade représente sept dixièmes du chiffre d'affaires, et le secteur Plateforme dégage la quasi-totalité du résultat
Le groupe publie deux secteurs. La Plateforme de divertissement — arcade, karaoké, restauration, tourisme et lifestyle — a réalisé un chiffre d'affaires de 95 690 millions, en hausse de 41,5%, dont 49 millions de ventes intersectorielles, et un résultat sectoriel de 10 381 millions, en hausse de 33,5% contre 7 778 millions. Les Contenus de divertissement — produits dérivés de personnages, contenus et promotion — ont réalisé un chiffre d'affaires de 12 455 millions, en hausse de 42,1%, dont 4 453 millions vendus à l'intérieur du groupe, principalement des lots fournis aux salles d'arcade, et un résultat sectoriel de 263 millions, en hausse de 16,9% contre 225 millions. Le résultat sectoriel est présenté avant amortissements et amortissement du goodwill ; le rapprochement avec le résultat opérationnel déduit 6 163 millions d'amortissements sectoriels et 2 376 millions d'amortissement du goodwill ainsi que 386 millions d'éliminations intersectorielles, et ajoute 534 millions de produits nets du siège. Le rapport de gestion fournit aussi un résultat sectoriel ajusté avant coûts liés aux fusions-acquisitions : 10 703 millions, en hausse de 27,5%, pour la Plateforme et 335 millions, en hausse de 19,6%, pour les Contenus.
La note sur les produits ventile le secteur Plateforme par service. L'arcade a atteint 72 981 millions, en hausse de 42,2%, et représente à elle seule 70% du chiffre d'affaires du groupe ; le karaoké 14 206 millions, en hausse de 23,8% ; le lifestyle — l'activité de studios photo consolidée l'an dernier — 2 584 millions contre 787 millions ; le tourisme, c'est-à-dire les machines de change, 1 722 millions, en hausse de 44,2% ; et la restauration 2 170 millions, en hausse de 1,8%. Côté Contenus, les produits dérivés de personnages ont progressé de 54,6% à 5 304 millions tandis que contenus et promotion a reculé de 20,5% à 2 081 millions. Certaines filiales ont été reclassées du karaoké vers le lifestyle ce semestre, l'exercice précédent étant retraité en conséquence, et 2 590 millions de revenus locatifs supplémentaires, contre 1 006 millions un an plus tôt, se situent en dehors de ces lignes.
Le récit du semestre que fait le rapport est autant celui d'une intégration que d'une croissance. Au Japon, GENDA GiGO Entertainment a converti cinq salles à son format « oasis » de machines à pince — la salle convertie de Hokuto, sur Hokkaido, a réalisé 673% de son chiffre d'affaires de l'an dernier —, en a ouvert quatre autres et a attiré les foules avec des collaborations limitées autour de licences populaires et un événement en juin, GiGO EXPO 2026, si bien que les ventes à magasins comparables ont fortement progressé. En Amérique du Nord, Kiddleton a été rebaptisé GENDA Americas en mars et ses filiales ont été regroupées en une seule société aux États-Unis et une au Canada ; la société indique que l'activité de tournées de mini-implantations a enregistré en juillet son plus grand nombre mensuel de visites depuis novembre 2025 et son premier bénéfice mensuel à chaque niveau du compte de résultat. GENDA Playnation Entertainment, l'exploitant britannique de parcs de vacances consolidé au quatrième trimestre de l'exercice précédent, a contribué au chiffre d'affaires à Pâques et durant l'été mais, souligne le rapport, réalise l'essentiel de son bénéfice au second semestre — la principale raison avancée pour expliquer que les résultats du groupe se concentrent de plus en plus sur la seconde moitié de l'année. Deux salles GiGO ont ouvert à Shanghai. Dans le karaoké, trois distributeurs d'équipements ont été fusionnés dans ENNE entre février et mars, Shin Corporation a absorbé Mero Works en avril, l'application Karaoke BanBan a dépassé les trois millions de membres, et l'acquisition en juillet d'Ottotree Entertainment a porté le karaoké en Malaisie. Toshin Pack, fabricant de produits dérivés de personnages, a été consolidé en mai. Côté Contenus, Ares Company a établi en avril un record mensuel de ventes en fournissant des lots, et Gaga a distribué 13 films, dont « Sentimental Value », lauréat de l'Oscar du meilleur film international, et a porté le long métrage Umamusume: Pretty Derby dans plus de 600 salles aux États-Unis et au Canada.
La dette à court terme a été refinancée à long terme ; les rachats d'actions et la perte ont rogné l'actif net
Le total de l'actif a augmenté de 6 010 millions à 228 581 millions depuis le 31 janvier 2026. Les stocks ont progressé de 2 623 millions à 14 478 millions, les machines d'arcade de 986 millions à 33 800 millions et le goodwill de 691 millions à 51 003 millions ; le goodwill et les actifs liés à la clientèle, de 14 809 millions, représentent ensemble près de 29% du bilan. Le passif a augmenté de 6 367 millions à 163 653 millions, mais sa composition a nettement changé : les emprunts à court terme ont reculé de 27 720 millions à 11 905 millions tandis que les emprunts à long terme ont augmenté de 23 973 millions à 61 729 millions. Emprunts et obligations réunis s'élevaient à environ 99 647 millions, contre 102 951 millions, pour une trésorerie et des dépôts de 31 461 millions. L'actif net a fléchi de 357 millions à 64 928 millions : la perte semestrielle a réduit les réserves de 353 millions, et le rachat de 3 396 900 actions propres pour 1 966 millions, au titre des décisions du conseil d'administration du 12 décembre 2025 et du 1er mai 2026, a été en grande partie compensé par une hausse de 1 937 millions des écarts de conversion. Le ratio de fonds propres est passé de 29,2% à 28,3%.
Les flux de trésorerie d'exploitation ont augmenté à 6 556 millions contre 4 924 millions, et les sorties liées aux investissements ont reculé à 12 234 millions contre 49 179 millions, les dépenses d'acquisition de filiales étant tombées à 2 953 millions contre 30 417 millions ; les acquisitions d'immobilisations corporelles ont atteint 10 144 millions, de sorte que les flux d'exploitation n'ont pas couvert les investissements. Le financement a apporté 4 867 millions nets, contre 45 584 millions un an plus tôt, lorsque la société avait levé 18 452 millions de fonds propres : ce semestre, elle a tiré 36 400 millions d'emprunts à long terme et émis 7 000 millions d'obligations, tout en remboursant 27 867 millions nets d'emprunts à court terme. La trésorerie et les équivalents de trésorerie s'établissaient à 31 277 millions à la fin du semestre. Le périmètre de consolidation s'est élargi de 18 sociétés — GENDA Americas Holdings, Toshin Pack et Ottotree Entertainment avec ses 15 filiales — et s'est réduit de 12, dont Mero Works et Premier Amusements, essentiellement par les fusions décrites plus haut.
Prévision inchangée — et le premier semestre n'a livré qu'un quart du résultat net ajusté prévu
GENDA a maintenu la prévision annuelle pour l'exercice 1/2027 publiée le 12 mars 2026 : un chiffre d'affaires de 215 000 millions (+25,8%), un EBITDA ajusté de 30 000 millions (+31,3%) et un résultat net ajusté de 10 600 millions (+15,7%). La société ne donne de prévision que sur ces trois indicateurs ; elle ne publie aucune prévision de résultat opérationnel, de résultat courant ni de résultat net statutaire. Le premier semestre a livré 48,2% du chiffre d'affaires prévu, 37,4% de l'EBITDA ajusté prévu et 25,7% du résultat net ajusté prévu, ce qui laisse un second semestre implicite d'environ 18 794 millions d'EBITDA ajusté contre les 11 206 millions qui viennent d'être comptabilisés, et de 7 872 millions de résultat net ajusté contre 2 728 millions. L'explication du rapport lui-même tient à la saisonnalité qu'il décrit chez Playnation et au poids du second semestre pour l'ensemble du groupe ; les chiffres n'en exigent pas moins un second semestre bien plus fort que le premier.
Le dividende est une nouveauté. GENDA n'a rien versé au titre de l'exercice 1/2026. Pour l'exercice 1/2027, elle versera un acompte sur dividende de 4,00 yens par action sur la base d'une date d'enregistrement au 31 juillet, que le conseil d'administration doit décider le 30 septembre 2026 pour une mise en paiement à partir du 23 octobre, et prévoit 4,00 yens supplémentaires en fin d'exercice, soit 8,00 yens pour l'année ; la prévision est inchangée par rapport à la plus récente. Le nombre d'actions émises s'élevait à 188 378 582 au 31 juillet, en hausse de 622 000 sur la fin d'exercice, l'exercice de bons de souscription ayant apporté 21 millions de produit, et les actions propres à 6 277 976.
| Indicateur | S1 ex. 1/2027 | S1 ex. 1/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 103 664 | 73 973 | +40,1 % |
| Bénéfice brut (millions de ¥) | 21 554 | 17 289 | +24,7 % |
| Marge brute | 20,8 % | 23,4 % | −2,6 pt |
| Frais commerciaux et administratifs (millions de ¥) | 19 301 | 14 050 | +37,4 % |
| Résultat opérationnel (millions de ¥) | 2 252 | 3 239 | −30,4 % |
| Marge opérationnelle | 2,2 % | 4,4 % | −2,2 pt |
| Résultat courant (millions de ¥) | 1 110 | 2 406 | −53,8 % |
| Résultat net part du groupe (millions de ¥) | −322 | 335 | de bénéfice à perte |
| BPA (¥) | −1,76 | 1,98 | de bénéfice à perte |
| Résultat global (millions de ¥) | 1 644 | 762 | +115,7 % |
| EBITDA ajusté (millions de ¥) | 11 206 | 9 252 | +21,1 % |
| Résultat net ajusté (millions de ¥) | 2 728 | 2 724 | +0,1 % |
| BPA ajusté (¥) | 14,95 | 16,09 | −7,1 % |
| Plateforme de divertissement — chiffre d'affaires (millions de ¥) | 95 690 | 67 621 | +41,5 % |
| Plateforme de divertissement — résultat sectoriel (millions de ¥) | 10 381 | 7 778 | +33,5 % |
| Contenus de divertissement — chiffre d'affaires (millions de ¥) | 12 455 | 8 763 | +42,1 % |
| Contenus de divertissement — résultat sectoriel (millions de ¥) | 263 | 225 | +16,9 % |
| Total de l'actif (millions de ¥) | 228 581 | 222 571 | +2,7 % |
| Actif net (millions de ¥) | 64 928 | 65 285 | −0,5 % |
| Ratio de fonds propres | 28,3 % | 29,2 % | −0,9 pt |
| Prévision ex. 1/2027 — chiffre d'affaires (millions de ¥) | 215 000 | — | +25,8 % |
| Prévision ex. 1/2027 — EBITDA ajusté (millions de ¥) | 30 000 | — | +31,3 % |
| Prévision ex. 1/2027 — résultat net ajusté (millions de ¥) | 10 600 | — | +15,7 % |
| Dividende annuel par action (¥) | 8,00 | 0,00 | nouveau |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.