Le chiffre d'affaires a crû de 21,1%, mais les deux lignes de coûts un peu plus vite
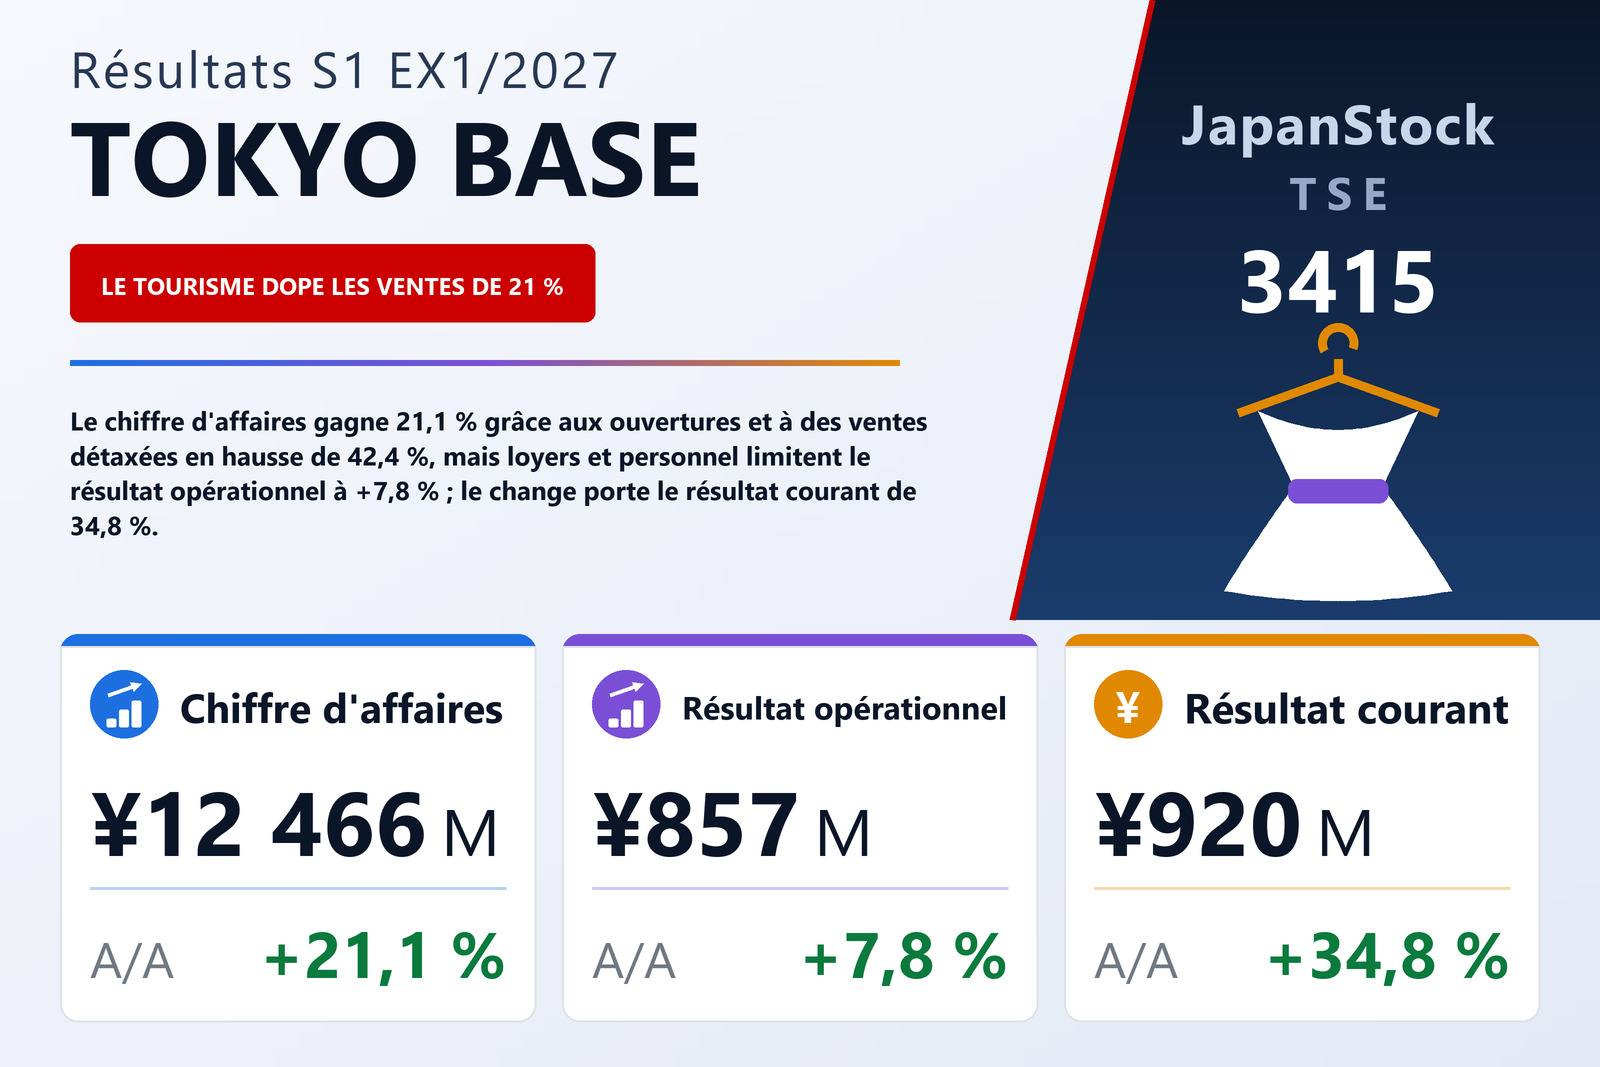
TOKYO BASE Co., Ltd. (TSE : 3415), l'enseigne d'habillement dont les formats de magasins comprennent STUDIOUS, UNITED TOKYO et PUBLIC TOKYO, a publié le 14 septembre 2026 ses comptes consolidés du premier semestre de l'exercice clos le 31 janvier 2027 — les six mois du 1er février au 31 juillet 2026 —, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 21,1% à 12 466 millions de yens, le résultat opérationnel de 7,8% à 857 millions, le résultat courant de 34,8% à 920 millions et le résultat attribuable aux propriétaires de la société mère de 11,9% à 518 millions, soit 11,93 yens par action contre 10,66. La société est cotée à la Bourse de Tokyo ; ses comptes semestriels n'ont pas fait l'objet d'un examen limité par un auditeur.
C'est dans l'écart entre les deux premiers taux de croissance que le semestre s'est joué. Le coût des ventes a augmenté de 22,2% à 5 786 millions, un peu plus vite que le chiffre d'affaires, si bien que la marge brute en valeur a progressé de 20,2% à 6 680 millions et que le taux de marge brute a reculé de 54,0% à 53,6%. Les frais commerciaux, généraux et administratifs ont eux aussi augmenté de 22,2%, à 5 822 millions, leur poids dans le chiffre d'affaires passant de 46,3% à 46,7%. Les deux lignes de coûts progressant plus vite que l'activité, la marge opérationnelle s'est resserrée de 7,7% à 6,9%, et 2 173 millions de chiffre d'affaires supplémentaire n'ont dégagé qu'environ 62 millions de résultat opérationnel en plus.
Nouveaux formats, déstockage et coûts des magasins ont pesé sur la marge
Le document avance trois raisons au recul du taux de marge brute : des ventes de lancement liées à la mise en route d'un nouveau format, une évolution du mix de formats avec l'extension du réseau, et la vente d'une partie de la marchandise sur ZOZOTOWN pour résorber les stocks accumulés lors des exercices précédents. Il indique que les stocks se sont ainsi rapprochés du niveau souhaité ; le bilan montre néanmoins une hausse des marchandises de 536 millions, à 4 197 millions, sur six mois au cours desquels le nombre de magasins a aussi augmenté de douze. Côté charges, les loyers ont progressé de 346 millions avec les ouvertures, les salaires et indemnités de 185 millions avec les recrutements, et les commissions sur ventes de 93 millions avec l'élargissement du réseau ; selon le document, ces postes expliquent l'essentiel de la hausse de 1 059 millions des frais commerciaux, généraux et administratifs.
Les ventes détaxées ont fourni l'essentiel de la croissance en magasin
Les ventes en magasins physiques ont progressé de 17,5% à 9 184 millions et le commerce en ligne de 35,5% à 2 166 millions. En magasin, les ventes détaxées réalisées au Japon ont atteint 3 396 millions, en hausse de 42,4% par rapport à 2 384 millions, et leur part dans les ventes en magasin est passée de 30,1% à 36,4%. Le document calcule que la hausse de 1 012 millions de ces ventes représente 72,0% de la progression des ventes en magasin, et qu'elles ont dépassé l'année précédente chaque mois du semestre, mai atteignant 152,2% et juin 155,0% du niveau d'un an plus tôt. Par rapport à la même période deux ans auparavant, où elles s'élevaient à 1 603 millions, elles sont 2,1 fois plus élevées.
Tous les formats ont progressé. STUDIOUS, le plus important, a augmenté de 18,2% à 5 012 millions ; UNITED TOKYO de 8,6% à 3 048 millions ; PUBLIC TOKYO de 1,0% à 1 479 millions ; THE TOKYO de 54,2% à 1 370 millions ; CONZ de 148,8% à 617 millions ; CITY de 5,0% à 425 millions ; JAPAN EDITION de 83,1% à 161 millions ; et RITAN de 63,4% à 146 millions. KEY TIMEZ, lancé au cours du semestre, a apporté 371 millions, et d'autres éléments négatifs de 165 millions, principalement des ajustements liés à la norme de comptabilisation du chiffre d'affaires, font le lien entre les formats et le total du groupe. À magasins comparables, l'ensemble ressort toutefois à 105,7% de l'année précédente : THE TOKYO (119,2%), CONZ (118,9%) et STUDIOUS (111,9%) ont mené, tandis qu'UNITED TOKYO (101,1%), PUBLIC TOKYO (89,0%) et CITY (90,3%) ont laissé les formats de marques propres, pris ensemble, sous l'année précédente. Le document reconnaît sans détour que la croissance du semestre est venue surtout des ouvertures et du nouveau format, et fait du redressement de la rentabilité des magasins existants de ces formats de marques propres sa prochaine priorité.
Le nombre de magasins est passé de 104 au 31 janvier 2026 à 116 au 31 juillet, avec 20 ouvertures — dont huit KEY TIMEZ, parmi lesquelles deux boutiques en ligne — pour huit fermetures. Sur ces 116, 103 sont des magasins physiques : 87 au Japon et 16 à l'étranger. À Hong Kong, la société a ouvert quatre magasins et en a fermé un, et indique que l'activité y progresse au-delà du plan. En Chine continentale, elle avait achevé la fermeture des magasins déficitaires dès l'exercice précédent et s'est concentrée sur Shanghai, Pékin, Shenzhen et Canton, où elle dit que les ventes des magasins existants se redressent.
Un retournement de change, et non l'activité, a porté le résultat courant
Le résultat courant a progressé de 34,8%, bien au-delà des 7,8% du résultat opérationnel, parce que le solde hors exploitation s'est retourné. Les produits hors exploitation sont passés à 112 millions contre 13 millions, principalement grâce à un gain de change de 91 millions, tandis que les charges hors exploitation ont reculé à 49 millions contre 125 millions, surtout parce que le semestre précédent supportait une perte de change de 102 millions. Le solde hors exploitation est ainsi passé d'une charge d'environ 112 millions à un gain d'environ 63 millions — un retournement d'environ 175 millions, près de trois fois l'amélioration de la ligne opérationnelle. Les charges d'intérêts ont en revanche presque doublé, à 45 millions contre 23 millions. La société indique recourir à des contrats de change à terme pour gérer le risque de change.
Sous le résultat courant, la progression s'est de nouveau réduite. Des charges exceptionnelles de 70 millions — une dépréciation de 67 millions et 2 millions de mises au rebut d'immobilisations — tiennent surtout à la rénovation du bâtiment Ikebukuro PARCO, qui a déplacé les surfaces de PUBLIC TOKYO et de CITY et imposé de déprécier les immobilisations des anciens magasins. Le résultat avant impôts a progressé de 24,6% à 850 millions. L'impôt sur les bénéfices a augmenté de 51,6% à 332 millions, portant la charge fiscale de 32,1% à 39,1% du résultat avant impôts ; la société calcule la charge semestrielle en appliquant un taux effectif estimé pour l'ensemble de l'exercice. Le résultat attribuable aux propriétaires n'a donc progressé que de 11,9%. Le résultat global a reculé de 8,2% à 553 millions, l'écart de conversion n'ayant apporté que 35 millions contre 139 millions un an plus tôt.
Rachat d'actions, dividende et stocks ont réduit la trésorerie
Le total de l'actif a progressé de 2,9% à 15 294 millions par rapport au 31 janvier 2026. La trésorerie et les dépôts ont diminué de 873 millions à 3 523 millions, tandis que les marchandises augmentaient de 536 millions, les immobilisations corporelles de 395 millions et les dépôts de garantie de 268 millions. L'actif net a reculé de 3,3% à 6 059 millions : les bénéfices non distribués ont augmenté de 254 millions après 518 millions de résultat et 263 millions de dividendes, mais les actions propres ont augmenté de 499 millions après le rachat de 1 341 100 actions décidé par le conseil d'administration le 18 mai 2026. Le ratio de fonds propres est tombé de 42,0% à 39,5%. Le passif a augmenté de 637 millions à 9 235 millions, dont 200 millions d'emprunts à court terme supplémentaires, désormais à 2 100 millions. Ce montant correspond à la totalité des lignes de découvert, dont le plafond s'élevait à 2 100 millions au 31 juillet contre 2 400 millions au 31 janvier, si bien qu'il ne reste plus de montant non tiré, contre 500 millions auparavant.
L'exploitation a dégagé 546 millions de trésorerie, contre une sortie de 185 millions un an plus tôt. Le résultat avant impôts de 850 millions et les amortissements de 329 millions ont été compensés par une hausse des stocks de 508 millions (1 291 millions un an plus tôt), 402 millions d'impôts payés et une baisse de 93 millions des dettes fournisseurs. L'investissement a absorbé 740 millions, principalement 309 millions de dépôts de garantie, 257 millions d'immobilisations corporelles et un prêt de 100 millions à des sociétés liées. Le financement a absorbé 710 millions : 1 303 millions de remboursements d'emprunts à long terme, les 499 millions du rachat d'actions et 263 millions de dividendes, compensés en partie par 1 300 millions de nouveaux emprunts à long terme.
Prévision inchangée, qui laisse un second semestre plus chargé
La prévision annuelle de l'exercice 1/2027 publiée le 17 mars 2026 est maintenue : chiffre d'affaires de 28 000 millions (+17,4%), résultat opérationnel de 2 500 millions (+26,8%), résultat courant de 2 200 millions (+16,4%) et résultat attribuable aux propriétaires de 1 500 millions (+29,9%), soit 34,12 yens par action. La société pilote ses résultats sur une base annuelle et ne publie pas de prévision semestrielle. Le premier semestre a réalisé 44,5% du chiffre d'affaires prévu, mais 34,3% du résultat opérationnel prévu, ainsi que 41,9% du résultat courant et 34,5% du résultat net prévus. Atteindre les objectifs suppose un second semestre d'environ 15 534 millions de chiffre d'affaires et d'environ 1 643 millions de résultat opérationnel — une marge opérationnelle proche de 10,6%, contre 6,9% au premier semestre. Le résultat courant prévu est en outre inférieur de 300 millions au résultat opérationnel prévu, ce qui suppose un solde hors exploitation négatif au second semestre après un solde positif au premier. Le document n'explique aucune de ces deux hypothèses.
La prévision de dividende est elle aussi inchangée : pas d'acompte et un dividende de fin d'exercice de 7,00 yens par action contre 6,00 yens pour l'exercice 1/2026, soit une hausse de 16,7% et environ 20,5% du bénéfice par action prévu.
| Indicateur | S1 ex. 1/2027 | S1 ex. 1/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 12 466 | 10 293 | +21,1 % |
| Bénéfice brut (millions de ¥) | 6 680 | 5 559 | +20,2 % |
| Marge brute | 53,6 % | 54,0 % | −0,4 pt |
| Frais commerciaux et administratifs (millions de ¥) | 5 822 | 4 763 | +22,2 % |
| Résultat opérationnel (millions de ¥) | 857 | 795 | +7,8 % |
| Marge opérationnelle | 6,9 % | 7,7 % | −0,8 pt |
| Produits hors exploitation (millions de ¥) | 112 | 13 | +744,7 % |
| Charges hors exploitation (millions de ¥) | 49 | 125 | −60,4 % |
| Résultat courant (millions de ¥) | 920 | 683 | +34,8 % |
| Charges exceptionnelles (millions de ¥) | 70 | 1 | n.s. |
| Résultat avant impôts (millions de ¥) | 850 | 682 | +24,6 % |
| Résultat net part du groupe (millions de ¥) | 518 | 463 | +11,9 % |
| BPA (¥) | 11,93 | 10,66 | +11,9 % |
| Ventes détaxées en magasins au Japon (millions de ¥) | 3 396 | 2 384 | +42,4 % |
| Total de l'actif (millions de ¥) | 15 294 | 14 863 | +2,9 % |
| Actif net (millions de ¥) | 6 059 | 6 266 | −3,3 % |
| Ratio de fonds propres | 39,5 % | 42,0 % | −2,5 pt |
| Flux de trésorerie d'exploitation (millions de ¥) | 546 | −185 | n.s. |
| Prévision ex. 1/2027 — chiffre d'affaires (millions de ¥) | 28 000 | — | +17,4 % |
| Prévision ex. 1/2027 — résultat opérationnel (millions de ¥) | 2 500 | — | +26,8 % |
| Prévision ex. 1/2027 — résultat courant (millions de ¥) | 2 200 | — | +16,4 % |
| Prévision ex. 1/2027 — résultat net (millions de ¥) | 1 500 | — | +29,9 % |
| Prévision ex. 1/2027 — BPA (¥) | 34,12 | — | — |
| Dividende annuel par action (¥) | 7,00 | 6,00 | +16,7 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.