Ventes en hausse de 43%, résultat opérationnel en hausse de 65%
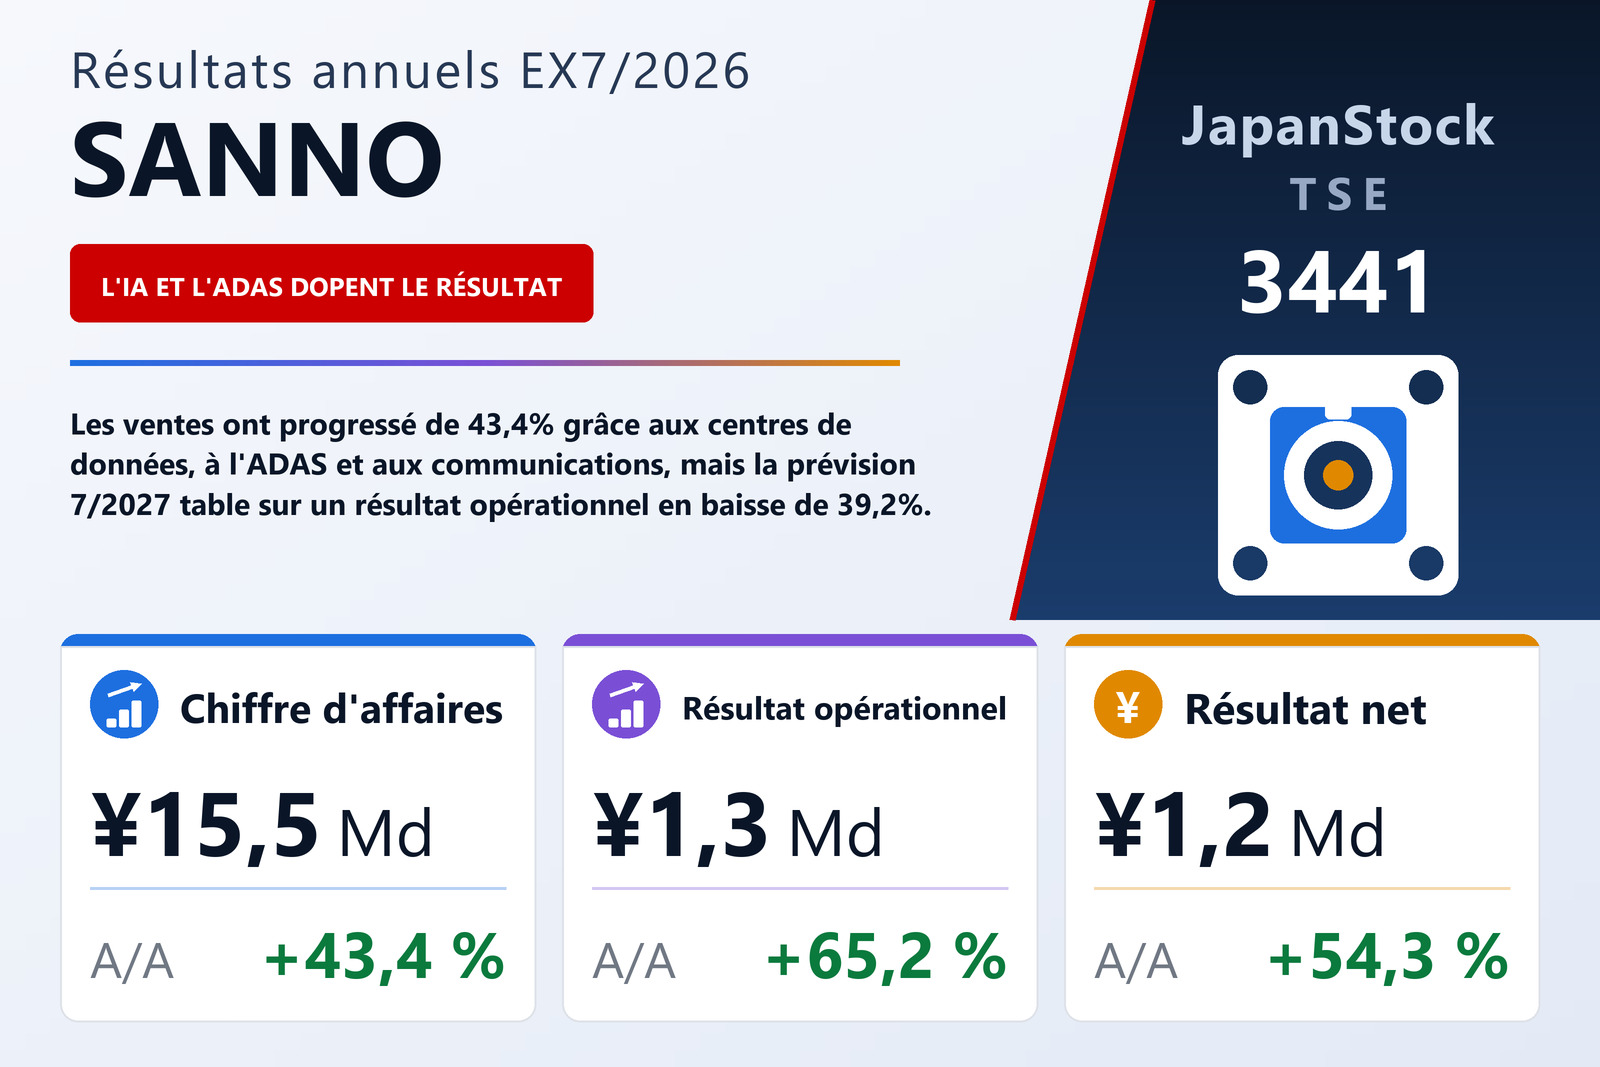
SANNO Co., Ltd. (TSE : 3441), qui assure le revêtement en métaux précieux, l'emboutissage de précision et le surmoulage d'inserts de composants électroniques tels que connecteurs et interrupteurs, a publié le 14 septembre 2026 ses comptes consolidés de l'exercice allant du 1er août 2025 au 31 juillet 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 43,4% à 15 531 millions de yens, le résultat opérationnel de 65,2% à 1 315 millions, le résultat courant de 63,6% à 1 319 millions et le résultat net part du groupe de 54,3% à 1 181 millions. Le bénéfice par action s'établit à 274,75 yens contre 172,65, et la rentabilité des capitaux propres à 16,0% contre 11,6%. L'action est cotée à Tokyo et à Nagoya.
La société décrit un exercice au cours duquel la demande des équipements industriels a continué de croître sous l'effet de l'IA générative et des centres de données, tandis que l'automobile et les communications restaient globalement fermes. Elle indique avoir recherché des commandes dans les domaines de croissance — ADAS automobile, semi-conducteurs, serveurs d'IA, équipements de centres de données et smartphones — et révisé ses prix pour refléter la hausse des matières premières et des autres coûts. Pour expliquer le résultat de la maison mère, elle cite de solides commandes d'équipements industriels liées aux centres de données d'IA générative, l'essor de la demande ADAS dans l'automobile et une activité PC et tablettes bien orientée dans les communications. Elle a en outre mis en service une nouvelle ligne de traitement de surface et renforcé une prise de commandes intégrée couvrant emboutissage, revêtement et surmoulage d'inserts.
Une marge brute plus mince et un changement d'amortissement valant 153 millions
Le coût des ventes a augmenté plus vite que le chiffre d'affaires, de 46,1% à 12 615 millions, si bien que la marge brute n'a progressé que de 32,8% à 2 915 millions et que le taux de marge brute est revenu à 18,8% contre 20,3%. Le document n'explique pas ce recul. Les frais commerciaux, généraux et administratifs n'ont augmenté que de 14,4% à 1 599 millions, ce qui a porté la marge opérationnelle à 8,5% contre 7,4%.
Une partie de la hausse tient à un changement comptable. Depuis cet exercice, la maison mère amortit ses immobilisations corporelles (hors actifs loués) selon le mode linéaire plutôt que, principalement, dégressif, invoquant un programme prévu d'investissements stratégiques à long terme et la volonté d'unifier la méthode au sein du groupe. La société précise que ce changement a accru de 153 millions chacun le résultat opérationnel, le résultat courant et le résultat avant impôts (153 735 milliers de yens) par rapport à l'ancienne méthode. Sans lui, le résultat opérationnel aurait été d'environ 1 161 millions, soit encore une hausse d'environ 45,9%.
Sous le résultat opérationnel, des subventions de 34 millions ont en partie compensé 66 millions de charges d'intérêts et une réduction de 20 millions de la valeur comptable d'immobilisations au titre d'un dispositif fiscal. La charge d'impôt totale est passée de 47 millions à 137 millions, soit environ 10,5% du résultat avant impôts de 1 319 millions ; les deux exercices ont été allégés par des produits d'impôts différés (113 millions cette année), et cette charge plus lourde explique que le résultat net ait progressé moins vite que le résultat opérationnel.
Le Japon a crû plus vite que les Philippines
Le groupe exerce une activité unique de traitement de surface aux métaux précieux et publie deux secteurs géographiques : le Japon, géré par la maison mère, et les Philippines, où Sanno Philippines Manufacturing Corporation (SPMC) dessert l'Asie du Sud-Est. Au Japon, les ventes aux clients externes ont progressé de 49,9% à 11 468 millions et le résultat sectoriel de 82,3% à 927 millions ; la totalité de l'effet de 153 millions du changement d'amortissement se retrouve dans ce secteur. Aux Philippines, les ventes externes ont augmenté de 27,9% à 4 062 millions et le résultat sectoriel de 49,8% à 364 millions.
Un seul client, JAE Philippines Inc., rattaché au secteur philippin, a représenté 2 922 millions de ventes contre 2 245 millions, soit environ 18,8% du total consolidé. Le 1er février 2026, la maison mère a absorbé une filiale détenue à 100% spécialisée dans le surmoulage de pièces métalliques et de résine, qui est ainsi sortie du périmètre de consolidation ; la fusion a été comptabilisée comme une opération sous contrôle commun.
La constitution de stocks absorbe de la trésorerie pendant que la dette recule
Le total du bilan a progressé de 7,3% à 13 785 millions, principalement du fait d'une hausse de 841 millions des matières premières et fournitures et de 480 millions des créances clients, en partie compensée par 499 millions de trésorerie et dépôts en moins. Le passif a diminué de 348 millions à 5 747 millions, les emprunts à court terme reculant de 450 millions et ceux à long terme de 358 millions. L'actif net a progressé de 19,0% à 8 038 millions, portant le ratio de fonds propres à 58,3% contre 52,6%.
Le flux de trésorerie d'exploitation est passé à 1 144 millions contre 461 millions, le résultat avant impôts de 1 319 millions et les amortissements de 492 millions l'emportant sur une hausse des stocks de 866 millions. Le flux d'investissement s'est établi à −693 millions, dont 610 millions consacrés aux immobilisations corporelles, contre +28 millions un an plus tôt. Le flux de financement a atteint −1 183 millions, surtout en raison d'une baisse de 450 millions des emprunts à court terme, de 360 millions de remboursements d'emprunts à long terme et de 200 millions de rachats d'actions. La trésorerie et les équivalents de trésorerie terminent l'exercice à 2 304 millions, contre 2 938 millions.
Ventes stables et bénéfice en baisse attendus ; le dividende doublé est maintenu
Pour l'exercice 7/2027 (1er août 2026 – 31 juillet 2027), SANNO prévoit un chiffre d'affaires de 15 600 millions (+0,4%), un résultat opérationnel de 800 millions (−39,2%), un résultat courant de 815 millions (−38,3%) et un résultat net de 676 millions (−42,8%), soit 159,36 yens par action. La société indique que la prévision intègre la fluctuation des prix des matières premières et une charge d'amortissement plus lourde liée aux investissements d'avenir, et suppose l'absence de perturbation de l'activité économique mondiale, de sa propre production et de sa chaîne d'approvisionnement en matières premières. Elle ne détaille pas davantage la baisse attendue.
Le dividende annuel de l'exercice 7/2026 s'élève à 45,00 yens par action contre 22,00, versé en totalité en fin d'exercice, pour un montant total de 190 millions et un taux de distribution de 16,4% (12,7% un an plus tôt) ; le paiement doit débuter le 30 octobre 2026. Pour l'exercice 7/2027, la société prévoit de maintenir le dividende à 45,00 yens, soit un taux de distribution de 28,2% sur un bénéfice prévu plus faible.
| Indicateur | ex. 7/2026 | ex. 7/2025 | Variation |
|---|---|---|---|
| Ventes nettes (millions de ¥) | 15 531 | 10 830 | +43,4 % |
| Bénéfice brut (millions de ¥) | 2 915 | 2 194 | +32,8 % |
| Frais commerciaux et administratifs (millions de ¥) | 1 599 | 1 398 | +14,4 % |
| Résultat opérationnel (millions de ¥) | 1 315 | 796 | +65,2 % |
| Marge opérationnelle | 8,5 % | 7,4 % | +1,1 pt |
| Résultat courant (millions de ¥) | 1 319 | 806 | +63,6 % |
| Résultat net part du groupe (millions de ¥) | 1 181 | 765 | +54,3 % |
| BPA (¥) | 274,75 | 172,65 | +59,1 % |
| Japon — chiffre d'affaires (millions de ¥) | 11 468 | 7 652 | +49,9 % |
| Japon — résultat sectoriel (millions de ¥) | 927 | 508 | +82,3 % |
| Philippines — chiffre d'affaires (millions de ¥) | 4 062 | 3 177 | +27,9 % |
| Philippines — résultat sectoriel (millions de ¥) | 364 | 243 | +49,8 % |
| Flux de trésorerie d'exploitation (millions de ¥) | 1 144 | 461 | +147,8 % |
| Flux de trésorerie d'investissement (millions de ¥) | −693 | 28 | n.s. |
| Flux de trésorerie de financement (millions de ¥) | −1 183 | −35 | n.s. |
| Trésorerie et équivalents en fin d'exercice (millions de ¥) | 2 304 | 2 938 | −21,6 % |
| Total de l'actif (millions de ¥) | 13 785 | 12 851 | +7,3 % |
| Actif net (millions de ¥) | 8 038 | 6 755 | +19,0 % |
| Ratio de fonds propres | 58,3 % | 52,6 % | +5,7 pt |
| Prévision ex. 7/2027 — chiffre d'affaires (millions de ¥) | 15 600 | — | +0,4 % |
| Prévision ex. 7/2027 — résultat opérationnel (millions de ¥) | 800 | — | −39,2 % |
| Prévision ex. 7/2027 — résultat courant (millions de ¥) | 815 | — | −38,3 % |
| Prévision ex. 7/2027 — résultat net (millions de ¥) | 676 | — | −42,8 % |
| Prévision ex. 7/2027 — BPA (¥) | 159,36 | — | −42,0 % |
| Dividende annuel par action (¥) | 45,00 | 22,00 | +104,5 % |
| Prévision ex. 7/2027 — dividende annuel par action | 45,00 | — | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.