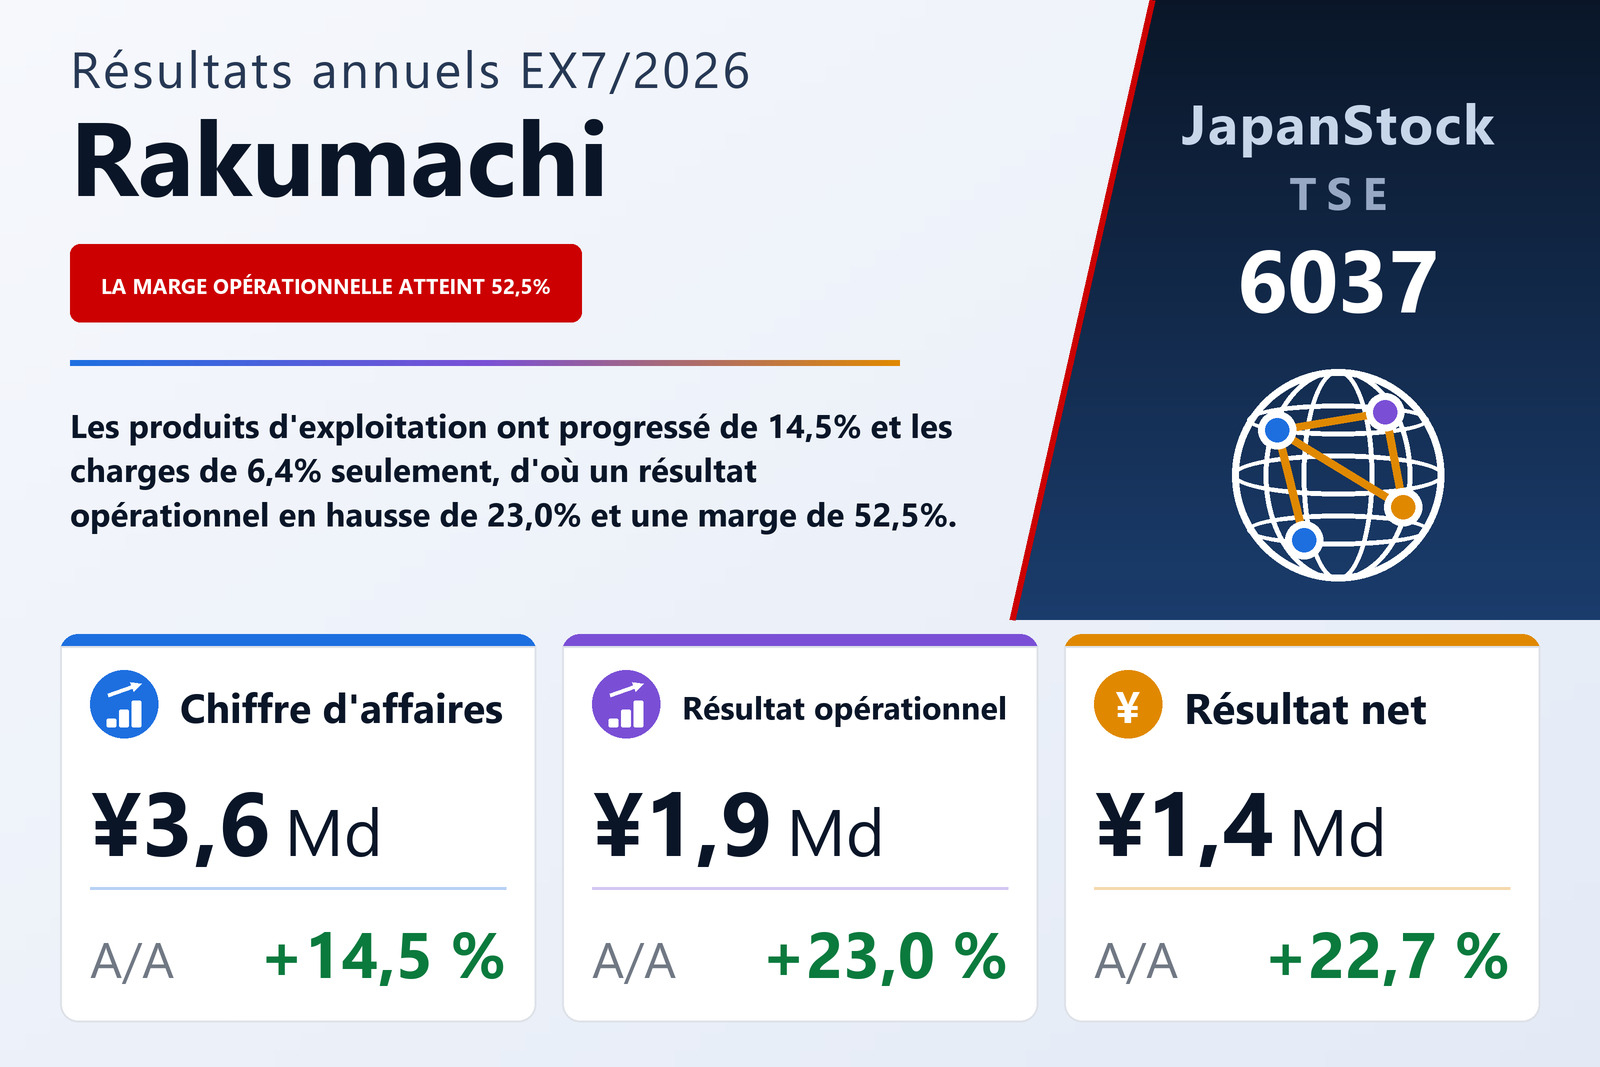
Revenus en hausse de 14,5%, coûts de 6,4% : la marge a fait le reste
RAKUMACHI, INC. (TSE : 6037), société basée à Tokyo qui exploite le portail d'investissement immobilier Rakumachi, a publié le 14 septembre 2026 ses comptes non consolidés de l'exercice allant du 1er août 2025 au 31 juillet 2026, établis selon les normes comptables japonaises. Les produits d'exploitation ont progressé de 14,5% à 3 617 millions de yens, le résultat opérationnel de 23,0% à 1 899 millions, le résultat courant de 21,9% à 2 132 millions et le résultat net de 22,7% à 1 436 millions, soit 73,43 yens par action contre 56,09. Le document indique la Bourse de Tokyo comme place de cotation et ne déclare qu'un seul segment, l'activité de portail d'investissement immobilier : il n'y a donc pas de ventilation sectorielle.
Le calcul est court parce que le compte de résultat l'est aussi. La société présente ses coûts sur une seule ligne de charges d'exploitation, sans distinguer coût des ventes et frais commerciaux et administratifs, et cette ligne a augmenté de 6,4% à 1 718 millions, moins de la moitié du rythme des revenus. Sur les quelque 458 millions de produits d'exploitation supplémentaires, environ 103 millions ont été absorbés par la hausse des charges et environ 355 millions sont arrivés au résultat opérationnel, d'où l'élargissement de la marge opérationnelle de 48,9% à 52,5%. Le document ne détaille pas davantage les charges d'exploitation et ne précise pas quels coûts ont augmenté.
Le document attribue l'exercice au travail éditorial et commercial autour du portail. Par Rakumachi Shimbun et la chaîne vidéo Rakumachi Channel, la société a enrichi les contenus destinés aux investisseurs immobiliers afin d'accroître le nombre de membres, et elle a renforcé la prospection auprès des sociétés immobilières ; elle met en avant la diffusion régulière de vidéos sur l'investissement, la politique et l'économie ainsi que les améliorations de son application officielle d'investissement immobilier. Le site comptait 507 000 membres, en hausse de 10,0%, et 84 000 biens publiés, en hausse de 8,7%. En toile de fond, la société cite une étude de Dentsu selon laquelle le marché japonais de la publicité en ligne a progressé de 10,8% à 4 045,9 milliards de yens en 2025, atteignant 50,2% des dépenses publicitaires totales, soit plus de la moitié pour la première fois.
Le résultat courant dépasse le résultat opérationnel grâce à un portefeuille de titres
Le résultat courant a dépassé le résultat opérationnel d'environ 233 millions, et presque tout l'écart tient aux intérêts. Les produits hors exploitation se sont élevés à 239 millions, dont 233 millions d'intérêts sur titres, contre 212 millions ; le reste se compose de 1,4 million d'intérêts perçus, d'une plus-value de 2,0 millions sur cession de titres et de 2,2 millions de produits divers. Les charges hors exploitation sont revenues à 6,1 millions contre 9,7 millions. L'origine de ces intérêts figure au bilan : des titres de placement de 4 269 millions au 31 juillet 2026, en hausse de 184 millions et représentant environ 70% du total de l'actif. Comme les produits hors exploitation ont augmenté moins vite que le résultat opérationnel, le résultat courant a progressé de 21,9%, un peu en retrait des 23,0% de la ligne opérationnelle.
Aucun élément exceptionnel n'a été enregistré : le résultat avant impôts est donc égal au résultat courant, à 2 132 millions. L'impôt s'est élevé à 696 millions, soit un taux effectif d'environ 32,7% contre 33,1% un an plus tôt, laissant un résultat net en hausse de 22,7% à 1 436 millions. Le bénéfice par action a progressé plus vite, de 30,9% à 73,43 yens, car le nombre moyen d'actions a reculé de 6,3% à 19 558 912 au fil des rachats. La rentabilité des capitaux propres a atteint 27,4%, contre 21,4%.
La trésorerie est retournée aux actionnaires plus vite que l'activité ne l'a produite
Le flux de trésorerie d'exploitation s'est établi à 1 454 millions, à peine 1,2% au-dessus des 1 436 millions de l'exercice précédent malgré la hausse du bénéfice, surtout parce que l'impôt payé est passé à 727 millions contre 393 millions. Les opérations d'investissement ont consommé 260 millions, presque entièrement 260 millions d'acquisitions d'immobilisations corporelles. Les opérations de financement ont consommé 1 676 millions : 1 450 millions de rachats d'actions, contre 1 131 millions, et 228 millions de dividendes versés. Rachats et dividendes ont totalisé environ 1 678 millions, quelque 224 millions de plus que le flux de trésorerie d'exploitation, et la trésorerie et équivalents a reculé de 481 millions à 709 millions.
Le total de l'actif a légèrement reculé, de 0,8% à 6 074 millions, contre 6 122 millions au 31 juillet 2025. La trésorerie et les dépôts ont diminué de 436 millions, les impôts différés actifs de 61 millions sont tombés à zéro et les titres à court terme ont baissé de 49 millions, tandis que les immobilisations corporelles ont augmenté de 268 millions — les constructions passant à 299 millions contre 33 millions —, les titres de placement de 184 millions et les créances clients de 57 millions. Au passif, la société a comptabilisé pour la première fois une obligation de démantèlement de 59 millions, et les avances reçues ont augmenté de 39 millions ; le document ne précise pas la nature des nouvelles constructions. L'actif net a reculé de 2,0% à 5 196 millions, les rachats ayant dépassé le résultat net de l'exercice après dividendes, malgré une hausse de 124 millions de l'écart d'évaluation sur titres disponibles à la vente, et le ratio de fonds propres est passé de 86,6% à 85,5%. La société a annulé 1 400 000 actions autodétenues au cours de l'exercice, ramenant le nombre d'actions émises à 19 753 800, et détenait 842 442 actions propres à la clôture.
Prévision : encore 10,6%, coûts de recrutement et de contenus compris
Pour l'exercice 7/2027, la société prévoit des produits d'exploitation de 4 000 millions (+10,6%), un résultat opérationnel de 2 100 millions (+10,6%), un résultat courant de 2 324 millions (+9,0%) et un résultat net de 1 520 millions (+5,8%), soit un bénéfice par action de 80,37 yens, environ 9,5% de plus que les 73,43 yens de cet exercice. Elle attend la croissance des revenus de ses services de publication d'annonces immobilières et de publicité, et précise que les charges d'exploitation prévues intègrent des frais de personnel plus élevés liés aux recrutements et des coûts de production de contenus plus élevés pour Rakumachi Premium. Des revenus et un résultat opérationnel en hausse au même rythme impliquent une marge opérationnelle de 52,5%, inchangée par rapport à cet exercice : la prévision ne suppose donc pas de nouvel élargissement. Le document n'explique pas pourquoi le résultat courant et le résultat net progresseraient moins vite que le résultat opérationnel.
La partie perspectives cite comme sujets de préoccupation la hausse des taux longs après les relèvements du taux directeur, la politique douanière américaine et l'instabilité internationale, et la revue de l'exercice rappelle que la Banque du Japon a relevé son taux directeur en décembre 2025 et en juin 2026. La société estime malgré tout que le nombre de particuliers envisageant l'investissement immobilier comme moyen de se constituer un patrimoine continuera d'augmenter, et entend promouvoir le service Rakumachi Premium et son application, et enrichir les contenus par la lettre d'information électronique de Rakumachi Shimbun et par Rakumachi Channel.
Dividende en hausse de 30,0%, avec une nouvelle hausse à 16,00 yens prévue
Le dividende annuel de l'exercice 7/2026 s'élève à 13,00 yens, 6,50 yens à mi-exercice et 6,50 yens à la clôture, contre 10,00 yens un an plus tôt — une hausse de 30,0%, pour un montant total de 250 millions et un taux de distribution de 17,7%. Le dividende de fin d'exercice doit être versé à partir du 28 octobre 2026, lendemain de l'assemblée générale des actionnaires du 27 octobre. Pour l'exercice 7/2027, la société prévoit 16,00 yens, soit 8,00 yens par semestre, un taux de distribution de 19,9% sur le bénéfice prévu. La rémunération des actionnaires de cet exercice a néanmoins nettement privilégié les rachats : 1 450 millions d'actions rachetées contre 228 millions de dividendes versés.
| Indicateur | ex. 7/2026 | ex. 7/2025 | Variation |
|---|---|---|---|
| Produits d'exploitation (millions de ¥) | 3 617 | 3 159 | +14,5 % |
| Charges d'exploitation (millions de ¥) | 1 718 | 1 614 | +6,4 % |
| Résultat opérationnel (millions de ¥) | 1 899 | 1 544 | +23,0 % |
| Marge opérationnelle | 52,5 % | 48,9 % | +3,6 pt |
| Résultat courant (millions de ¥) | 2 132 | 1 749 | +21,9 % |
| Résultat net (millions de ¥) | 1 436 | 1 170 | +22,7 % |
| BPA (¥) | 73,43 | 56,09 | +30,9 % |
| Total de l'actif (millions de ¥) | 6 074 | 6 122 | −0,8 % |
| Actif net (millions de ¥) | 5 196 | 5 304 | −2,0 % |
| Ratio de fonds propres | 85,5 % | 86,6 % | −1,1 pt |
| Flux de trésorerie d'exploitation (millions de ¥) | 1 454 | 1 436 | +1,2 % |
| Rachats d'actions (millions de ¥) | 1 450 | 1 131 | +28,1 % |
| Trésorerie et équivalents en fin de période (millions de ¥) | 709 | 1 191 | −40,4 % |
| Prévision ex. 7/2027 — produits d'exploitation (millions de ¥) | 4 000 | — | +10,6 % |
| Prévision ex. 7/2027 — résultat opérationnel (millions de ¥) | 2 100 | — | +10,6 % |
| Prévision ex. 7/2027 — résultat courant (millions de ¥) | 2 324 | — | +9,0 % |
| Prévision ex. 7/2027 — résultat net (millions de ¥) | 1 520 | — | +5,8 % |
| Prévision ex. 7/2027 — BPA (¥) | 80,37 | — | +9,5 % |
| Dividende annuel par action (¥) | 13,00 | 10,00 | +30,0 % |
| Prévision de dividende par action ex. 7/2027 (¥) | 16,00 | 13,00 | +23,1 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.