靠利润率而非销量
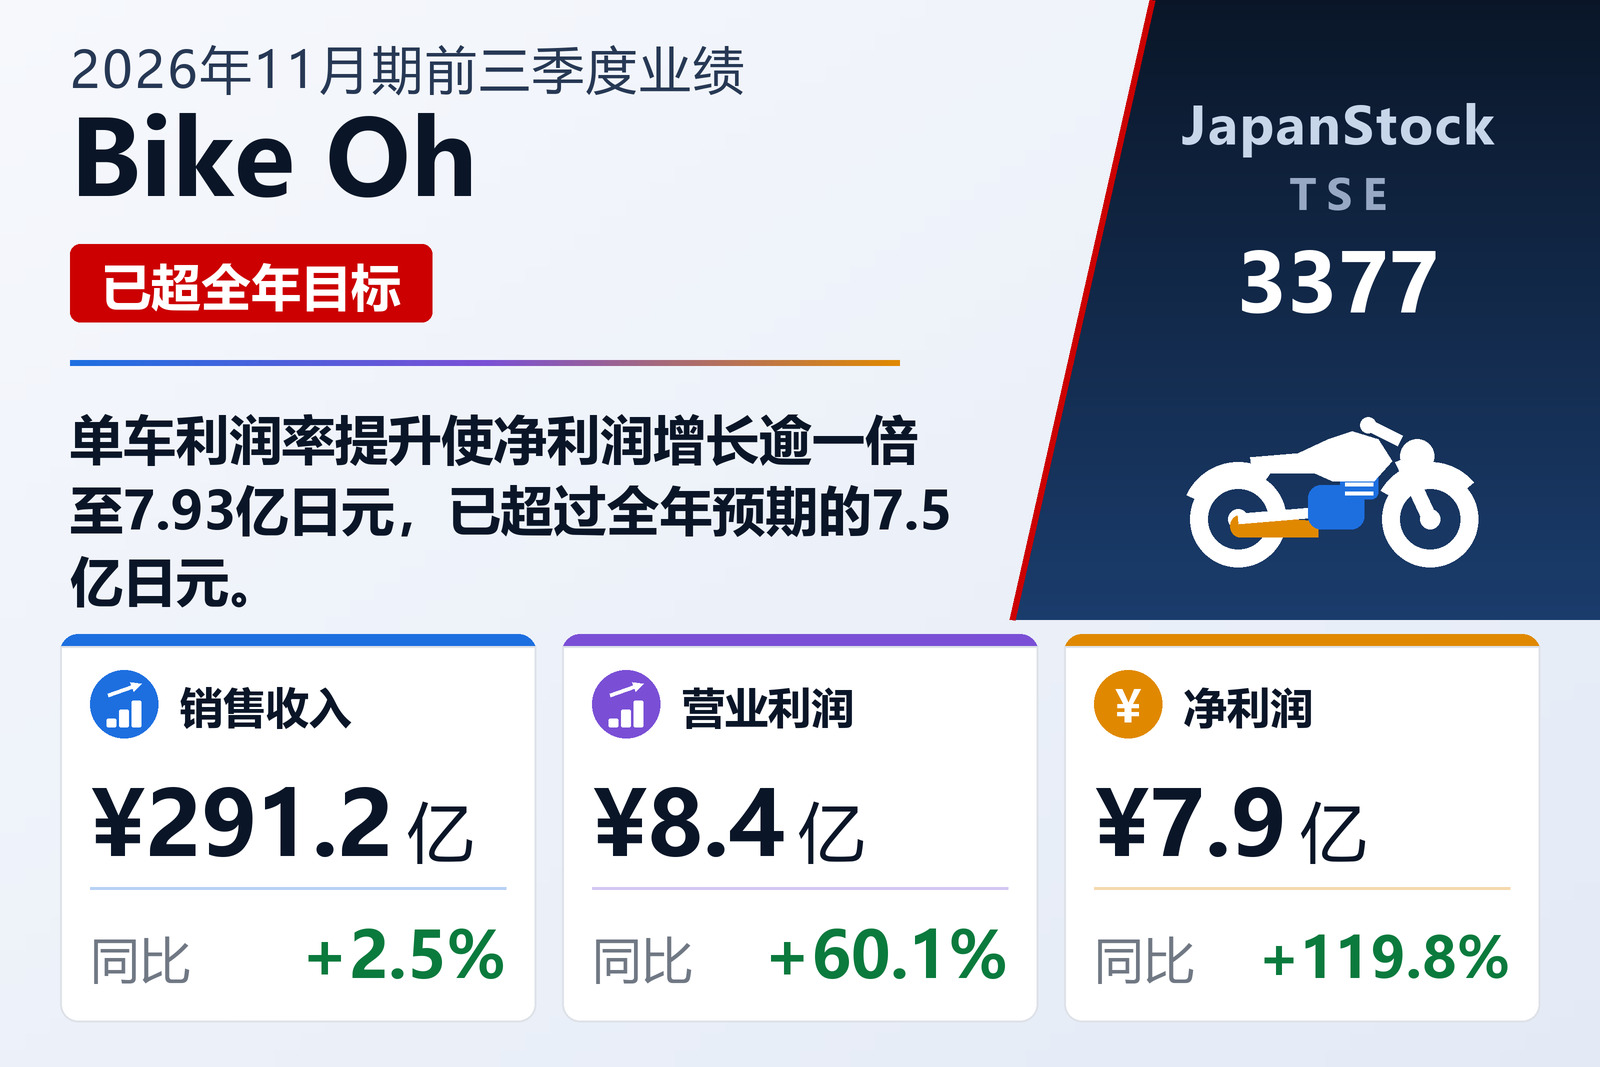
以“Bike Oh”品牌收购二手摩托车并通过拍卖和自营门店转售的 Bike O & Company Ltd.(TSE: 3377)于2026年10月5日按日本会计准则公布了2026年11月期前三季度(2025年12月1日至2026年8月31日)合并业绩。销售额仅增长2.5%至291.24亿日元,但毛利率由33.9%升至35.0%,毛利增长5.8%至101.87亿日元。销售及管理费用增长2.7%至93.49亿日元,营业利润增长60.1%至8.38亿日元。
营业外收益进一步助力:在1.15亿日元权益法投资收益和1.13亿日元信贷手续费收入支撑下,经常利润增长57.4%至11亿日元。税前利润增长71.7%至11.8亿日元,归属于母公司股东的净利润增长119.8%至7.93亿日元,每股收益由25.57日元升至55.48日元。
车况更好,价格更好
公司的中期战略将利润增长置于销售增长之前,此次业绩印证了这一点。电视广告焕新和网络营销优化使客户咨询量超过上年水平,收购成交率有所改善,收购台数回升至上年水平。批发方面,拍卖价格维持高位、优质车源增加,推高了单车销售额;成本率改善使单车毛利大幅高于上年。零售方面,库存管理强化提高了库存周转率,单车销售额和毛利略有上升。集团还通过与 Premier Group 合资的 RIDE&LINK 以及新推出的微出行专营网店“Tokuteko”拓展新业务。
偿还借款,自有资本比率上升
总资产较11月末减少2.2%至127.6亿日元,其中库存减少7.4亿日元,现金增加7.53亿日元。短期借款减少9.6亿日元。净资产增长9.7%至76.96亿日元,自有资本比率由53.8%升至60.3%。
预期显得保守
Bike Oh 维持了2026年9月30日修订的2026年11月期预期:销售额388亿日元(+0.6%),营业利润8.6亿日元(+46.8%),经常利润11.5亿日元(+38.6%),净利润7.5亿日元(+129.2%),每股收益52.41日元。由于前三季度净利润已达7.93亿日元、每股收益已达55.48日元,该预期意味着第四季度将出现小幅净亏损,最后一个季度的营业利润仅约2200万日元。全年分红维持11.00日元,中期与期末各派5.50日元。
| 指标 | 2026年11月期前三季度 | 2025年11月期前三季度 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 29,124 | 28,413 | +2.5% |
| 毛利(百万日元) | 10,187 | 9,626 | +5.8% |
| 毛利率 | 35.0% | 33.9% | +1.1个百分点 |
| 销售及一般管理费用(百万日元) | 9,349 | 9,103 | +2.7% |
| 营业利润(百万日元) | 838 | 523 | +60.1% |
| 经常利润(百万日元) | 1,100 | 699 | +57.4% |
| 税前利润(百万日元) | 1,180 | 687 | +71.7% |
| 归属于母公司所有者的净利润(百万日元) | 793 | 361 | +119.8% |
| 每股收益(日元) | 55.48 | 25.57 | +117.0% |
| 资产总额(百万日元) | 12,760 | 13,043 | −2.2% |
| 净资产(百万日元) | 7,696 | 7,017 | +9.7% |
| 自有资本比率 | 60.3% | 53.8% | +6.5个百分点 |
| 2026年11月期预期——营业收入(百万日元) | 38,800 | — | +0.6% |
| 2026年11月期预期——营业利润(百万日元) | 860 | — | +46.8% |
| 2026年11月期预期——经常利润(百万日元) | 1,150 | — | +38.6% |
| 2026年11月期预期——净利润(百万日元) | 750 | — | +129.2% |
| 2026年11月期预期——每股收益(日元) | 52.41 | — | 无意义 |
| 年度每股分红(日元) | 11.00 | 11.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。