Un semestre de résultats pour 384 filiales : le rapport ne publie aucun taux de croissance
Mitsui O.S.K. Lines, Ltd. (TSE : 9104), groupe japonais de transport maritime dont les segments vont du vrac sec, de l'énergie et de la logistique chimique aux porte-conteneurs, au transport automobile, à l'immobilier et aux ferries, a publié le 7 août 2026 ses résultats consolidés du premier trimestre de l'exercice 3/2027, soit les trois mois du 1er avril au 30 juin 2026, selon les normes comptables japonaises. Le chiffre d'affaires s'est élevé à 730 987 millions de yens contre 432 704 millions un an plus tôt, le résultat opérationnel à 38 516 millions contre 37 078 millions, le résultat courant à 52 153 millions contre 52 233 millions et le résultat attribuable aux propriétaires de la société mère à 61 056 millions contre 52 817 millions, soit 177,69 yens par action contre 152,89. L'action est cotée à la Bourse de Tokyo.
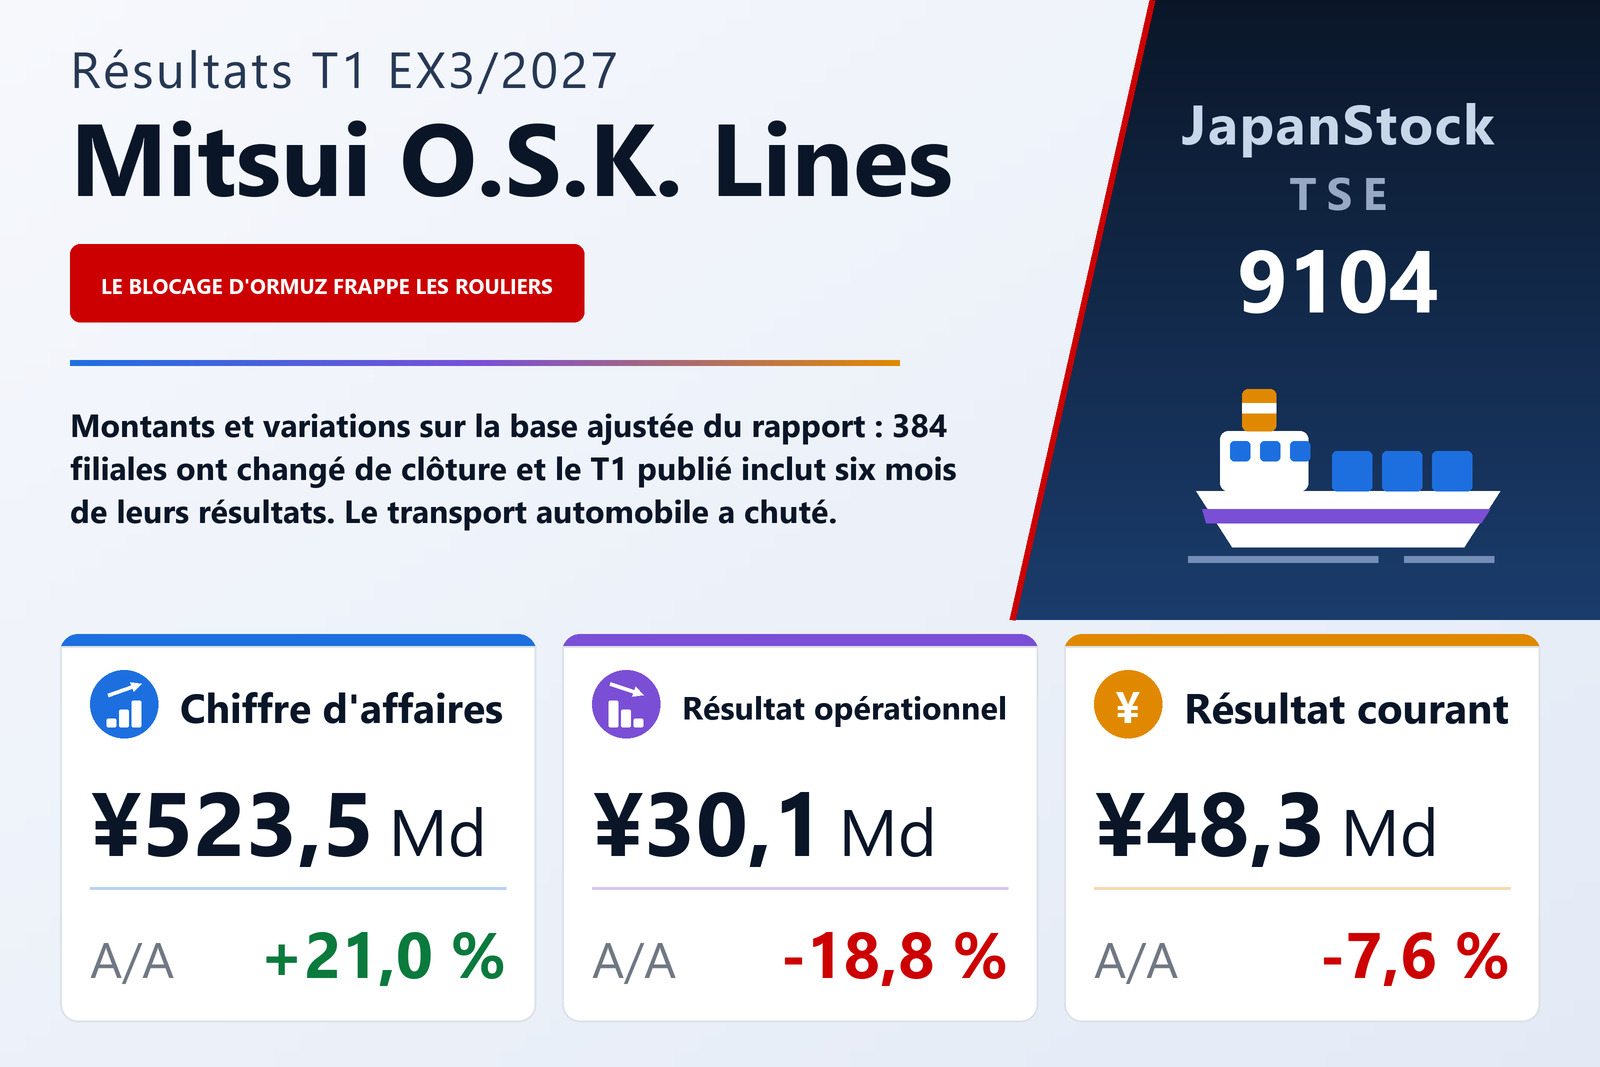
Ces paires de chiffres ne sont pas comparables, et le rapport le dit. Depuis ce trimestre, 384 filiales consolidées qui clôturaient jusqu'ici au 31 décembre ont soit déplacé leur clôture au 31 mars, soit commencé à être consolidées sur la base de comptes provisoires arrêtés à la date de clôture du groupe, le 31 mars. Le trimestre intègre donc ces sociétés sur six mois, du 1er janvier au 30 juin 2026, et le tableau de synthèse affiche un tiret au lieu d'une variation annuelle sur toutes les lignes de résultat. Le rapport chiffre la période supplémentaire, du 1er janvier au 31 mars 2026 : 207 481 millions de chiffre d'affaires, 8 422 millions de résultat opérationnel et 3 874 millions de résultat courant, plus 3 395 millions de résultat avant impôts.
Sur base ajustée, le chiffre d'affaires progresse et le résultat opérationnel recule
Le rapport publie en outre, à titre de référence, des taux ajustés qui ne retiennent les 384 filiales que d'avril à juin. Sur cette base, le chiffre d'affaires s'établit à 523 506 millions, en hausse de 21,0%, le résultat opérationnel à 30 093 millions, en baisse de 18,8%, et le résultat courant à 48 278 millions, en baisse de 7,6%. Aucun résultat net ajusté n'est fourni. Le tableau de fond est donc l'inverse du tableau publié : une activité plus grande qui gagne moins au niveau opérationnel. Deux données de marché l'encadrent. Le taux de change moyen a été de 159,14 yens pour un dollar, soit un yen affaibli de 13,89 yens sur un an, ce qui gonfle le chiffre d'affaires en yens, et le prix moyen du carburant de soute a augmenté de 373 dollars, à 917 dollars la tonne contre 544, un coût que le rapport cite à maintes reprises dans son commentaire par segment.
En données publiées, le coût des ventes est passé à 623 300 millions contre 351 605 millions et les frais commerciaux, généraux et administratifs à 69 170 millions contre 44 020 millions, laissant une marge brute de 107 686 millions contre 81 099 millions. Le taux de marge brute publié ressort à 14,7% contre 18,7% et la marge opérationnelle à 5,3% contre 8,6%, deux ratios toutefois faussés par la période de consolidation plus longue. Les dotations aux amortissements, y compris sur les immobilisations incorporelles hors goodwill, ont doublé, à 78 554 millions contre 39 161 millions.
Sous le résultat opérationnel : des intérêts plus lourds, un retournement de change et une cession d'actifs
Les éléments hors exploitation ont fortement varié dans les deux sens et se sont à peu près compensés. Les charges d'intérêts ont presque triplé, à 25 227 millions contre 9 177 millions, tandis que les produits d'intérêts montaient à 9 267 millions contre 4 348 millions. Le change est passé d'une perte de 5 544 millions à un gain de 11 800 millions. La quote-part du résultat des sociétés mises en équivalence est restée quasi stable, à 13 959 millions contre 13 852 millions, alors même que, selon le rapport, OCEAN NETWORK EXPRESS, la société de porte-conteneurs mise en équivalence, a gagné moins qu'un an plus tôt, la hausse des coûts de carburant l'emportant sur des taux de fret en hausse à partir de mai. Le résultat courant s'est établi à 52 153 millions, 80 millions de moins que l'an dernier.
Le bond du résultat final vient des éléments exceptionnels. Les produits exceptionnels ont atteint 17 058 millions contre 10 197 millions, emmenés par 13 404 millions de plus-values de cession d'actifs immobilisés contre 681 millions ; le rapport ne précise pas quels actifs ont été cédés. Les charges exceptionnelles se sont élevées à 1 140 millions. Le résultat avant impôts ressort ainsi à 68 071 millions contre 61 662 millions, l'impôt a reculé à 6 737 millions contre 7 210 millions et la part des minoritaires est tombée à 278 millions contre 1 635 millions : c'est ainsi qu'un résultat courant stable s'est traduit par un résultat net supérieur de 8 239 millions. Le résultat global s'est élevé à 144 442 millions contre une perte de 76 004 millions, les écarts de conversion (+46 862 millions), la quote-part des autres éléments du résultat global des sociétés mises en équivalence (+30 424 millions) et les gains de couverture différés (+8 672 millions) étant tous redevenus positifs.
Le transport automobile encaisse le choc ; le vrac sec renoue avec les bénéfices
MOL mesure le résultat sectoriel au niveau du résultat courant. Depuis ce trimestre, il a créé un segment Logistique chimique regroupant les pétroliers de produits, les chimiquiers et les navires méthanoliers auparavant rattachés à l'Énergie ainsi que les terminaux de stockage auparavant rattachés au Transport automobile, ports et logistique ; l'exercice précédent a été retraité. Le mouvement le plus fort concerne le Transport automobile, ports et logistique, dont le résultat sectoriel est tombé à 1 742 millions contre 23 402 millions, pour un chiffre d'affaires de 177 396 millions contre 127 793 millions. Pour le transport automobile, le rapport invoque l'arrêt des rotations vers le golfe Persique après la fermeture du détroit d'Ormuz, la hausse des coûts de carburant et les contraintes d'affectation des navires dues à la congestion de certains ports, alors que la demande de transport de véhicules neufs est restée solide ; les volumes logistiques aériens et maritimes ont aussi été inférieurs à ceux de l'an dernier. Le changement de date de clôture a réduit le résultat de ce segment de 1 393 millions : il n'explique donc pas la baisse.
Le résultat sectoriel de l'Énergie a reculé à 15 062 millions contre 22 026 millions, pour un chiffre d'affaires de 115 278 millions contre 61 363 millions. Les marchés des pétroliers de brut et des navires GPL ont été supérieurs à ceux de l'an dernier, les perturbations des cargaisons du Moyen-Orient allongeant les trajets, et l'activité FPSO a gagné davantage ; mais l'activité méthaniers et éthaniers a perdu un gain ponctuel lié à un refinancement comptabilisé au même trimestre de l'an dernier, et les infrastructures gazières ont moins gagné après la fin de certains contrats. Le Vrac sec a évolué en sens inverse, vers un résultat sectoriel de 10 722 millions contre une perte de 3 448 millions, pour un chiffre d'affaires de 177 174 millions contre 107 156 millions, les marchés des capesize et des vraquiers plus petits ayant monté à partir de fin avril et l'activité de navires à écoutilles ouvertes de Gearbulk ayant amélioré sa rentabilité.
La Logistique chimique a gagné 8 482 millions contre 7 086 millions, pour un chiffre d'affaires de 164 808 millions contre 65 159 millions, mais 73 698 millions de ce chiffre d'affaires et 2 717 millions de ce résultat proviennent de la période de consolidation plus longue, le plus fort effet de ce type parmi tous les segments ; sans lui, le résultat sectoriel aurait été d'environ 5 765 millions. Les Porte-conteneurs ont reculé à 5 264 millions contre 7 372 millions. L'Immobilier est monté à 4 693 millions contre 1 884 millions, porté par des immeubles britanniques acquis l'an dernier, dont 1 544 millions dus au changement de clôture. Les Ferries, rouliers côtiers et croisières ont perdu 2 767 millions contre 1 264 millions, en raison de traversées annulées pour intempéries, de volumes faibles, de la hausse du carburant et d'une demande lente à se concrétiser pour le paquebot MITSUI OCEAN FUJI, tandis que les Activités associées ont gagné 1 201 millions contre 561 millions grâce à une activité de remorquage soutenue.
Navires et emprunts à long terme gonflent le bilan
Le total de l'actif a progressé de 4,0% à 6 202 420 millions contre 5 962 245 millions au 31 mars 2026, principalement du fait des navires, passés à 1 432 976 millions contre 1 353 598 millions. Le passif est monté à 3 166 460 millions contre 3 033 172 millions, surtout en raison des emprunts à long terme, qui ont atteint 1 839 514 millions contre 1 724 321 millions ; les dettes de location ont aussi augmenté, à 200 248 millions contre 161 690 millions. L'actif net a progressé de 3,6% à 3 035 960 millions, surtout grâce aux écarts de conversion, et le ratio de fonds propres a légèrement reculé à 48,0% contre 48,2%. La société n'a pas établi de tableau des flux de trésorerie trimestriel.
Des prévisions relevées le 3 août et maintenues
MOL a maintenu ses prévisions avec ces résultats, mais les avait déjà relevées dans un communiqué distinct le 3 août 2026. Il table désormais pour l'exercice 3/2027 sur un chiffre d'affaires de 2 230 000 millions (+22,2%), un résultat opérationnel de 135 000 millions (+6,3%), un résultat courant de 225 000 millions (+28,0%) et un résultat attribuable aux propriétaires de la société mère de 240 000 millions (+12,5%), soit 698,27 yens par action, contre des objectifs du 30 avril de respectivement 2 040 000, 105 000, 145 000 et 170 000 millions. Pour le premier semestre, il prévoit un chiffre d'affaires de 1 235 000 millions, un résultat courant de 126 000 millions et un résultat net de 137 000 millions, ce qui implique un résultat courant d'environ 73 847 millions pour le seul deuxième trimestre, contre 52 153 millions au premier. Les prévisions reposent sur un taux de change de 156,55 yens pour un dollar et, pour les prévisions par segment, sur une réouverture du golfe Persique à un trafic limité dans les deux sens vers octobre 2026 et un retour à la situation d'avant le conflit vers janvier 2027, la mer Rouge restant fermée toute l'année.
La prévision de dividende reste fixée à 205,00 yens par action pour l'exercice, 100,00 yens à mi-exercice et 105,00 yens en fin d'exercice, contre 200,00 yens pour l'exercice 3/2026, versés en 85,00 et 115,00 yens. Cela représente environ 29% du bénéfice par action prévu de 698,27 yens.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 730 987 | 432 704 | n.s. |
| Chiffre d'affaires, base ajustée (millions de ¥) | 523 506 | 432 704 | +21,0 % |
| Bénéfice brut (millions de ¥) | 107 686 | 81 099 | n.s. |
| Frais commerciaux et administratifs (millions de ¥) | 69 170 | 44 020 | n.s. |
| Résultat opérationnel (millions de ¥) | 38 516 | 37 078 | n.s. |
| Résultat opérationnel, base ajustée (millions de ¥) | 30 093 | 37 078 | −18,8 % |
| Quote-part du résultat des sociétés mises en équivalence (millions de ¥) | 13 959 | 13 852 | n.s. |
| Charges d'intérêts (millions de ¥) | 25 227 | 9 177 | n.s. |
| Résultat courant (millions de ¥) | 52 153 | 52 233 | n.s. |
| Résultat courant, base ajustée (millions de ¥) | 48 278 | 52 233 | −7,6 % |
| Plus-values de cession d'actifs immobilisés (millions de ¥) | 13 404 | 681 | n.s. |
| Résultat avant impôts (millions de ¥) | 68 071 | 61 662 | n.s. |
| Résultat net part du groupe (millions de ¥) | 61 056 | 52 817 | n.s. |
| BPA (¥) | 177,69 | 152,89 | n.s. |
| Résultat global (millions de ¥) | 144 442 | −76 004 | n.s. |
| Vrac sec — chiffre d'affaires (millions de ¥) | 177 174 | 107 156 | n.s. |
| Vrac sec — résultat sectoriel (millions de ¥) | 10 722 | −3 448 | de perte à bénéfice |
| Énergie — chiffre d'affaires (millions de ¥) | 115 278 | 61 363 | n.s. |
| Énergie — résultat sectoriel (millions de ¥) | 15 062 | 22 026 | n.s. |
| Logistique chimique — chiffre d'affaires (millions de ¥) | 164 808 | 65 159 | n.s. |
| Logistique chimique — résultat sectoriel (millions de ¥) | 8 482 | 7 086 | n.s. |
| Porte-conteneurs — chiffre d'affaires (millions de ¥) | 31 117 | 22 256 | n.s. |
| Porte-conteneurs — résultat sectoriel (millions de ¥) | 5 264 | 7 372 | n.s. |
| Transport automobile, ports et logistique — chiffre d'affaires (millions de ¥) | 177 396 | 127 793 | n.s. |
| Transport automobile, ports et logistique — résultat sectoriel (millions de ¥) | 1 742 | 23 402 | n.s. |
| Immobilier — chiffre d'affaires (millions de ¥) | 16 713 | 10 880 | n.s. |
| Immobilier — résultat sectoriel (millions de ¥) | 4 693 | 1 884 | n.s. |
| Ferries, rouliers côtiers et croisières — chiffre d'affaires (millions de ¥) | 19 659 | 18 271 | n.s. |
| Ferries, rouliers côtiers et croisières — résultat sectoriel (millions de ¥) | −2 767 | −1 264 | perte creusée |
| Activités associées — chiffre d'affaires (millions de ¥) | 17 104 | 13 742 | n.s. |
| Activités associées — résultat sectoriel (millions de ¥) | 1 201 | 561 | n.s. |
| Total de l'actif (millions de ¥) | 6 202 420 | 5 962 245 | +4,0 % |
| Navires, net (millions de ¥) | 1 432 976 | 1 353 598 | +5,9 % |
| Emprunts à long terme (millions de ¥) | 1 839 514 | 1 724 321 | +6,7 % |
| Actif net (millions de ¥) | 3 035 960 | 2 929 073 | +3,6 % |
| Ratio de fonds propres | 48,0 % | 48,2 % | −0,2 pt |
| Prévision ex. 3/2027 — chiffre d'affaires (millions de ¥) | 2 230 000 | — | +22,2 % |
| Prévision ex. 3/2027 — résultat opérationnel (millions de ¥) | 135 000 | — | +6,3 % |
| Prévision ex. 3/2027 — résultat courant (millions de ¥) | 225 000 | — | +28,0 % |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 240 000 | — | +12,5 % |
| Dividende annuel par action (¥) | 205,00 | 200,00 | +2,5 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.