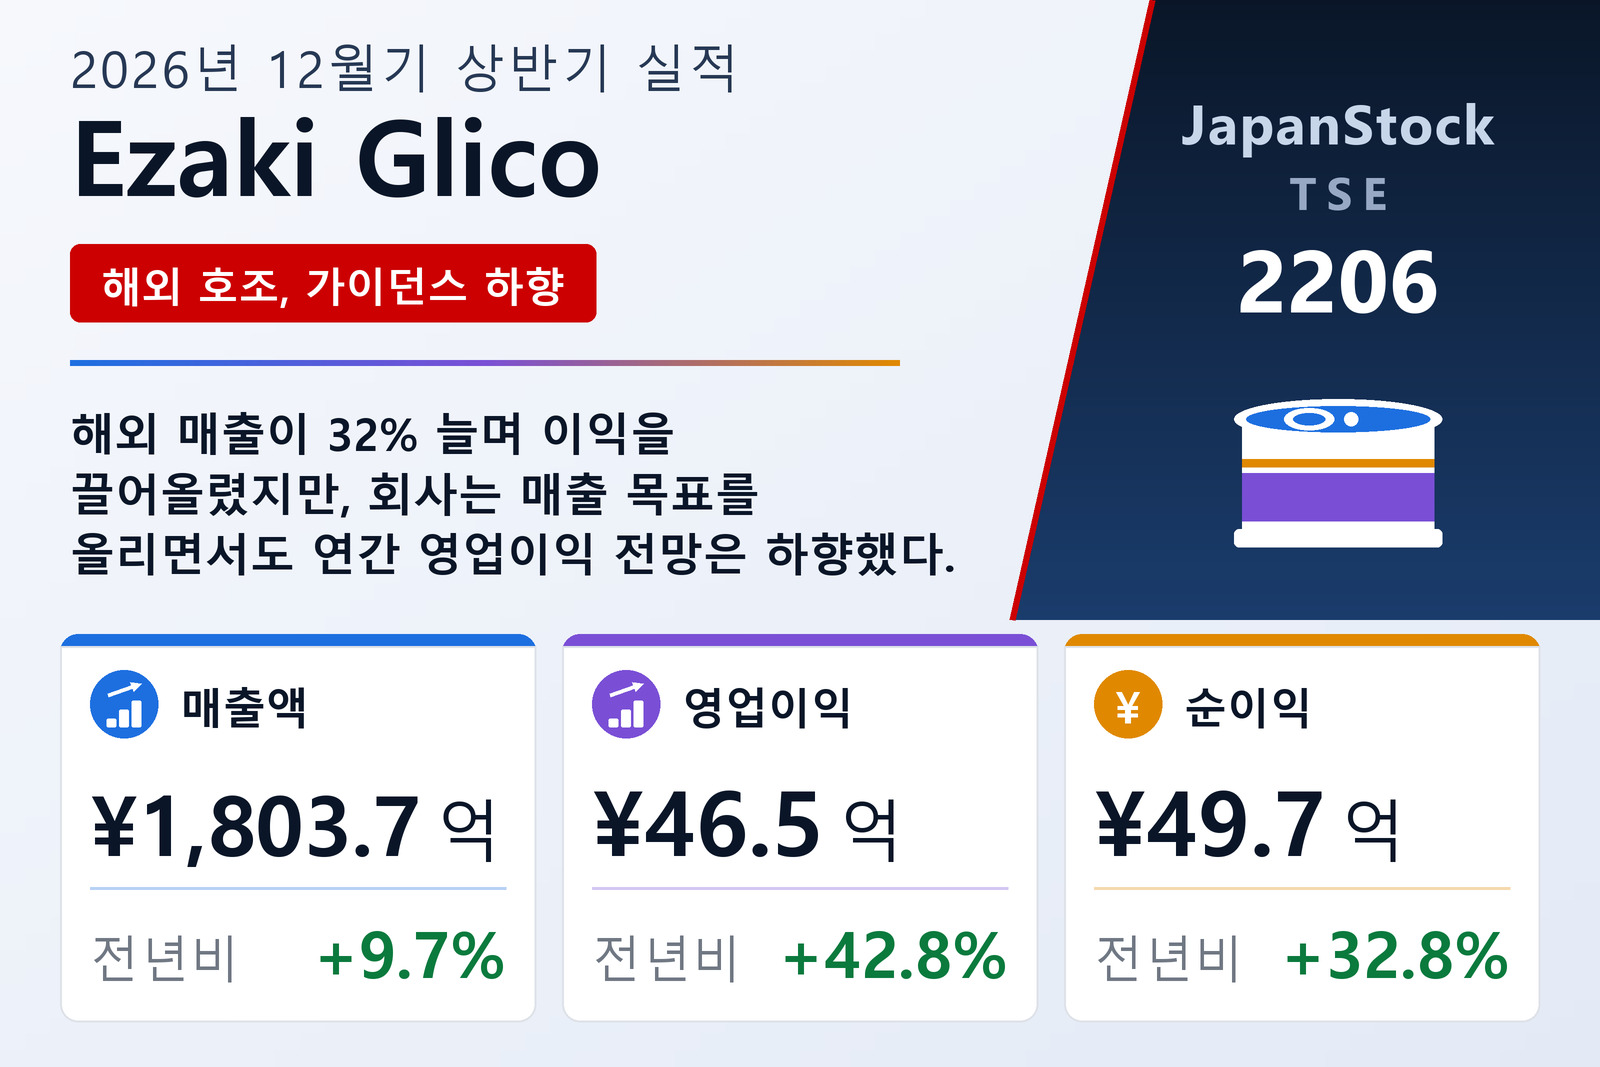
포키(Pocky), 프리츠(Pretz), 아이스크림 브랜드 '보쿠조 시보리'로 알려진 오사카 소재 제과·식품 그룹 에자키 글리코(Ezaki Glico Co., Ltd., TSE: 2206)가 2026년 6월 30일로 끝난 6개월간의 일본 회계기준(J-GAAP) 연결 중간 실적을 발표했다. 매출은 9.7% 늘어난 1,803억 6,900만 엔, 영업이익은 42.8% 늘어난 46억 5,400만 엔, 경상이익은 환차익에 힘입어 31.1% 늘어난 72억 2,000만 엔, 모회사 주주 귀속 순이익은 32.8% 늘어난 49억 7,300만 엔을 기록했다. 기본 주당순이익은 58.82엔에서 79.32엔으로 올랐다. 포괄이익은 전년 동기 30억 6,200만 엔 손실에서 89억 300만 엔 이익으로 전환했다.
해외 사업이 성장을 견인
성장의 거의 전부를 해외 사업이 만들어냈다. 해외 매출은 32.3% 급증한 540억 6,300만 엔, 세그먼트 이익은 66.1% 급증한 75억 7,700만 엔을 기록해 해외 비중이 1년 전 25%에서 약 30%로 확대됐다. 중국이 성장을 주도해 현지 통화 기준 매출이 39.1% 증가한 14억 3,900만 위안, 영업이익은 82.0% 증가한 3억 위안을 기록했다. 미국은 매출이 1.1% 늘어난 4,600만 달러, 영업이익은 9.4% 늘어난 1,000만 달러로 소폭 개선됐고, ASEAN 매출은 4.7% 줄어든 6,100만 달러로 소폭 적자를 이어갔다.
국내 세그먼트는 여전히 압박
국내 사업은 상대적으로 부진했다. 유업 사업은 '보쿠조 시보리'와 '세븐틴 아이스'에 힘입어 매출이 4.9% 늘어난 321억 7,800만 엔을 기록했지만, 판촉비와 광고비 증가로 계절적 영업손실이 4억 1,900만 엔 확대된 41억 6,800만 엔에 달했다. 영양과자 사업 매출은 '프리츠'와 '카프리코'가 '고베 로스트 쇼콜라'의 부진을 상쇄하며 299억 2,400만 엔으로 거의 보합에 그쳤으나, 매출원가율 상승으로 세그먼트 이익은 51.2% 감소한 9억 6,800만 엔으로 반토막 났다. 건강·식품 사업 매출은 '아몬드 코카' 음료가 '카레 쇼쿠닌'과 '아이스노미'의 감소를 상쇄해 2.1% 늘어난 211억 8,700만 엔을 기록했고, 광고비 절감으로 계절적 영업손실은 2억 3,800만 엔 축소된 14억 4,200만 엔이었다. 식품원료 사업 매출은 1.6% 줄어든 62억 7,300만 엔이었으나 이익은 23.6% 늘어난 12억 2,200만 엔이었고, 국내 기타 사업은 매출이 2.1% 늘어난 367억 4,100만 엔, 이익은 43.6% 줄어든 1억 4,300만 엔이었다.
원가 부담은 여전
연결 매출원가율은 0.9%포인트 오른 62.9%로 상승해 매출총이익률을 37.1%로 낮췄다. 회사가 제시한 이익 증감 분석에 따르면 원재료 가격 상승이 전년 동기 대비 영업이익을 44억 1,500만 엔 깎았고 일반관리비 증가가 추가로 18억 3,200만 엔을 잠식한 반면, 물량 증가는 70억 6,400만 엔, 운임·보관료 비율 개선은 15억 5,200만 엔을 보탰다. 해외 기여분을 제외하면 국내 영업이익은 실제로 16억 1,900만 엔 감소해, 상반기 개선이 해외에서 이뤄졌음을 보여준다.
매출 가이던스는 상향, 이익 가이던스는 하향
글리코는 2026년 2월 13일 공표한 FY12/2026 연간 전망을 수정했다. 매출 가이던스는 3,800억 엔에서 3,900억 엔으로 상향(전년 대비 +7.9%)됐는데, 이는 전적으로 해외 세그먼트 덕분으로 해당 부문의 연간 매출 목표가 1,010억 엔에서 1,150억 엔으로 올랐다. 반면 영업이익 가이던스는 140억 엔에서 120억 엔으로 하향됐다. 14.3% 감액이지만 전년 대비로는 여전히 +37.4%다. 유업 부문의 예상 손실 확대(40억 엔 → 55억 엔), 건강·식품 부문 이익의 제로화, 그리고 19억 엔 규모의 마이너스 조정 항목이 115억 엔으로 상향된 해외 이익 목표를 상쇄했기 때문이다. 경상이익은 140억 엔(+20.2%), 순이익은 90억 엔(+78.7%), 주당순이익은 143.52엔으로 제시됐다.
배당은 유지, 자사주 매입으로 자본 축소
연간 배당 계획은 주당 95.00엔으로 변동이 없다. 2026년 9월 4일부터 지급되는 중간배당 45.00엔과 기말배당 50.00엔으로 구성되며, FY12/2025와 같은 수준이고 직전 예상에서도 수정되지 않았다. 총자산은 반기 말 3,866억 2,300만 엔으로 12월 말 대비 75억 600만 엔 줄었고, 순자산은 자사주 2,349,200주 취득으로 자기주식이 133억 7,600만 엔 늘어 269억 7,900만 엔이 되면서 76억 7,700만 엔 감소한 2,708억 5,400만 엔이 됐다. 자기자본비율은 0.6%포인트 낮아진 69.9%였다.
| 지표 | FY12/2026 상반기 | FY12/2025 상반기 | 전년 대비 |
|---|---|---|---|
| 매출 (십억 엔) | 180.37 | 164.50 | +9.7% |
| 영업이익 (십억 엔) | 4.65 | 3.26 | +42.8% |
| 경상이익 (십억 엔) | 7.22 | 5.51 | +31.1% |
| 모회사 주주 귀속 순이익 (십억 엔) | 4.97 | 3.74 | +32.8% |
| 기본 주당순이익 (엔) | 79.32 | 58.82 | +34.9% |
| 해외 세그먼트 매출 (십억 엔) | 54.06 | 40.85 | +32.3% |
| 자기자본비율 (%) | 69.9 | 70.5 | -0.6%p |
| FY12/2026 영업이익 가이던스 (십억 엔) | 12.00 | 14.00 | -14.3% |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산 단신에서 인용한 것이며 추후 수정될 수 있습니다.