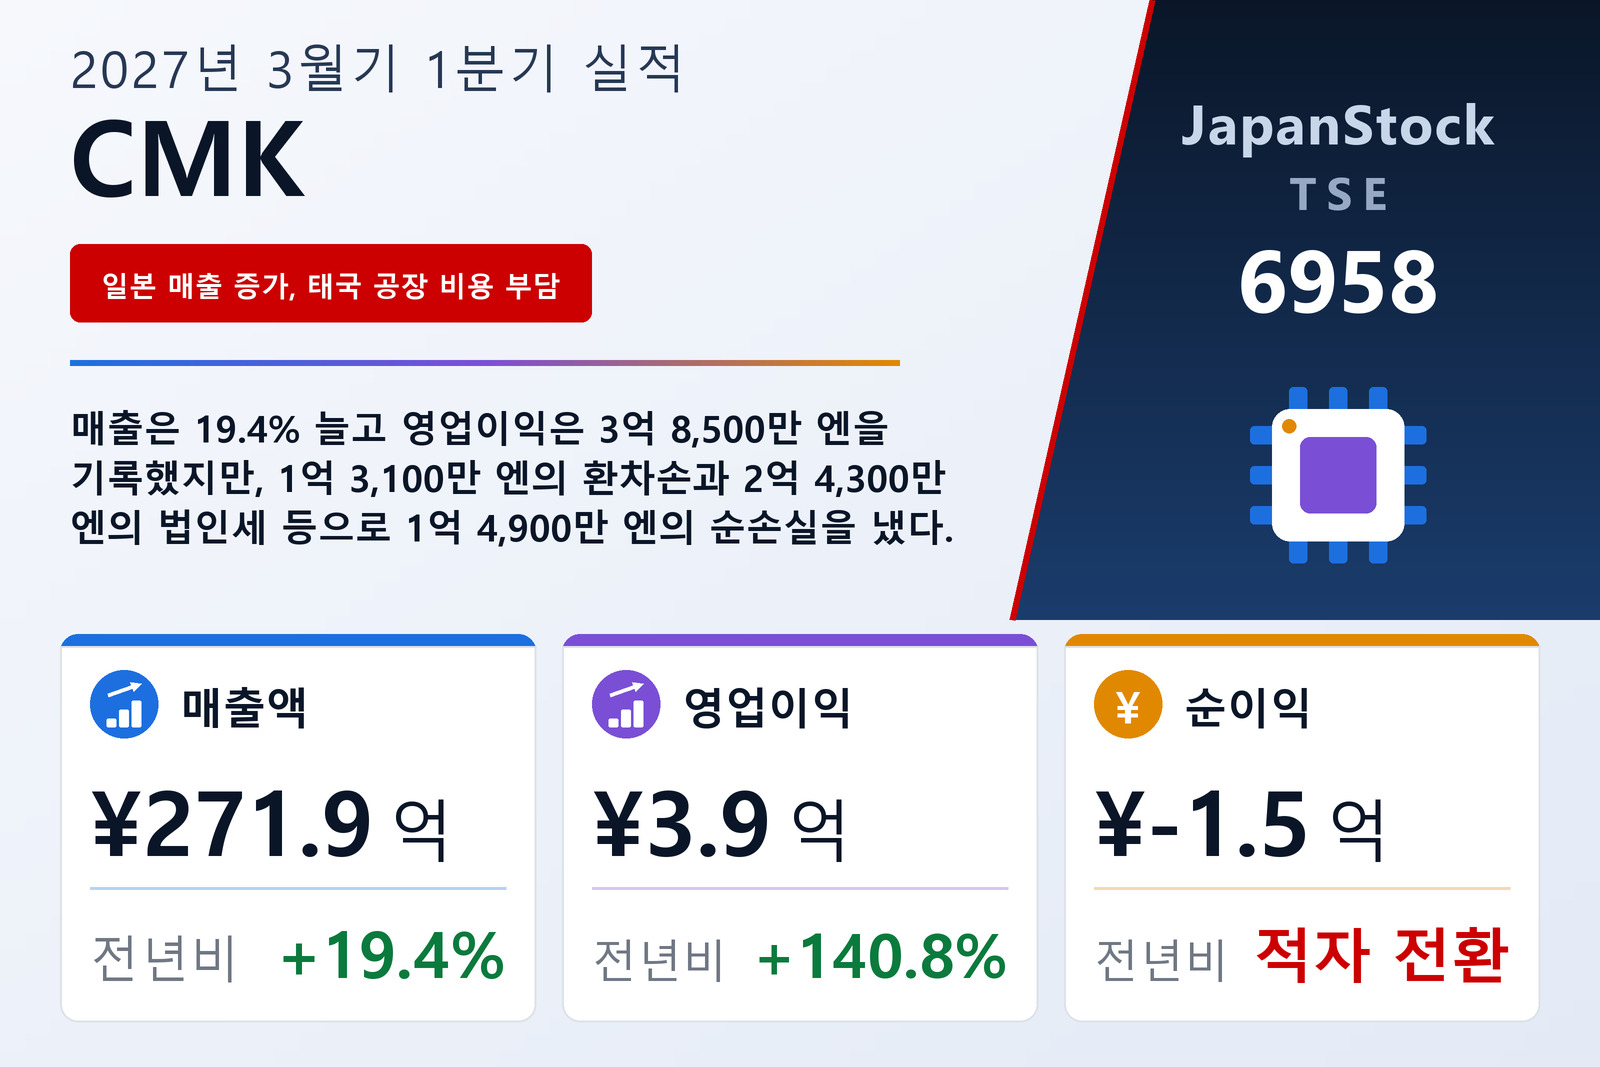
매출은 5분의 1 늘고 영업이익은 두 배 넘게 늘었지만, 그래도 순손실
자동차 분야를 주력으로 하는 CMK CORPORATION(TSE: 6958)은 2026년 8월 5일 일본 회계기준에 따른 2027년 3월기 1분기 연결 실적을 공시했다. 대상 기간은 2026년 4월 1일부터 6월 30일까지 3개월이다. 매출은 19.4% 늘어난 271억 9,100만 엔, 영업이익은 140.8% 늘어난 3억 8,500만 엔이었지만, 경상이익은 43.0% 줄어든 1억 2,700만 엔이었고 지배주주 귀속 손익은 8,000만 엔 이익에서 1억 4,900만 엔 손실로 돌아섰다. 주당순이익은 1.12엔에서 −2.10엔이 됐다. 공시는 상장 거래소로 도쿄증권거래소를 기재하고 있다.
공시는 매출 증가를 일본계 고객 덕분으로 설명한다. 유럽 주요 고객 대상 판매는 줄었지만 일본계 주요 고객 대상 판매가 순조로웠다. 회사는 주력인 자동차 분야에서 주요 고객의 수주 동향이 현재로서는 순조롭다고 밝히면서도, 전기차 수요의 불확실성 속에 전기차에서 플러그인 하이브리드로 되돌아가는 움직임도 보인다고 덧붙였다.
매출원가는 매출보다 빨리 늘었고, 판관비는 그렇지 않았다
마진 계산은 영업이익 증가율만큼 우호적이지 않다. 매출원가는 20.3% 늘어난 237억 4,100만 엔으로 매출보다 약간 빨리 늘었고, 그 결과 매출총이익은 13.3% 늘어난 34억 4,900만 엔에 그쳐 매출총이익률이 13.4%에서 12.7%로 낮아졌다. 영업이익을 끌어올린 것은 간접비였다. 판매비와 일반관리비는 6.2% 늘어난 30억 6,300만 엔에 머물러 영업이익률은 0.7%에서 1.4%로 오히려 개선됐다. 1억 6,000만 엔이라는 기저에서는 2억 2,500만 엔만 더해져도 140.8% 증가가 된다.
공시는 양방향으로 작용한 요인을 짚는다. 생산 확대에 따라 공장 가동률이 오른 것이 도움이 됐다. 반면 태국 공장의 생산능력 최적화 과정에서 조정 비용이 발생했고, 이 비용은 기초에 발생해 현재는 수습됐다. 또 태국 신공장 가동에 따라 설비 감가상각비가 늘었다. 1분기 감가상각비는 14억 7,900만 엔에서 51.0% 늘어난 22억 3,300만 엔이었다.
환율과 세금이 이익을 손실로 바꿨다
영업이익 아래 항목은 거의 모두 불리하게 움직였다. 영업외수익은 2억 7,600만 엔에서 1억 9,100만 엔으로 줄었는데, 주로 전년 동기의 1억 1,200만 엔 환차익이 사라졌기 때문이다. 영업외비용은 2억 1,200만 엔에서 4억 4,900만 엔으로 두 배 넘게 늘었다. 가장 큰 항목은 1억 3,100만 엔의 환차손이다. 공시에 따르면 엔화가 태국 바트에 대해서는 강세로 돌아선 반면 유로와 미국 달러에 대해서는 약세가 이어져, 그룹의 외화표시 채권·채무에 대한 환율 영향이 이익에서 손실로 바뀌었다. 세금과공과는 1,500만 엔에서 1억 1,100만 엔으로, 이자비용은 1억 5,700만 엔에서 1억 6,900만 엔으로 늘었다.
그 결과 경상이익은 43.0% 줄어든 1억 2,700만 엔이었다. 특별손익은 400만 엔의 고정자산 제각손실이 중심일 만큼 작아, 세전이익은 2억 200만 엔에서 1억 2,300만 엔이 됐다. 그러나 법인세 등은 146.8% 늘어난 2억 4,300만 엔으로 세전이익의 두 배에 가까웠다. 공시는 분기 세금비용을 연간 세전이익에 대한 실효세율을 합리적으로 추정해 세전이익에 곱하는 방식으로 계산한다고 설명한다. 이에 따라 분기순손실은 1억 2,000만 엔이었고, 비지배주주 귀속 이익 2,900만 엔을 빼면 지배주주 귀속 순손실은 1억 4,900만 엔이었다. 그럼에도 포괄이익은 전년 동기 35억 5,500만 엔 손실에서 6억 1,400만 엔 이익으로 돌아섰다. 기타유가증권 평가차익 5억 1,800만 엔과 환산조정 2억 7,400만 엔이 전년의 37억 1,600만 엔 환산손실을 대신했기 때문이다.
일본이 분기를 떠받쳤고, 동남아시아 손실은 세 배 넘게 불었다
아래 부문별 매출은 외부 고객 대상 매출이다. 일본이 성장을 이끌었다. 국내 자동차 판매 증가로 차량용 판매가 늘어 매출은 29.1% 늘어난 177억 5,600만 엔이었고, 부문이익은 1억 5,800만 엔에서 602.7% 늘어난 11억 1,100만 엔이 됐다. 공시는 ADAS 관련 제품의 생산 증가와 고부가가치 제품 중심으로의 제품 믹스 변화를 이유로 든다. 중국은 전기차 수요 감소로 주요 고객의 유럽 판매가 줄면서 매출이 7.8% 줄어든 36억 9,400만 엔이었지만, 전년도에 실시한 생산설비 합리화와 생산성 향상 덕분에 부문이익은 7.4% 늘어난 4억 2,400만 엔이었다.
동남아시아는 역내 자동차 판매 증가로 일본계 주요 고객 매출이 늘어 매출이 16.6% 늘어난 47억 1,200만 엔이었지만, 태국 공장의 조정 비용과 신공장 감가상각비로 부문손실이 3억 9,900만 엔에서 12억 4,700만 엔으로 확대됐다. 일본 부문의 이익 전체보다 큰 손실이다. 유럽·미국은 일본계 주요 고객 매출 증가로 매출이 5.0% 늘어난 10억 2,700만 엔이었으나 부문이익은 36.2% 줄어든 4,000만 엔이었고, 공시는 감소 이유를 밝히지 않았다. 부문손익 합계는 3억 2,900만 엔이며, 부문 간 거래 소거 4억 9,600만 엔에서 전사 비용 4억 4,000만 엔을 뺀 조정액 5,600만 엔을 더하면 발표된 영업이익 3억 8,500만 엔이 된다.
재무상태표는 소폭 줄었고, 차입은 단기로 옮겨갔다
총자산은 2026년 3월 31일 1,515억 2,200만 엔에서 0.7% 줄어든 1,503억 9,800만 엔이었다. 현금 및 예금은 8억 7,100만 엔 줄어든 186억 7,700만 엔이었는데, 공시는 주로 태국 생산공장 설비투자, 차입금 상환, 배당금 지급을 이유로 든다. 반면 재고는 늘어 상품 및 제품, 재공품, 원재료 및 저장품 합계가 184억 4,600만 엔에서 201억 2,100만 엔이 됐다. 유형자산은 15억 3,200만 엔 줄어든 787억 3,400만 엔이었는데, 공시는 태국 바트가 엔화 대비 소폭 약세에 그친 점 등 환율 영향을 이유로 든다. 그 가운데 건설 중인 자산은 123억 400만 엔에서 100억 300만 엔으로 줄었고, 기계장치 및 운반구는 285억 3,000만 엔에서 299억 8,000만 엔으로 늘었다.
부채 쪽에서는 단기차입금이 13억 엔 늘어난 115억 5,000만 엔이었는데, 회사는 자금 유동성을 높이기 위해서라고 설명한다. 장기차입금은 바트 약세에 따른 환율 영향과 상환으로 22억 2,400만 엔 줄어든 200억 3,100만 엔이었다. 1년 내 상환 예정 장기차입금을 포함한 단기·장기 차입금에 사채 30억 엔을 더하면 420억 8,500만 엔에서 411억 3,300만 엔이 됐다. 순자산은 주로 배당금 지급으로 이익잉여금이 15억 7,500만 엔 줄어 0.9% 감소한 852억 3,700만 엔이었고, 자기자본비율은 55.1%에서 54.9%로 소폭 낮아졌다.
연간 가이던스는 수정됐고, 28엔 배당 전망은 유지됐다
CMK는 2026년 5월 14일 발표한 2027년 3월기 연간 전망을 2026년 8월 5일자 별도 공시로 수정했다. 결산단신에는 새 수치만 있고 기존 수치는 없으며, 수정 이유도 설명돼 있지 않다. 새 전망은 매출 1,100억 엔(+9.8%), 영업이익 50억 엔(+79.3%), 경상이익 47억 엔(+13.6%), 지배주주 귀속 순이익 30억 엔(−25.5%), 주당순이익 42.08엔이다. 1분기는 전망 매출의 24.7%를 달성했지만 전망 영업이익은 7.7%에 그쳐, 남은 9개월 동안 영업이익 46억 1,500만 엔과 순이익 31억 4,900만 엔을 벌어야 한다.
기말에 전액 지급하는 주당 28.00엔의 배당 전망은 바뀌지 않았다. 2026년 3월기 20.00엔보다 40.0% 많은 금액이다. 회사는 2026년 5월 19일 발표한 방침에 따라 연결 자기자본배당률(DOE) 3%를 기준으로 주주자본에 연동한 배당을 실시한다. 전망 주당순이익 42.08엔을 기준으로 하면 28.00엔은 약 66.5%의 배당성향에 해당한다.
| 지표 | 2027년 3월기 1Q | 2026년 3월기 1Q | 증감 |
|---|---|---|---|
| 매출 (백만 엔) | 27,191 | 22,779 | +19.4% |
| 매출총이익 (백만 엔) | 3,449 | 3,043 | +13.3% |
| 매출총이익률 | 12.7% | 13.4% | −0.7%p |
| 판매비 및 일반관리비 (백만 엔) | 3,063 | 2,883 | +6.2% |
| 영업이익 (백만 엔) | 385 | 160 | +140.8% |
| 영업이익률 | 1.4% | 0.7% | +0.7%p |
| 외환손익 (백만 엔) | −131 | 112 | 흑자에서 적자로 |
| 경상이익 (백만 엔) | 127 | 223 | −43.0% |
| 세전이익 (백만 엔) | 123 | 202 | −39.1% |
| 법인세 등 (백만 엔) | 243 | 98 | +146.8% |
| 지배주주 귀속 순이익 (백만 엔) | −149 | 80 | 흑자에서 적자로 |
| 총포괄이익 (백만 엔) | 614 | −3,555 | 적자에서 흑자로 |
| 주당순이익 (엔) | −2.10 | 1.12 | 흑자에서 적자로 |
| 감가상각비 (백만 엔) | 2,233 | 1,479 | +51.0% |
| 일본 — 매출 (백만 엔) | 17,756 | 13,753 | +29.1% |
| 일본 — 부문이익 (백만 엔) | 1,111 | 158 | +602.7% |
| 중국 — 매출 (백만 엔) | 3,694 | 4,005 | −7.8% |
| 중국 — 부문이익 (백만 엔) | 424 | 395 | +7.4% |
| 동남아시아 — 매출 (백만 엔) | 4,712 | 4,042 | +16.6% |
| 동남아시아 — 부문이익 (백만 엔) | −1,247 | −399 | 적자 확대 |
| 유럽·미국 — 매출 (백만 엔) | 1,027 | 977 | +5.0% |
| 유럽·미국 — 부문이익 (백만 엔) | 40 | 63 | −36.2% |
| 총자산 (백만 엔) | 150,398 | 151,522 | −0.7% |
| 순자산 (백만 엔) | 85,237 | 86,049 | −0.9% |
| 자기자본비율 | 54.9% | 55.1% | −0.2%p |
| 현금 및 예금 (백만 엔) | 18,677 | 19,548 | −4.5% |
| 단기차입금 (백만 엔) | 11,550 | 10,250 | +12.7% |
| 장기차입금 (백만 엔) | 20,031 | 22,255 | −10.0% |
| 2027년 3월기 가이던스 — 매출 (백만 엔) | 110,000 | — | +9.8% |
| 2027년 3월기 가이던스 — 영업이익 (백만 엔) | 5,000 | — | +79.3% |
| 2027년 3월기 가이던스 — 경상이익 (백만 엔) | 4,700 | — | +13.6% |
| 2027년 3월기 가이던스 — 순이익 (백만 엔) | 3,000 | — | −25.5% |
| 2027년 3월기 가이던스 — 주당순이익 (엔) | 42.08 | — | — |
| 연간 주당 배당금 (엔) | 28.00 | 20.00 | +40.0% |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.