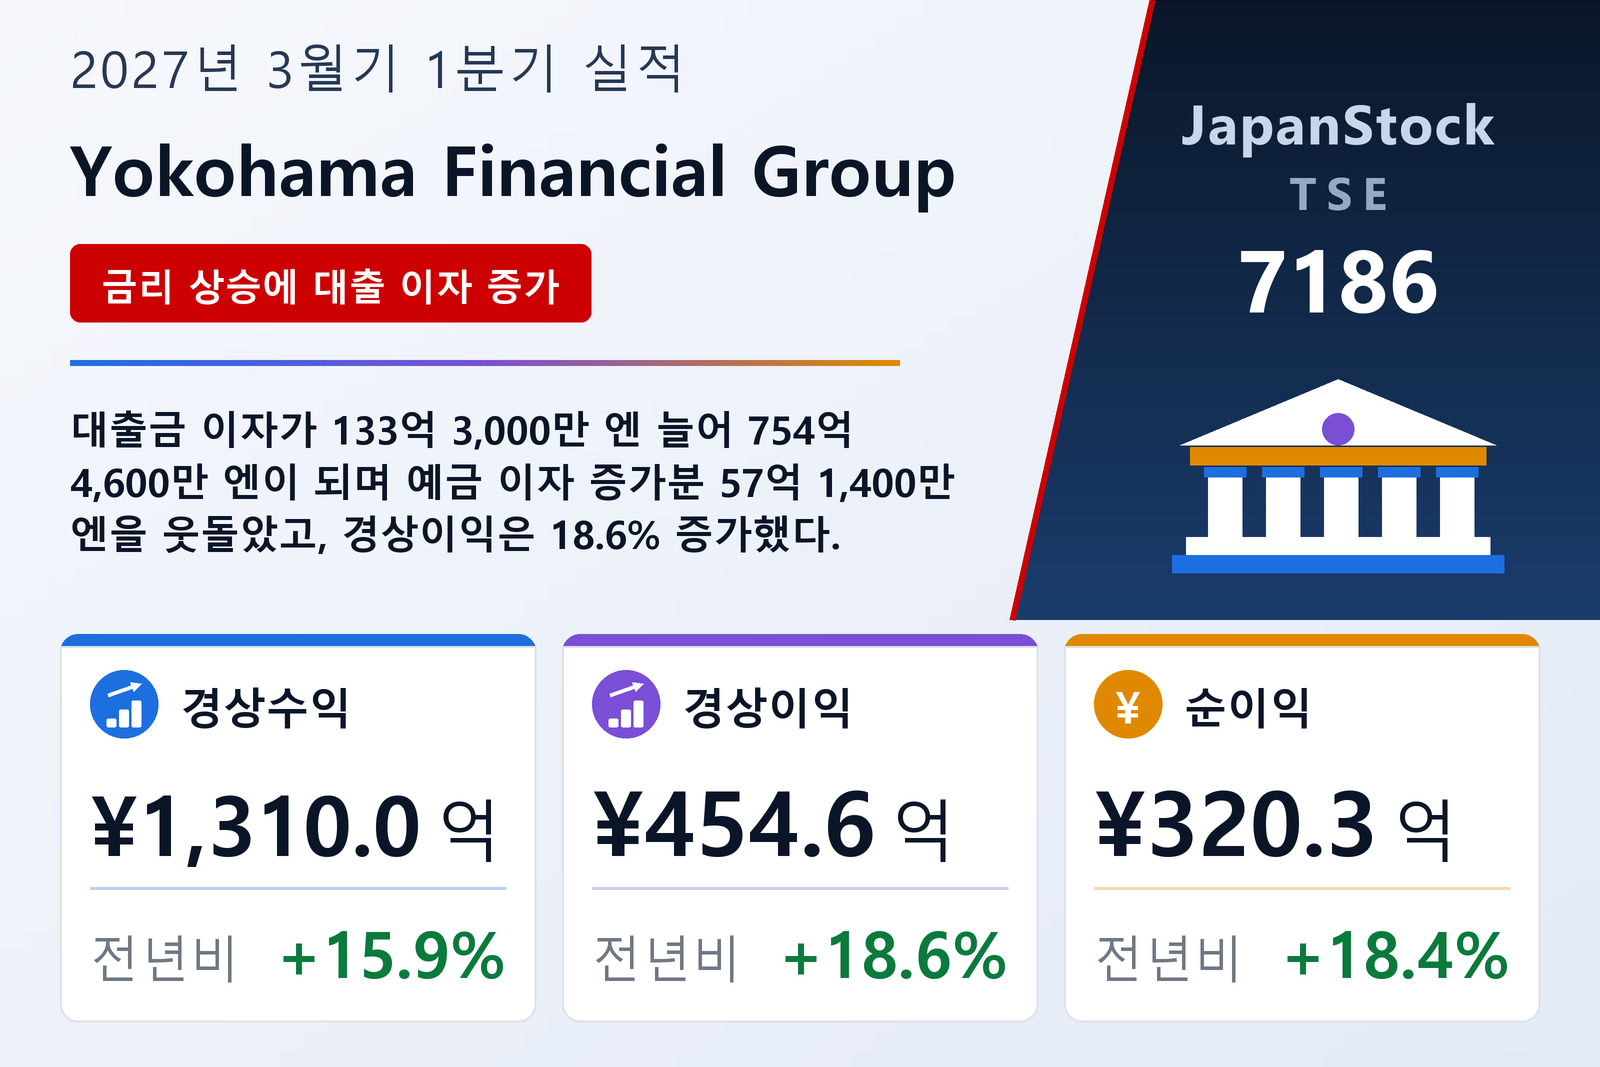
대출금 이자 증가로 경상수익 15.9% 증가
Bank of Yokohama, Higashi-Nippon Bank, Kanagawa Bank를 거느린 지주회사 Yokohama Financial Group, Inc.(TSE: 7186)는 2026년 8월 5일 일본 회계기준에 따른 2027년 3월기 1분기(2026년 4월 1일~6월 30일) 연결 실적을 공시했다. 경상수익은 15.9% 늘어난 1,309억 9,800만 엔, 경상이익은 18.6% 늘어난 454억 6,200만 엔, 지배주주 귀속 순이익은 18.4% 늘어난 320억 2,800만 엔으로, 그룹은 1분기 기준 4년 연속 증익이라고 밝혔다. 주당순이익은 23.68엔에서 28.81엔으로 21.7% 늘어 순이익보다 증가율이 높았는데, 기중 평균 발행주식 수가 1,141,449,109주에서 1,111,562,727주로 줄었기 때문이다.
그룹은 경상수익 증가의 원인으로 금리 환경 개선에 따른 대출금 이자 등 자금운용수익 증가를 꼽았다. 자금운용수익은 22.9% 늘어난 976억 6,200만 엔이었고, 이 가운데 대출금 이자가 21.5% 늘어난 754억 4,600만 엔, 유가증권 이자·배당금이 23.1% 늘어난 96억 2,200만 엔이었다. 기타업무수익은 12.4% 늘어난 92억 700만 엔, 기타경상수익은 14.7% 늘어난 53억 200만 엔이었지만, 수수료 수익은 205억 6,600만 엔에서 9.3% 줄어든 186억 6,000만 엔이었다. 공시는 수수료 수익 감소의 이유를 밝히지 않았다.
예금 이자와 채권 매각손이 비용을 끌어올려
경상비용은 14.6% 늘어난 855억 3,600만 엔이었다. 그룹은 두 가지 원인을 들었다. 예금 이자 증가 등에 따른 자금조달비용 증가, 그리고 포트폴리오 개선을 위한 엔화 채권 매각과 투자신탁 해약에 따른 손실로 기타업무비용이 늘어난 것이다. 자금조달비용은 30.5% 늘어난 285억 6,300만 엔이었고, 그중 예금 이자는 131억 5,700만 엔에서 43.4% 늘어난 188억 7,100만 엔이 됐다. 기타업무비용은 29.4% 늘어난 134억 9,500만 엔이었다. 영업경비는 3.2% 늘어난 372억 1,900만 엔에 그쳤다. 금액으로 보면 대출금 이자는 133억 3,000만 엔, 예금 이자는 57억 1,400만 엔 늘었다. 경상수익이 180억 5,900만 엔, 경상비용이 109억 2,800만 엔 늘면서 경상이익은 71억 3,100만 엔 증가했다.
경상이익 아래 단계에서는 변화가 거의 없었다. 특별손실은 모두 고정자산 처분손으로 전년의 2억 2,000만 엔에 비해 1억 9,100만 엔이었고, 법인세 등 조정 전 순이익은 18.8% 늘어난 452억 7,200만 엔이었다. 법인세 등은 19.6% 늘어난 128억 9,900만 엔으로 세전이익의 28.5%에 해당해 전년의 28.3%와 비슷했다. 비지배주주 귀속 순이익은 2억 8,500만 엔에서 3억 4,400만 엔으로 늘었다. 포괄이익은 56.2% 늘어난 754억 6,200만 엔이었다. 기타유가증권 평가차액이 전년의 216억 4,100만 엔보다 많은 441억 1,000만 엔 늘면서 기타포괄이익이 209억 8,900만 엔에서 430억 8,900만 엔으로 두 배 이상 불어났기 때문이다.
3개 은행 합산 코어업무순이익 27.2% 증가
3개 은행의 개별 실적을 합산한 설명자료를 보면 개선의 원천이 드러난다. 업무조이익은 12.9% 늘어난 783억 6,600만 엔이었다. 국내 자금이익이 130억 8,300만 엔 늘어난 694억 7,300만 엔이 됐기 때문으로, 그룹은 금리 환경 개선에 따른 예대금 이자와 유가증권 이자·배당금 증가를 이유로 들었다. 이 증가분은 수수료이익이 20억 3,600만 엔 줄어든 115억 7,900만 엔이 된 것과, 기타업무손실이 35억 1,300만 엔에서 63억 6,000만 엔으로 확대된 것을 흡수했다. 기타업무손실에는 국채 등 채권 손실 67억 8,100만 엔(전년 30억 9,700만 엔)이 포함됐다. 경비는 4.0% 늘어난 338억 2,400만 엔으로, 그룹은 기본급 인상과 실적연동형 상여 도입 등에 따른 인건비 증가가 주된 원인이라고 설명했다. 경비율(OHR)은 46.8%에서 43.1%로 개선됐다. 투자신탁 해약손익을 제외한 코어업무순이익은 27.2% 늘어난 513억 2,900만 엔이었다.
3개 은행의 여신관련비용은 전년의 순환입 4억 600만 엔과 달리 22억 2,700만 엔이 발생했지만, 주식 등 관련 손익이 30억 6,800만 엔 늘어난 40억 2,300만 엔이 됐다. 합산 경상이익은 22.4% 늘어난 474억 9,600만 엔, 합산 순이익은 23.4% 늘어난 360억 1,000만 엔이었다. Bank of Yokohama 단독으로는 투자신탁 해약손익을 제외한 코어업무순이익이 27.9% 늘어난 487억 7,500만 엔이었다. 연결 기준으로 그룹은 연율 환산 자기자본이익률(도쿄증권거래소 기준)을 8.9%로 0.6%포인트 높아졌다고 밝혔으며, 금융재생법 기준 불량채권비율은 2026년 6월 30일 현재 1.3%로 변함이 없었고 해당 채권은 2,405억 2,400만 엔이었다.
공공 예금 유출로 예금 감소, 대출은 소폭 증가
총자산은 2026년 3월 31일보다 2.3% 줄어든 25조 829억 엔이었고, 현금예치금은 4조 1,524억 엔에서 3조 5,843억 엔으로 줄었다. 예금은 6,129억 8,200만 엔(2.9%) 줄어든 20조 2,642억 엔, 양도성예금은 17.1% 줄어든 2,276억 7,600만 엔이었다. 공시는 이유를 밝히지 않았지만, 3개 은행의 국내 예금자별 잔액을 보면 공금 예금이 2026년 3월 31일보다 7,182억 엔 줄어든 7,828억 엔이 된 반면, 개인 예금은 661억 엔, 법인 예금은 482억 엔 늘었다. 대출금은 0.1%(199억 3,800만 엔) 늘어난 17조 6,873억 엔, 유가증권은 1.4% 줄어든 3조 341억 엔이었다.
순자산은 3.6% 늘어난 1조 4,696억 엔으로, 기타유가증권 평가차액이 1,232억 2,900만 엔에서 1,673억 3,900만 엔으로 늘어난 영향이 컸다. 자기자본비율은 5.4%에서 5.8%로 올랐다. 그룹은 이 비율이 자기자본비율 고시가 정하는 규제 자기자본비율이 아니라고 밝히고, 2026년 6월 말 자기자본비율(국제통일기준)은 산출되는 대로 공표하겠다고 했다. 연결 기준 유가증권 순평가이익은 2026년 3월 31일의 1,179억 5,400만 엔에서 1,814억 6,700만 엔으로 늘었는데, 주식의 순평가이익 2,131억 7,200만 엔이 채권의 순평가손실 998억 3,900만 엔을 웃돌았다.
연간 전망과 47엔 배당 전망 유지
연간 전망은 변경되지 않았다. 경상이익 1,915억 엔(+23.5%), 지배주주 귀속 순이익 1,290억 엔(+21.1%), 주당순이익 116.06엔이다. 경상수익 전망은 제시하지 않았다. 1분기 순이익은 연간 목표의 24.8%(그룹 자체 계산), 경상이익은 23.7%에 해당한다. 주당순이익 전망에는 그룹이 같은 날 별도 공시로 결정·발표한 자기주식 취득의 영향이 반영되지 않았다.
배당 전망도 중간 23엔, 기말 24엔, 연간 47엔으로 변함이 없으며, 2026년 3월기의 38엔(중간 17엔, 기말 21엔)보다 23.7% 많다. 중요한 후발사건으로, 그룹은 2026년 7월 30일 Sumitomo Mitsui Trust Bank 및 Fuyo General Lease와 Sumitomo Mitsui Trust Panasonic Finance 주식 취득에 관한 최종 계약을 체결했다. 2026년 10월 1일 이 회사 주식 일부를 취득할 예정이며, 취득 후 이 회사는 지분법 적용 관계회사가 될 전망이다. 그룹은 연결 실적에 미치는 영향을 검토하고 있다고 밝혔다.
| 지표 | 2027년 3월기 1Q | 2026년 3월기 1Q | 증감 |
|---|---|---|---|
| 경상수익 (백만 엔) | 130,998 | 112,939 | +15.9% |
| — 자금운용수익 (백만 엔) | 97,662 | 79,445 | +22.9% |
| —— 대출금 이자 (백만 엔) | 75,446 | 62,116 | +21.5% |
| —— 유가증권 이자·배당금 (백만 엔) | 9,622 | 7,815 | +23.1% |
| — 수수료 수익 (백만 엔) | 18,660 | 20,566 | −9.3% |
| — 기타업무수익 (백만 엔) | 9,207 | 8,188 | +12.4% |
| 경상비용 (백만 엔) | 85,536 | 74,608 | +14.6% |
| — 자금조달비용 (백만 엔) | 28,563 | 21,886 | +30.5% |
| —— 예금 이자 (백만 엔) | 18,871 | 13,157 | +43.4% |
| — 기타업무비용 (백만 엔) | 13,495 | 10,432 | +29.4% |
| — 영업경비 (백만 엔) | 37,219 | 36,048 | +3.2% |
| 경상이익 (백만 엔) | 45,462 | 38,331 | +18.6% |
| 세전이익 (백만 엔) | 45,272 | 38,110 | +18.8% |
| 지배주주 귀속 순이익 (백만 엔) | 32,028 | 27,036 | +18.4% |
| 총포괄이익 (백만 엔) | 75,462 | 48,311 | +56.2% |
| 주당순이익 (엔) | 28.81 | 23.68 | +21.7% |
| 코어업무순이익(투자신탁 해약손익 제외), 3개 은행 합산 (백만 엔) | 51,329 | 40,332 | +27.2% |
| 총자산 (백만 엔) | 25,082,919 | 25,670,496 | −2.3% |
| 예금 (백만 엔) | 20,264,272 | 20,877,254 | −2.9% |
| 양도성예금 (백만 엔) | 227,676 | 274,750 | −17.1% |
| 대출금 (백만 엔) | 17,687,342 | 17,667,404 | +0.1% |
| 유가증권 (백만 엔) | 3,034,189 | 3,077,662 | −1.4% |
| 순자산 (백만 엔) | 1,469,601 | 1,418,344 | +3.6% |
| 자기자본비율 | 5.8% | 5.4% | +0.4%p |
| 2027년 3월기 가이던스 — 경상이익 (백만 엔) | 191,500 | — | +23.5% |
| 2027년 3월기 가이던스 — 순이익 (백만 엔) | 129,000 | — | +21.1% |
| 2027년 3월기 가이던스 — 주당순이익 (엔) | 116.06 | — | — |
| 연간 주당 배당금 (엔) | 47.00 | 38.00 | +23.7% |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.