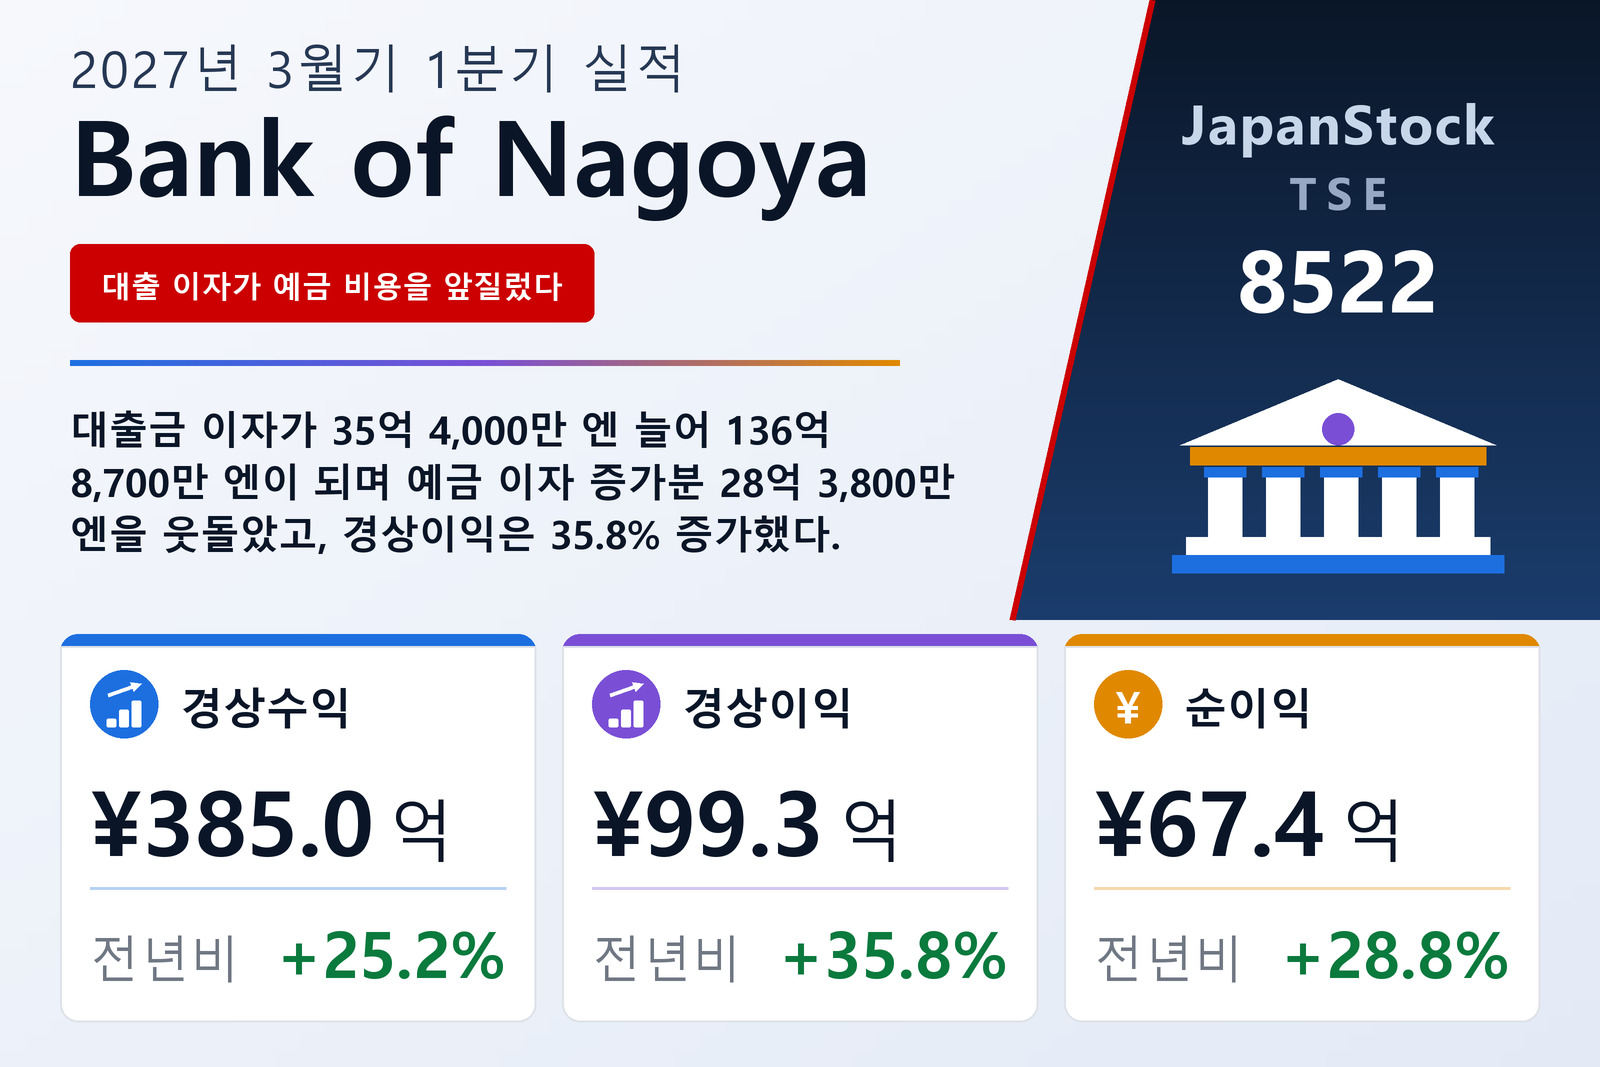
대출금 이자가 경상수익을 25% 끌어올렸다
The Bank of Nagoya, Ltd.(TSE: 8522)는 도쿄와 나고야 증권거래소에 상장된 지방은행으로, 2026년 8월 5일 일본 회계기준에 따른 2027년 3월기 1분기(2026년 4월 1일~6월 30일) 연결 실적을 공시했다. 경상수익은 25.2% 늘어난 385억 200만 엔, 경상이익은 35.8% 늘어난 99억 3,100만 엔, 지배주주 귀속 순이익은 28.8% 늘어난 67억 4,400만 엔이었다. 주당순이익은 106.45엔에서 137.09엔으로 올랐다. 전년 수치는 2025년 10월 1일 효력이 발생한 1주당 3주 비율의 주식분할이 전 회계연도 기초에 이뤄졌다고 가정해 산출한 것이다. 비교 기준이 낮았던 것도 아니다. 지난해 같은 분기에도 경상수익이 22.1%, 경상이익이 24.8%, 순이익이 28.8% 늘었다.
은행은 경상수익 증가의 주된 요인으로 대출금 이자 증가를 꼽았다. 자금운용수익은 33.3% 늘어난 222억 2,600만 엔이었고, 이 가운데 대출금 이자가 34.9% 늘어난 136억 8,700만 엔, 유가증권 이자·배당금이 33.9% 늘어난 73억 9,700만 엔이었다. 수수료 수익은 21.5% 늘어난 38억 5,100만 엔, 기타업무수익은 8.1% 늘어난 74억 8,300만 엔, 기타경상수익은 24.0% 늘어난 49억 2,100만 엔이었다.
예금 이자는 두 배 가까이로
경상비용은 21.9% 늘어난 285억 7,000만 엔이었으며, 은행은 주로 예금 이자와 국채 등 채권 매각손 증가 때문이라고 설명했다. 자금조달비용은 56.7% 늘어난 68억 9,400만 엔이었고, 그중 예금 이자는 29억 1,200만 엔에서 97.5% 늘어난 57억 5,000만 엔이 됐다. 채권 매각손이 반영되는 기타업무비용은 20.5% 늘어난 110억 2,600만 엔, 영업경비는 7.9% 늘어난 87억 700만 엔이었다. 경상수익이 77억 5,600만 엔, 경상비용이 51억 3,800만 엔 늘면서 경상이익은 26억 1,800만 엔 증가했다. 금액으로 보면 대출금 이자는 35억 4,000만 엔 늘었고 예금 이자는 28억 3,800만 엔 늘었다.
순이익 증가율이 경상이익보다 낮았던 이유는 손익계산서에서 확인할 수 있다. 전년 같은 분기에는 고정자산 처분이익 2억 8,100만 엔이 있었지만 이번에는 300만 엔에 그쳐, 법인세 차감 전 순이익은 31.3% 늘어난 99억 3,400만 엔으로 증가 폭이 작았다. 법인세 등은 36.7% 늘어난 31억 9,000만 엔으로 세전이익의 32.1%에 해당해 전년의 30.8%보다 높았다. 은행은 분기 세금비용을 연간 예상 실효세율을 적용해 산정한다. 포괄이익은 12.4% 줄어든 69억 5,900만 엔이었다. 기타포괄이익이 27억 700만 엔에서 2억 1,500만 엔으로 줄었기 때문으로, 기타유가증권 평가차액이 전년의 29억 6,800만 엔과 달리 2억 5,100만 엔 늘어나는 데 그쳤다.
개별 기준 코어업무순이익 42.8% 증가
설명자료에 실린 개별 기준 수치도 같은 흐름을 보여준다. 자금이익은 23.1% 늘어난 162억 1,300만 엔, 수수료이익은 31.5% 늘어난 26억 1,100만 엔이었고, 국채 등 채권 손익은 32억 4,500만 엔 손실에서 47억 6,200만 엔 손실로 확대됐다. 이런 채권 손익을 제외한 코어업무순이익은 42.8% 늘어난 106억 8,000만 엔, 투자신탁 해약손익을 제외하면 43.0% 늘어난 106억 4,600만 엔이었다. 주식 등 관련 손익은 25.8% 늘어난 47억 5,400만 엔, 여신관련비용은 전년의 4억 8,500만 엔에 비해 5억 1,400만 엔이었다. 리스크관리채권 및 금융재생법 개시채권은 782억 3,800만 엔으로 대상 채권 합계의 1.75%였으며, 1년 전의 1.95%, 2026년 3월 31일의 1.79%보다 낮아졌다.
은행업무가 부문을 이끌고 기타 사업은 손실 확대
가장 큰 부문인 은행업무는 부문 간 거래를 포함한 경상수익이 29.1% 늘어난 320억 2,900만 엔, 부문이익이 33.3% 늘어난 104억 1,700만 엔이었다. 리스업무는 경상수익이 10.3% 늘어난 63억 200만 엔, 이익이 27.0% 늘어난 1억 4,600만 엔이었고, 카드업무는 각각 7.4% 늘어난 6억 8,100만 엔, 9.7% 늘어난 2억 2,600만 엔이었다. 의료 시스템 사업과 ICT 지원 사업 등을 포함한 보고부문 외 사업은 경상수익이 18.4% 줄어든 5억 4,600만 엔이었고 손실은 400만 엔에서 1억 1,300만 엔으로 확대됐다. 공시는 수치 외에 부문별 증감의 이유를 밝히지 않았다.
대출은 늘고 현금과 양도성예금은 줄었다
총자산은 2026년 3월 31일보다 1.1% 줄어든 6조 2,053억 엔이었다. 대출금은 1.6%(675억 1,300만 엔) 늘어난 4조 3,778억 엔으로, 은행은 지역 기업의 자금 수요와 주택대출을 중심으로 한 개인 대출 등 각종 자금 수요에 적극 대응한 결과라고 설명했다. 예금은 40억 300만 엔 줄어든 5조 3,772억 엔이었으며 그중 개인예금이 33억 8,100만 엔 줄었고, 양도성예금은 865억 엔에서 205억 엔으로 감소했다. 현금예치금은 7,675억 엔에서 6,189억 엔으로 줄었고, 유가증권은 1.1% 늘어난 1조 585억 엔이었다. 공시는 현금과 양도성예금의 변동에 대해서는 언급하지 않았다.
순자산은 0.3% 늘어난 3,149억 엔, 자기자본비율은 5.0%에서 5.1%로 올랐다. 은행은 이 비율이 순자산을 총자산으로 나눈 값이며 자기자본비율 고시가 정하는 규제 자기자본비율이 아니라고 강조한다. 설명자료의 규제 기준 속보치로는 연결 총자기자본비율이 2026년 3월 31일의 12.93%에서 2026년 6월 30일 13.09%로 올랐고, 기본자본비율과 보통주자본비율은 모두 11.87%였다. 개별 기준 기타유가증권 평가이익은 1년 전 730억 3,400만 엔에서 964억 3,300만 엔으로 늘었는데, 주식의 순평가이익 1,097억 3,400만 엔이 채권의 순평가손실 229억 200만 엔을 웃돌았다. 전년 같은 시점과 비교하면 개별 기준 대출금은 9.7% 늘어난 4조 4,004억 엔, 양도성예금을 포함한 예금은 5.3% 늘어난 5조 4,070억 엔이었다.
연간 전망과 200엔 배당 전망 유지
2026년 5월 12일 공표한 연결 전망은 변경되지 않았다. 상반기에는 경상수익 728억 엔(+20.5%), 경상이익 159억 엔(+24.8%), 순이익 109억 엔(+19.2%)을 예상한다. 연간으로는 경상수익 1,428억 엔(+14.7%), 경상이익 337억 엔(+20.0%), 순이익 230억 엔(+13.5%), 주당순이익 467.50엔이다. 1분기 경상이익은 연간 목표의 29.5%, 상반기 목표의 62.5%에 해당하며, 순이익은 각각 29.3%와 61.9%다.
배당 전망도 중간 100엔, 기말 100엔, 연간 200엔으로 변함이 없다. 주식분할을 반영하면 2026년 3월기 배당은 중간 50엔, 기말 120엔으로 합계 170엔이어서 이번 전망은 17.6% 많다. 분할을 반영하지 않으면 전기 기말 배당은 360엔, 연간 배당은 510엔이 된다.
| 지표 | 2027년 3월기 1Q | 2026년 3월기 1Q | 증감 |
|---|---|---|---|
| 경상수익 (백만 엔) | 38,502 | 30,745 | +25.2% |
| — 자금운용수익 (백만 엔) | 22,226 | 16,676 | +33.3% |
| —— 대출금 이자 (백만 엔) | 13,687 | 10,147 | +34.9% |
| —— 유가증권 이자·배당금 (백만 엔) | 7,397 | 5,526 | +33.9% |
| — 수수료 수익 (백만 엔) | 3,851 | 3,170 | +21.5% |
| — 기타업무수익 (백만 엔) | 7,483 | 6,923 | +8.1% |
| 경상비용 (백만 엔) | 28,570 | 23,432 | +21.9% |
| — 자금조달비용 (백만 엔) | 6,894 | 4,400 | +56.7% |
| —— 예금 이자 (백만 엔) | 5,750 | 2,912 | +97.5% |
| — 기타업무비용 (백만 엔) | 11,026 | 9,147 | +20.5% |
| — 영업경비 (백만 엔) | 8,707 | 8,070 | +7.9% |
| 경상이익 (백만 엔) | 9,931 | 7,313 | +35.8% |
| 지배주주 귀속 순이익 (백만 엔) | 6,744 | 5,235 | +28.8% |
| 총포괄이익 (백만 엔) | 6,959 | 7,942 | −12.4% |
| 주당순이익 (엔) | 137.09 | 106.45 | +28.8% |
| 은행업무 — 경상수익 (백만 엔) | 32,029 | 24,809 | +29.1% |
| 은행업무 — 부문이익 (백만 엔) | 10,417 | 7,812 | +33.3% |
| 리스업무 — 경상수익 (백만 엔) | 6,302 | 5,715 | +10.3% |
| 리스업무 — 부문이익 (백만 엔) | 146 | 115 | +27.0% |
| 카드업무 — 경상수익 (백만 엔) | 681 | 634 | +7.4% |
| 카드업무 — 부문이익 (백만 엔) | 226 | 206 | +9.7% |
| 기타 — 경상수익 (백만 엔) | 546 | 669 | −18.4% |
| 기타 — 부문이익 (백만 엔) | −113 | −4 | 적자 확대 |
| 총자산 (백만 엔) | 6,205,315 | 6,272,701 | −1.1% |
| 예금 (백만 엔) | 5,377,203 | 5,381,207 | −0.1% |
| 양도성예금 (백만 엔) | 20,500 | 86,500 | −76.3% |
| 대출금 (백만 엔) | 4,377,807 | 4,310,294 | +1.6% |
| 유가증권 (백만 엔) | 1,058,494 | 1,047,374 | +1.1% |
| 순자산 (백만 엔) | 314,945 | 313,890 | +0.3% |
| 자기자본비율 | 5.1% | 5.0% | +0.1%p |
| 총자기자본비율 (연결, 규제 기준) | 13.09% | 12.93% | +0.16%p |
| 2027년 3월기 가이던스 — 경상수익 (백만 엔) | 142,800 | — | +14.7% |
| 2027년 3월기 가이던스 — 경상이익 (백만 엔) | 33,700 | — | +20.0% |
| 2027년 3월기 가이던스 — 순이익 (백만 엔) | 23,000 | — | +13.5% |
| 2027년 3월기 가이던스 — 주당순이익 (엔) | 467.50 | — | — |
| 연간 주당 배당금 (엔) | 200.00 | 170.00 | +17.6% |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.