매출은 2.1%, 매출원가는 5.5% 감소 — 이 격차가 흑자 전환의 전부다
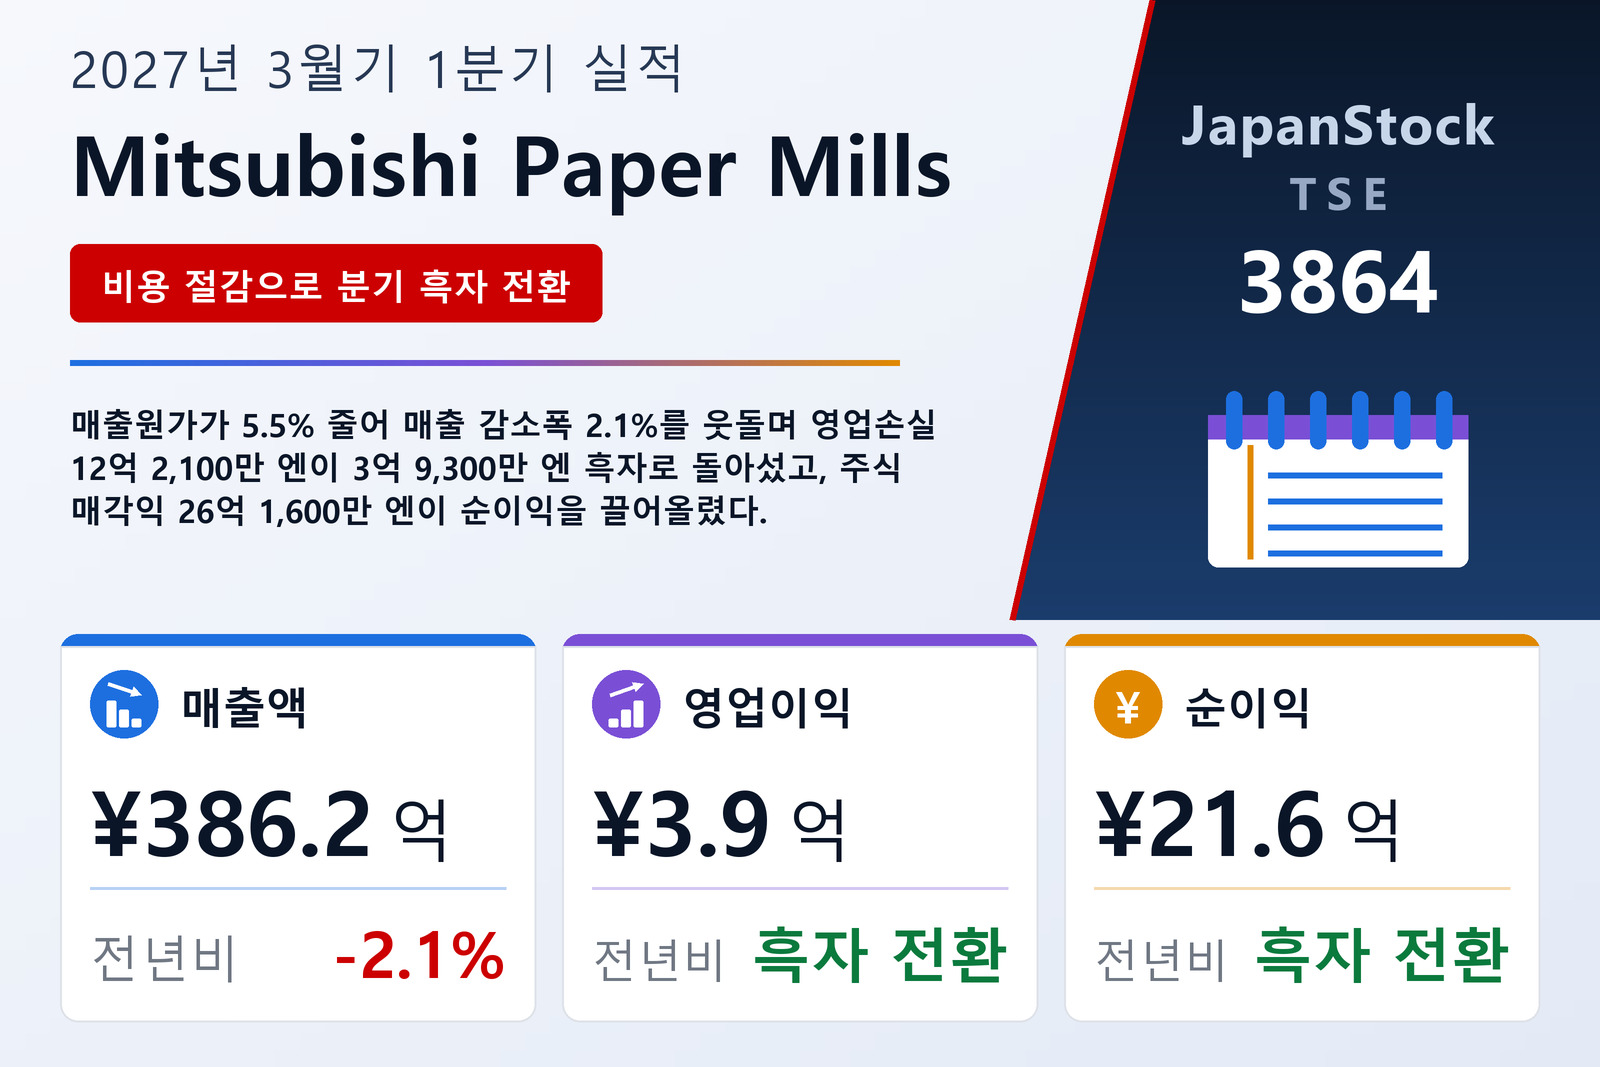
Mitsubishi Paper Mills Limited(TSE: 3864)는 하치노헤·기타카미·다카사고·교토·후지 공장에서 인쇄용지와 포장용지, 시판 펄프, 감열지와 비탄소 복사지, 그리고 축전 디바이스용 세퍼레이터와 수처리막 기재 같은 기능성 소재를 만드는 제지 회사로, 2026년 4월 1일부터 6월 30일까지 3개월간의 연결 1분기 실적을 일본 회계기준에 따라 2026년 8월 6일 공시했다. 매출은 2.1% 감소한 386억 2,000만 엔이었다. 영업손익은 전년 동기 영업손실 12억 2,100만 엔에서 3억 9,300만 엔 이익으로, 경상손익은 전년 동기 경상손실 10억 9,300만 엔에서 6억 1,100만 엔 이익으로, 모회사 소유주 귀속 분기순손익은 전년 동기 13억 1,600만 엔 손실에서 21억 5,900만 엔 이익으로 돌아섰으며, 주당순이익은 전년 동기 30.04엔 손실에서 49.29엔이 됐다. 공시는 상장 시장으로 도쿄증권거래소만 기재했을 뿐 시장 구분은 밝히지 않았다.
이번 흑자 전환은 전적으로 비용 이야기다. 매출이 도움을 주지 않았기 때문이다. 매출은 2.1% 줄어드는 데 그쳤지만 매출원가는 5.5% 감소한 336억 5,300만 엔이 되면서, 매출총이익은 29.2% 늘어난 49억 6,700만 엔이 됐고 매출총이익률은 9.7%에서 12.9%로 올라섰다. 판매비와 일반관리비도 9.7% 줄어 45억 7,400만 엔이 됐다. 비율이 아니라 금액으로 보면 매출은 8억 4,100만 엔 적었고 매출총이익은 11억 2,200만 엔 많았으며 판관비는 4억 9,300만 엔 적었는데, 뒤의 두 항목이 회사 자체 부문 표에 적힌 영업손익 16억 1,400만 엔 개선을 설명한다. 영업이익률은 −3.1%에서 1.0%로 바뀌었다. 공시는 비용 절감의 주된 요인으로 전기에 독일 자회사 Mitsubishi HiTec Paper Europe GmbH에서 실시한 사업 구조 개혁의 효과를 들었고, 원재료와 연료 가격이 올랐음에도 그 효과가 나타났다고 설명했다.
순이익이 영업이익의 다섯 배를 넘는 이유
영업손익 아래에서 이번 분기는 성격이 달라진다. 영업외수익 4억 9,800만 엔(배당금 수입 2억 8,600만 엔, 외환차익 1억 1,700만 엔, 기타 8,400만 엔, 지분법 투자이익 700만 엔, 이자수익 100만 엔)이 영업외비용 2억 8,000만 엔(이 가운데 이자비용 2억 1,900만 엔)을 웃돌아 경상이익이 6억 1,100만 엔이 됐다. 이어 특별이익 26억 5,300만 엔이 더해졌는데, 대부분이 전년 동기 300만 엔에 그쳤던 투자유가증권 매각익 26억 1,600만 엔이었고 고정자산 처분이익 3,700만 엔이 함께 계상됐다. 특별손실은 1억 7,300만 엔으로, 고정자산 처분손실 4,100만 엔과 재해손실 1억 3,100만 엔이다. 세전 분기순이익은 30억 9,100만 엔, 법인세 등은 9억 2,900만 엔, 분기순이익은 21억 6,200만 엔이었고 이 가운데 200만 엔이 비지배주주 몫이었다. 유가증권 매각익 하나만으로 순이익 전체를 넘어서고, 영업이익의 여섯 배를 웃돈다.
회사는 그 주식이 어디에서 나왔는지 설명한다. 이번 분기에 기업지배구조 코드에 따른 정책보유주식 축소 프로그램의 일환으로 퇴직급여신탁이 보유하던 주식을 전량 매각했고, 그 결과 정책보유주식 비중이 순자산의 16%가 되어 20% 이하라는 목표를 앞당겨 달성했다. 이에 따른 신탁자산 일부 반환을 놓고 외부 전문가와 협의 중이며 당기 중 실현을 목표로 하고 있고, 반환 자금은 성장 투자와 주주 환원에 쓰는 방향으로 검토하겠다고 밝혔다. 이 거래의 반대편은 곧바로 드러난다. 분기순이익 21억 6,200만 엔에 비해 분기포괄이익은 10억 3,700만 엔에 그쳤는데, 기타포괄손익이 −11억 2,400만 엔이었고 그 대부분이 퇴직급여에 관한 조정액 −10억 7,200만 엔이었기 때문이다. 전년 동기 포괄손실이 22억 2,500만 엔이었던 것과 비교하면 여전히 큰 개선이지만, 손익계산서가 인식한 이익의 일부는 자본 안에서 상쇄됐다.
기능상품이 이익을 냈고, 종이소재는 적자를 3분의 1 수준으로 줄였다
세 부문이 모두 움직였고 늘어난 것은 하나뿐이다. 종이소재가 203억 9,900만 엔으로 1.4% 증가해 가장 컸고, 부문 손실을 12억 1,800만 엔에서 4억 5,300만 엔으로 줄였다. 기능상품은 185억 6,200만 엔으로 5.5% 감소했지만 부문이익은 2,400만 엔에서 8억 3,200만 엔이 됐다. 증감률이 1,000%를 넘어 공시는 이 수치를 비율로 표시하지 않았다. 가장 작은 엔지니어링은 공무 관련 자회사의 외부 공사 매출이 줄어 45.8% 감소한 8억 3,800만 엔이었고 부문이익은 34.5% 줄어든 2,700만 엔이었다. 이 부문 수치에는 부문 간 내부 매출과 대체액 11억 7,900만 엔이 포함돼 있어 세 부문 합계는 398억 엔으로 연결 매출 386억 2,000만 엔과 차이가 나며, 같은 조정으로 이익 1,300만 엔도 제거된다.
원인은 구체적이고 부문마다 다르다. 기능상품에서는 축전 디바이스용 세퍼레이터가 해외 콘덴서 수요를 흡수해 판매 금액이 늘었고, 수처리막 기재는 중국 시장의 경쟁 심화 속에서도 판매 금액이 증가했으며, 전열교환 소자는 미국 수요가 견조해 전년 동기 수준을 유지했고, 건자재용 부직포와 화장판 원지, 테이프 원지는 모두 원재료 가격 상승에 대응한 가격 개정으로 판매 금액이 늘었다. 반대로 비탄소 복사지는 수요 감소로, 이미징 관련 제품은 전기 유럽향 판매 호조의 반동으로 줄었고, 독일 사업은 구조 개혁 효과로 수익성은 개선됐으나 유럽과 인근국 시황 부진이 이어져 판매 수량과 금액이 모두 감소했다. 그 결과 이 부문은 감수증익이 됐다. 종이소재에서는 인쇄용지가 국내 수요 감소와 중동 정세에 따른 원연료 조달 영향으로 줄었고, 포장용지는 국내 표백 크라프트지를 중심으로 늘고 수출 판로도 넓어져 증가했으며, 시판 펄프는 새로 판매를 시작한 침엽수 펄프에 힘입어 수출이 늘었다. 엔지니어링은 공시가 한 줄로 설명하는 유일한 부문으로, 외부 공사 감소가 이유다.
하치노헤의 지진, 그리고 11월로 옮긴 정기보수
종이소재의 숫자 뒤에는 하치노헤 공장의 두 가지 사건이 있고, 둘은 서로 반대 방향으로 작용한다. 2026년 6월 25일 이와테현 앞바다를 진원으로 한 지진으로 아오모리현 하치노헤시에서 최대 진도 6약이 관측됐다. 일부 설비가 피해를 입어 생산에 영향이 있었지만 회사는 인적 피해와 환경 영향은 없었다고 밝혔고, 안전을 확인한 뒤 조업을 재개했다. 특별손실에 계상한 재해손실 1억 3,100만 엔은 2025년 12월 아오모리현 동쪽 앞바다 지진 이후 당분기에 산리쿠 앞바다와 이와테현 앞바다에서 단속적으로 발생한 지진으로 생긴 복구 비용과 조업 정지에 따른 고정비 일부를 담고 있다. 반대 방향으로는, 해마다 6월에 실시해 비교 대상 분기에 포함돼 있던 이 공장의 정기보수 시기가 당기부터 11월로 바뀌어 이번 분기에는 실시되지 않았다. 공시는 두 효과 모두 금액을 밝히지 않았으므로, 종이소재 손실이 7억 6,500만 엔 줄어든 가운데 각각의 기여분은 알 수 없다. 별도로 회사는 2025년 12월 발표한 재생 프로젝트 Reborn60 Hachinohe를 추진 중이며, 2030년도까지 250억 엔을 투자할 계획이다.
총자산은 거의 늘지 않았지만 구성은 움직였다
총자산은 2026년 3월 31일 대비 17억 8,700만 엔 늘어난 2,245억 6,400만 엔으로 0.8% 증가했고, 공시는 이를 주로 이연법인세자산 증가로 설명한다. 투자기타자산의 기타 항목은 15억 1,900만 엔에서 42억 2,900만 엔으로 늘었다. 부채는 이자부부채와 미지급법인세 등의 증가로 14억 700만 엔 늘어난 1,209억 9,800만 엔이 됐다. 기업어음은 30억 엔에서 60억 엔으로 두 배가 됐고, 미지급법인세 등은 45억 3,800만 엔에서 103억 4,100만 엔으로 두 배 넘게 늘었다. 거의 변하지 않은 총액 아래에서 약 72억 엔이 비유동에서 유동으로 옮겨 갔다. 유동부채는 822억 8,600만 엔에서 909억 1,400만 엔으로 늘고 고정부채는 373억 300만 엔에서 300억 8,300만 엔으로 줄었는데, 후자는 고정부채의 기타 항목이 112억 8,800만 엔에서 40억 9,300만 엔으로 감소한 데 따른 것이다. 순자산은 퇴직급여에 관한 조정누계액 감소에 일부 상쇄되면서도 3억 8,000만 엔 늘어난 1,035억 6,600만 엔이 됐고, 자기자본비율은 46.3%에서 46.1%로 낮아졌다. 분기 현금흐름표는 작성되지 않았으며, 감가상각비는 전년 동기 14억 4,200만 엔에서 13억 4,900만 엔이었다.
가이던스는 유지, 배당은 20.00엔으로 증액
Mitsubishi Paper Mills는 2026년 5월 14일 공표한 2027년 3월기 연간 가이던스를 그대로 두었다. 매출 1,750억 엔(11.1% 증가), 영업이익 60억 엔, 경상이익 60억 엔(248.8% 증가), 모회사 소유주 귀속 당기순이익 65억 엔(242.0% 증가), 주당순이익 148.31엔이다. 영업이익 줄에는 증감률이 표시돼 있지 않아 그 전년 기준치는 이 문서에서 알 수 없다. 공시는 상반기 누계 전망도 함께 싣고 있다. 매출 850억 엔(7.6% 증가), 영업이익 10억 엔, 경상이익 10억 엔(176.1% 증가), 순이익 25억 엔, 주당순이익 57.04엔이다.
이 숫자들과 견주면 이번 분기는 최종 손익에서는 크게 앞서 있고 영업손익에서는 크게 뒤처져 있다. 매출 386억 2,000만 엔은 연간 전망의 22.1%, 상반기 전망의 45.4%로 대체로 속도에 맞는다. 영업이익 3억 9,300만 엔은 연간 전망 60억 엔의 6.6%, 상반기 전망 10억 엔의 39.3%에 그친다. 2분기 한 분기가 1분기보다 더 많은 영업이익을 내야 하고, 하반기가 연간 영업이익의 약 50억 엔을 담당해야 한다는 뜻이다. 모회사 소유주 귀속 순이익 21억 5,900만 엔은 이미 연간 전망 65억 엔의 33.2%이지만, 이는 영업이 아니라 유가증권 매각익을 반영한 것이다. 배당 전망도 수정되지 않아 중간 7.00엔, 기말 13.00엔으로 연간 20.00엔이며, 2026년 3월기의 15.00엔보다 33.3% 많고 전망 주당순이익의 약 13%에 해당한다. 이번 분기의 배당금 지급 개시 예정일은 공시에 없다.
| 지표 | 2027년 3월기 1Q | 2026년 3월기 1Q | 증감 |
|---|---|---|---|
| 매출 (백만 엔) | 38,620 | 39,461 | −2.1% |
| 매출원가 (백만 엔) | 33,653 | 35,615 | −5.5% |
| 매출총이익 (백만 엔) | 4,967 | 3,845 | +29.2% |
| 매출총이익률 | 12.9% | 9.7% | +3.1%p |
| 판매비 및 일반관리비 (백만 엔) | 4,574 | 5,067 | −9.7% |
| 영업이익 (백만 엔) | 393 | −1,221 | 적자에서 흑자로 |
| 영업이익률 | 1.0% | −3.1% | +4.1%p |
| 경상이익 (백만 엔) | 611 | −1,093 | 적자에서 흑자로 |
| 투자유가증권 매각익 (백만 엔) | 2,616 | 3 | 산출 불가 |
| 세전이익 (백만 엔) | 3,091 | −1,153 | 적자에서 흑자로 |
| 지배주주 귀속 순이익 (백만 엔) | 2,159 | −1,316 | 적자에서 흑자로 |
| 주당순이익 (엔) | 49.29 | −30.04 | 적자에서 흑자로 |
| 총포괄이익 (백만 엔) | 1,037 | −2,225 | 적자에서 흑자로 |
| 기능상품 — 매출 (백만 엔) | 18,562 | 19,633 | −5.5% |
| 기능상품 — 부문이익 (백만 엔) | 832 | 24 | 산출 불가 |
| 종이소재 — 매출 (백만 엔) | 20,399 | 20,124 | +1.4% |
| 종이소재 — 부문이익 (백만 엔) | −453 | −1,218 | 적자 축소 |
| 엔지니어링 — 매출 (백만 엔) | 838 | 1,547 | −45.8% |
| 엔지니어링 — 부문이익 (백만 엔) | 27 | 42 | −34.5% |
| 총자산 (백만 엔) | 224,564 | 222,776 | +0.8% |
| 순자산 (백만 엔) | 103,566 | 103,185 | +0.4% |
| 자기자본비율 | 46.1% | 46.3% | −0.2%p |
| 2027년 3월기 가이던스 — 매출 (백만 엔) | 175,000 | — | +11.1% |
| 2027년 3월기 가이던스 — 영업이익 (백만 엔) | 6,000 | — | — |
| 2027년 3월기 가이던스 — 경상이익 (백만 엔) | 6,000 | — | +248.8% |
| 2027년 3월기 가이던스 — 순이익 (백만 엔) | 6,500 | — | +242.0% |
| 2027년 3월기 가이던스 — 주당순이익 (엔) | 148.31 | — | — |
| 연간 주당 배당금 (엔) | 20.00 | 15.00 | +33.3% |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.