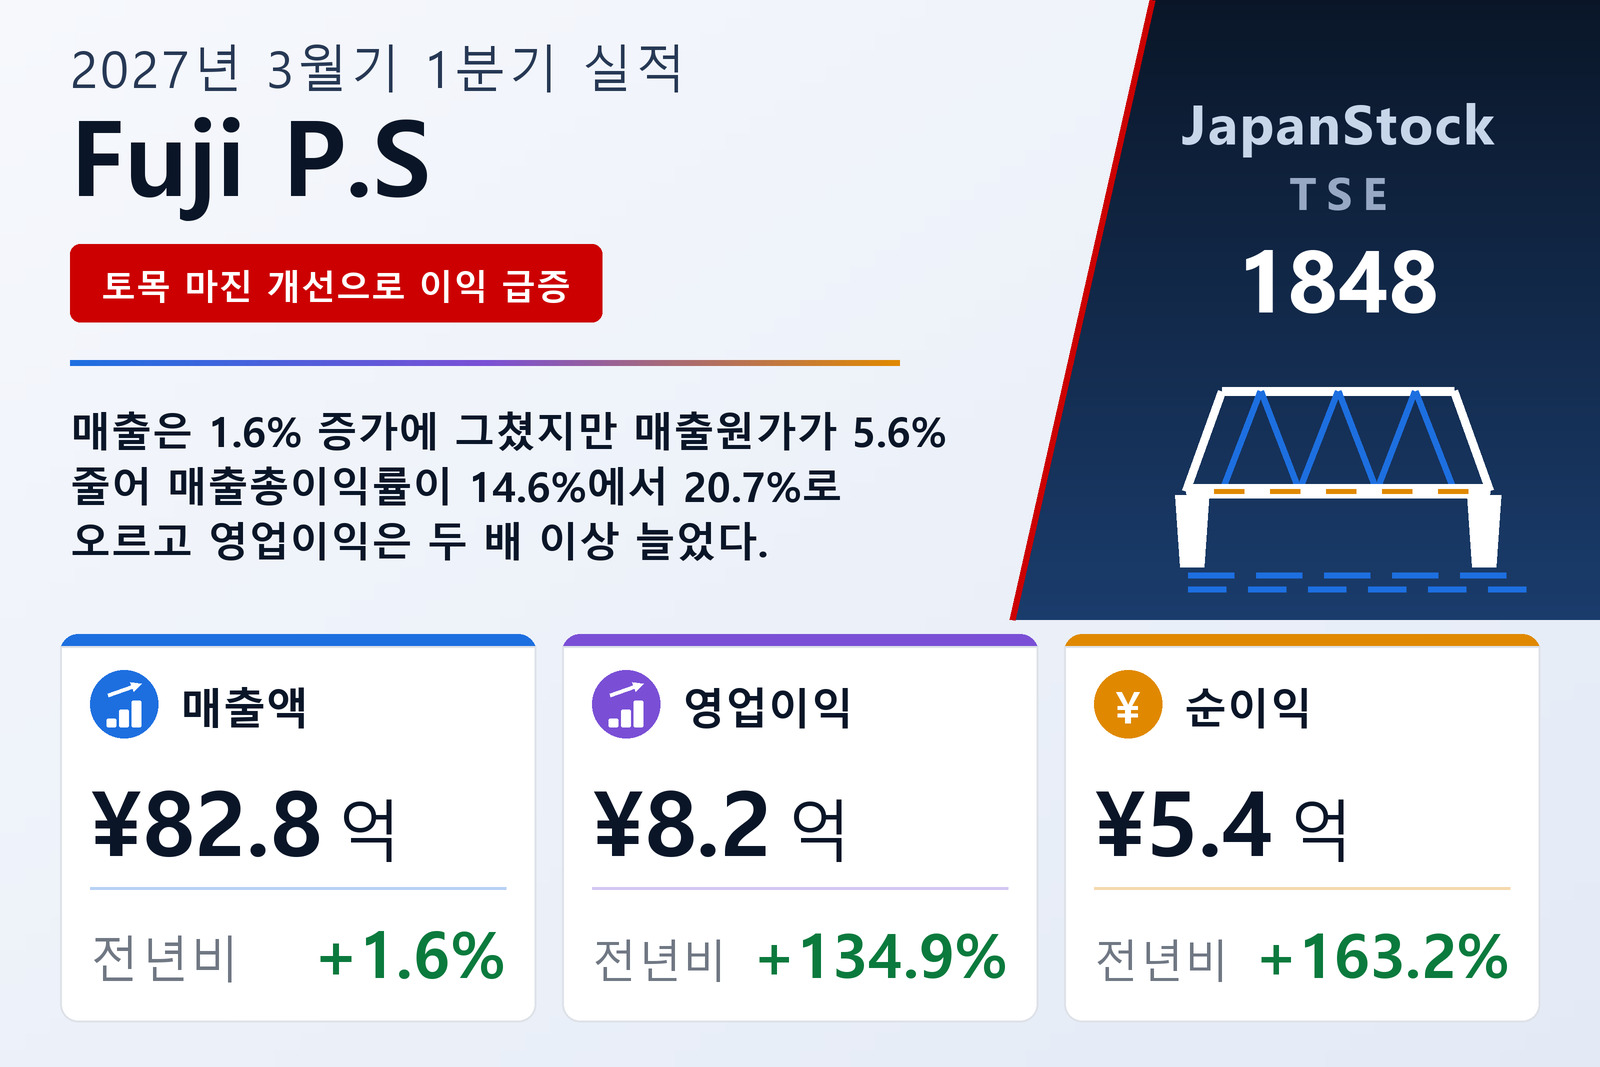
매출 1.6% 증가, 영업이익 134.9% 증가
고속도로 공사와 프리캐스트 프리스트레스트 콘크리트(PC) 건축물 등을 시공하는 토목·건축 건설사 FUJI P.S CORPORATION(TSE: 1848)은 2026년 8월 7일 일본 회계기준에 따른 2027년 3월기 1분기(2026년 4월 1일~6월 30일) 연결 실적을 발표했다. 매출은 1.6% 늘어난 82억 8,000만 엔, 영업이익은 134.9% 늘어난 8억 2,400만 엔, 경상이익은 138.0% 늘어난 7억 8,700만 엔, 지배주주 귀속 순이익은 163.2% 늘어난 5억 3,600만 엔이었다. 주당순이익은 11.55엔에서 30.37엔으로 162.9% 늘어 순이익 증가율을 약간 밑돌았는데, 평균 주식수가 17,656,692주에서 17,667,667주로 늘었기 때문이다. 주식은 도쿄증권거래소와 후쿠오카증권거래소에 상장돼 있다.
매출원가 5.6% 감소가 이익을 끌어올렸다
매출이 거의 움직이지 않은 만큼 이익 급증은 대부분 마진에서 나왔다. 매출이 늘었는데도 매출원가는 69억 5,300만 엔에서 5.6% 줄어든 65억 6,500만 엔이었고, 이에 따라 매출총이익은 43.8% 늘어난 17억 1,500만 엔, 매출총이익률은 14.6%에서 20.7%로 올라섰다. 판매비와 관리비는 5.7% 늘어난 8억 9,000만 엔에 그쳐 매출총이익 증가분 5억 2,200만 엔의 거의 전부가 영업이익으로 이어졌고, 영업이익은 4억 7,300만 엔 늘었으며 영업이익률은 4.3%에서 10.0%로 높아졌다. 회사는 매출 증가와 토목 공사의 채산성 개선을 요인으로 들었다.
영업외 항목의 움직임은 작았다. 순영업외비용은 2,000만 엔에서 3,700만 엔으로 늘었는데, 주로 이자비용이 2,600만 엔에서 3,900만 엔으로, 보증료가 300만 엔에서 600만 엔으로 늘었기 때문이다. 그래도 경상이익은 비교 기준이 낮았던 탓에 138.0% 늘어 증가율로는 영업이익을 약간 웃돌았다. 전년 동기에는 유형자산 폐기손실 3,200만 엔이 특별손실로 반영됐으나 올해는 특별항목이 없어, 법인세차감전순이익은 164.1% 늘어난 7억 8,700만 엔이었다. 법인세 등은 9,500만 엔에서 2억 5,100만 엔으로 늘었고, 실효세율은 두 해 모두 약 31.9%였다. 총포괄이익은 169.7% 늘어난 5억 1,600만 엔으로 순이익을 밑돌았는데, 기타포괄이익이 1,900만 엔 마이너스였고 그 대부분이 퇴직급여 관련 조정액 1,800만 엔이었기 때문이다.
토목이 분기를 이끌었고, 건축은 매출이 줄었지만 이익은 늘었다
매출의 72.0%를 차지하는 토목 부문 매출은 12.2% 늘어난 59억 6,100만 엔, 부문이익은 49.4% 늘어난 13억 5,100만 엔으로, 부문 이익률이 17.0%에서 22.7%로 높아졌다. 회사는 현장 시공과 제품 제작이 대체로 순조롭게 진행됐고, 특히 간사이 지역의 고속도로 회사 대형 공사 진척이 좋았다고 밝혔으며, 이익 증가는 매출 증가와 지속적인 공사 채산성 개선 시책의 성과라고 설명했다. 건축 부문 매출은 18.2% 줄어든 22억 9,700만 엔이었다. 회사는 주로 간토 지역에서 신규 사업으로 주력하는 프리캐스트 PC 공사가 발주자 사정으로 지연된 영향이라고 밝혔다. 그럼에도 부문이익은 25.9% 늘어난 3억 4,600만 엔으로 이익률이 9.8%에서 15.1%로 올랐는데, 전기부터 추진해 온 이익 개선 프로젝트로 공사 채산성이 좋아졌기 때문이다.
부문이익은 판매비와 관리비 차감 전 기준이다. 두 부문에 기타 사업(부동산 임대와 건설 기자재 리스 등으로, 매출은 2,200만 엔)의 이익 1,700만 엔을 더하면 그룹 매출총이익인 17억 1,500만 엔이 되고, 여기서 판매비와 관리비 8억 9,000만 엔을 빼면 영업이익이 된다. 이 합계의 증가분 5억 2,200만 엔 가운데 4억 4,700만 엔은 토목, 7,100만 엔은 건축에서 나왔다.
대형 토목 수주로 수주고가 두 배 가까이 늘었다
연결 수주고는 98.7% 늘어난 79억 5,800만 엔이었다. 결산 자료는 증가율만 제시하고 전년 동기 금액은 싣지 않았다. 토목 부문 수주고는 452.5% 늘어난 62억 7,100만 엔이었다. 결산 자료가 언급한 수주 공사로는 Japan Railway Construction, Transport and Technology Agency가 발주한 주오 신칸센(자기부상) 대형 공사, West Nippon Expressway 규슈 지사가 발주한 Shiida 도로 4차로화 상부 공사, 같은 회사 시코쿠 지사가 발주한 보수 공사 등이 있다. 건축 부문 수주고는 42.5% 줄어든 15억 9,900만 엔이었다. 주로 간토 지역에서 계획 중이던 공사를 조기에 계약했지만, 전년 동기 수주 호조에 따른 반동 감소의 영향을 받았다.
분기 중 회사는 노동 환경 개선과 생산성 향상을 위한 Kyushu Kotake 공장 리뉴얼 공사를 마치고 전면 가동에 들어갔다. 올해는 제5차 중기 경영계획 VISION2030의 6년째로, 회사는 외부 환경 변화에 따라 중간 목표 달성 시점을 1년 늦췄다.
매출채권과 예수금 증가로 자산이 늘었다
총자산은 2026년 3월 31일의 356억 1,300만 엔에서 13억 6,800만 엔 늘어난 369억 8,200만 엔(+3.8%)이었다. 주로 받을어음·완성공사 미수금 및 계약자산이 9억 6,300만 엔 늘어난 226억 8,200만 엔이 되고, 미수 소비세 2억 4,800만 엔이 새로 생겼기 때문이다. 부채는 12억 4,400만 엔 늘어난 237억 1,400만 엔이었다. 예수금이 7억 2,800만 엔 늘어난 45억 2,300만 엔, 미성공사 선수금이 5억 5,900만 엔 늘어난 10억 8,600만 엔이 됐고, 미지급 법인세 등이 2억 6,300만 엔, 전자기록채무가 2억 5,100만 엔 늘어난 반면, 기타 유동부채는 6억 8,100만 엔 줄었다. 단기차입금은 99억 5,700만 엔에서 100억 5,700만 엔으로, 현금 및 예금은 19억 6,000만 엔에서 19억 5,300만 엔으로 바뀌었다.
순자산은 0.9% 늘어난 132억 6,700만 엔으로, 순이익 5억 3,600만 엔에서 배당금 지급 3억 9,600만 엔을 뺀 것이 주된 요인이다. 자산이 더 빠르게 늘면서 자기자본비율은 36.9%에서 35.9%로 낮아졌다. 분기 현금흐름표는 작성하지 않았으며, 감가상각비는 1억 8,500만 엔에서 1억 8,200만 엔, 영업권 상각액은 두 해 모두 1,200만 엔이었다.
가이던스와 25엔 배당 계획 유지
2026년 5월 15일 발표한 연간 전망은 유지됐다. 매출 331억 2,800만 엔(+2.8%), 영업이익 16억 6,000만 엔(+4.5%), 경상이익 14억 8,000만 엔(+0.2%), 지배주주 귀속 순이익 10억 1,000만 엔(+1.7%), 주당순이익 57.18엔이다. 회사는 이번 분기 영업이익과 경상이익이 전망 작성 당시의 가정을 웃돌았지만 연간 전망을 수정할 정도는 아니라고 밝혔으며, 2분기 이후에도 토목·건축 두 부문 모두 현장 시공과 공장 생산이 대체로 계획대로 진행될 것으로 보고 있다.
1분기만으로 연간 매출 전망의 25.0%, 영업이익 전망의 49.6%, 순이익 전망의 53.1%를 달성했다. 전망을 유지한다는 것은 남은 9개월 동안의 영업이익이 합계 약 8억 3,600만 엔, 즉 이번 3개월에 번 것과 비슷한 수준이라는 뜻이며, 결산 자료는 이익이 남은 분기에 어떻게 배분될지 밝히지 않았다. 배당 전망도 변동이 없어, 2026년 3월기의 22.00엔보다 3엔 많은 주당 25.00엔을 전액 기말에 지급할 계획이며, 이는 전망 주당순이익의 약 43.7%에 해당한다.
| 지표 | 2027년 3월기 1Q | 2026년 3월기 1Q | 증감 |
|---|---|---|---|
| 매출 (백만 엔) | 8,280 | 8,146 | +1.6% |
| 매출총이익 (백만 엔) | 1,715 | 1,193 | +43.8% |
| 매출총이익률 | 20.7% | 14.6% | +6.1%p |
| 판매비 및 일반관리비 (백만 엔) | 890 | 842 | +5.7% |
| 영업이익 (백만 엔) | 824 | 351 | +134.9% |
| 영업이익률 | 10.0% | 4.3% | +5.7%p |
| 경상이익 (백만 엔) | 787 | 331 | +138.0% |
| 지배주주 귀속 순이익 (백만 엔) | 536 | 203 | +163.2% |
| 총포괄이익 (백만 엔) | 516 | 191 | +169.7% |
| 주당순이익 (엔) | 30.37 | 11.55 | +162.9% |
| 토목 — 매출 (백만 엔) | 5,961 | 5,314 | +12.2% |
| 토목 — 부문이익 (백만 엔) | 1,351 | 904 | +49.4% |
| 건축 — 매출 (백만 엔) | 2,297 | 2,807 | −18.2% |
| 건축 — 부문이익 (백만 엔) | 346 | 275 | +25.9% |
| 수주고 (백만 엔) | 7,958 | — | +98.7% |
| 토목 — 수주고 (백만 엔) | 6,271 | — | +452.5% |
| 건축 — 수주고 (백만 엔) | 1,599 | — | −42.5% |
| 총자산 (백만 엔) | 36,982 | 35,613 | +3.8% |
| 순자산 (백만 엔) | 13,267 | 13,143 | +0.9% |
| 자기자본비율 | 35.9% | 36.9% | −1.0%p |
| 2027년 3월기 가이던스 — 매출 (백만 엔) | 33,128 | — | +2.8% |
| 2027년 3월기 가이던스 — 영업이익 (백만 엔) | 1,660 | — | +4.5% |
| 2027년 3월기 가이던스 — 경상이익 (백만 엔) | 1,480 | — | +0.2% |
| 2027년 3월기 가이던스 — 순이익 (백만 엔) | 1,010 | — | +1.7% |
| 2027년 3월기 가이던스 — 주당순이익 (엔) | 57.18 | — | — |
| 연간 주당 배당금 (엔) | 25.00 | 22.00 | +13.6% |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.