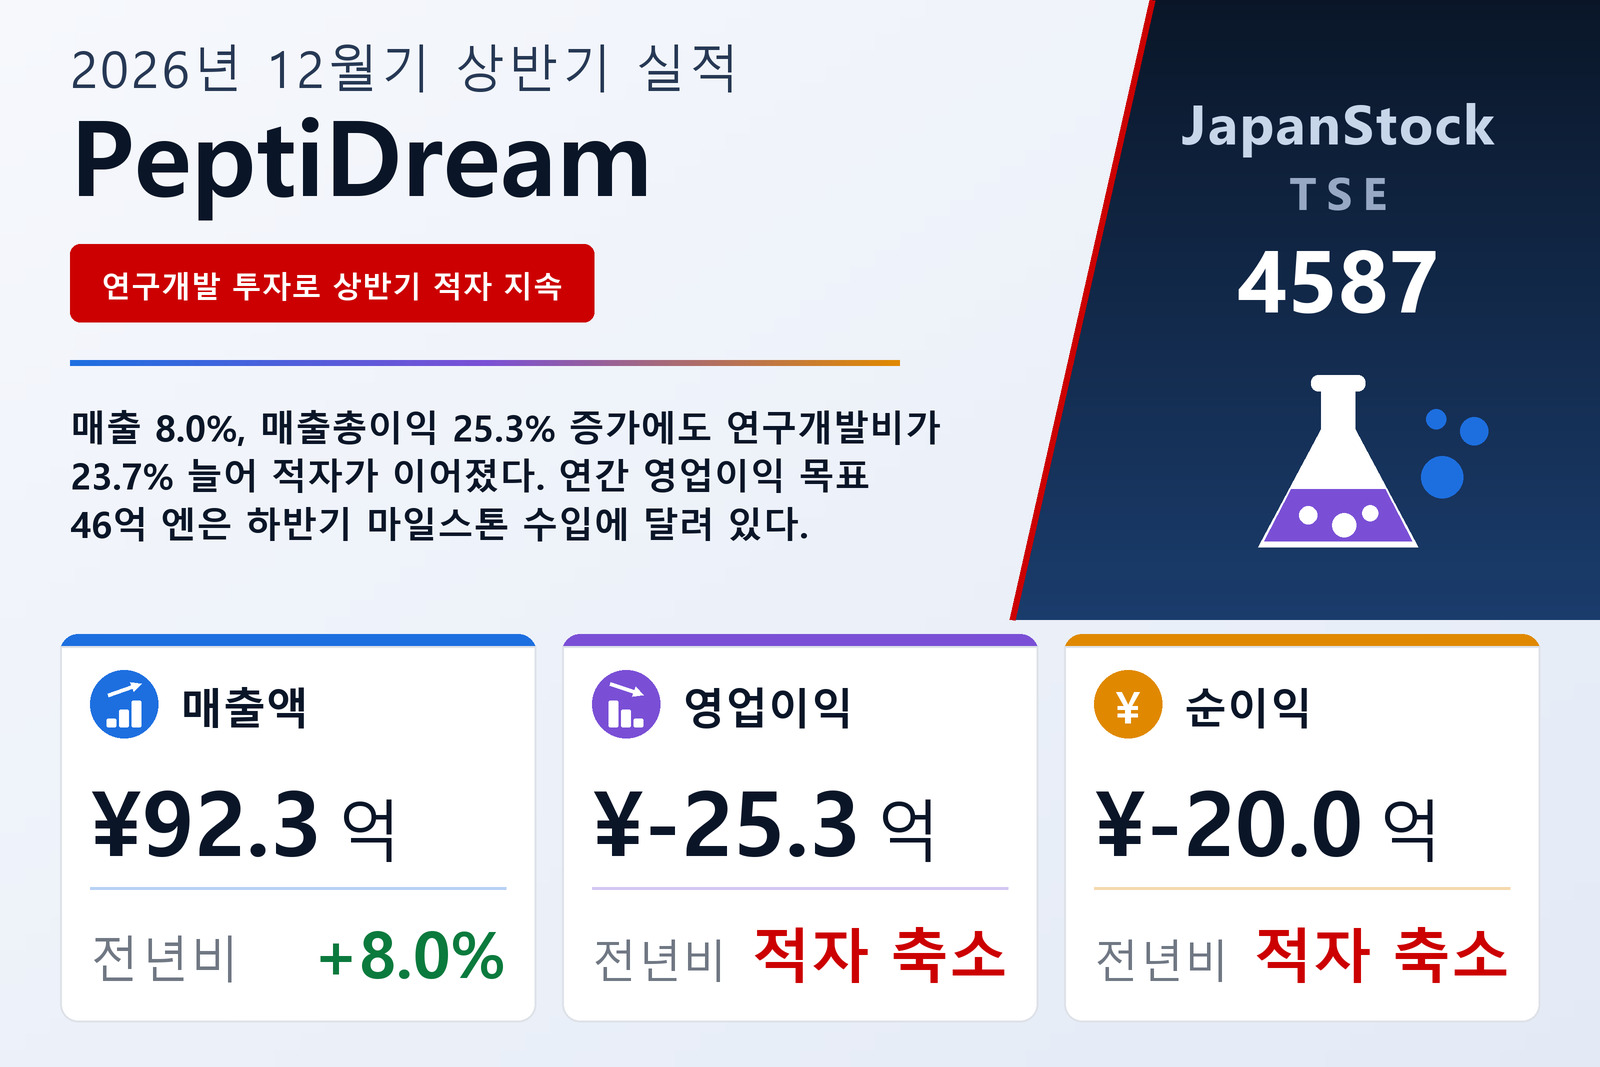
매출 8%, 매출총이익 25% 증가… 개선분 대부분은 연구개발비가 흡수
PeptiDream Inc.(TSE: 4587)는 자체 환상 펩타이드 플랫폼 PDPS를 중심으로 한 가와사키 소재 신약개발 기업으로, 100% 자회사 PDR Pharma를 통해 일본에서 방사성의약품을 제조·판매한다. 회사는 2026년 8월 12일 IFRS 기준 2026년 1월 1일~6월 30일 상반기 연결 실적을 발표했다. 매출은 8.0% 증가한 92억 2,600만 엔이었다. 코어 영업손실은 26억 700만 엔에서 24억 6,300만 엔으로, 영업손실은 26억 2,500만 엔에서 25억 3,400만 엔으로, 세전손실은 28억 6,200만 엔에서 26억 5,900만 엔으로, 모회사 소유주 귀속 손실은 21억 2,200만 엔에서 19억 9,900만 엔으로 각각 축소됐다. 주당손실은 16.40엔에서 15.51엔이 됐다. 이번 반기 결산 보고서는 감사인의 검토 대상이 아니다. 회사 주식은 도쿄증권거래소에 상장돼 있다.
개선은 거의 전적으로 매출총이익 단계에서 나왔다. 매출이 늘어나는 동안 매출원가는 2.2% 감소한 52억 5,800만 엔에 그쳐, 매출총이익은 25.3% 증가한 39억 6,800만 엔으로 전년보다 8억 200만 엔 늘었고, 매출총이익률은 37.1%에서 43.0%로 높아졌다. 그러나 그 대부분은 아래 단계에서 지출됐다. 판매비와관리비는 5.1% 증가한 38억 3,800만 엔으로 1억 8,700만 엔 늘었고, 연구개발비는 23.7% 증가한 26억 4,200만 엔으로 5억 700만 엔 늘었다. 기타 비용도 500만 엔에서 2,200만 엔으로 증가했다. 두 주요 비용 항목의 합계는 64억 8,100만 엔으로 매출의 약 70%에 달했고, 영업손실 개선 폭은 9,100만 엔에 불과했다.
금융비용 감소와 세금 환입으로 최종 손실은 더 줄어
영업이익 아래에서는 손실 폭이 조금 더 줄었다. 금융수익은 1억 6,200만 엔에서 1억 3,500만 엔으로 줄었지만 금융비용이 3억 6,700만 엔에서 2억 5,800만 엔으로 감소했고, 지분법 투자손실도 3,100만 엔에서 100만 엔으로 축소돼, 세전손실은 2억 200만 엔 개선된 26억 5,900만 엔이 됐다. 법인소득세는 6억 6,000만 엔의 환입(전년 7억 4,000만 엔 환입)으로 처리돼 순손실은 19억 9,900만 엔이 됐다. 회사의 경상적 수익성 지표인 코어 영업이익은 기업 인수 관련 회계 처리 영향과 인수 관련 비용을 제외하는데, 이 금액이 전년 1,800만 엔에서 7,000만 엔으로 늘었다. 그래서 코어 손실은 1억 4,300만 엔 줄어든 반면, 보고 기준 영업손실은 9,100만 엔 줄어드는 데 그쳤다.
신약개발 매출 58% 증가, 방사성의약품 이익 44% 감소
두 보고 부문은 반대 방향으로 움직였다. PDPS 기반 공동연구, 기술 라이선스, 자체 파이프라인으로 구성된 신약개발 사업은 매출이 7억 6,000만 엔에서 12억 100만 엔으로 57.9% 증가했고, 부문손실은 30억 1,600만 엔에서 27억 3,100만 엔으로 줄었다. 매출 주석을 보면 증가의 원천이 드러난다. 계약일시금·마일스톤·로열티 수입이 전년 0에서 2억 엔, 제품 매출이 8,000만 엔에서 2억 9,900만 엔, 연구개발 지원금이 5억 700만 엔에서 5억 6,500만 엔으로 늘었고, 기술 업데이트 수수료 등 기타 수입은 1억 7,200만 엔에서 1억 3,500만 엔으로 줄었다. 보고서는 이 2억 엔을 특정 파트너와 연결 짓지 않았다.
PDR Pharma가 운영하는 진단·치료용 방사성 동위원소 사업인 방사성의약품 사업은 압도적으로 큰 부문이다. 외부 매출은 3.1% 증가한 80억 2,500만 엔이며, 부문 간 매출 5억 1,100만 엔을 포함하면 85억 3,700만 엔이다. 그러나 부문이익은 4억 3,500만 엔에서 2억 4,200만 엔으로 44.4% 감소했다. 매출 측면에서 보고서는 PET 진단약 FDG가 PET 이용 확대와 유연한 투여 옵션에 힘입어 견조하게 팔렸고, Amyvid는 아밀로이드 베타 표적 치료제 보급에 따른 아밀로이드 PET 검사 수요 확대로 성장했다고 설명했다. 부문이익 감소의 이유는 제시하지 않았다. 두 부문의 합산 손실 24억 8,900만 엔에 기업결합으로 취득한 무형자산 상각비 4,500만 엔을 더하면 영업손실과 일치한다.
현금 50억 8,000만 엔 감소… 신디케이트론은 차환
총자산은 2025년 12월 31일의 770억 3,300만 엔에서 6.2% 감소한 722억 2,500만 엔이었다. 주로 현금및현금성자산이 50억 8,000만 엔 줄어 236억 200만 엔이 된 데 따른 것이다. 부채는 18억 3,400만 엔 감소한 236억 7,000만 엔이며, 차입금은 13억 5,200만 엔 줄었다. 신디케이트론은 2026년 3월 31일 차환됐고, 이로써 부채 대부분이 유동부채에서 빠졌다. 유동 차입금은 170억 4,100만 엔에서 26억 1,200만 엔으로 줄고, 이전에 없던 비유동 차입금 130억 7,600만 엔이 새로 생겼다. 자본은 반기 손실과 자기주식 8억 1,800만 엔 증가로 5.8% 감소한 485억 5,500만 엔이 됐지만, 자산이 더 빠르게 줄어 자기자본비율은 66.9%에서 67.2%로 높아졌다.
영업활동 현금유출은 18억 2,000만 엔으로, 법인소득세 80억 6,200만 엔을 납부한 전년의 109억 5,200만 엔보다 크게 줄었다. 투자활동에는 6억 1,300만 엔이 쓰였고, 그중 유형자산 취득이 5억 1,600만 엔이었다. 재무활동에는 27억 900만 엔이 쓰였다. 장기차입 164억 4,000만 엔에 대해 177억 6,000만 엔을 상환했고, 자기주식 매입에 9억 9,700만 엔을 지출해 자기주식은 796,435주에서 1,442,676주로 늘었다. 전기에 이어 영업손실이 계속됨에 따라 보고서는 계속기업 전제를 직접 다루면서, 차환이 완료됐고 충분한 유동성을 보유하고 있어 중요한 불확실성은 없다고 판단했다.
전망 유지… 연간 흑자는 하반기에 달려 있다
PeptiDream은 2026년 12월기 전망을 변경하지 않았다. 매출 320억 엔(+72.8%), 코어 영업이익과 영업이익 각각 46억 엔, 세전이익 43억 엔, 모회사 소유주 귀속 이익 30억 엔이다. 상반기 매출은 전망치의 28.8%여서, 전망은 하반기에 매출 약 227억 7,400만 엔, 영업이익 약 71억 3,400만 엔을 전제로 한다. 상반기가 적자였던 만큼 하반기 비중이 절대적이다. 보고서는 그 원천으로 하반기 신약개발 사업의 계약일시금 수입과 연구개발 마일스톤 수입 등을 제시했다. 회사는 또 2026년 8월 12일 Novartis와 제휴한 HER2 표적 방사성의약품의 1상 임상시험 개시에 따른 마일스톤 수령을 발표했으나, 보고서에 금액은 기재되지 않았다.
상반기 배당은 없었고 연간으로도 무배당을 예상해 2025년 12월기와 같다. 회사가 제시한 주요 지표에 따르면 연간 연구개발비는 2025년 12월기 50억 2,200만 엔에서 64억 4,500만 엔으로, 설비투자는 54억 4,900만 엔으로 계획돼 있으며, 인원은 6월 말 773명에서 810명으로 늘릴 계획이다. 보고서에 담긴 파이프라인 소식으로는, 투명세포 신세포암을 대상으로 한 자체 CA9 표적 방사성의약품 PD-32766의 미국 1상 임상시험에서 2026년 6월 첫 환자 투여가 이뤄졌고, 전립선암 PET 진단약 64Cu-PSMA-I&T의 일본 임상시험에서 환자 투여가 완료됐다.
| 지표 | 2026년 12월기 상반기 | 2025년 12월기 상반기 | 증감 |
|---|---|---|---|
| 매출 (백만 엔) | 9,226 | 8,543 | +8.0% |
| 매출총이익 (백만 엔) | 3,968 | 3,165 | +25.3% |
| 매출총이익률 | 43.0% | 37.1% | +5.9%p |
| 판매비 및 일반관리비 (백만 엔) | 3,838 | 3,651 | +5.1% |
| 연구개발비 (백만 엔) | 2,642 | 2,135 | +23.7% |
| 코어 영업이익 (백만 엔) | −2,463 | −2,607 | 적자 축소 |
| 영업이익 (백만 엔) | −2,534 | −2,625 | 적자 축소 |
| 세전이익 (백만 엔) | −2,659 | −2,862 | 적자 축소 |
| 지배주주 귀속 순이익 (백만 엔) | −1,999 | −2,122 | 적자 축소 |
| 주당순이익 (엔) | −15.51 | −16.40 | 적자 축소 |
| 신약개발 — 매출 (백만 엔) | 1,201 | 760 | +57.9% |
| 신약개발 — 부문이익 (백만 엔) | −2,731 | −3,016 | 적자 축소 |
| 방사성의약품 — 매출 (백만 엔) | 8,025 | 7,783 | +3.1% |
| 방사성의약품 — 부문이익 (백만 엔) | 242 | 435 | −44.4% |
| 총자산 (백만 엔) | 72,225 | 77,033 | −6.2% |
| 지배주주 귀속 자본 (백만 엔) | 48,555 | 51,528 | −5.8% |
| 자기자본비율 | 67.2% | 66.9% | +0.3%p |
| 현금및현금성자산 (백만 엔) | 23,602 | 28,682 | −17.7% |
| 2026년 12월기 가이던스 — 매출 (백만 엔) | 32,000 | — | +72.8% |
| 2026년 12월기 가이던스 — 코어 영업이익 (백만 엔) | 4,600 | — | 산출 불가 |
| 2026년 12월기 가이던스 — 영업이익 (백만 엔) | 4,600 | — | 적자에서 흑자로 |
| 2026년 12월기 가이던스 — 세전이익 (백만 엔) | 4,300 | — | 산출 불가 |
| 2026년 12월기 가이던스 — 순이익 (백만 엔) | 3,000 | — | 산출 불가 |
| 연간 주당 배당금 (엔) | 0.00 | 0.00 | 동일 |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.