전기에서 이월된 해체 공사가 영업이익을 154% 끌어올렸다
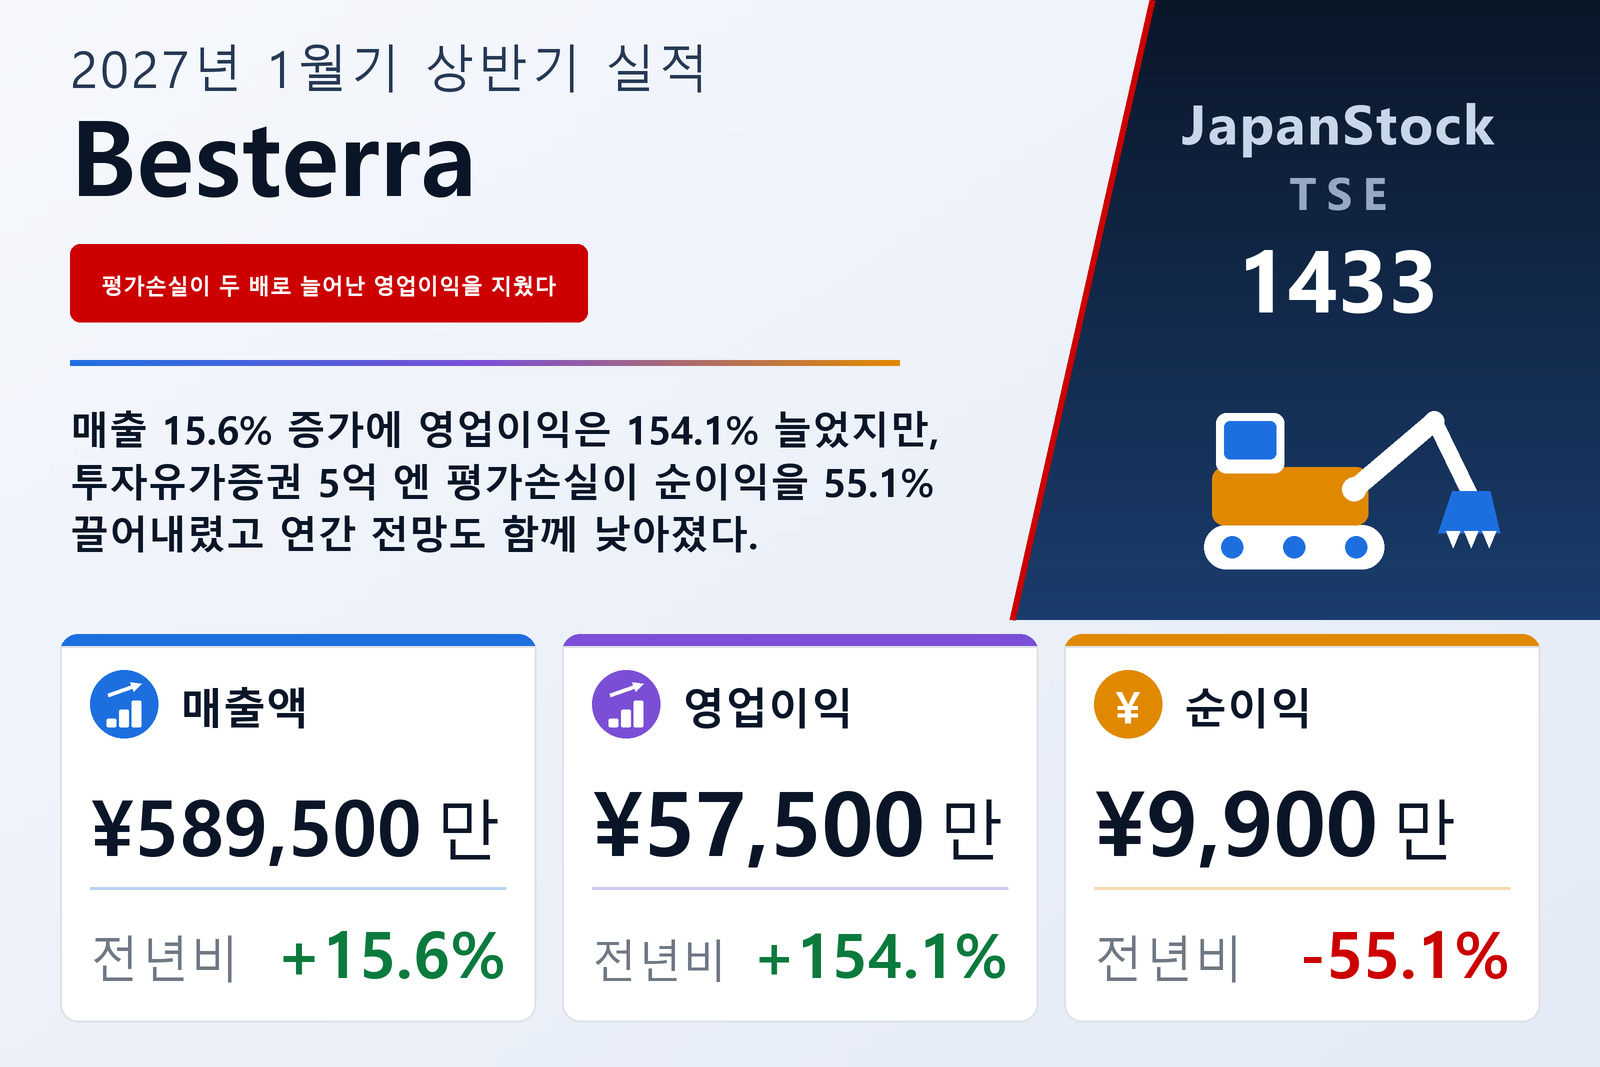
베스테라(TSE: 1433)는 산업 플랜트 해체·유지보수 엔지니어링 기업으로, 독자적인 해체 공법을 보유하고 해체 과정에서 나오는 특수 자재를 재활용하며 탈탄소 관련 사업도 운영한다. 회사는 2026년 9월 9일 일본 회계기준에 따라 2027년 1월 31일 종료 회계연도 상반기 연결 실적을 공시했다. 2026년 7월 31일로 끝난 6개월 매출은 15.6% 증가한 58억 9,500만 엔, 매출총이익은 38.8% 늘어난 12억 8,500만 엔, 영업이익은 154.1% 증가한 5억 7,500만 엔, 경상이익은 183.2% 늘어난 6억 900만 엔이었다. 판매비 및 일반관리비는 1.6% 증가한 7억 1,100만 엔에 그쳐, 약 3억 6,000만 엔에 이르는 매출총이익 증가분이 거의 그대로 영업 단계까지 남았다. 매출총이익률은 18.2%에서 21.8%로, 영업이익률은 4.4%에서 9.8%로 확대됐다.
회사는 성장의 원인으로 전기에서 이월된 대형 공사가 계획을 앞질러 진행된 점을 들었고, 시공 관리자를 채용해 수행 역량을 강화했다고 밝혔다. 회사가 설명하는 수요 환경도 약해지지 않았다. 여러 업종에서 사업 재편이 이어지며 잉여 설비 해체 수요가 유지되고 있고, 정부가 2025년 내놓은 GX2040 비전은 2040년도까지 재생에너지와 원자력 등 비화석 전원이 일본 전력 구성의 약 60~70%를 담당할 것으로 제시한다. 베스테라는 에너지·전력 설비가 갱신되면서 해체 공사가 더 늘어날 것으로 본다. 반면 인건비 상승, 높은 연료·자재 가격, 만성적인 인력 부족을 위험 요인으로 꼽았다.
5억 엔 유가증권 평가손실과 76.6%의 세율
경상이익까지는 모두 개선됐지만 최종 단계는 그렇지 않았다. 지배주주 귀속 순이익은 55.1% 감소한 9,900만 엔, 주당순이익은 24.78엔에서 11.18엔으로 줄었다. 두 개의 특별 항목이 이 역전을 설명한다. 베스테라는 특별이익 3억 1,415만 엔을 계상했는데 이 가운데 3억 1,390만 엔이 투자유가증권 매각이익이었고, 특별손실은 5억 16만 엔으로 이 가운데 5억 엔이 투자유가증권 평가손실이었다. 전년 동기에는 특별이익 1억 2,082만 엔만 있었고 특별손실은 전혀 없었다. 그 결과 세전이익은 경상이익이 183.2% 늘어난 것과 달리 25.9% 증가한 4억 2,300만 엔에 그쳤다.
남은 이익의 대부분은 법인세가 가져갔다. 법인세 등은 181.0% 늘어난 3억 2,400만 엔으로, 세전이익 4억 2,300만 엔에 대한 실효세율은 전년 동기 34.3%에서 76.6%로 뛰었다. 이 격차는 유가증권 평가손실에서 비롯된다. 평가손실이 공시 세전이익을 줄였지만 세금 부담은 그만큼 줄지 않았기 때문이다. 공시 자료는 세금 항목을 더 세분해 설명하지 않는다. 총포괄이익은 순이익이 반토막 난 가운데서도 30.1% 늘어난 6,600만 엔으로, 전년 동기 5,100만 엔을 웃돌았다.
기타 부문 매출 78% 감소는 자회사 매각 때문이지 수요 감소가 아니다
본업인 해체·유지보수 부문 매출은 18.7% 늘어난 58억 6,000만 엔, 부문이익은 45.4% 증가한 12억 8,200만 엔으로 부문 이익률은 약 21.9%였다. 인력 파견이 중심인 기타 부문은 1억 6,400만 엔에서 3,600만 엔으로 78.2% 줄었고 부문이익도 93.2% 감소한 300만 엔에 그쳤다. 이 급감은 수요 신호가 아니다. 인력 파견 자회사 히로엔지니어링(Hiro Engineering Co., Ltd.)이 전기 중 매각돼 연결 범위에서 빠졌기 때문에, 해당 사업이 포함된 반기와 포함되지 않은 반기를 비교한 결과다. 현재 해체·유지보수 부문이 그룹 매출의 약 99%를 차지한다.
60억 엔 신규 차입에 자기자본비율은 64.8%에서 38.3%로
재무상태표는 6개월 만에 모습이 달라졌다. 총자산은 2026년 1월 31일 83억 3,400만 엔에서 53억 6,700만 엔 늘어난 137억 엔이 됐고, 순자산은 53억 9,700만 엔에서 52억 5,300만 엔으로 소폭 줄었다. 총부채는 55억 1,100만 엔 늘어난 84억 4,700만 엔이었다. 자기자본비율은 64.8%에서 38.3%로 26.5%p 하락해, 이번 공시에서 가장 큰 폭의 변화를 기록했다.
그 대부분은 하나의 결정에서 비롯된다. 회사는 공사 규모가 커지는 데 대응해 운전자금을 안정적으로 확보하기 위해 60억 엔의 신규 장기차입을 실행했다고 밝혔다. 현금 및 예금은 62억 1,600만 엔 늘었고, 받을어음·완성공사미수금 및 계약자산은 8억 4,900만 엔 증가했으며, 투자유가증권은 15억 6,000만 엔 감소했다. 신규 차입에 대응해 1년 내 상환 예정 장기차입금은 4억 엔, 미지급비용은 3억 2,400만 엔, 공사미지급금은 2,700만 엔 각각 줄었다. 조달한 자금은 여전히 자산 쪽에 남아 있으며, 공시 자료는 이 차입을 재무 압박에 대한 대응이 아니라 확대된 공사 파이프라인에 대한 자금 조달로 설명한다.
전망 하향은 순이익 한 줄에 국한됐다
베스테라는 같은 날 2027년 1월기 전망을 수정했다. 특별손실 계상, 상반기 전망과 실적의 차이, 그리고 통기 전망 수정을 한데 묶은 공시였다. 매출은 130억 엔(+16.7%), 영업이익은 10억 엔(+34.9%), 경상이익은 10억 2,000만 엔(+33.6%)으로 모두 증가를 제시한 반면, 지배주주 귀속 순이익은 전년 대비 27.7% 낮은 5억 3,000만 엔, 주당순이익은 59.81엔으로 제시됐다. 하향은 평가손실이 직접 타격한 한 줄에만 적용됐다. 이 전망에 비추면 이번 상반기는 매출 전망의 약 45%, 영업이익 전망의 약 57%를 채웠지만 순이익 전망은 약 19%를 채우는 데 그쳤다.
배당은 그대로다. 베스테라는 2027년 1월기 배당으로 중간 15.00엔, 기말 25.00엔을 합한 주당 40.00엔을 제시했다. 2026년 1월기와 배분도 총액도 같으며, 중간배당 지급 개시일은 2026년 10월 13일이다. 실적 수정과 함께 배당 전망을 수정하지는 않았다. 제시된 주당순이익 59.81엔에 대비하면 40.00엔은 약 67%의 배당성향에 해당한다.
| 지표 | 2027년 1월기 상반기 | 2026년 1월기 상반기 | 증감 |
|---|---|---|---|
| 매출 (백만 엔) | 5,895 | 5,101 | +15.6% |
| 매출총이익 (백만 엔) | 1,285 | 926 | +38.8% |
| 판매비 및 일반관리비 (백만 엔) | 711 | 700 | +1.6% |
| 영업이익 (백만 엔) | 575 | 226 | +154.1% |
| 영업이익률 | 9.8% | 4.4% | +5.4%p |
| 경상이익 (백만 엔) | 609 | 215 | +183.2% |
| 세전이익 (백만 엔) | 423 | 336 | +25.9% |
| 지배주주 귀속 순이익 (백만 엔) | 99 | 221 | −55.1% |
| 총포괄이익 (백만 엔) | 66 | 51 | +30.1% |
| 주당순이익 (엔) | 11.18 | 24.78 | −54.9% |
| 해체·유지보수 — 매출 (백만 엔) | 5,860 | 4,936 | +18.7% |
| 해체·유지보수 — 부문이익 (백만 엔) | 1,282 | 882 | +45.4% |
| 기타 — 매출 (백만 엔) | 36 | 164 | −78.2% |
| 기타 — 부문이익 (백만 엔) | 3 | 44 | −93.2% |
| 총자산 (백만 엔) | 13,700 | 8,334 | +64.4% |
| 순자산 (백만 엔) | 5,253 | 5,397 | −2.7% |
| 자기자본비율 | 38.3% | 64.8% | −26.5%p |
| 2027년 1월기 가이던스 — 매출 (백만 엔) | 13,000 | — | +16.7% |
| 2027년 1월기 가이던스 — 영업이익 (백만 엔) | 1,000 | — | +34.9% |
| 2027년 1월기 가이던스 — 경상이익 (백만 엔) | 1,020 | — | +33.6% |
| 2027년 1월기 가이던스 — 순이익 (백만 엔) | 530 | — | −27.7% |
| 연간 주당 배당금 (엔) | 40.00 | 40.00 | 동일 |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.