공시가 이름만 밝히고 설명하지 않는 12억 2,100만 엔의 손실
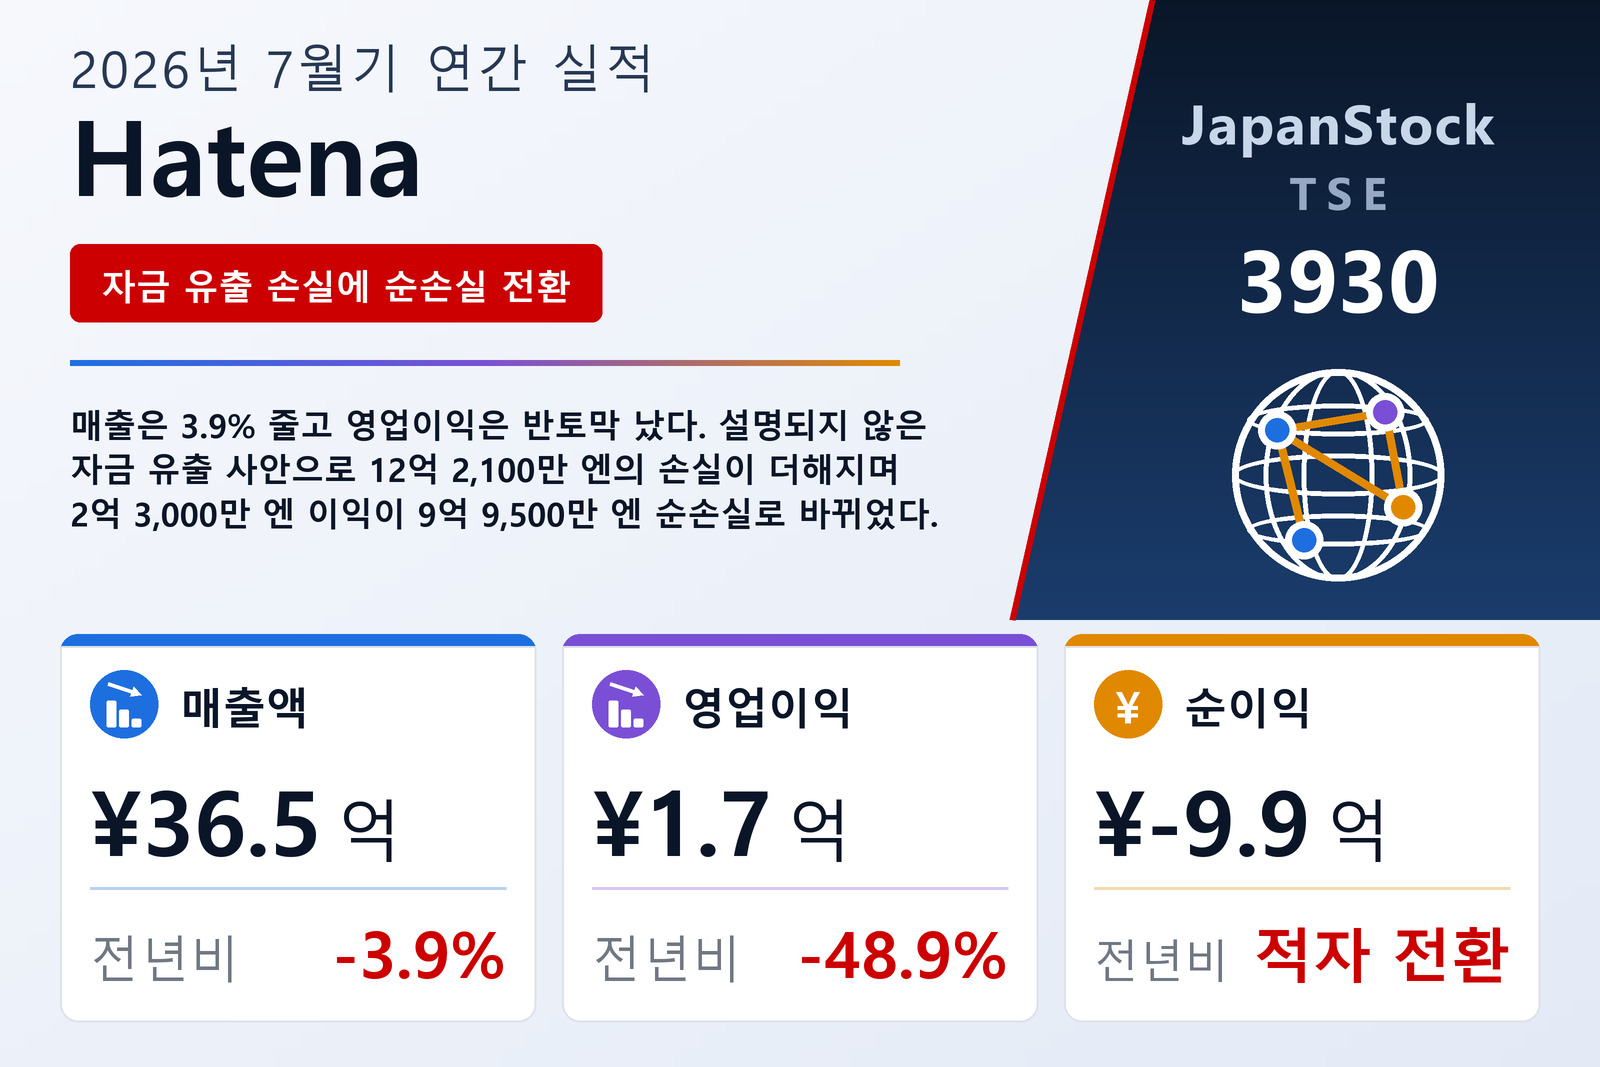
사용자 참여형 콘텐츠 플랫폼 하테나 블로그와 하테나 북마크, 서버 모니터링 서비스 Mackerel, 출판사에 공급하는 만화 뷰어 GigaViewer를 운영하는 하테나(Hatena Co., Ltd., TSE: 3930)는 2026년 9월 11일 일본 회계기준에 따른 2025년 8월 1일부터 2026년 7월 31일까지의 비연결 사업연도 실적을 공시했다. 매출은 3.9% 줄어든 36억 4,700만 엔, 영업이익은 48.9% 줄어든 1억 7,300만 엔, 경상이익은 69.5% 줄어든 1억 300만 엔이었고, 최종 손익은 2억 3,000만 엔 순이익에서 9억 9,500만 엔 순손실로 돌아섰다. 주당 손익은 77.61엔 이익에서 332.80엔 손실이 됐다. 회사는 도쿄증권거래소에 상장돼 있다.
적자 전환의 전부가 한 항목에 있다. 특별손실은 400만 엔에서 12억 2,300만 엔으로 불어났고, 그중 12억 2,100만 엔이 공시가 자금 유출 사안 관련 손실이라고 부르는 항목이다. 공시가 제공하는 설명은 이것이 전부다. 사안이 무엇이었는지, 누가 관련됐는지, 자금 일부라도 회수될 전망인지 밝히지 않으며, 후발사건 주석에도 아무 내용이 없다. 현금흐름표가 덧붙이는 사실은 이 손실이 단순한 충당금이 아니라는 점이다. 연중 11억 9,900만 엔이 실제로 지급됐다. 이 손실로 세전 손익은 3억 4,200만 엔 이익에서 11억 700만 엔 손실이 됐다. 법인세 등은 전년 1억 1,100만 엔 비용에서 1억 1,200만 엔의 세액 환입으로 바뀌었는데, 이연법인세자산이 9,400만 엔 늘어 1억 4,900만 엔이 됐고 과년도 법인세 2,000만 엔이 환급됐기 때문이다. 순손실 9억 9,500만 엔이 세전 손실보다 작은 이유다. 공시는 이 이연법인세자산의 회수 가능성을 핵심 추정으로 꼽으며, 주요 3개 서비스의 성장을 전제로 한 중기 실적 예측에 근거한다고 밝혔다.
손실 이전에도 매출 −3.9%, 비용 +0.5%로 영업이익은 반토막
사안을 제외하더라도 부진한 한 해였고, 계산은 단순하다. 매출원가는 7.7% 줄어든 5억 500만 엔이어서 매출총이익은 3.3% 감소한 31억 4,100만 엔에 그쳤고, 매출총이익률은 85.6%에서 약 86.1%로 소폭 올랐다. 판매비와 관리비는 2.1% 늘어난 29억 6,800만 엔이었고, 매출원가와 판관비를 합한 영업비용은 34억 5,500만 엔에서 34억 7,300만 엔으로 0.5% 늘었는데, 회사는 이를 대체로 계획 범위 안이라고 설명했다. 번 돈 100엔 중 약 95엔을 쓰는 사업에서는 비용이 제자리인 채 매출이 1억 4,700만 엔 줄기만 해도 이익이 절반으로 깎인다. 영업이익률은 8.9%에서 4.8%로 떨어졌다. 공시가 든 비용 증가 요인은 테크놀로지 솔루션 사업의 광고선전비, toitta 등 신규 서비스를 위한 적극적 채용에 따른 급여 등 인건비 증가(경영진은 이를 미래 경쟁력을 위한 중요 투자로 규정한다), 그리고 하테나가 데이터센터 이용료를 대신 내고 고객에게 운용료로 청구하는 운용 수탁 계약에서의 데이터센터 이용료 상승이다.
영업이익 아래에서는 두 번째, 더 작은 일회성 항목이 부담이 됐다. 영업외수익은 1,200만 엔이었다. 이자 및 배당금 400만 엔, 환차익 400만 엔, 소액의 소비세 환급과 임원 보수 반납분이다. 반면 영업외비용은 1,000만 엔에서 8,200만 엔으로 급증했다. 대부분은 상장 10주년 기념 주주우대 제도를 위한 7,400만 엔의 충당금 전입이고, 400만 엔의 암호자산 평가손실과 새로 실행한 당좌대월 이자 200만 엔이 나머지 대부분을 차지한다. 이에 따라 경상이익은 영업이익보다 더 가파르게 69.5% 줄어든 1억 300만 엔이 됐고, 경상이익률은 10.7%에서 3.4%로 내려갔다. 특별이익 1,100만 엔은 거의 전부 투자유가증권 매각익이다. 9,900만 엔이던 보유분은 연중 전량 정리됐고 매각 대금은 1억 100만 엔이었다. 그러나 뒤이은 손실을 상쇄하기에는 턱없이 부족했다.
매출의 4분의 3인 테크놀로지 솔루션, 대형 납품 감소로 2.1% 감소
하테나는 단일 세그먼트로 보고하지만 수익 주석은 연도를 서비스 라인별로 나눠 보여준다. 가장 큰 라인은 테크놀로지 솔루션 서비스로 매출 27억 8,000만 엔, 2.1% 감소이며 전체의 약 76%다. 고객의 웹 서비스와 앱을 수탁 개발·운용하는 사업과 서버 모니터링 SaaS인 Mackerel을 묶은 라인이다. 이 라인의 개발·보수 매출은 4.4% 줄어든 20억 1,400만 엔이었고, 대부분 Mackerel인 SaaS 매출은 4.7% 늘어난 7억 6,600만 엔이었다. 공시가 든 감소 이유는 대형 수탁 개발 안건의 납품이 줄었다는 것이다. 일시점 인식 매출은 1억 3,900만 엔에서 7,200만 엔으로, 기간에 걸쳐 인식하는 수탁 제작 소프트웨어 매출은 3억 9,300만 엔에서 2억 5,900만 엔으로 줄었다. 운용 쪽에서는 만화 뷰어 GigaViewer를 탑재한 안건이 계속 늘었지만, 거기서 나오는 광고·과금 수익의 레비뉴 셰어는 변동성이 컸다.
회사가 말하는 성장 스토리는 이 뷰어에 있다. GigaViewer for Apps는 슈에이샤의 소년점프+ 앱을 구동하며, 이 앱은 다운로드 3,200만 건을 넘어섰다. 2026년 8월 말 기준 웹판과 앱판을 합쳐 18개사, 누적 29개 서비스에 탑재돼 있다. 회사는 웹판이 이미 만화 사이트의 사실상 표준이 됐다고 보고, 열람 수와 독자당 판매액이 더 큰 앱판 도입을 추진하는 한편 디지털 광고를 원스톱으로 지원하는 신규 서비스 Comic Growth powered by GigaViewer를 본격 가동했다. Mackerel은 2025년 5월 애플리케이션 성능 모니터링 기능을 정식 출시했다. 2024년 6월 양수한 분산 트레이싱 서비스 Vaxila와 같은 해 11월 추가한 OpenTelemetry 대응 메트릭 기능 위에 쌓아 올린 것으로, 경영진은 이 출시가 기존 고객과 신규 고객 모두에 좋은 영향을 미쳐 회복 조짐이 보이기 시작했다고 밝혔다.
광고주 위축에 콘텐츠 마케팅 12.7% 감소, 블로그 플랫폼도 2.8% 감소
콘텐츠 마케팅 서비스는 12.7% 줄어든 5억 4,100만 엔으로 세 라인 중 감소 폭이 가장 컸다. 이 라인의 광고 매출은 21.8% 줄어든 1억 3,300만 엔, 하테나 CMS 기반 오운드 미디어가 주력인 SaaS 매출은 9.3% 줄어든 4억 700만 엔이었다. 공시는 일부 개별 고객이 광고·마케팅 예산을 줄이며 출고를 자제해 계약이 이어지지 않은 탓으로 돌렸다. 운영 중인 하테나 CMS 사이트 수는 전년보다 5건 줄어든 147건으로 연도를 마쳤다. 이 라인의 신제품은 기업 리서처를 위한 AI 인터뷰 분석 SaaS인 toitta다. 회사는 많은 잠재 고객으로부터 높은 평가를 받았다고 밝혔으며, 축적된 인터뷰 데이터를 횡단 탐색해 발견점을 제안하는 ask toitta 기능을 추가했다.
하테나 블로그와 하테나 북마크로 이뤄진 콘텐츠 플랫폼 서비스는 2.8% 줄어든 3억 1,900만 엔이었다. 플랫폼 광고 매출은 4.5% 줄어든 1억 6,800만 엔, 유료 플랜은 0.9% 줄어든 1억 5,000만 엔이었다. 하테나 블로그 등록 이용자는 계속 늘었지만 SNS와의 경쟁 속에 유료 플랜 하테나 블로그 Pro의 계약 건수와 게시물 수가 줄었고, 플랫폼이 의존하는 애드 네트워크에서 결정되는 광고 단가의 하락세도 이어졌다. 회사는 결산일 이후인 2026년 8월 주제별 커뮤니티 서비스 하테나 파크스를 정식 출시했다. 기타 서비스는 하테나가 2024년 10월 참여한 블록체인 Japan Open Chain의 밸리데이터 업무 대가로 받는 JOC 토큰이 주를 이루며, 매출은 5.4% 줄어든 500만 엔이었다. 앞서 언급한 암호자산 평가손실이 어느 보유분에서 발생했는지 공시는 밝히지 않지만, 공시가 설명하는 암호자산은 이 토큰뿐이다. 전 라인을 합치면 광고 매출은 13.0% 줄어든 3억 100만 엔, 개발·보수는 4.4% 줄어든 20억 2,000만 엔, SaaS는 0.7% 줄어든 13억 2,400만 엔이었다. 선행 지표 하나는 반대로 움직였다. 아직 수익으로 인식되지 않은 계약 잔액은 2억 5,200만 엔에서 2억 7,600만 엔으로 늘었고, 그중 2억 6,500만 엔이 1년 안에 인식될 예정이다.
현금 43% 감소, 은행 차입금 처음 등장
총자산은 25.7% 줄어든 25억 6,400만 엔이었다. 현금 및 예금은 21억 3,600만 엔에서 12억 2,100만 엔으로 9억 1,500만 엔 줄었고, 투자유가증권은 9,900만 엔에서 0이 됐으며, 이연법인세자산은 9,400만 엔 늘어 1억 4,900만 엔이 됐다. 부채는 9,300만 엔 늘어난 7억 2,800만 엔이었다. 전에 없던 단기차입금 2억 5,000만 엔이 새로 생겼고 주주우대 충당금 7,400만 엔이 계상된 반면, 미지급 법인세는 1억 2,100만 엔 줄어 100만 엔, 미지급비용은 5,400만 엔, 미지급 소비세는 5,100만 엔 줄었다. 순자산은 34.8% 줄어든 18억 3,600만 엔으로, 거의 전부가 이익잉여금에서 빠져나간 9억 9,500만 엔의 손실 때문이며 이익잉여금은 14억 4,100만 엔으로 연도를 마쳤다. 자기자본비율은 81.6%에서 71.6%로, 주당 순자산은 945.11엔에서 612.97엔으로 내려갔다. 발행주식 수는 3,075,200주로 변동이 없었고, 자기주식은 일부 처분으로 95,445주에서 79,784주로 줄었다.
영업활동 현금흐름은 전년 7억 1,100만 엔 유입에서 11억 5,500만 엔 유출로 바뀌었다. 차이는 세전 손실이고, 그 안에 사안으로 지급된 11억 9,900만 엔이 들어 있다. 이 지급을 빼면 영업활동은 법인세 1억 6,300만 엔을 납부하고도 약 4,400만 엔을 만들어냈다. 투자활동은 200만 엔의 순유입이었다. 유가증권 매각 1억 100만 엔과 만기 정기예금 1,400만 엔으로 소프트웨어 등 무형자산 취득 1억 500만 엔과 설비 2,000만 엔을 충당했다. 재무활동은 당좌대월 실행분 2억 5,000만 엔에 힘입어 2억 4,900만 엔이 유입됐다. 현금 및 현금성자산은 9억 엔 줄어든 12억 2,100만 엔으로 연도를 마쳤다. 회사는 이를 월평균 매출의 4.0개월분으로 보고 유동성이 충분하다고 밝혔다. 거래은행 5곳과 총 17억 엔의 당좌대월 계약을 맺고 있으며 기말 미실행 잔액은 14억 5,000만 엔이다. 계속기업 관련 주석은 없다.
가이던스: 매출 +8.8%, 영업이익은 다시 감소, 순이익 1억 1,700만 엔… 배당은 없음
하테나는 2027년 7월기 매출 39억 6,800만 엔(+8.8%), 영업이익 1억 5,900만 엔(−7.9%), 경상이익 1억 2,100만 엔(+17.3%), 순이익 1억 1,700만 엔, 주당순이익 39.09엔을 제시했다. 상반기 전망은 발표하지 않는다. 매출이 늘어도 영업이익이 줄어드는 가이던스는 인재와 서비스 품질에 계속 투자하면서 고정비 관리를 강화하겠다는 회사의 방침과 맞아떨어진다. 그럼에도 경상이익은 늘어날 것으로 봤는데, 7,400만 엔의 기념 우대 충당금이 되풀이되지 않는 해라는 점과 부합한다. 우선순위로 든 것은 같은 3개 서비스다. GigaViewer와 함께 출판사를 상대로 한 마케팅 지원, Mackerel 신규 고객 확보를 위한 OpenTelemetry 기반 모니터링 기능, 기업 리서처를 위한 toitta, 그리고 하테나 블로그·하테나 북마크·하테나 파크스의 지속적인 개발이다.
2026년 7월기 배당은 없다. 회사는 기말 배당을 미정으로 두었다가 2025년 7월기와 마찬가지로 무배당으로 확정했고, 2027년 7월기 배당 전망은 미정이다. 올해 주주가 받은 유일한 환원은 상장 10주년 기념 주주우대 제도였으며, 그 비용 7,400만 엔은 영업외비용에 들어 있다. 희석 주당순이익은 연도가 손실로 끝났기 때문에 표시되지 않았다.
| 지표 | 2026년 7월기 | 2025년 7월기 | 증감 |
|---|---|---|---|
| 매출 (백만 엔) | 3,647 | 3,794 | −3.9% |
| 매출총이익 (백만 엔) | 3,141 | 3,247 | −3.3% |
| 매출총이익률 | 86.1% | 85.6% | +0.5%p |
| 판매비 및 일반관리비 (백만 엔) | 2,968 | 2,907 | +2.1% |
| 영업이익 (백만 엔) | 173 | 339 | −48.9% |
| 영업이익률 | 4.8% | 8.9% | −4.1%p |
| 영업외비용 (백만 엔) | 82 | 10 | 산출 불가 |
| 경상이익 (백만 엔) | 103 | 339 | −69.5% |
| 자금 유출 사안 관련 손실 (백만 엔) | 1,221 | — | 신규 |
| 세전이익 (백만 엔) | −1,107 | 342 | 흑자에서 적자로 |
| 법인세 등 (백만 엔) | −112 | 111 | 산출 불가 |
| 순이익 (백만 엔) | −995 | 230 | 흑자에서 적자로 |
| 주당순이익 (엔) | −332.80 | 77.61 | 흑자에서 적자로 |
| 테크놀로지 솔루션 서비스 — 매출 (백만 엔) | 2,780 | 2,839 | −2.1% |
| 콘텐츠 마케팅 서비스 — 매출 (백만 엔) | 541 | 620 | −12.7% |
| 콘텐츠 플랫폼 서비스 — 매출 (백만 엔) | 319 | 328 | −2.8% |
| 기타 서비스 — 매출 (백만 엔) | 5 | 6 | −5.4% |
| 총자산 (백만 엔) | 2,564 | 3,450 | −25.7% |
| 현금 및 예금 (백만 엔) | 1,221 | 2,136 | −42.8% |
| 단기차입금 (백만 엔) | 250 | — | 신규 |
| 순자산 (백만 엔) | 1,836 | 2,816 | −34.8% |
| 자기자본비율 | 71.6% | 81.6% | −10.0%p |
| 영업활동 현금흐름 (백만 엔) | −1,155 | 711 | 산출 불가 |
| 투자활동 현금흐름 (백만 엔) | 2 | −38 | 산출 불가 |
| 재무활동 현금흐름 (백만 엔) | 249 | 2 | 산출 불가 |
| 2027년 7월기 가이던스 — 매출 (백만 엔) | 3,968 | — | +8.8% |
| 2027년 7월기 가이던스 — 영업이익 (백만 엔) | 159 | — | −7.9% |
| 2027년 7월기 가이던스 — 경상이익 (백만 엔) | 121 | — | +17.3% |
| 2027년 7월기 가이던스 — 순이익 (백만 엔) | 117 | — | 적자에서 흑자로 |
| 2027년 7월기 가이던스 — 주당순이익 (엔) | 39.09 | — | 산출 불가 |
| 연간 주당 배당금 (엔) | — | 0.00 | — |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.