매출은 21.1% 늘었지만 두 비용 항목은 조금 더 빨리 늘었다
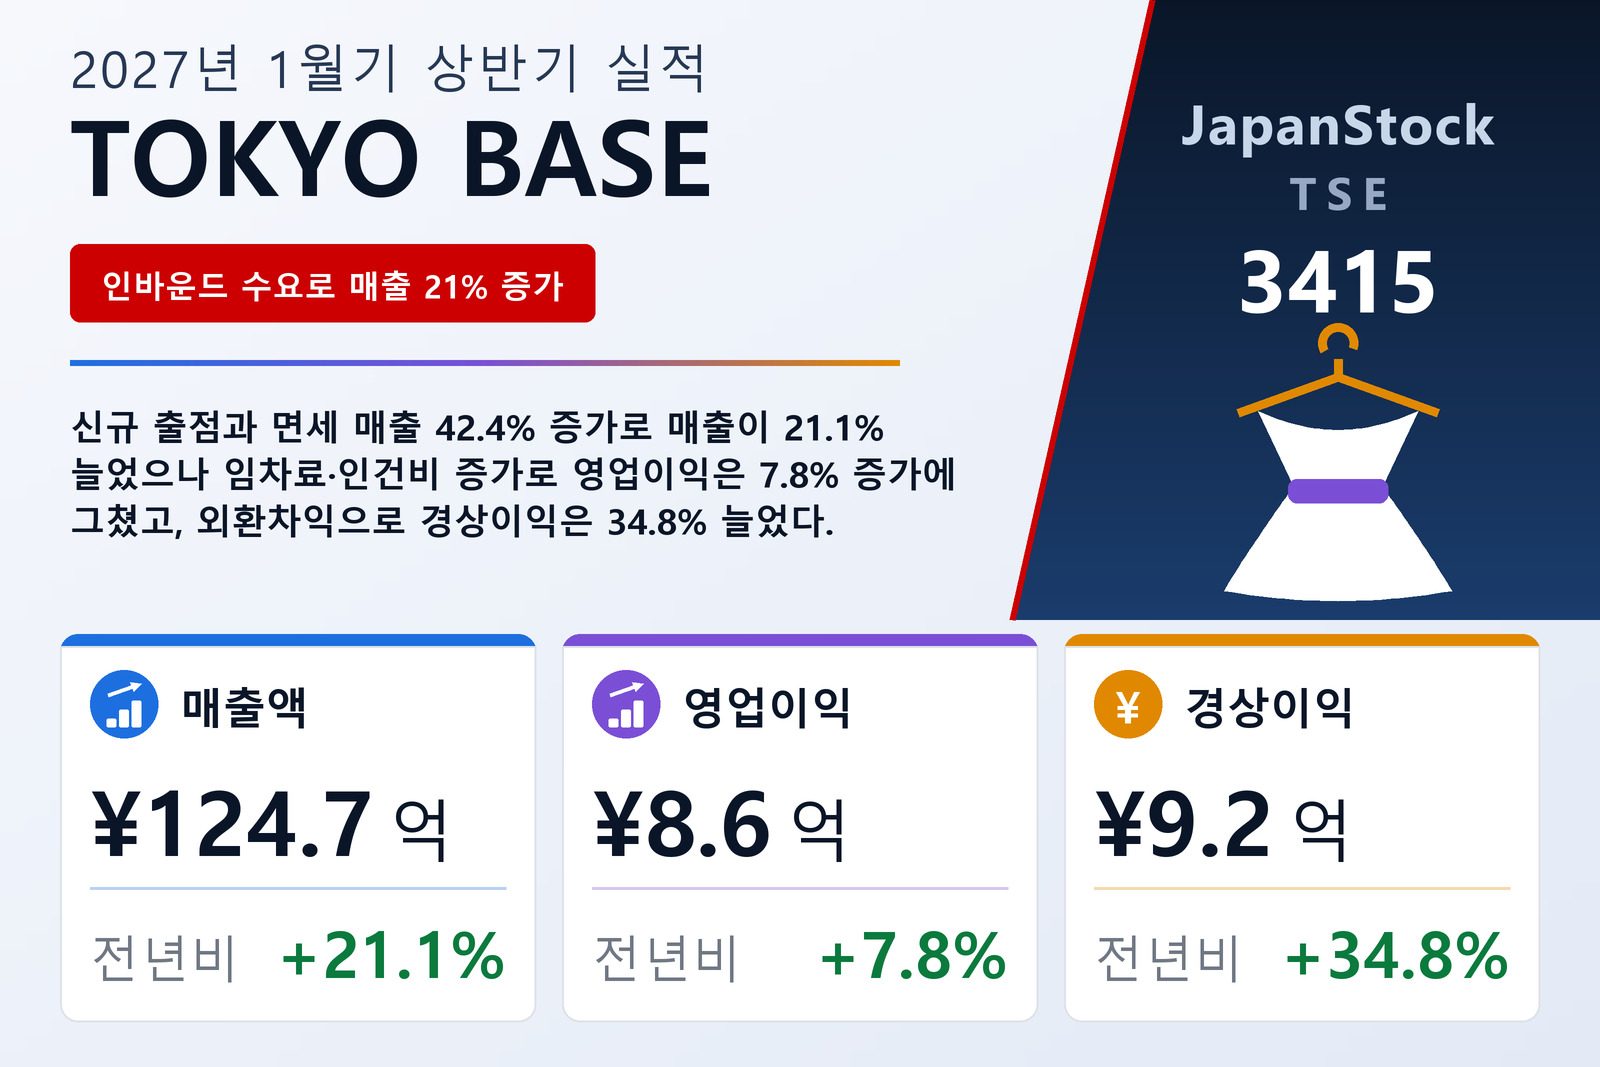
STUDIOUS, UNITED TOKYO, PUBLIC TOKYO 등의 매장 업태를 운영하는 의류 소매업체 TOKYO BASE Co., Ltd.(TSE: 3415)는 2026년 9월 14일 일본 회계기준에 따른 상반기 연결 실적을 공시했다. 대상 기간은 2027년 1월 31일에 끝나는 회계연도의 상반기로, 2026년 2월 1일부터 7월 31일까지 6개월이다. 매출은 21.1% 늘어난 124억 6,600만 엔, 영업이익은 7.8% 늘어난 8억 5,700만 엔, 경상이익은 34.8% 늘어난 9억 2,000만 엔, 지배주주 귀속 순이익은 11.9% 늘어난 5억 1,800만 엔이었다. 주당순이익은 10.66엔에서 11.93엔으로 늘었다. 회사는 도쿄증권거래소에 상장돼 있으며, 이번 상반기 실적은 감사인의 검토 대상이 아니다.
상반기의 결과는 앞선 두 증가율의 차이에서 갈렸다. 매출원가는 22.2% 늘어난 57억 8,600만 엔으로 매출보다 조금 빨리 늘었고, 그 결과 매출총이익은 20.2% 늘어난 66억 8,000만 엔, 매출총이익률은 54.0%에서 53.6%로 낮아졌다. 판매비와 일반관리비도 22.2% 늘어난 58억 2,200만 엔으로, 매출 대비 비율이 46.3%에서 46.7%로 올라갔다. 두 비용 항목이 모두 매출보다 빨리 늘면서 영업이익률은 7.7%에서 6.9%로 좁혀졌고, 21억 7,300만 엔의 매출 증가가 영업이익을 약 6,200만 엔 늘리는 데 그쳤다.
신규 업태, 재고 정리, 매장 비용이 마진을 눌렀다
회사는 매출총이익률 하락의 이유로 세 가지를 든다. 신규 업태 출범에 따른 도입기 판매, 출점 확대에 따른 업태 구성 변화, 그리고 전기까지 쌓인 재고를 적정 수준으로 줄이기 위해 일부 상품을 ZOZOTOWN에서 판매한 것이다. 회사는 이를 통해 재고 수준의 적정화가 진행됐다고 밝혔지만, 재무상태표상 상품 재고는 6개월 동안 5억 3,600만 엔 늘어난 41억 9,700만 엔이었고, 같은 기간 매장 수도 12개 늘었다. 비용 측면에서는 신규 출점으로 임차료가 3억 4,600만 엔, 인력 확보로 급여와 수당이 1억 8,500만 엔, 출점 확대로 판매수수료가 9,300만 엔 늘었다. 회사는 판매비와 일반관리비 증가액 10억 5,900만 엔의 대부분이 이들 항목에 따른 것이라고 설명했다.
매장 성장의 대부분은 면세 매출이 만들었다
실매장 매출은 17.5% 늘어난 91억 8,400만 엔, EC 매출은 35.5% 늘어난 21억 6,600만 엔이었다. 국내 실매장의 면세 매출은 23억 8,400만 엔에서 33억 9,600만 엔으로 42.4% 늘었고, 실매장 매출에서 차지하는 비중은 30.1%에서 36.4%로 올라갔다. 회사 계산에 따르면 면세 매출 증가분 10억 1,200만 엔은 실매장 매출 증가액의 72.0%에 해당한다. 면세 매출은 상반기의 모든 달에서 전년 같은 달을 웃돌았고, 특히 5월은 전년 대비 152.2%, 6월은 155.0%였다. 2년 전 같은 기간의 16억 300만 엔과 비교하면 2.1배 수준이다.
모든 업태가 매출을 늘렸다. 가장 큰 STUDIOUS는 18.2% 늘어난 50억 1,200만 엔, UNITED TOKYO는 8.6% 늘어난 30억 4,800만 엔, PUBLIC TOKYO는 1.0% 늘어난 14억 7,900만 엔, THE TOKYO는 54.2% 늘어난 13억 7,000만 엔, CONZ는 148.8% 늘어난 6억 1,700만 엔, CITY는 5.0% 늘어난 4억 2,500만 엔, JAPAN EDITION은 83.1% 늘어난 1억 6,100만 엔, RITAN은 63.4% 늘어난 1억 4,600만 엔이었다. 상반기에 새로 선보인 KEY TIMEZ는 3억 7,100만 엔을 더했고, 주로 수익인식기준 영향액으로 이루어진 기타 항목 −1억 6,500만 엔이 업태별 합계와 전사 합계를 맞춘다. 그러나 기존점 기준 전사 매출은 전년 대비 105.7%였다. THE TOKYO(119.2%), CONZ(118.9%), STUDIOUS(111.9%)가 이끌었지만 UNITED TOKYO(101.1%), PUBLIC TOKYO(89.0%), CITY(90.3%)의 부진으로 자체 오리지널 업태 합계는 전년을 밑돌았다. 회사는 이번 증수가 주로 신규 출점과 신규 업태 덕분이라고 분명히 밝히고, 자체 오리지널 업태의 기존점 수익력 회복을 다음 과제로 꼽았다.
매장 수는 2026년 1월 31일 104개에서 7월 31일 116개로 늘었다. 20개를 출점하고 8개를 폐점했으며, 출점 가운데 8개는 EC 매장 2개를 포함한 KEY TIMEZ였다. 116개 중 실매장은 103개로 국내 87개, 해외 16개다. 홍콩에서는 4개 매장을 열고 1개를 닫았으며, 홍콩 사업이 계획을 웃도는 성장을 보이고 있다고 밝혔다. 중국 본토에서는 전기까지 적자 매장 정리를 마치고 상하이, 베이징, 선전, 광저우 등 1급 도시에 경영 자원을 집중했으며, 기존점 매출이 회복세라고 설명했다.
경상이익을 끌어올린 것은 사업이 아니라 환율 반전이다
경상이익이 영업이익 증가율 7.8%를 크게 웃도는 34.8% 늘어난 것은 영업외 손익이 반전됐기 때문이다. 영업외수익은 주로 9,100만 엔의 외환차익 덕분에 1,300만 엔에서 1억 1,200만 엔으로 늘었고, 영업외비용은 전년 상반기에 1억 200만 엔의 외환차손이 있었던 탓에 1억 2,500만 엔에서 4,900만 엔으로 줄었다. 영업외 손익 합계는 약 1억 1,200만 엔의 손실에서 약 6,300만 엔의 이익으로 바뀌었다. 약 1억 7,500만 엔에 이르는 이 변화폭은 영업 단계 개선폭의 거의 세 배다. 반면 지급이자는 2,300만 엔에서 4,500만 엔으로 약 두 배가 됐다. 회사는 환위험 대응을 위해 선물환 계약을 활용하고 있다고 밝혔다.
경상이익 아래에서는 증가폭이 다시 줄었다. 특별손실 7,000만 엔(손상차손 6,700만 엔, 고정자산 폐기손실 200만 엔)은 주로 이케부쿠로 PARCO의 관내 리뉴얼로 PUBLIC TOKYO와 CITY 매장을 이전하면서 옛 매장의 고정자산을 손상 처리하고 폐기한 데 따른 것이다. 세전이익은 24.6% 늘어난 8억 5,000만 엔이었다. 법인세 등은 51.6% 늘어난 3억 3,200만 엔으로, 세전이익 대비 세금 부담률이 32.1%에서 39.1%로 높아졌다. 회사는 연간 추정 실효세율을 세전 중간이익에 곱하는 방식으로 세금 비용을 계산한다. 그 결과 지배주주 귀속 순이익 증가율은 11.9%에 머물렀다. 포괄이익은 외화환산조정 증가분이 전년 1억 3,900만 엔에서 3,500만 엔으로 줄면서 8.2% 감소한 5억 5,300만 엔이었다.
자사주 매입, 배당, 재고가 현금을 줄였다
총자산은 2026년 1월 31일 대비 2.9% 늘어난 152억 9,400만 엔이었다. 현금 및 예금은 8억 7,300만 엔 줄어든 35억 2,300만 엔이었고, 상품은 5억 3,600만 엔, 유형자산은 3억 9,500만 엔, 임차보증금은 2억 6,800만 엔 늘었다. 순자산은 3.3% 줄어든 60억 5,900만 엔이었다. 순이익 5억 1,800만 엔과 배당 2억 6,300만 엔으로 이익잉여금이 2억 5,400만 엔 늘었지만, 2026년 5월 18일 이사회 결의에 따라 1,341,100주를 매입하면서 자기주식이 4억 9,900만 엔 늘었다. 자기자본비율은 42.0%에서 39.5%로 낮아졌다. 부채는 6억 3,700만 엔 늘어난 92억 3,500만 엔이었고, 이 중 단기차입금이 2억 엔 늘어 21억 엔이 됐다. 이는 당좌차월 한도 총액과 같은 금액이다. 한도는 1월 31일 24억 엔에서 7월 31일 21억 엔으로 줄었고, 미사용 잔액은 5억 엔에서 0이 됐다.
영업활동으로 5억 4,600만 엔의 현금이 들어왔다. 전년 같은 기간에는 1억 8,500만 엔이 유출됐다. 세전이익 8억 5,000만 엔과 감가상각비 3억 2,900만 엔이 들어온 반면, 재고자산 증가 5억 800만 엔(전년 12억 9,100만 엔), 법인세 납부 4억 200만 엔, 매입채무 감소 9,300만 엔이 빠져나갔다. 투자활동으로는 7억 4,000만 엔이 유출됐으며, 주로 임차보증금 3억 900만 엔, 유형자산 취득 2억 5,700만 엔, 관계회사 대여 1억 엔이었다. 재무활동으로는 7억 1,000만 엔이 유출됐다. 장기차입금 상환 13억 300만 엔, 자사주 매입 4억 9,900만 엔, 배당금 2억 6,300만 엔이 나갔고, 신규 장기차입 13억 엔이 일부를 메웠다.
가이던스는 유지 — 하반기의 부담이 커졌다
2026년 3월 17일 공표한 2027년 1월기 연간 가이던스는 변경되지 않았다. 매출 280억 엔(+17.4%), 영업이익 25억 엔(+26.8%), 경상이익 22억 엔(+16.4%), 지배주주 귀속 순이익 15억 엔(+29.9%), 주당순이익 34.12엔이다. 회사는 연간 단위로 실적을 관리하며 상반기 가이던스는 공표하지 않는다. 상반기는 연간 매출 가이던스의 44.5%를 달성했지만 영업이익은 34.3%에 그쳤고, 경상이익은 41.9%, 순이익은 34.5%를 달성했다. 목표를 달성하려면 하반기에 약 155억 3,400만 엔의 매출과 약 16억 4,300만 엔의 영업이익이 필요하다. 이는 상반기 6.9%에 비해 10.6% 안팎의 영업이익률을 뜻한다. 또한 경상이익 가이던스가 영업이익 가이던스보다 3억 엔 낮아, 상반기의 영업외 순이익과 달리 하반기에는 영업외 순비용을 전제하는 셈이다. 공시는 두 가정 모두 설명하지 않는다.
배당 전망도 수정되지 않았다. 중간배당은 없고 기말배당은 주당 7.00엔으로, 2026년 1월기 6.00엔보다 16.7% 늘어나며 가이던스상 주당순이익의 약 20.5%에 해당한다.
| 지표 | 2027년 1월기 상반기 | 2026년 1월기 상반기 | 증감 |
|---|---|---|---|
| 매출 (백만 엔) | 12,466 | 10,293 | +21.1% |
| 매출총이익 (백만 엔) | 6,680 | 5,559 | +20.2% |
| 매출총이익률 | 53.6% | 54.0% | −0.4%p |
| 판매비 및 일반관리비 (백만 엔) | 5,822 | 4,763 | +22.2% |
| 영업이익 (백만 엔) | 857 | 795 | +7.8% |
| 영업이익률 | 6.9% | 7.7% | −0.8%p |
| 영업외수익 (백만 엔) | 112 | 13 | +744.7% |
| 영업외비용 (백만 엔) | 49 | 125 | −60.4% |
| 경상이익 (백만 엔) | 920 | 683 | +34.8% |
| 특별손실 (백만 엔) | 70 | 1 | 산출 불가 |
| 세전이익 (백만 엔) | 850 | 682 | +24.6% |
| 지배주주 귀속 순이익 (백만 엔) | 518 | 463 | +11.9% |
| 주당순이익 (엔) | 11.93 | 10.66 | +11.9% |
| 국내 매장 면세 매출 (백만 엔) | 3,396 | 2,384 | +42.4% |
| 총자산 (백만 엔) | 15,294 | 14,863 | +2.9% |
| 순자산 (백만 엔) | 6,059 | 6,266 | −3.3% |
| 자기자본비율 | 39.5% | 42.0% | −2.5%p |
| 영업활동 현금흐름 (백만 엔) | 546 | −185 | 산출 불가 |
| 2027년 1월기 가이던스 — 매출 (백만 엔) | 28,000 | — | +17.4% |
| 2027년 1월기 가이던스 — 영업이익 (백만 엔) | 2,500 | — | +26.8% |
| 2027년 1월기 가이던스 — 경상이익 (백만 엔) | 2,200 | — | +16.4% |
| 2027년 1월기 가이던스 — 순이익 (백만 엔) | 1,500 | — | +29.9% |
| 2027년 1월기 가이던스 — 주당순이익 (엔) | 34.12 | — | — |
| 연간 주당 배당금 (엔) | 7.00 | 6.00 | +16.7% |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.