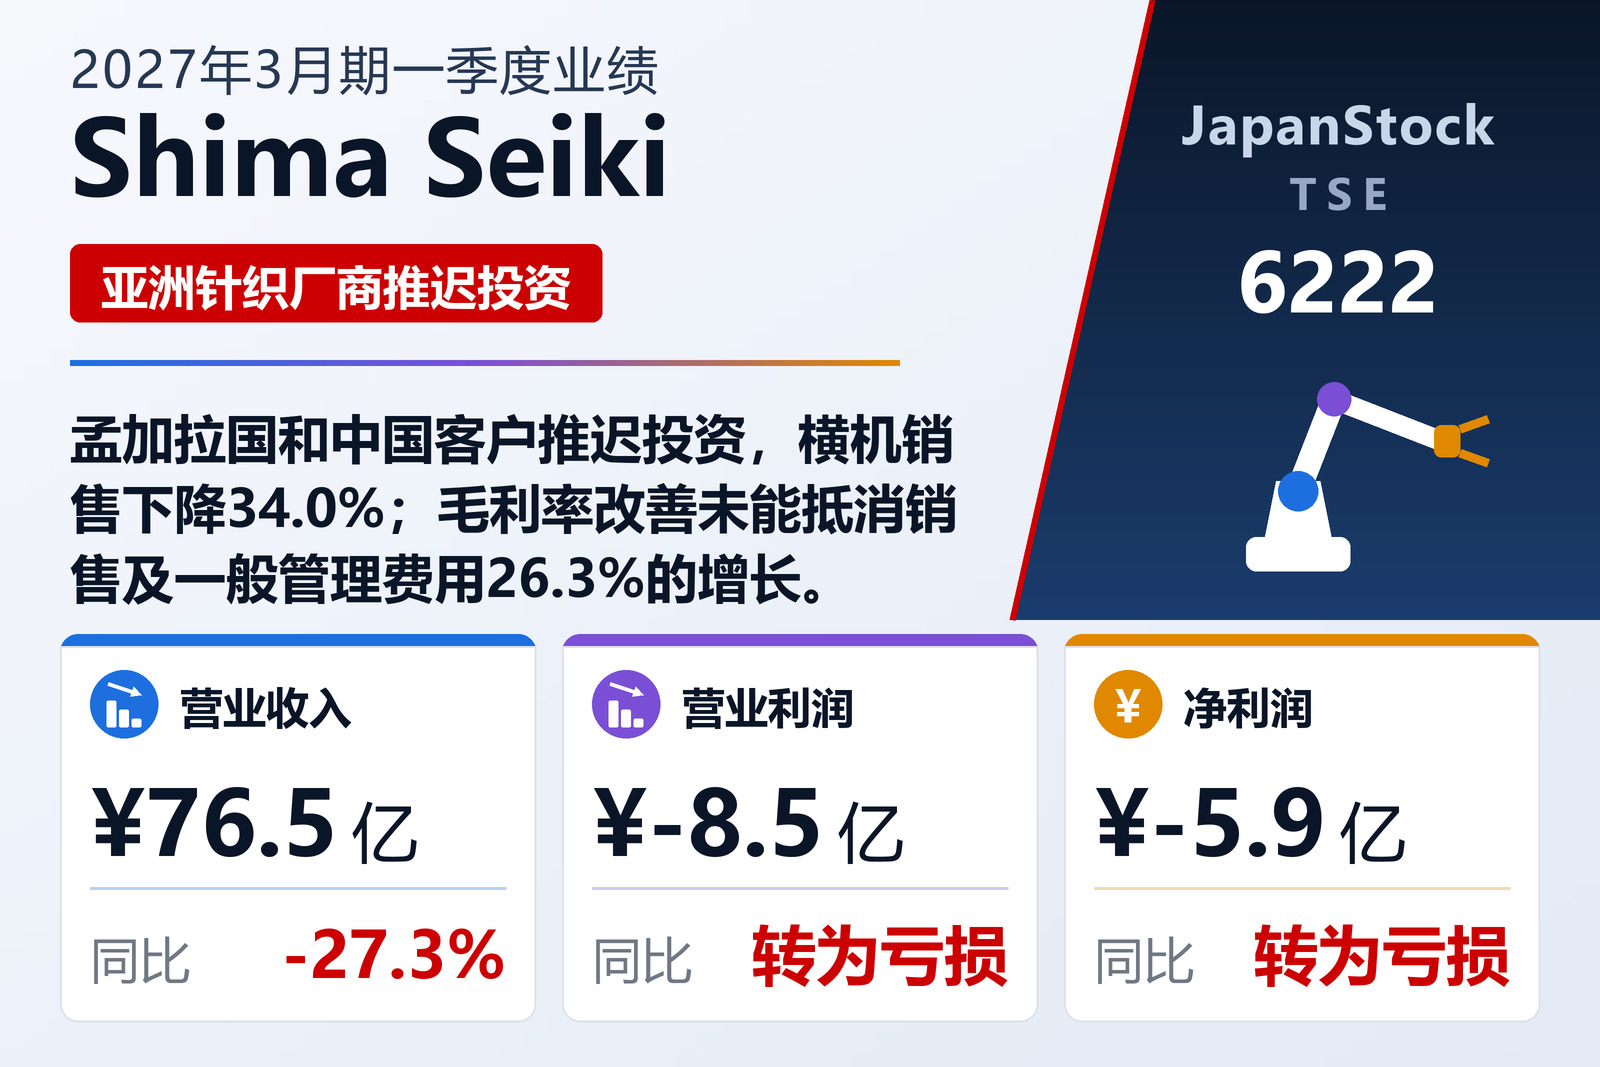
营业收入下降27.3%,营业利润、经常利润和净利润全部转亏
电脑横机制造商岛精机(Shima Seiki Mfg., Ltd.,TSE: 6222)于2026年7月31日按日本会计准则公布2027年3月期第一季度合并业绩,期间为2026年4月1日至6月30日。营业收入由105.19亿日元下降27.3%至76.49亿日元,上年同期3.07亿日元的营业利润转为营业亏损8.47亿日元。经常利润由10.12亿日元转为经常亏损5.00亿日元,归属于母公司股东的净利润由9.07亿日元转为净亏损5.88亿日元,每股收益由26.36日元变为−17.35日元。
毛利率改善,被销量下滑与费用上升所吞噬
公司表示毛利率有所改善,财务报表也印证了这一点。营业成本下降36.4%至44.62亿日元,降幅大于营业收入,因此毛利仅下降9.0%至31.87亿日元,毛利率由33.3%升至41.7%。令本季度陷入亏损的是费用端:销售及一般管理费用由31.95亿日元增长26.3%至40.35亿日元,在毛利减少3.15亿日元的季度里增加了8.40亿日元。在分部调节表中,主要由未分配至各分部的一般管理费用和研发费用构成的全公司费用由12.12亿日元增至17.40亿日元。公司未披露销售及一般管理费用增加的明细及原因。
营业利润以下的缓冲也比上年薄。营业外收入由7.63亿日元降至4.30亿日元,主要因为汇兑收益由4.53亿日元缩小至1.11亿日元;利息支出则由2,600万日元增至8,000万日元。两个季度均无特别损益,因此税前亏损与经常亏损同为5.00亿日元;扣除8,700万日元所得税后,本季度净亏损5.87亿日元,其中归属于母公司股东的部分为5.88亿日元。尽管如此,综合收益仍为正值,增长28.3%至7.52亿日元,原因是其他有价证券未实现收益增加6.75亿日元、外币折算调整增加6.52亿日元,合计超过了净亏损。
亚洲客户观望,意大利高端针织需求坚挺
占营业收入约70%的核心横机分部收入由80.54亿日元下降34.0%至53.17亿日元,分部利润由9.51亿日元下降41.7%至5.54亿日元。公司的解释很具体:在亚洲主要市场孟加拉国和中国,竞争进一步加剧,客户对设备投资态度谨慎,销售台数减少。高性价比型成型机正为下半年全面推广开展销售活动,本季度销售台数有限。在欧洲,意大利以高端品牌为主的高附加值针织品需求保持稳健,成型机销售台数增加,但不足以弥补亚洲的下滑。
按客户所在地划分的收入呈现同样的格局。亚洲收入由59.53亿日元下降51.7%至28.75亿日元,在集团收入中的占比由56.6%降至37.6%;中东收入由7.26亿日元下降63.1%至2.68亿日元。欧洲则由19.03亿日元增长28.5%至24.46亿日元,其他地区由4.35亿日元增至5.88亿日元,日本基本持平,由15.00亿日元变为14.70亿日元。公司未单独说明中东收入下降的原因。
设计系统与手套袜子编织机随主业一同下滑
设计系统收入由7.01亿日元下降20.4%至5.58亿日元,分部利润由1.76亿日元下降83.5%至2,900万日元。据公司介绍,设计软件APEXFiz和自动裁断机P-CAM的销售与上年持平,但随着横机销售减少,SDS-ONE APEX系统销售下降。手套袜子编织机收入由1.96亿日元骤降89.3%至2,100万日元,分部由2,500万日元利润转为1,100万日元亏损。主要包括横机与设计系统零部件以及维修保养业务的其他业务是唯一增长的板块,收入增长11.8%至17.52亿日元,但利润下降12.8%至3.19亿日元。
订单释放出比销售更稳定的信号。三个报告分部合计的第一季度订单额为64.14亿日元,增长3.3%,截至6月30日的在手订单为48.57亿日元,增长4.7%。横机订单为55.32亿日元,与上年基本持平;设计系统订单增长33.1%至8.27亿日元。订单额因此超过了这三个分部本季度合计58.97亿日元的销售额。公司仅披露增减率,未披露上年订单金额。
现金与短期借款同步增加
总资产由2026年3月31日的1,095.31亿日元增长2.2%至1,119.60亿日元,主要因为现金及存款由212.95亿日元增至251.94亿日元。负债增加20.73亿日元至292.22亿日元,主要是短期借款由62.00亿日元增至91.00亿日元;长期借款由66.67亿日元降至50.01亿日元。应收票据及账款由368.93亿日元降至346.78亿日元。净资产小幅增至827.37亿日元,自有资本比率下降1.3个百分点至73.9%。投资及其他资产中还有112.14亿日元的破产重整债权等,对此计提了93.87亿日元的非流动坏账准备。自本季度起,Innovation Factory被纳入权益法核算范围,贡献权益法投资收益700万日元。
业绩预期与分红维持不变,全年大部分仍待完成
岛精机维持2026年5月8日公布的2027年3月期业绩预期:营业收入410亿日元(+22.4%)、营业利润3亿日元、经常利润10亿日元(+246.3%)、归属于母公司股东的净利润9亿日元(+5.1%),每股收益26.53日元。第一季度仅完成预期营业收入的18.7%,且营业亏损8.47亿日元,因此要实现目标,剩余九个月需实现营业收入约333.51亿日元、营业利润约11.47亿日元。公司提到下半年将全面推广高性价比型成型机,并为改善业绩设立了结构改革本部,全面重新审视研发、采购、制造及销售与服务,同时引进外部人才。本财年是中期经营计划Ever Onward 2026的最后一年。
分红预期同样维持不变,为中期10.00日元、期末10.00日元,全年20.00日元,与2026年3月期持平,约相当于预期每股收益26.53日元的75%。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 7,649 | 10,519 | −27.3% |
| 毛利(百万日元) | 3,187 | 3,502 | −9.0% |
| 毛利率 | 41.7% | 33.3% | +8.4个百分点 |
| 销售及一般管理费用(百万日元) | 4,035 | 3,195 | +26.3% |
| 营业利润(百万日元) | −847 | 307 | 由盈转亏 |
| 经常利润(百万日元) | −500 | 1,012 | 由盈转亏 |
| 归属于母公司所有者的净利润(百万日元) | −588 | 907 | 由盈转亏 |
| 综合收益(百万日元) | 752 | 586 | +28.3% |
| 每股收益(日元) | −17.35 | 26.36 | 由盈转亏 |
| 横机——营业收入(百万日元) | 5,317 | 8,054 | −34.0% |
| 横机——分部利润(百万日元) | 554 | 951 | −41.7% |
| 设计系统——营业收入(百万日元) | 558 | 701 | −20.4% |
| 设计系统——分部利润(百万日元) | 29 | 176 | −83.5% |
| 手套袜子编织机——营业收入(百万日元) | 21 | 196 | −89.3% |
| 手套袜子编织机——分部利润(百万日元) | −11 | 25 | 由盈转亏 |
| 其他——营业收入(百万日元) | 1,752 | 1,567 | +11.8% |
| 其他——分部利润(百万日元) | 319 | 366 | −12.8% |
| 订单额(百万日元) | 6,414 | — | +3.3% |
| 在手订单(百万日元) | 4,857 | — | +4.7% |
| 资产总额(百万日元) | 111,960 | 109,531 | +2.2% |
| 净资产(百万日元) | 82,737 | 82,382 | +0.4% |
| 自有资本比率 | 73.9% | 75.2% | −1.3个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 41,000 | — | +22.4% |
| 2027年3月期预期——营业利润(百万日元) | 300 | — | 无意义 |
| 2027年3月期预期——经常利润(百万日元) | 1,000 | — | +246.3% |
| 2027年3月期预期——净利润(百万日元) | 900 | — | +5.1% |
| 2027年3月期预期——每股收益(日元) | 26.53 | — | — |
| 年度每股分红(日元) | 20.00 | 20.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。