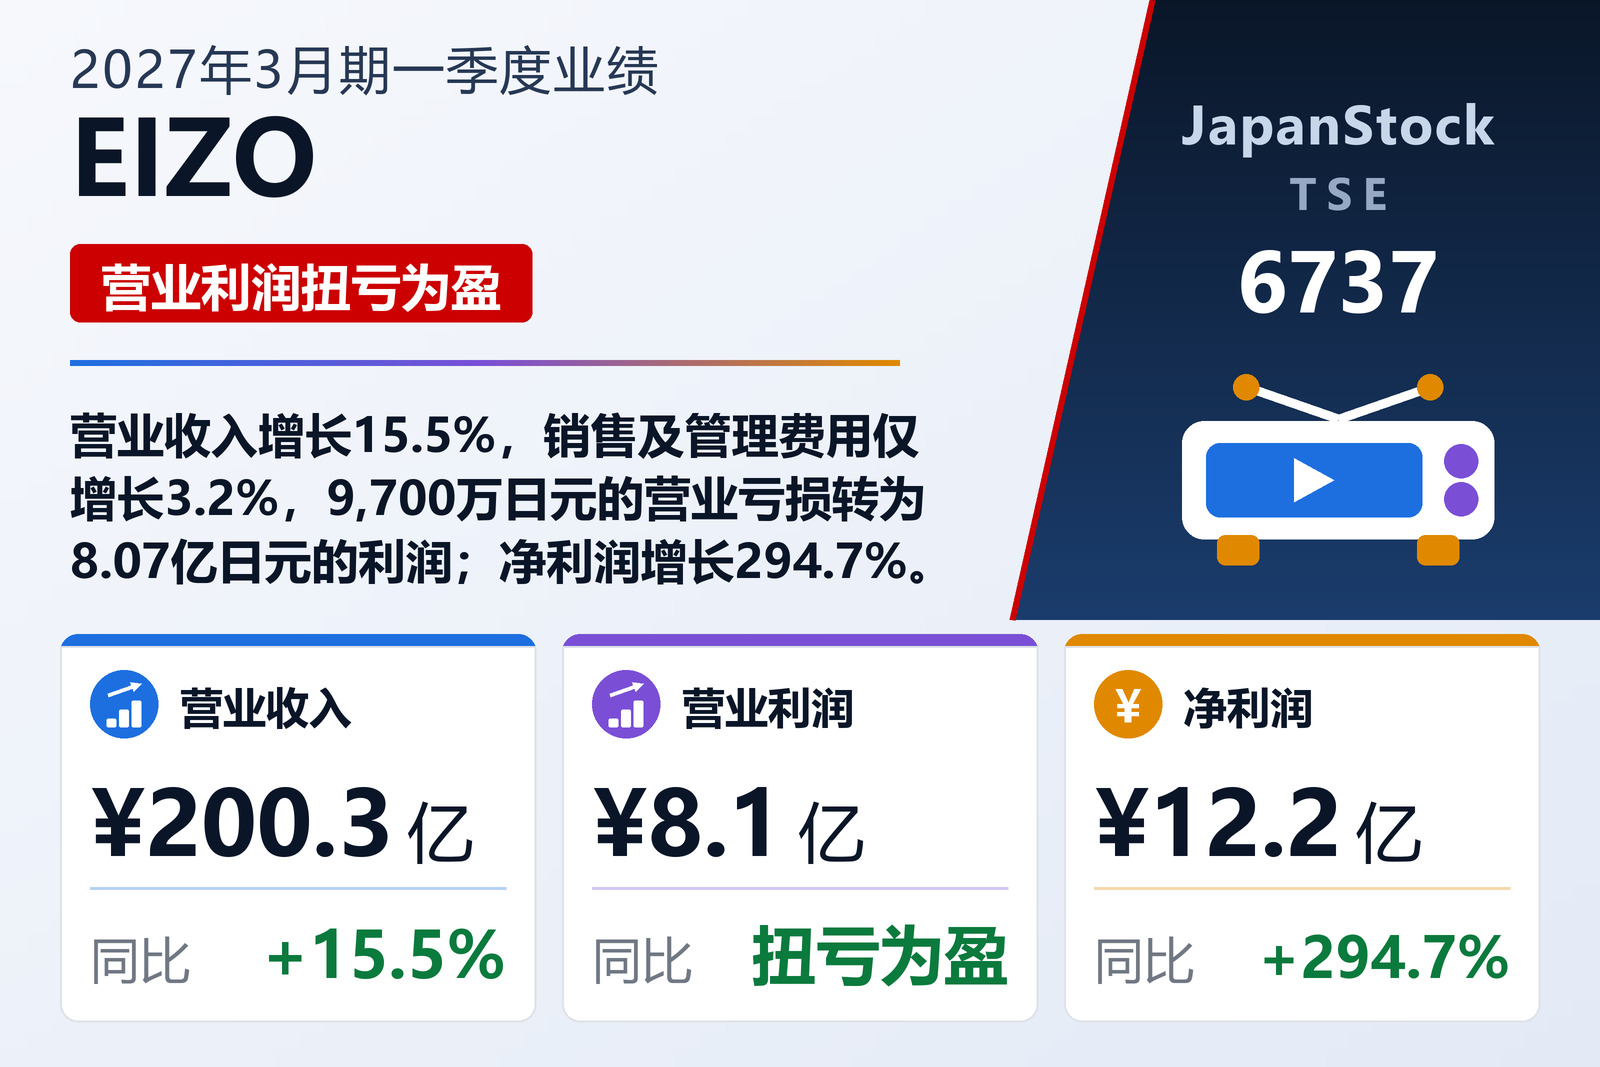
9,700万日元营业亏损转为8.07亿日元营业利润
开发、生产和销售显示器及相关影像产品的EIZO Corporation(TSE: 6737)于2026年7月31日按日本会计准则公布2027年3月期第一季度合并业绩,期间为2026年4月1日至6月30日的三个月。营业收入增长15.5%至200.31亿日元,营业层面由亏损9,700万日元转为盈利8.07亿日元。经常利润增长129.0%至15.74亿日元,归属于母公司股东的净利润增长294.7%至12.15亿日元,每股收益由7.48日元升至30.76日元。公告所列上市交易所为东京证券交易所。
扭亏的原因是简单的算术。营业成本增长13.9%至130.94亿日元,增速低于收入,因此毛利增长18.8%至69.37亿日元,毛利率达到34.6%,按公司口径提高1.0个百分点。EIZO将此归因于销售增加以及日元兑欧元走弱。销售及一般管理费用仅增长3.2%至61.30亿日元。毛利增加10.98亿日元,而销售及一般管理费用增加1.93亿日元,两者之差与营业层面9.04亿日元的改善几乎完全一致。营业利润率由−0.6%升至4.0%。
公告说明了销售及一般管理费用几乎持平的原因。欧洲组织架构的重组与精简削减了固定成本,上年同期计入的新技术楼一次性费用本期也未再发生。反方向的因素是,日元走弱使海外子公司费用折算成日元后的金额增加。公司没有分别量化这三项影响。
股息收入支撑经常利润
营业外收入为8.44亿日元,与上年的8.53亿日元基本持平,但构成发生了变化。收到的股息由6.13亿日元增至7.32亿日元,利息收入由400万日元增至1,300万日元,而上年1.59亿日元的汇兑收益变为不足100万日元的汇兑损失。营业外费用为7,600万日元,上年为6,800万日元。随着营业层面恢复盈利,经常利润增长一倍以上,达到15.74亿日元。
两个季度均无特别损益,因此税前利润等于经常利润。所得税等为3.59亿日元,上年为3.79亿日元,净利润为12.15亿日元,全部归属于母公司股东。由于平均股数由41,158,646股降至39,499,230股,每股收益的增幅大于净利润。
六个市场中五个增长,V&S与游艺领涨
EIZO只披露影像设备及相关产品这一个业务分部,因此公告按市场列示销售额。医疗健康是最大市场,占营业收入的42.0%,增长12.2%至84.04亿日元:诊断和内窥镜用途的销售在欧洲和北美呈恢复态势,在印度和中东继续扩大,而日本因医疗机构经营环境恶化、设备投资需求减少,销售疲软。手术室用途在海外和日本均表现稳健。B&P(Business & Plus)增长14.6%至33.33亿日元:尽管欧洲经济未见好转,订单的逐步积累推高了海外销售,日本则有大型项目贡献收入。
V&S(Vertical & Specific)在较大的市场中增长最快,增长38.2%至35.93亿日元。空中交通管制用途在欧洲和中国保持稳健,北美的大型项目开始出货;监控用途因日本销售良好而增长;船舶用途尽管新造船需求依然旺盛,但受交货时间影响而下降;国防用途方面,美国子公司开发生产的GPGPU计算板卡以北美为中心销售强劲,欧洲和日本的显示器销售也有所扩大。为弹珠机和弹珠老虎机提供液晶显示器的游艺市场增长60.3%至21.01亿日元,但公司指出,由于玩家人数和门店数量减少,整个行业规模正在缩小。
有两个市场下降。创意工作市场下降4.9%至10.93亿日元,日本销售稳健,但不敌欧洲和北美的疲软。其他下降19.7%至15.06亿日元,原因是游艺软件受托开发收入减少。
证券升值使总资产增加896.70亿日元
资产负债表大幅扩张,原因与经营无关。由于EIZO所持证券价格大幅上涨,投资有价证券由644.42亿日元增至1,576.26亿日元,总资产较2026年3月31日增加896.70亿日元至2,671.53亿日元。与之对应,递延所得税负债由140.54亿日元增至434.91亿日元,其他有价证券估值差额由386.31亿日元增至1,025.54亿日元。这就是净利润只有12.15亿日元、综合收益却达到655.33亿日元的原因。
净资产增加629.23亿日元至1,998.54亿日元,负债增加267.46亿日元至672.98亿日元,因此尽管自有资本增加,自有资本比率仍由77.2%降至74.8%。现金及存款由203.52亿日元增至235.98亿日元。EIZO未编制季度现金流量表;折旧费为7.34亿日元,上年为7.69亿日元。库存股由47.70亿日元增至52.30亿日元。
维持全年预期,回购上限提高至170亿日元
EIZO维持2026年5月12日公布的全年预期:营业收入850亿日元(+4.5%),营业利润33亿日元(+39.5%),经常利润46亿日元(+21.9%),归属于母公司股东的净利润65亿日元(−11.2%),每股收益167.60日元。第一季度完成了营业收入预期的23.6%和营业利润预期的24.5%。本次公告未解释为何营业利润增长而净利润预计下降。股息预期同样不变,全年每股115.00日元,分两次各派57.50日元,上一财年为110.00日元。公司表示,2027年3月期是其第八个中期经营计划的最后一年,已根据经营环境的变化重新审视了该年度的数值目标。
作为期后事项,董事会于2026年7月31日决议扩大5月12日批准的股票回购。可回购股数上限由150万股提高至550万股,相当于扣除库存股后已发行股份总数的13.91%;回购金额上限由40亿日元提高至170亿日元。回购期限由2027年4月30日延长至2027年5月24日,回购方式在东京证券交易所市场买入之外,新增通过ToSTNeT-3进行的场外买入。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 20,031 | 17,338 | +15.5% |
| 毛利(百万日元) | 6,937 | 5,839 | +18.8% |
| 毛利率 | 34.6% | 33.7% | +1.0个百分点 |
| 销售及一般管理费用(百万日元) | 6,130 | 5,937 | +3.2% |
| 营业利润(百万日元) | 807 | −97 | 扭亏为盈 |
| 营业利润率 | 4.0% | −0.6% | +4.6个百分点 |
| 经常利润(百万日元) | 1,574 | 687 | +129.0% |
| 归属于母公司所有者的净利润(百万日元) | 1,215 | 307 | +294.7% |
| 综合收益(百万日元) | 65,533 | 374 | 无意义 |
| 每股收益(日元) | 30.76 | 7.48 | +311.2% |
| B&P(Business & Plus)市场——营业收入(百万日元) | 3,333 | 2,909 | +14.6% |
| 医疗健康市场——营业收入(百万日元) | 8,404 | 7,491 | +12.2% |
| 创意工作市场——营业收入(百万日元) | 1,093 | 1,149 | −4.9% |
| V&S(Vertical & Specific)市场——营业收入(百万日元) | 3,593 | 2,600 | +38.2% |
| 游艺市场——营业收入(百万日元) | 2,101 | 1,310 | +60.3% |
| 其他——营业收入(百万日元) | 1,506 | 1,876 | −19.7% |
| 资产总额(百万日元) | 267,153 | 177,482 | +50.5% |
| 净资产(百万日元) | 199,854 | 136,930 | +46.0% |
| 自有资本比率 | 74.8% | 77.2% | −2.4个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 85,000 | — | +4.5% |
| 2027年3月期预期——营业利润(百万日元) | 3,300 | — | +39.5% |
| 2027年3月期预期——经常利润(百万日元) | 4,600 | — | +21.9% |
| 2027年3月期预期——净利润(百万日元) | 6,500 | — | −11.2% |
| 2027年3月期预期——每股收益(日元) | 167.60 | — | 无意义 |
| 年度每股分红(日元) | 115.00 | 110.00 | +4.5% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。