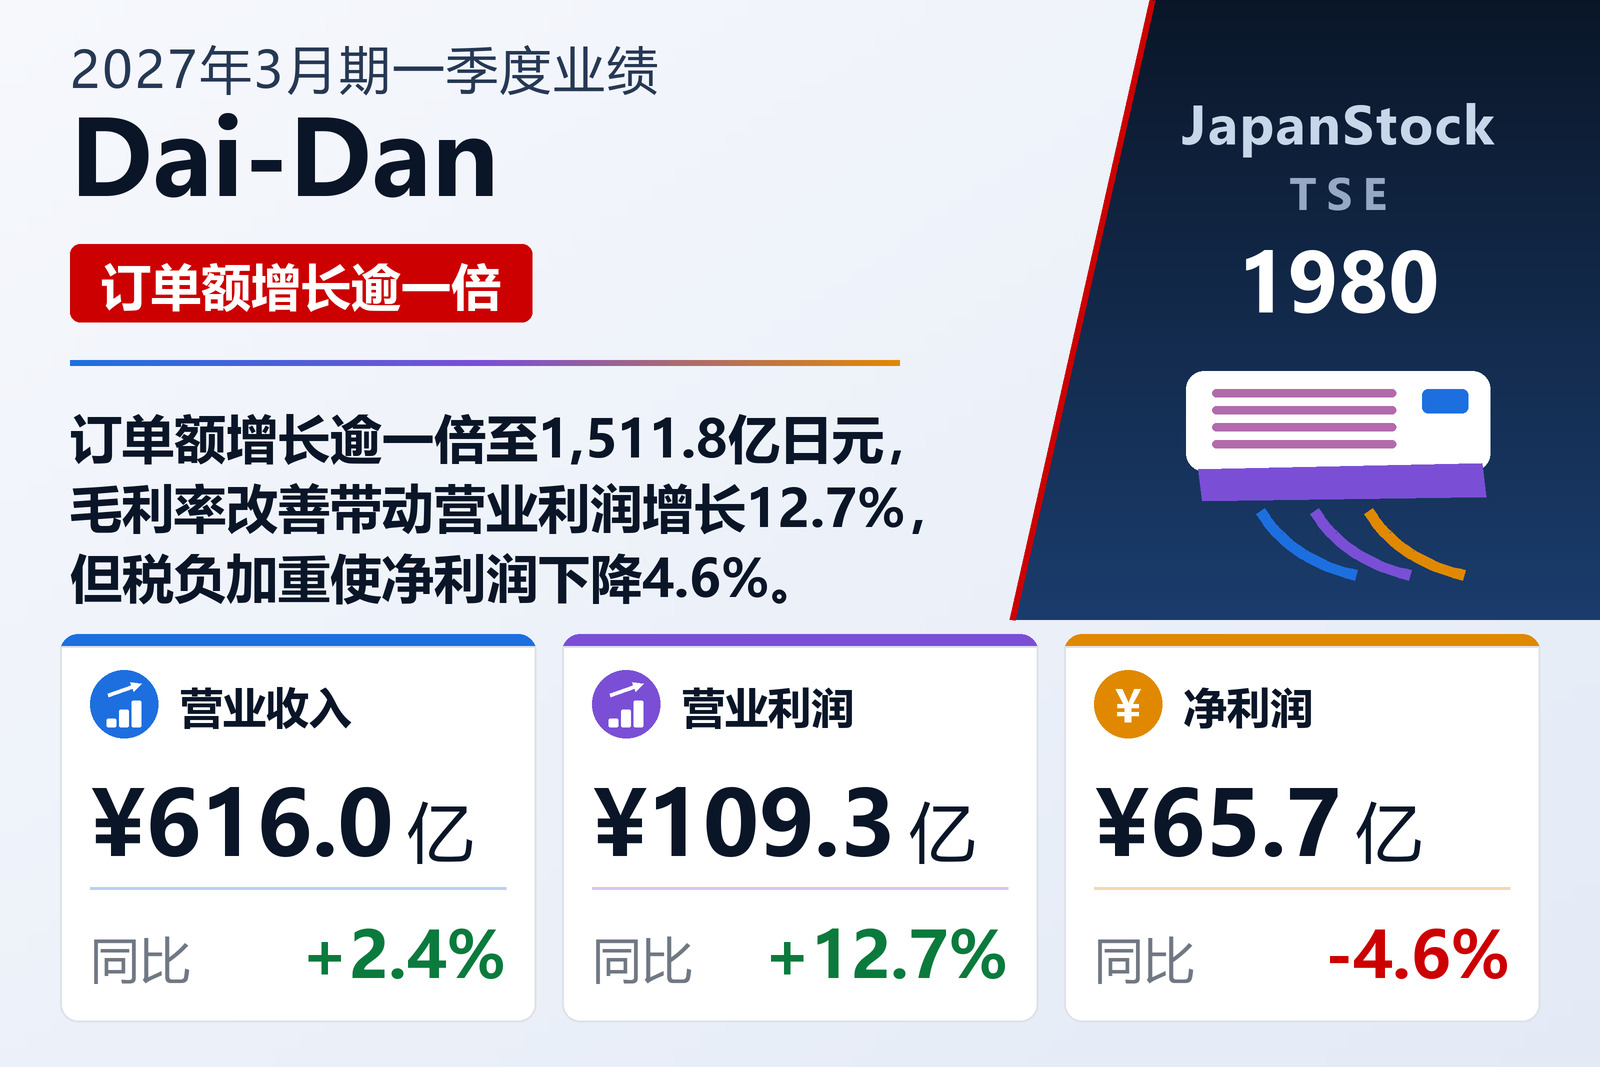
订单额增长逾一倍,营业收入几乎原地踏步
总部位于大阪、以设备安装工程(空调卫生工程与电气工程)为唯一报告业务的建筑设备承包商Dai-Dan Co., Ltd.(TSE: 1980)于2026年8月5日按日本会计准则公布第一季度合并业绩,期间为2026年4月1日至6月30日的三个月。营业收入即完工工程收入增长2.4%至616.01亿日元,营业利润增长12.7%至109.32亿日元,经常利润增长12.2%至112.92亿日元;归属于母公司所有者的净利润则下降4.6%至65.71亿日元,每股收益由53.51日元降至50.79日元。本季度财务报表经公司审计机构自愿审阅。
决定本季度的数字不在利润表里,而在订单簿上。订单额增加846.84亿日元,即增长127.4%至1,511.76亿日元,已相当于公司预计2027年3月期全年订单额3,600亿日元的42.0%。两个部门都有贡献:空调卫生工程订单增长111.7%至1,194.44亿日元,电气工程订单增长215.0%至317.31亿日元,电气工程在总额中的占比由15.1%升至21.0%。按工程类型看,产业设施工程订单增长126.8%至643.40亿日元,海外工程增长222.9%至276.51亿日元,翻新工程增长32.2%至409.23亿日元;公告注明这三类统计口径相互重叠,因此相加并不等于总额。公告没有说明订单激增的原因。
在手订单已超过全年预期营业收入的一年半
订单额接近营业收入的两倍半,结转工程随之累积。截至2026年6月30日,在手订单为4,448.48亿日元,较一年前的2,647.44亿日元增长68.0%。其中空调卫生工程增长51.8%至3,510.24亿日元,电气工程增长179.8%至938.24亿日元。海外工程在手订单增长129.4%至869.54亿日元,增幅超过一倍;产业设施增长23.6%至1,714.97亿日元,翻新工程增长33.4%至1,035.42亿日元。在手订单总额约为全年营业收入预期2,650亿日元的1.7倍。
收入增长2.4%,成本下降0.9%——利润来自毛利率
利润表的关键在于利润率,而非规模。营业收入增加14.54亿日元,完工工程成本却由455.37亿日元降至451.47亿日元,下降0.9%,因此毛利增长12.6%至164.54亿日元,毛利率由24.3%升至26.7%。公告将毛利增长归因于收入增加;但计算显示,大部分增幅来自成本率下降,而公告并未解释成本率为何下降。销售及一般管理费用增长12.6%至55.22亿日元,与毛利增速相同,因此营业利润增长12.7%,营业利润率由16.1%升至17.7%。
在完工工程中,两个部门走势相反:空调卫生工程收入增长4.1%至506.61亿日元,电气工程收入下降4.8%至109.40亿日元。按工程类型看,翻新工程收入增长51.7%至253.65亿日元,在完工工程中的占比由27.8%升至41.2%;海外工程增长27.9%至68.37亿日元,产业设施工程下降4.3%至327.57亿日元。公告没有把这一结构变化与毛利率联系起来。
营业利润以下,税负吞掉了增幅
营业外项目几乎没有变化:营业外收入4.27亿日元,上年同期4.24亿日元,其中包括股息1.47亿日元、保险金1.50亿日元和汇兑收益8,200万日元;营业外费用6,600万日元,上年同期6,100万日元。因此经常利润与营业利润同步增长12.2%,特别损益微不足道,税前利润亦增长12.2%至112.96亿日元。然而所得税费用增长49.3%至46.86亿日元——当期所得税由14.15亿日元增至21.78亿日元,递延所得税调整额由17.22亿日元增至25.07亿日元——税负占税前利润的比例由31.2%升至41.5%。本季度净利润下降4.6%至66.10亿日元,扣除归属于非控股股东的3,800万日元后,归属于母公司所有者的净利润为65.71亿日元。公告仅将净利润下降表述为上述税费项目的结果,并未说明税负加重的原因。
每股收益下降5.1%,降幅略大于净利润,原因是期内平均股数由128,670,427股增至129,390,433股。上年同期数字已按2026年1月1日实施的每1股拆分为3股进行追溯调整。综合收益增长14.3%至71.36亿日元,其他综合收益由−6.84亿日元转为+5.26亿日元,主要来自5.56亿日元的证券估值收益。
应收款回收、预收款流入,资产负债表收缩
资产总额由2026年3月31日的2,320.74亿日元下降6.2%至2,177.28亿日元,主要原因是应收票据及完工工程应收款减少168.34亿日元,降幅21.5%。负债降得更快,下降14.4%至849.40亿日元:应付工程款减少25.3%,应交所得税由81.96亿日元降至24.19亿日元,其他流动负债由253.68亿日元降至45.84亿日元;未完工工程预收款则由106.46亿日元增至187.90亿日元。净资产基本持平,为1,327.87亿日元,下降0.1%,原因是尽管本季度盈利,留存收益仍减少7.19亿日元;公告未列明扣减明细。资产收缩而权益不变,自有资本比率由56.2%升至59.9%。现金及存款为825.76亿日元,借款合计仅33.43亿日元。本季度未编制现金流量表;折旧费为4.42亿日元,上年同期3.28亿日元。
业绩预期维持不变,分红将增至85日元
Dai-Dan维持2026年5月13日公布的2027年3月期业绩预期不变:营业收入2,650亿日元(+3.4%),营业利润360亿日元(+4.4%),经常利润365亿日元(+2.0%),归属于母公司所有者的净利润273亿日元(+2.0%),每股收益211.42日元,预计订单额3,600亿日元。第一季度已完成全年营业收入预期的23.2%、营业利润预期的30.4%和净利润预期的24.1%。同样维持不变的单体预期为:营业收入2,400亿日元(+4.6%),净利润270亿日元(+2.7%),订单额3,250亿日元。
分红预期同样维持为中期42.00日元、期末43.00日元,全年85.00日元。由于股票拆分,公告将2026年3月期分红记为拆分前的中期82.00日元和拆分后的期末56.00日元;按拆分调整后为27.33日元和56.00日元,合计83.33日元,因此本期预期高出2.0%。以预期每股收益211.42日元计算,85.00日元的分红率约为40%。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 订单额(百万日元) | 151,176 | 66,492 | +127.4% |
| 营业收入(百万日元) | 61,601 | 60,147 | +2.4% |
| 毛利(百万日元) | 16,454 | 14,610 | +12.6% |
| 毛利率 | 26.7% | 24.3% | +2.4个百分点 |
| 销售及一般管理费用(百万日元) | 5,522 | 4,906 | +12.6% |
| 营业利润(百万日元) | 10,932 | 9,703 | +12.7% |
| 营业利润率 | 17.7% | 16.1% | +1.6个百分点 |
| 经常利润(百万日元) | 11,292 | 10,066 | +12.2% |
| 税前利润(百万日元) | 11,296 | 10,069 | +12.2% |
| 法人税等(百万日元) | 4,686 | 3,138 | +49.3% |
| 归属于母公司所有者的净利润(百万日元) | 6,571 | 6,885 | −4.6% |
| 综合收益(百万日元) | 7,136 | 6,246 | +14.3% |
| 每股收益(日元) | 50.79 | 53.51 | −5.1% |
| 空调卫生工程——订单额(百万日元) | 119,444 | 56,419 | +111.7% |
| 空调卫生工程——营业收入(百万日元) | 50,661 | 48,649 | +4.1% |
| 空调卫生工程——在手订单(百万日元) | 351,024 | 231,206 | +51.8% |
| 电气工程——订单额(百万日元) | 31,731 | 10,072 | +215.0% |
| 电气工程——营业收入(百万日元) | 10,940 | 11,497 | −4.8% |
| 电气工程——在手订单(百万日元) | 93,824 | 33,538 | +179.8% |
| 在手订单(百万日元) | 444,848 | 264,744 | +68.0% |
| 资产总额(百万日元) | 217,728 | 232,074 | −6.2% |
| 净资产(百万日元) | 132,787 | 132,879 | −0.1% |
| 自有资本比率 | 59.9% | 56.2% | +3.7个百分点 |
| 2027年3月期预期——订单额(百万日元) | 360,000 | — | — |
| 2027年3月期预期——营业收入(百万日元) | 265,000 | — | +3.4% |
| 2027年3月期预期——营业利润(百万日元) | 36,000 | — | +4.4% |
| 2027年3月期预期——经常利润(百万日元) | 36,500 | — | +2.0% |
| 2027年3月期预期——净利润(百万日元) | 27,300 | — | +2.0% |
| 2027年3月期预期——每股收益(日元) | 211.42 | — | — |
| 年度每股分红(日元) | 85.00 | 83.33 | +2.0% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。