延后的项目在第一季度入账
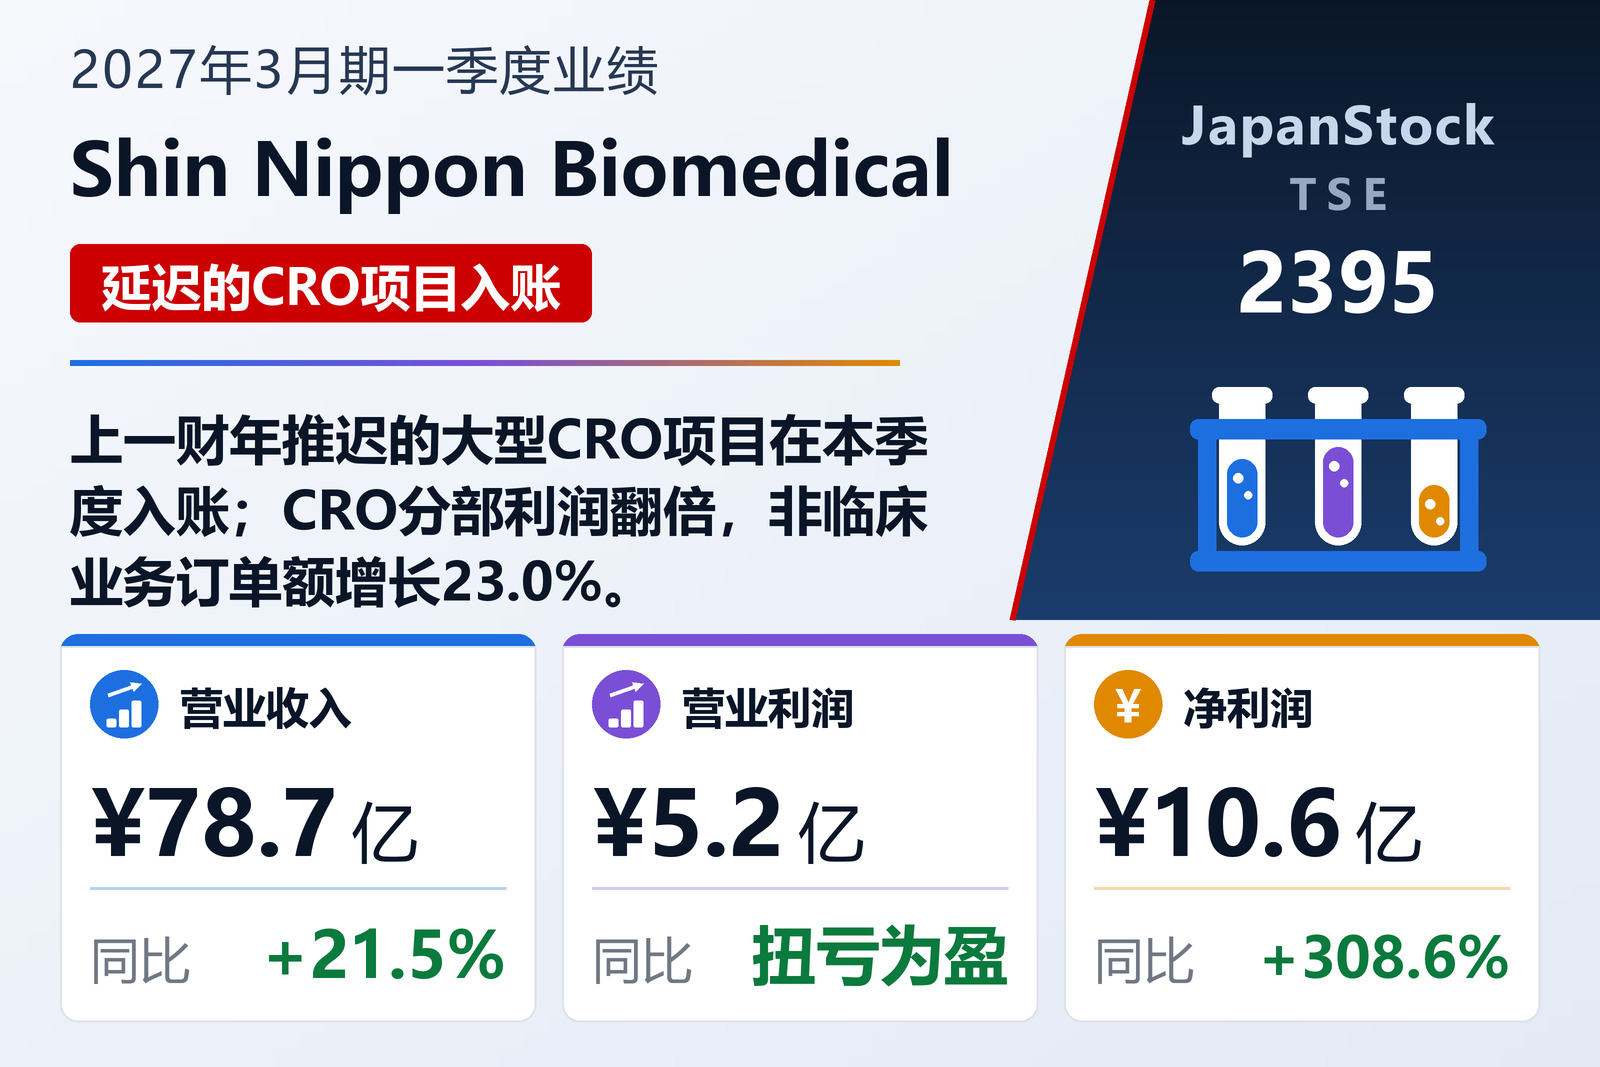
总部位于鹿儿岛、以非临床业务为制药客户开展候选药物安全性等试验的合同研究机构Shin Nippon Biomedical Laboratories, Ltd.(TSE: 2395)于2026年8月5日按日本会计准则公布了2027年3月期第一季度(2026年4月1日至6月30日)合并业绩。营业收入增长21.5%至78.68亿日元,公司称这是第一季度的最高纪录。营业利润为5.21亿日元,上年同期为营业亏损3.40亿日元,改善8.62亿日元。经常利润增长177.9%至14.33亿日元,归属于母公司股东的净利润增长308.6%至10.64亿日元,每股收益由6.25日元升至25.55日元。
财报给出的扭亏主要原因只有一个:CRO业务中多个原本预计在2026年3月期确认收入的大型项目推迟到2027年3月期才完成,其中大部分在本季度入账。因此,同比数据中包含公司原本预计计入上一财年的收入。
毛利率提升四个百分点
营业成本增长12.1%至38.21亿日元,增速远低于营业收入,毛利润因而增长31.9%至40.47亿日元,毛利率由47.38%升至51.44%。销售及管理费用仅增长3.4%至35.26亿日元。在营业利润8.62亿日元的改善中,毛利润增加贡献约9.78亿日元,销售及管理费用增加抵消约1.16亿日元。营业利润率为6.63%,上年同期为−5.26%。
CRO利润翻倍,研发分部亏损收窄
由非临床业务和临床业务组成的CRO业务分部营业收入由61.82亿日元增长22.0%至75.37亿日元,同样创第一季度新高,分部利润由7.69亿日元增至15.38亿日元,翻了一倍。其营业利润率由12.4%升至20.4%。非临床业务订单额创第一季度新高,达99.61亿日元,增长23.0%。财报将增长主要归因于欧美客户,其订单额增长39.8%至42.80亿日元;海外订单额整体增长68.8%至53.01亿日元,占总额的53.2%,上年同期为38.8%,国内订单额则由49.55亿日元降至46.60亿日元。6月末非临床业务在手订单为440.60亿日元,比一年前高22.0%。
公司列举了多项长期举措:由试验设施附近的自有繁育设施供应非人灵长类动物,公司称随着新型药物研发的全面推进以及海外难以获得这类动物,该体制的重要性日益提高;扩充生物分析能力;与四家日本制药企业签订优先委托协议,并获得一家全球制药集团的优先供应商认定;以及组建专门服务海外客户的团队。临床业务通过与Thermo Fisher Scientific集团旗下美国临床CRO公司PPD, Inc.设立的合资公司开展,按权益法核算;该合资公司贡献的权益法投资收益为7.18亿日元,上年同期为7.00亿日元。
开发自有候选药物和技术的转化研究分部营业收入为5,900万日元,上年同期为4,700万日元,营业亏损由11.01亿日元收窄至9.66亿日元。财报将部分改善归因于美国子公司Satsuma Pharmaceuticals, Inc.亏损减少,该公司负责鼻用偏头痛治疗药Atzumi的商业化,营业亏损为5.93亿日元,上年同期为7.46亿日元。Atzumi于2025年4月30日(美国时间)获得美国食品药品监督管理局的上市批准,Satsuma正以2027年下半年在美国上市为目标完善销售体制。
在鹿儿岛县指宿市公司自有土地上经营地热及温泉发电和酒店的Medipolis业务分部营业收入由2.10亿日元增长12.8%至2.37亿日元,但分部利润由3,300万日元降至1,600万日元,财报主要归因于发电业务折旧费用增加。在美国子公司所持土地上出租多用途工业楼宇的美国房地产分部营业收入由4,300万日元增至4,900万日元,亏损则由2,300万日元扩大至2,800万日元。包括建设业务在内的其他业务利润由300万日元增至2,300万日元,主要由未分摊总部费用构成的调整额由−2,200万日元扩大至−6,100万日元。
权益法投资收益和汇兑收益推高经常利润
营业外收入由9.15亿日元增至10.72亿日元。权益法投资收益为8.30亿日元,增长14.5%,大部分来自临床合资公司;汇兑收益由1.20亿日元增长42.6%至1.72亿日元。营业外费用由5,800万日元增至1.61亿日元,其中利息费用由5,700万日元增至1.06亿日元。经常利润因此达到14.33亿日元,比上年同期多9.17亿日元。
特别损失由上年同期的1.85亿日元(其中固定资产报废损失1.78亿日元)降至2,600万日元,全部为固定资产报废损失。税前利润增长322.3%至14.08亿日元。所得税等由7,700万日元增至3.45亿日元,占税前利润的比例由23.1%升至24.5%。综合收益为−1.15亿日元,上年同期为−33.09亿日元;可供出售证券估值差额减少18.96亿日元,超过了6.65亿日元的外币折算收益。
现金和借款减少,存货和预收款项增加
总资产比3月末减少48.46亿日元,降至1,002.08亿日元。现金及存款减少42.02亿日元至143.34亿日元,投资有价证券减少22.89亿日元,存货则增加20.93亿日元至172.07亿日元。负债方面,预收款项增加20.19亿日元至167.25亿日元,应交所得税等减少8.83亿日元,长期借款减少38.34亿日元至172.86亿日元。短期借款与长期借款合计368.56亿日元,上年度末为407.91亿日元;负债总额减少36.23亿日元至579.42亿日元。
净资产减少12.23亿日元至422.65亿日元:10.64亿日元的季度净利润不足以抵消12.48亿日元的分红支付及18.96亿日元的有价证券估值差额减少。由于资产规模收缩更快,自有资本比率仍由41.0%升至41.6%。公司未编制季度现金流量表;折旧费用为7.60亿日元,上年同期为7.15亿日元,本季度资本支出为11.27亿日元。
修正上半年预期;全年计划与分红
公司表示本季度业绩进展顺利,修正了2026年5月11日公布的上半年业绩预期,详情请参阅同日发布的另一份公告。财报所载上半年预期为:营业收入171.54亿日元,增长16.1%;营业利润12.40亿日元(未列示同比增减);经常利润29.88亿日元,增长83.6%;归属于母公司股东的净利润19.17亿日元,增长80.6%,每股收益48.56日元。第一季度已完成上半年营业收入预期的45.9%和营业利润预期的42.1%。
2027年3月期全年预期为:营业收入380亿日元,增长16.8%;营业利润30亿日元,增长13.0%;经常利润60亿日元,增长2.9%;归属于母公司股东的净利润35亿日元,下降23.4%,每股收益84.07日元;该文件未说明净利润预计下降的原因。相对于上述目标,第一季度完成了营业收入的20.7%和营业利润的17.4%。该计划以1美元兑150日元的汇率以及全年非临床业务订单额378亿日元为前提。公司认为,由于其业务为提供服务,几乎不向美国出口商品,美国对等关税的影响轻微;并表示2026年7月28日以熊本县为中心发生的地震目前未对其业务造成影响。
分红预期维持全年每股50.00日元不变(中期20.00日元、期末30.00日元),与2026年3月期相同。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 7,868 | 6,477 | +21.5% |
| 毛利(百万日元) | 4,047 | 3,069 | +31.9% |
| 毛利率 | 51.44% | 47.38% | +4.06个百分点 |
| 销售及一般管理费用(百万日元) | 3,526 | 3,410 | +3.4% |
| 营业利润(百万日元) | 521 | −340 | 扭亏为盈 |
| 营业利润率 | 6.63% | −5.26% | +11.89个百分点 |
| 权益法投资收益(百万日元) | 830 | 725 | +14.5% |
| 汇兑收益(营业外收入)(百万日元) | 172 | 120 | +42.6% |
| 经常利润(百万日元) | 1,433 | 515 | +177.9% |
| 税前利润(百万日元) | 1,408 | 333 | +322.3% |
| 归属于母公司所有者的净利润(百万日元) | 1,064 | 260 | +308.6% |
| 每股收益(日元) | 25.55 | 6.25 | +308.8% |
| 综合收益(百万日元) | −115 | −3,309 | 亏损收窄 |
| CRO业务——营业收入(百万日元) | 7,537 | 6,182 | +22.0% |
| CRO业务——分部利润(百万日元) | 1,538 | 769 | +100.0% |
| 转化研究——营业收入(百万日元) | 59 | 47 | +26.9% |
| 转化研究——分部利润(百万日元) | −966 | −1,101 | 亏损收窄 |
| Medipolis业务——营业收入(百万日元) | 237 | 210 | +12.8% |
| Medipolis业务——分部利润(百万日元) | 16 | 33 | −51.6% |
| 美国房地产——营业收入(百万日元) | 49 | 43 | +13.7% |
| 美国房地产——分部利润(百万日元) | −28 | −23 | 亏损扩大 |
| 其他——营业收入(百万日元) | 114 | 154 | −26.0% |
| 其他——分部利润(百万日元) | 23 | 3 | +517.9% |
| 非临床业务订单额(百万日元) | 9,961 | 8,095 | +23.0% |
| 非临床业务海外订单额(百万日元) | 5,301 | 3,140 | +68.8% |
| 非临床业务在手订单,6月30日(对比2025年6月30日)(百万日元) | 44,060 | 36,120 | +22.0% |
| 现金及存款(百万日元) | 14,334 | 18,536 | −22.7% |
| 存货(百万日元) | 17,207 | 15,114 | +13.8% |
| 预收款项(百万日元) | 16,725 | 14,705 | +13.7% |
| 长期借款(百万日元) | 17,286 | 21,121 | −18.2% |
| 资产总额(百万日元) | 100,208 | 105,055 | −4.6% |
| 净资产(百万日元) | 42,265 | 43,489 | −2.8% |
| 自有资本比率 | 41.6% | 41.0% | +0.6个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 38,000 | — | +16.8% |
| 2027年3月期预期——营业利润(百万日元) | 3,000 | — | +13.0% |
| 2027年3月期预期——经常利润(百万日元) | 6,000 | — | +2.9% |
| 2027年3月期预期——净利润(百万日元) | 3,500 | — | −23.4% |
| 2027年3月期预期——每股收益(日元) | 84.07 | — | — |
| 年度每股分红(日元) | 50.00 | 50.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。