营业收入增长一成,动力来自房地产而非巴士
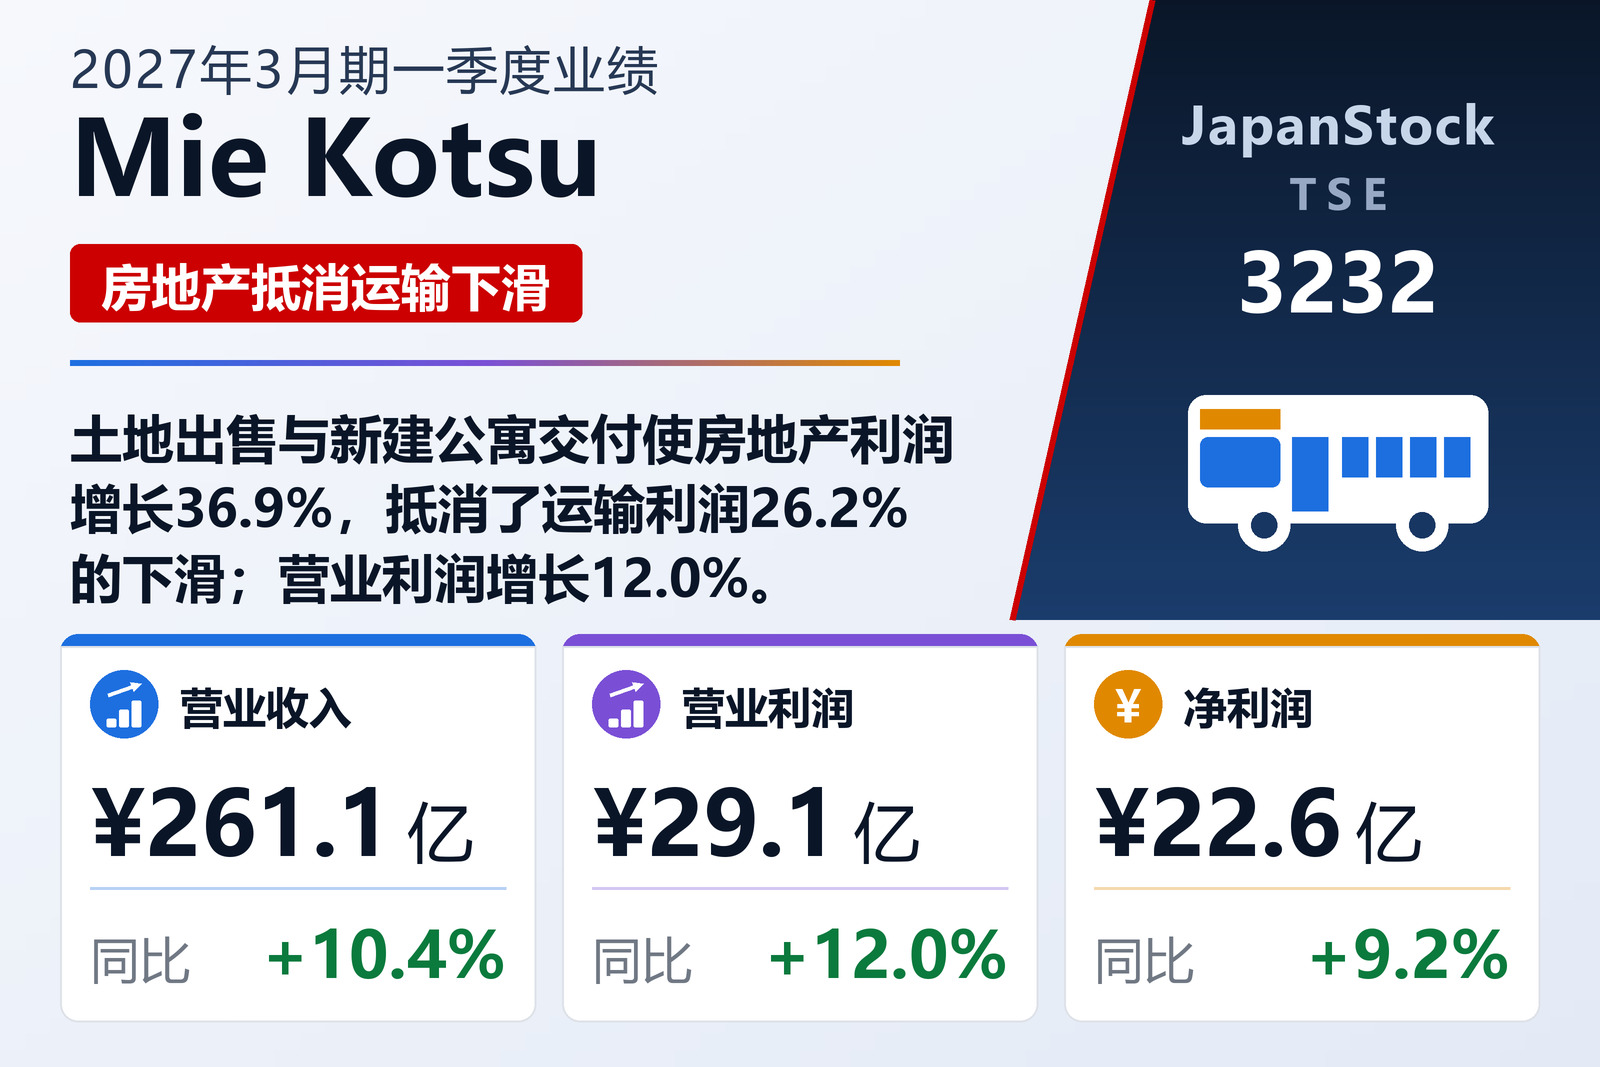
以三重县伊势志摩与四日市地区为中心、经营运输、房地产、流通及休闲业务的Mie Kotsu Group Holdings, Inc.(TSE: 3232)于2026年8月5日按日本会计准则公布2027年3月期第一季度(2026年4月1日至6月30日)合并业绩。营业收入增长10.4%至261.15亿日元,营业利润增长12.0%至29.07亿日元,经常利润增长10.9%至30.13亿日元,归属于母公司所有者的净利润增长9.2%至22.58亿日元,每股收益由20.63日元升至22.47日元。公司股票在东京证券交易所与名古屋证券交易所上市。
利润率的变化体现在两项费用上。运输业等营业费用及销售成本增长12.4%至180.32亿日元,快于收入增速,占营业收入的比重由67.8%升至69.0%。销售及一般管理费用仅增长3.2%至51.75亿日元,占营业收入的比重由21.2%降至19.8%。后者的效果略大于前者,营业利润率因此由11.0%微升至11.1%。公司列出的原因包括:着眼于伊势神宫“Okihiki”传统活动带来的需求扩大,在巴士、商务酒店、日式旅馆及旅行等业务推出各项举措;房地产方面有土地出售及新建公寓交付套数增加;流通方面卡车销售表现良好。
营业利润以下,利息支出增速快于股息收入
经常利润增长10.9%,略低于营业利润增速。收到的股息由1.81亿日元增至2.28亿日元,但利息支出增长65.3%,由1.35亿日元增至2.24亿日元,营业外收支净额由1.22亿日元收窄至1.06亿日元。两年的特别损益都很小:上年同期包括1,700万日元的投资有价证券出售收益,本期则有1,200万日元特别损失,主要为固定资产处置损失。税前利润增长9.9%至30.04亿日元,所得税费用增长12.1%至7.36亿日元,归属于母公司所有者的净利润增长9.2%。综合收益由14.13亿日元增至40.01亿日元(+183.1%),接近三倍,主要原因是其他有价证券估值差额由6.29亿日元的损失转为16.94亿日元的收益。
房地产:土地出售与公寓交付使利润增长36.9%
房地产分部是最大的利润来源,营业收入80.94亿日元,增长20.5%,分部利润19.34亿日元,增长36.9%,占全部分部利润的三分之二。分售业务收入受土地出售及新建公寓交付推动,增至21.45亿日元(+99.0%),接近翻倍,其中土地出售等贡献7.21亿日元。租赁业务收入在去年8月开业的Yokkaichi Sanko Building等贡献下增长4.2%至29.09亿日元,建筑业务收入因定制住宅等竣工栋数增加增长40.2%至6.85亿日元。环境能源业务是例外,因日照时间减少导致发电量下降,收入减少8.0%至13.88亿日元。公司指出,分售与建筑业务收入往往集中于第四季度,因此第一季度入账金额相对较少,存在季节性波动。
运输:乘客增加,但成本吞掉了四分之一的利润
运输分部营业收入增长3.2%至70.71亿日元,但由于人工费等营业费用增加,分部利润下降26.2%至5.67亿日元。定期巴士收入受伊势等旅游地客运需求扩大推动,增长3.0%至30.87亿日元,定期巴士乘客人数增长2.0%至1,070.9万人次。包租巴士收入为22.20亿日元(−0.5%),与上年基本持平:虽有上年世博会与F1日本大奖赛需求的反作用,但巴士旅游等运输保持稳健。出租车收入增长10.7%至2.28亿日元,四日市与伊势地区的车辆利用率和单价均保持稳健。
流通与休闲:卡车畅销,酒店入住下滑
流通分部营业收入增长13.7%至89.17亿日元,分部利润增长29.4%至1.70亿日元。规模最大的汽车销售业务受新卡车销售稳健推动,增长25.7%至42.75亿日元;石油产品销售因汽油等销量增加增长6.3%至26.72亿日元;生活用品销售因客单价上升增长1.8%至20.05亿日元。该分部利润率仍然很薄,仅为营业收入的1.9%。
休闲与服务分部营业收入增长4.6%至41.16亿日元,但因营业费用增加,分部利润下降12.8%至2.33亿日元。日式旅馆业务受“Okihiki”传统活动带动的住宿需求推动,增长27.8%至6.83亿日元;旅行业务因巴士旅游销售良好增长4.5%至7.58亿日元;索道业务在社交媒体宣传及去年10月新设的观景平台带动下增长11.0%至1.73亿日元。分部内规模最大的商务酒店业务因客房入住率下降,减少2.9%至17.93亿日元。
资产负债表:待售房地产增加,以长期借款支持
资产总额由2026年3月31日的1,915.11亿日元增长2.4%至1,961.45亿日元,主要源于待售房地产由288.94亿日元增至321.54亿日元。负债因借款增加等增加16.05亿日元,至1,225.81亿日元:短期借款由149.80亿日元降至83.50亿日元,长期借款则由399.23亿日元增至487.65亿日元。净资产主要因其他有价证券估值差额增加,增长4.3%至735.64亿日元,自有资本比率由36.6%升至37.3%。
全年预期维持不变,并含成立20周年纪念分红
公司维持2026年5月13日公布的2027年3月期全年预期不变:营业收入1,120亿日元(+1.6%),营业利润92亿日元(−5.7%),经常利润87亿日元(−10.1%),归属于母公司所有者的净利润60亿日元(−4.0%),每股收益59.69日元;上半年营业利润预期为51亿日元(−2.8%)。第一季度已完成上半年营业利润预期的57.0%与全年预期的31.6%,营业收入则为全年预期的23.3%;要达到上半年预期,第二季度还需实现21.93亿日元营业利润。本资料未说明全年预期减益的原因,但提到了分售业务收入集中于第四季度的季节性。
分红预期同样未作修订:中期分红11.00日元,期末分红9.00日元,全年合计20.00日元,上年为18.00日元。中期分红中包含为纪念公司于2026年10月迎来成立20周年而派发的2日元纪念分红;剔除这部分,全年分红为18.00日元,与上年持平。按20.00日元计算,分红约相当于预期每股收益的33.5%。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 26,115 | 23,657 | +10.4% |
| 营业利润(百万日元) | 2,907 | 2,595 | +12.0% |
| 营业利润率 | 11.1% | 11.0% | +0.1个百分点 |
| 经常利润(百万日元) | 3,013 | 2,718 | +10.9% |
| 归属于母公司所有者的净利润(百万日元) | 2,258 | 2,067 | +9.2% |
| 每股收益(日元) | 22.47 | 20.63 | +8.9% |
| 综合收益(百万日元) | 4,001 | 1,413 | +183.1% |
| 运输——营业收入(百万日元) | 7,071 | 6,849 | +3.2% |
| 运输——分部利润(百万日元) | 567 | 768 | −26.2% |
| 房地产——营业收入(百万日元) | 8,094 | 6,718 | +20.5% |
| 房地产——分部利润(百万日元) | 1,934 | 1,413 | +36.9% |
| 流通——营业收入(百万日元) | 8,917 | 7,844 | +13.7% |
| 流通——分部利润(百万日元) | 170 | 131 | +29.4% |
| 休闲与服务——营业收入(百万日元) | 4,116 | 3,934 | +4.6% |
| 休闲与服务——分部利润(百万日元) | 233 | 267 | −12.8% |
| 资产总额(百万日元) | 196,145 | 191,511 | +2.4% |
| 净资产(百万日元) | 73,564 | 70,535 | +4.3% |
| 自有资本比率 | 37.3% | 36.6% | +0.7个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 112,000 | — | +1.6% |
| 2027年3月期预期——营业利润(百万日元) | 9,200 | — | −5.7% |
| 2027年3月期预期——经常利润(百万日元) | 8,700 | — | −10.1% |
| 2027年3月期预期——净利润(百万日元) | 6,000 | — | −4.0% |
| 2027年3月期预期——每股收益(日元) | 59.69 | — | 无意义 |
| 年度每股分红(日元) | 20.00 | 18.00 | +11.1% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。