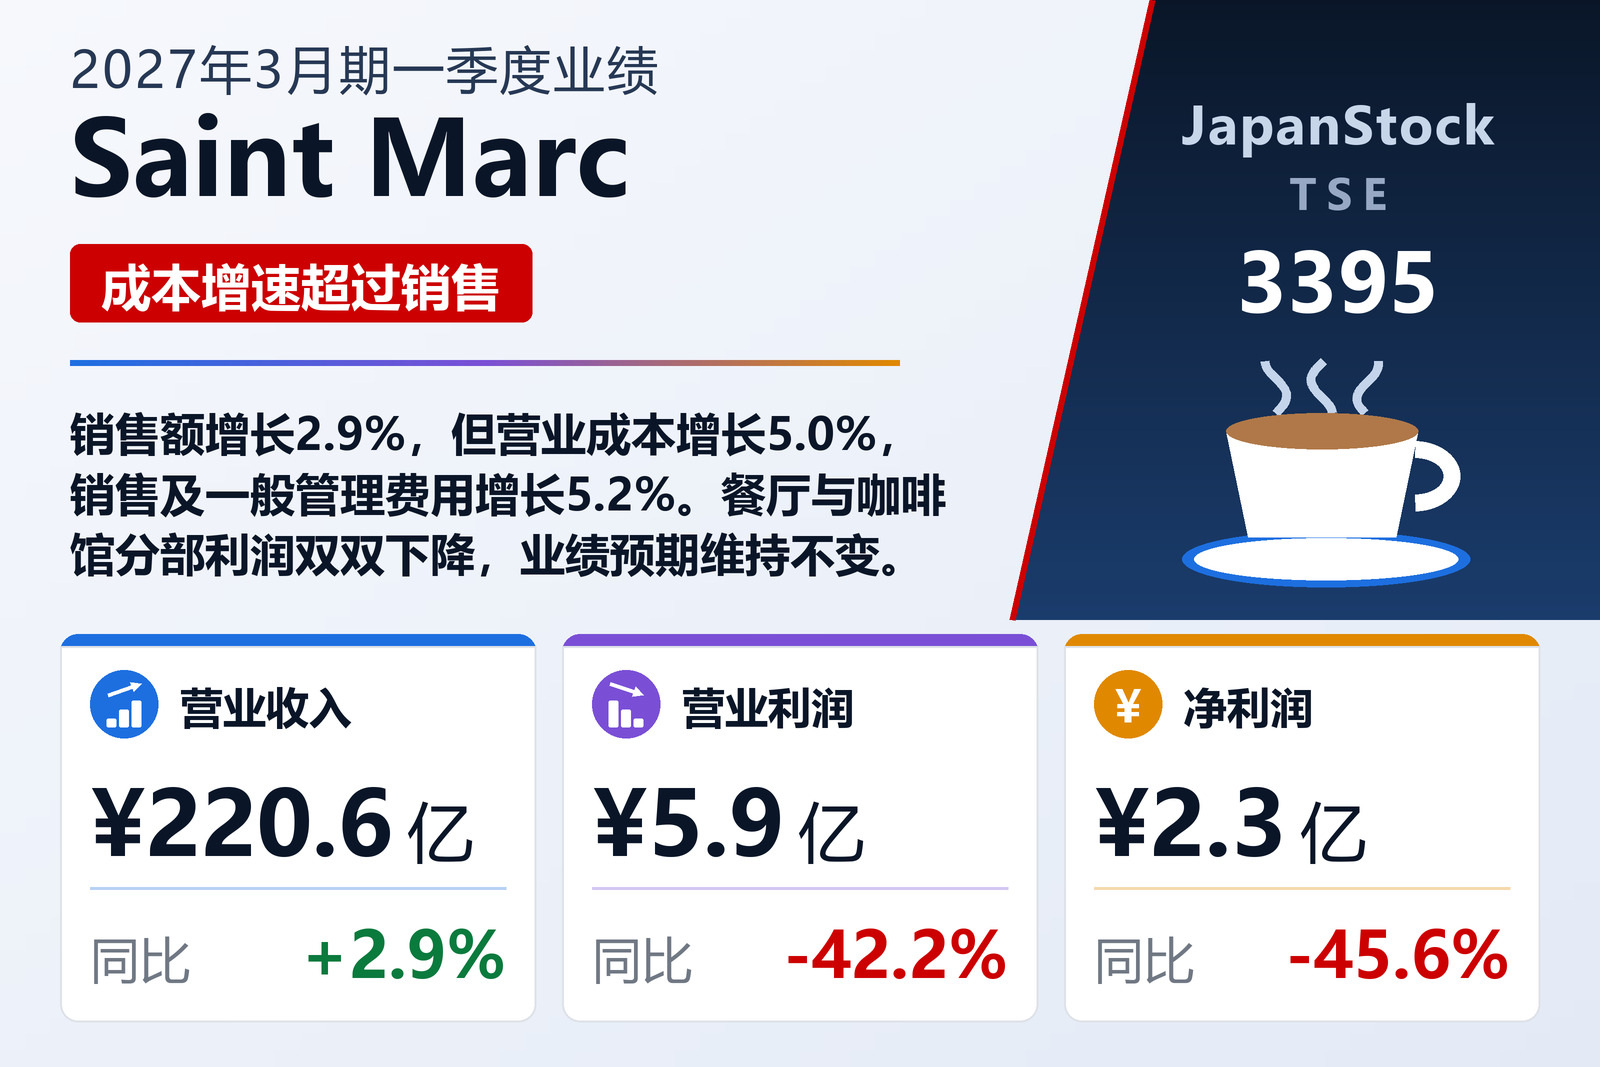
销售增长2.9%,两大成本项目增长更快
经营面包餐厅、意大利面、咖啡馆等餐饮连锁的Saint Marc Holdings Co., Ltd.(TSE: 3395)于2026年8月5日按日本会计准则公布2027年3月期第一季度合并业绩,期间为2026年4月1日至6月30日的三个月。销售额增长2.9%至220.61亿日元,营业利润下降42.2%至5.89亿日元,经常利润下降41.8%至5.63亿日元,归属于母公司所有者的净利润下降45.6%至2.27亿日元,每股收益由19.09日元降至10.60日元。公司股票在东京证券交易所上市。
这一季度的算术并不复杂。销售额增加6.20亿日元,但营业成本增长5.0%至60.24亿日元,毛利仅增长2.1%至160.37亿日元,毛利率由73.2%降至72.7%。规模大得多的销售及一般管理费用增长5.2%,即增加7.64亿日元,至154.47亿日元,占销售额的比例由上年同期的68.5%升至70.0%。这一增幅是毛利增加额3.33亿日元的两倍以上,因此营业利润减少4.30亿日元,营业利润率由4.8%降至2.7%。公告没有披露该费用的明细,但在行业说明中提到了采购成本上升和人工成本大幅上涨。
摊销并非原因。商誉摊销额在两个季度均为4.33亿日元,相对5.89亿日元的营业利润而言数额很大,但并无变化;折旧费由7.59亿日元降至7.45亿日元。
营业利润以下,资产出售收益抵消了总部搬迁费用
营业外项目略有帮助。营业外收入由7,300万日元增至7,800万日元,营业外费用由1.25亿日元降至1.04亿日元,主要因为利息支出由7,700万日元降至6,000万日元,因此经常利润的降幅略小于营业利润。特别项目净增加7,600万日元:一方面产生了上年同期没有的1.45亿日元固定资产出售收益,另一方面特别损失为6,900万日元,其中5,500万日元为总部搬迁费用,1,200万日元为固定资产报废损失,100万日元为减值损失。上年同期8,600万日元的特别损失中,包括对已决定关闭的餐厅计提的6,900万日元减值损失。税前利润为6.39亿日元,下降27.5%。
剩余部分大多被税费拿走。所得税等合计4.12亿日元,占税前利润的64.5%,上年同期为52.6%,其中所得税调整额由5,200万日元增至1.15亿日元;公告未解释税负上升的原因。归属于母公司所有者的净利润下降45.6%至2.27亿日元。每股收益降幅略小,下降44.5%至10.60日元,原因是期内平均股数由21,882,197股减至21,436,678股。
餐厅与咖啡馆都卖得更多、赚得更少
集团报告两个分部,两者都与整体走势一致。规模较大的餐厅分部销售额增长1.5%至147.17亿日元,分部利润却下降14.6%至7.76亿日元,利润率由6.3%降至5.3%。咖啡馆分部销售额增长更快,增长4.3%至72.39亿日元,但利润降幅更大,下降27.5%至5.13亿日元,利润率由10.2%降至7.1%。两个分部合计利润12.90亿日元,下降20.3%;未分配至各分部的全公司费用由5.98亿日元增至6.08亿日元。今年的调整项还包括公司自身对外销售食材产生的1.04亿日元销售额和9,200万日元营业成本,因此集团销售额高于两个分部合计的219.57亿日元。
补充披露的采购数据显示了咖啡馆利润率流向何处。咖啡馆分部采购额增长7.6%至16.26亿日元,高于4.3%的销售增幅;餐厅分部采购额增长1.8%至43.15亿日元,与其1.5%的销售增幅大体相当。直营店销售额在餐厅分部增长1.4%,在咖啡馆分部增长4.3%;规模较小的特许权使用费收入为7,300万日元,增长33.2%。不过公告本身并未把任何一个分部的利润下降归因于某项具体成本。
公司表示采取了哪些举措
公告对餐饮行业的描述是:访日外国游客需求支撑了消费,但采购成本上升、中东局势紧张带来的不确定性使消费者更加节俭,加之人工成本大幅上涨。公司表示依据中期经营计划推进了新店开设与店铺翻新。在意大利面业态,继续开设衍生业态并翻新店铺,着力开发期间限定菜单;在咖啡馆业态,通过价格转嫁提升盈利能力,并将更新后的套餐推广至全国门店,以维持和提升客流;在炸牛排套餐业态,在吸收入境需求的同时继续在国内外开店,并推进收购后的业务整合。公告对本季度业绩的概括只提到销售额、经常利润和净利润,没有提到营业利润。
集团本季度新开10家直营店和1家加盟店,包括3家意大利面餐厅、2家面包餐厅、1家西式烤饭餐厅、1家寿司餐厅、2家炸牛排餐厅和1家咖啡馆,以及1家炸牛排加盟店。截至6月末门店总数为871家,其中直营店817家、加盟店54家。
偿付应付款、税款和借款使现金减少
总资产较2026年3月31日下降4.8%至670.90亿日元。现金及存款减少22.48亿日元至126.24亿日元,应收账款减少9.56亿日元,有形固定资产增加4.75亿日元;商誉和商标权分别因摊销减少4.33亿日元和1.13亿日元,商誉余额为147.24亿日元。负债方面,其他应付款减少7.82亿日元,应交所得税等减少7.30亿日元,长期借款因偿还减少10.25亿日元。短期借款、一年内到期的长期借款和长期借款合计195.29亿日元。本季度未编制现金流量表。
净资产下降1.0%至311.67亿日元。尽管本季度实现净利润2.27亿日元,留存收益仍减少3.30亿日元,这与支付2026年3月期每股26.00日元的期末分红相符。由于总资产的降幅大于自有资本,自有资本比率由44.7%升至46.5%。
预期维持不变,上半年目标对第二季度要求很高
公司维持2026年5月13日公布的业绩预期。截至2026年9月30日的上半年,预计销售额452亿日元(+3.7%),营业利润22亿日元(−6.9%),经常利润21亿日元(−6.7%),归属于母公司所有者的净利润10亿日元(−4.7%)。截至2027年3月31日的全年,预计销售额930亿日元(+5.2%),营业利润53亿日元(+2.9%),经常利润51亿日元(+0.8%),归属于母公司所有者的净利润29亿日元(+7.2%),每股收益135.28日元。
第一季度完成了上半年销售额预期的48.8%,但只完成了上半年营业利润预期的26.8%,这意味着7月至9月需实现约16.10亿日元的营业利润,而4月至6月为5.89亿日元。按全年计,第一季度完成了销售额预期的23.7%和营业利润预期的11.1%。公告没有说明这一差距将如何弥补。分红预期同样未变:中期27.00日元、期末27.00日元,全年合计54.00日元,上年为52.00日元。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 22,061 | 21,440 | +2.9% |
| 营业成本(百万日元) | 6,024 | 5,737 | +5.0% |
| 毛利(百万日元) | 16,037 | 15,703 | +2.1% |
| 毛利率 | 72.7% | 73.2% | −0.5个百分点 |
| 销售及一般管理费用(百万日元) | 15,447 | 14,682 | +5.2% |
| 营业利润(百万日元) | 589 | 1,020 | −42.2% |
| 营业利润率 | 2.7% | 4.8% | −2.1个百分点 |
| 经常利润(百万日元) | 563 | 969 | −41.8% |
| 特别利益(百万日元) | 145 | 0 | 新增 |
| 非经常性损失(百万日元) | 69 | 86 | −19.8% |
| 税前利润(百万日元) | 639 | 882 | −27.5% |
| 归属于母公司所有者的净利润(百万日元) | 227 | 417 | −45.6% |
| 每股收益(日元) | 10.60 | 19.09 | −44.5% |
| 餐厅——营业收入(百万日元) | 14,717 | 14,497 | +1.5% |
| 餐厅——分部利润(百万日元) | 776 | 910 | −14.6% |
| 咖啡馆——营业收入(百万日元) | 7,239 | 6,943 | +4.3% |
| 咖啡馆——分部利润(百万日元) | 513 | 709 | −27.5% |
| 现金及存款(百万日元) | 12,624 | 14,872 | −15.1% |
| 资产总额(百万日元) | 67,090 | 70,453 | −4.8% |
| 净资产(百万日元) | 31,167 | 31,488 | −1.0% |
| 自有资本比率 | 46.5% | 44.7% | +1.8个百分点 |
| 2027年3月期上半年预期 — 营业收入(百万日元) | 45,200 | — | +3.7% |
| 2027年3月期上半年预期 — 营业利润(百万日元) | 2,200 | — | −6.9% |
| 2027年3月期预期——营业收入(百万日元) | 93,000 | — | +5.2% |
| 2027年3月期预期——营业利润(百万日元) | 5,300 | — | +2.9% |
| 2027年3月期预期——经常利润(百万日元) | 5,100 | — | +0.8% |
| 2027年3月期预期——净利润(百万日元) | 2,900 | — | +7.2% |
| 2027年3月期预期——每股收益(日元) | 135.28 | — | 无意义 |
| 年度每股分红(日元) | 54.00 | 52.00 | +3.8% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。