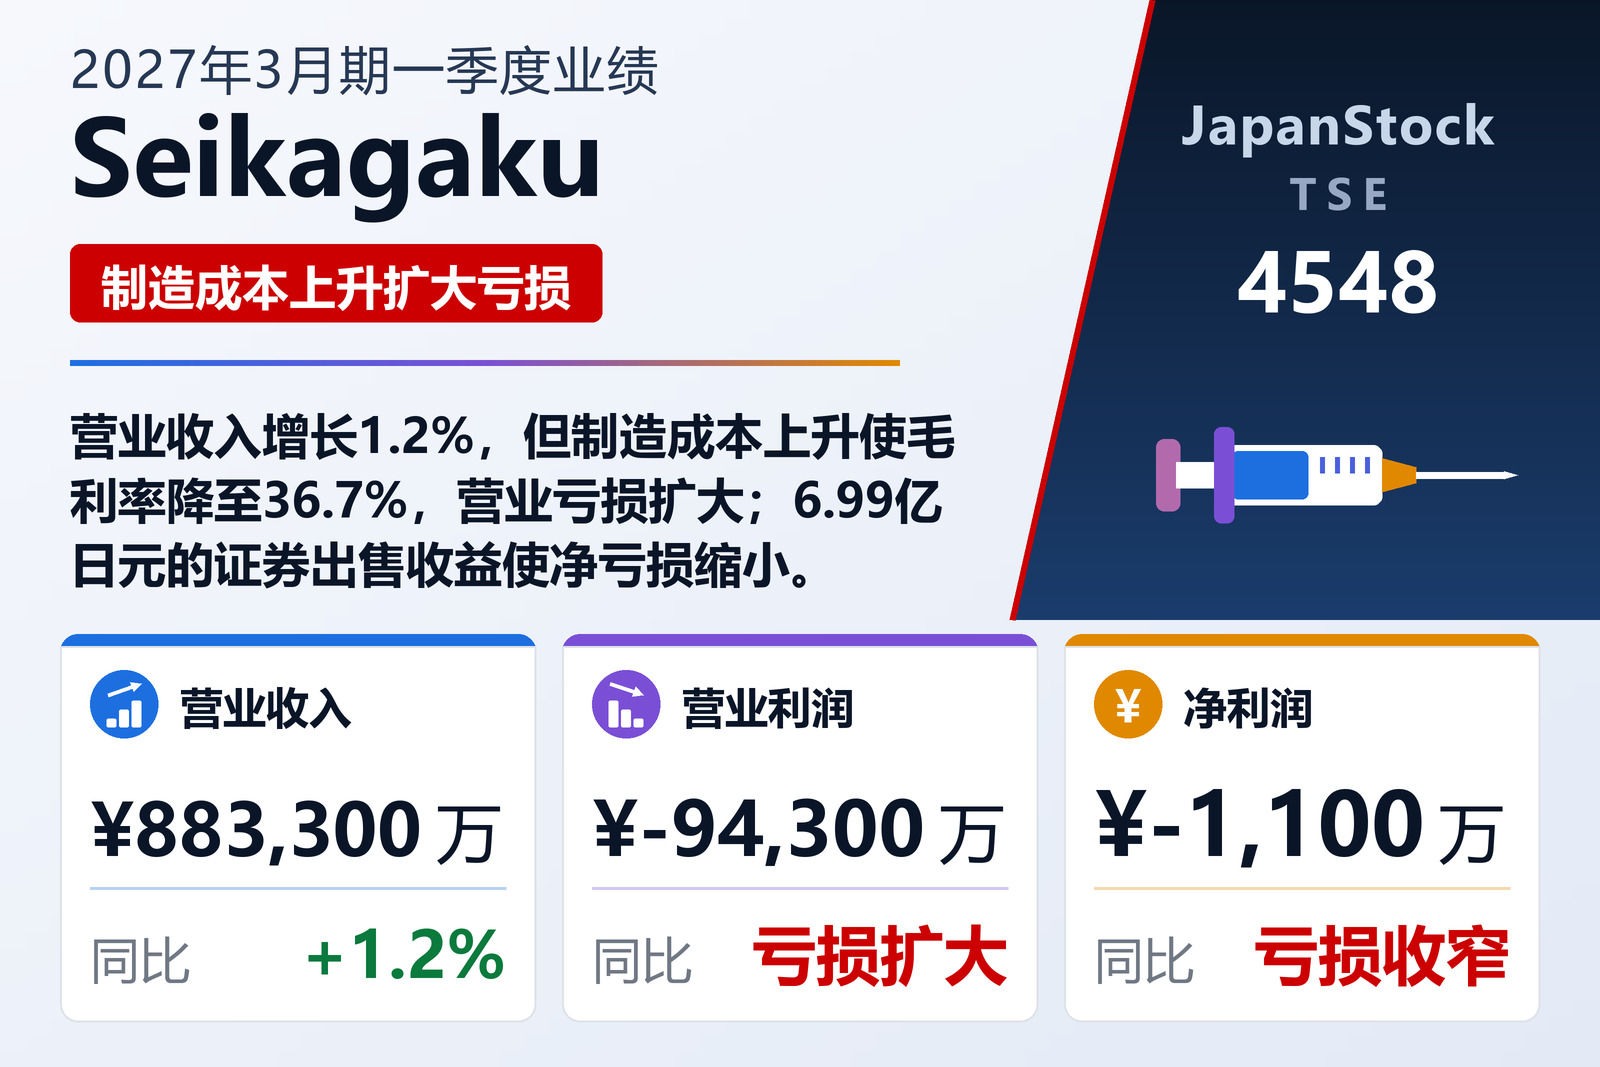
营业收入增加1.02亿日元,营业成本增加5.54亿日元
专注于糖科学、自身不设销售部门而将产品销售委托给国内外合作企业的制药公司Seikagaku Corporation(TSE: 4548)于2026年8月5日按日本会计准则公布第一季度合并业绩,期间为2026年4月1日至6月30日的三个月。营业收入增长1.2%至88.33亿日元。营业亏损由3.65亿日元扩大至9.43亿日元,经常损益由亏损1.32亿日元转为盈利1.08亿日元,归属于母公司所有者的净亏损由2亿日元缩小至1,100万日元,每股亏损由3.68日元缩小至0.21日元。公告称,季度财务报表未经审计师审阅。
本季度的算术很简单。营业收入增加1.02亿日元,营业成本却增加5.54亿日元,增长11.0%至55.91亿日元,公告将其归因于制造成本上升,但未作进一步细分。毛利因此下降12.3%至32.41亿日元,毛利率由42.3%降至36.7%。销售及一般管理费用增长3.1%至41.85亿日元,尽管其中最大的项目研究开发费由16.91亿日元降至16.19亿日元;公告仅列为其他的费用由13.97亿日元增至15.82亿日元,公告未作说明。毛利减少4.53亿日元与销售及一般管理费用增加1.26亿日元,合计解释了营业损益5.78亿日元的恶化。
让经常利润转正的是出售证券,而非经营
营业外收入由2.73亿日元增至10.62亿日元,接近四倍。差额基本来自一个项目:上年同期没有的出售投资有价证券收益6.99亿日元。股利收入贡献2.53亿日元,利息收入2,100万日元,7,400万日元的汇兑收益取代了上年3,200万日元的汇兑损失。营业外费用为1,000万日元,其中包括600万日元的债务担保损失。这足以把9.43亿日元的营业亏损转为1.08亿日元的经常利润。本期没有特别损益,因此税前利润同样为1.08亿日元。
所得税费用1.19亿日元(当期税额8,200万日元,递延税额3,700万日元;上年同期合计6,700万日元)超过了税前利润,这就是本季度仍录得1,100万日元净亏损的原因;公告将税费增加列为原因,并说明季度税费按全年预估实际税率计算。综合收益为亏损2.9亿日元,上年同期亏损7.38亿日元:其他有价证券评估差额由+4.29亿日元转为−4.9亿日元,外币折算调整则由−9.33亿日元转为+2.93亿日元。
海外关节治疗药下降45.9%——公告称原因是发货时点
医药品分部营业收入下降7.7%至54.48亿日元,分部亏损由4.79亿日元扩大至11.67亿日元。国内医药品增长2.9%至31亿日元,主要得益于眼科手术辅助剂Opegan系列出货量增加;公司称,关节功能改善剂ARTZ与Opegan均保持各自市场的份额第一。海外医药品下降45.9%至10.54亿日元,主要因面向美国的关节功能改善剂Gel-One与SUPARTZ FX销售减少,公告明确表示两者的下降均源于发货时点。原料药及受托生产增长34.2%至12.6亿日元,特许权使用费由100万日元增至3,300万日元。公司说明,其特许权使用费以随研发与销售进展收取的里程碑型为主。
公司对市场的描述较为谨慎。美国关节功能改善剂市场患者人数在增加,但价格竞争激烈,按金额计算的市场扩张有限;中国市场则在老年人口增长的背景下缓慢扩大。公司还表示,美国政府政策对医药行业的影响仍不明朗,中国中央及省级政府的集中采购制度也在扩大,市场走势难以预测。
LAL增长19.7%,利润接近翻倍
主要销售用于药品生产过程质量控制试剂的LAL分部,受海外内毒素检测试剂与葡聚糖检测体外诊断用药品销售良好带动,营业收入增长19.7%至33.85亿日元。分部利润由1.13亿日元增至2.23亿日元,增幅97.3%——公告未列出该增幅,系由两个金额计算得出。LAL目前占集团营业收入的38.3%,但其利润还不足以覆盖医药品分部亏损的五分之一。公司预计,包括不使用动物来源原料的基因重组产品在内,内毒素检测试剂市场将稳定增长,以美国为中心的葡聚糖检测诊断药市场也将继续扩大。
现金与证券减少,自有资本比率升至87.8%
资产总额较2026年3月31日减少18.54亿日元至844.9亿日元,主要因现金及存款由89.38亿日元降至73.1亿日元,投资有价证券由157.22亿日元降至144.04亿日元。负债主要因未付款减少而减少7.44亿日元至103亿日元,净资产主要因留存收益减少而减少11.09亿日元至741.89亿日元。由于权益的降幅小于资产总额,自有资本比率由87.2%升至87.8%。在建工程由86.62亿日元增至89.79亿日元。公司未编制季度现金流量表;折旧费由4.84亿日元增至5.6亿日元。
维持预期与30日元分红,新防粘连材料获批
Seikagaku维持2026年5月13日公布的2027年3月期全年预期不变:营业收入418.5亿日元(+14.2%),营业利润20.5亿日元,经常利润42亿日元(+150.0%),归属于母公司所有者的净利润22.5亿日元(+52.7%),每股收益41.21日元。第一季度营业收入完成全年预期的21.1%;要从第一季度9.43亿日元的营业亏损达到全年目标,意味着其余九个月需实现约29.93亿日元的营业利润,公告未给出分季度安排。分红预期同样不变:中期15.00日元、期末15.00日元,全年合计30.00日元,与2026年3月期相同。
研究开发费16.19亿日元,相当于剔除特许权使用费后营业收入的18.4%。公告披露了一项重要进展:面向日本开发的防粘连材料SI-449于2026年4月取得医疗器械制造销售批准,销售合作方确定为Covidien Japan。该产品是以公司独有的糖胺聚糖交联技术制成的硫酸软骨素交联体为主要成分的粉末状医疗器械,喷撒后吸收水分膨胀,在手术创面与周围组织之间形成屏障;公司称临床试验已确认其防止术后粘连的效果,并着眼于全球推广推进开发。其他研发活动没有重大变化。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 8,833 | 8,731 | +1.2% |
| 营业成本(百万日元) | 5,591 | 5,037 | +11.0% |
| 毛利(百万日元) | 3,241 | 3,694 | −12.3% |
| 毛利率 | 36.7% | 42.3% | −5.6个百分点 |
| 销售及一般管理费用(百万日元) | 4,185 | 4,059 | +3.1% |
| ——其中研究开发费(百万日元) | 1,619 | 1,691 | −4.3% |
| 营业利润(百万日元) | −943 | −365 | 亏损扩大 |
| 经常利润(百万日元) | 108 | −132 | 扭亏为盈 |
| 归属于母公司所有者的净利润(百万日元) | −11 | −200 | 亏损收窄 |
| 每股收益(日元) | −0.21 | −3.68 | 亏损收窄 |
| 综合收益(百万日元) | −290 | −738 | 亏损收窄 |
| 医药品——营业收入(百万日元) | 5,448 | 5,901 | −7.7% |
| ——国内医药品(百万日元) | 3,100 | 3,012 | +2.9% |
| ——海外医药品(百万日元) | 1,054 | 1,948 | −45.9% |
| ——原料药及受托生产(百万日元) | 1,260 | 939 | +34.2% |
| 医药品——分部利润(百万日元) | −1,167 | −479 | 亏损扩大 |
| LAL——营业收入(百万日元) | 3,385 | 2,829 | +19.7% |
| LAL——分部利润(百万日元) | 223 | 113 | +97.3% |
| 资产总额(百万日元) | 84,490 | 86,344 | −2.1% |
| 净资产(百万日元) | 74,189 | 75,299 | −1.5% |
| 自有资本比率 | 87.8% | 87.2% | +0.6个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 41,850 | — | +14.2% |
| 2027年3月期预期——营业利润(百万日元) | 2,050 | — | 无意义 |
| 2027年3月期预期——经常利润(百万日元) | 4,200 | — | +150.0% |
| 2027年3月期预期——净利润(百万日元) | 2,250 | — | +52.7% |
| 年度每股分红(日元) | 30.00 | 30.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。