营业收入增长7.6%,毛利增速翻倍,其下的费用纹丝未动
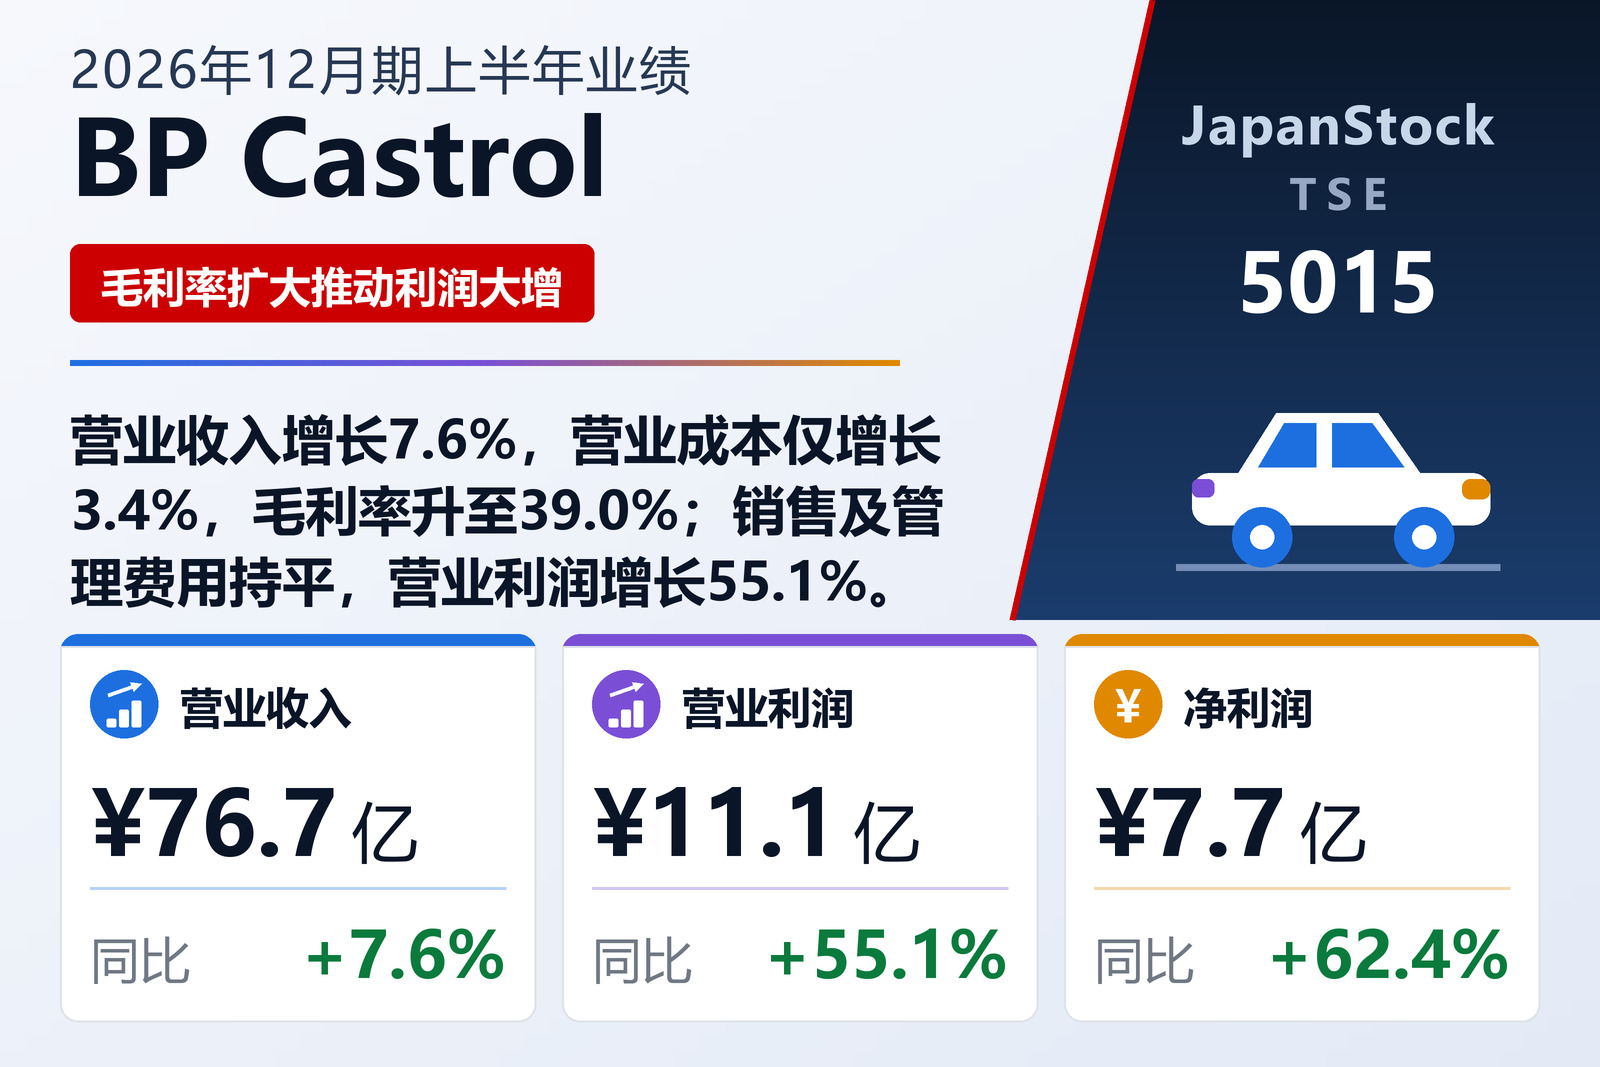
作为bp集团一员销售润滑油的BP Castrol K.K.(TSE: 5015)于2026年8月5日按日本会计准则公布上半年单体业绩,期间为2026年1月1日至6月30日的六个月。营业收入增长7.6%至76.67亿日元,营业利润增长55.1%至11.14亿日元,经常利润增长47.5%至11.47亿日元,中期净利润增长62.4%至7.72亿日元,每股收益由20.71日元升至33.63日元。公告所列上市交易所为东京证券交易所。公司业务为润滑油销售及其附带业务的单一分部,因此未披露分部数据;中期财务报表未经审计师审阅。
算术很简单。营业成本仅增长3.4%至46.76亿日元,低于7.6%的收入增速,因此毛利增长15.1%至29.90亿日元,毛利率由36.5%升至39.0%。销售及一般管理费用由18.79亿日元降至18.76亿日元,下降0.2%。在费用基数持平的情况下,毛利增加的3.92亿日元全部传导到营业层面,营业利润增加3.95亿日元,营业利润率由10.1%升至14.5%。
在供应偏紧的润滑油市场中调整售价、控制成本
公告的解释以成本为中心。公司称,润滑油市场受原油、基础油和添加剂价格、物流费用及汇率波动影响,加之分地区、分等级的供需状况与物流限制,采购环境持续不稳定;尤其是低黏度油以及使用高性能基础油的产品,供应限制与成本上升压力持续存在。公司表示将润滑油产品的稳定供应列为首要课题,借助全球及国内采购网络确保原材料,并结合供需动向管理库存、维持对重点客户的供应体制。在盈利方面,公司称通过持续加强成本管理以及推进售价合理化,吸收了部分成本上升影响。上文的利润率数字就是可以衡量的结果;公告并未分别量化价格效应与成本效应。
在销售方面,公司称高附加值产品与专售产品销售稳健,并在各销售渠道维持和强化客户基础、利用数字渠道扩大销售机会。公司继续开展包括支持赛车运动在内的品牌营销,并推进包括数字化转型在内的业务效率化措施。在市场背景方面,公告指出,普通车与轻型车合计的新车销量约为上年同期的107%,紧凑型车、混合动力车和轻型车需求稳健;但物价上涨与车价高企使消费者对价格更加敏感。
营业利润以下:汇兑逆转,以及未再发生的一次性损失
营业外收入由5,900万日元降至4,100万日元。利息收入由1,400万日元增至2,500万日元,但上年同期有2,100万日元汇兑收益,本期则在营业外费用中计入800万日元汇兑损失。这就是经常利润增速(47.5%)低于营业利润的原因。经常利润以下,顺序又反了过来:上年同期计入了4,700万日元特别退职金作为特别损失,本期没有,因此税前利润增长57.1%至11.47亿日元。所得税费用增长47.3%至3.75亿日元,实际税率由34.9%降至约32.7%,净利润增长62.4%至7.72亿日元。
借给bp集团内部银行的资金已超过资产总额的一半
资产总额由2025年12月31日的129.86亿日元增长8.4%至140.72亿日元。最大单项是短期借出款,增加10.88亿日元至74.73亿日元,约占资产总额的53%;公告说明,该笔借款借给了运营bp集团内部银行的BP International Limited。现金及存款仅有2.06亿日元。应收账款减少9.16亿日元至20.53亿日元,商品及产品则增加5.47亿日元至15.87亿日元。负债方面,应付账款增加6.02亿日元至10.56亿日元,应计费用增加3.80亿日元至8.79亿日元,流动负债因此达到35.96亿日元。非流动资产增加1.18亿日元,主要来自预付养老金费用增加1.48亿日元。
净资产增长1.7%至102.45亿日元:净利润使留存收益增加7.72亿日元,分红则减少5.96亿日元。由于负债增速快于权益,自有资本比率由77.6%降至72.8%,下降4.8个百分点,反映的是应付账款与应计费用的增加;资产负债表上没有借款。公告未提供上半年现金流量表。
全年预期已修订——其隐含的下半年盈利能力大幅走弱
BP Castrol综合考虑上半年业绩等因素,修订了2026年2月9日公布的全年预期,并请投资者参阅同日发布的、比较上半年单体业绩预期与实际结果的公告;决算短信本身未列出原预期数字。修订后的2026年12月期预期为:营业收入183.28亿日元(+24.8%),营业利润16.66亿日元(+6.7%),经常利润17.30亿日元(+5.4%),净利润11.42亿日元(+8.7%),每股收益49.74日元。
与刚公布的上半年放在一起看,这份预期的形状并不寻常。上半年仅完成全年预期营业收入的41.8%,却已完成预期营业利润的66.9%与预期净利润的67.6%。由此推算,下半年营业收入约为106.61亿日元,远高于上半年的76.67亿日元,但营业利润仅约5.52亿日元,低于上半年的11.14亿日元,营业利润率由14.5%降至约5.2%,净利润约为3.70亿日元。换言之,预期假定下半年销售大幅增加而利润率大幅下降。决算短信并未解释原因。
中期分红提高,全年分红略高于预期每股收益
中期分红为每股28.00日元,上年同期为20.00日元,预定自2026年8月28日起支付。分红预期也在同日另行公告中作了修订:期末分红预计为22.00日元(2025年12月期为26.00日元),全年合计50.00日元,上年为46.00日元,增长8.7%。该全年分红略高于预期每股收益49.74日元,而28.00日元的中期分红约相当于上半年每股收益33.63日元的83%。
母公司变更仍在进行中
公告重申,正如2025年12月26日《关于母公司变更(预定)的通知》所述,bp集团将Castrol业务转让给Stonepeak的交易须以获得监管机构批准等为前提,今后如出现须公告的重要事项,公司将迅速披露。公司描述的整体环境是:日本经济温和复苏,但美国贸易政策的不确定性、中东地缘政治紧张加剧导致的能源价格波动、原材料和物流成本上升以及金融资本市场的走势,使前景依然不明朗。
| 指标 | 2026年12月期上半年 | 2025年12月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 7,667 | 7,123 | +7.6% |
| 毛利(百万日元) | 2,990 | 2,598 | +15.1% |
| 毛利率 | 39.0% | 36.5% | +2.5个百分点 |
| 销售及一般管理费用(百万日元) | 1,876 | 1,879 | −0.2% |
| 营业利润(百万日元) | 1,114 | 718 | +55.1% |
| 营业利润率 | 14.5% | 10.1% | +4.4个百分点 |
| 经常利润(百万日元) | 1,147 | 778 | +47.5% |
| 税前利润(百万日元) | 1,147 | 730 | +57.1% |
| 净利润(百万日元) | 772 | 475 | +62.4% |
| 每股收益(日元) | 33.63 | 20.71 | +62.4% |
| 资产总额(百万日元) | 14,072 | 12,986 | +8.4% |
| 净资产(百万日元) | 10,245 | 10,076 | +1.7% |
| 自有资本比率 | 72.8% | 77.6% | −4.8个百分点 |
| 2026年12月期预期——营业收入(百万日元) | 18,328 | — | +24.8% |
| 2026年12月期预期——营业利润(百万日元) | 1,666 | — | +6.7% |
| 2026年12月期预期——经常利润(百万日元) | 1,730 | — | +5.4% |
| 2026年12月期预期——净利润(百万日元) | 1,142 | — | +8.7% |
| 2026年12月期预期——每股收益(日元) | 49.74 | — | — |
| 每股中期分红(日元) | 28.00 | 20.00 | +40.0% |
| 年度每股分红(日元) | 50.00 | 46.00 | +8.7% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。