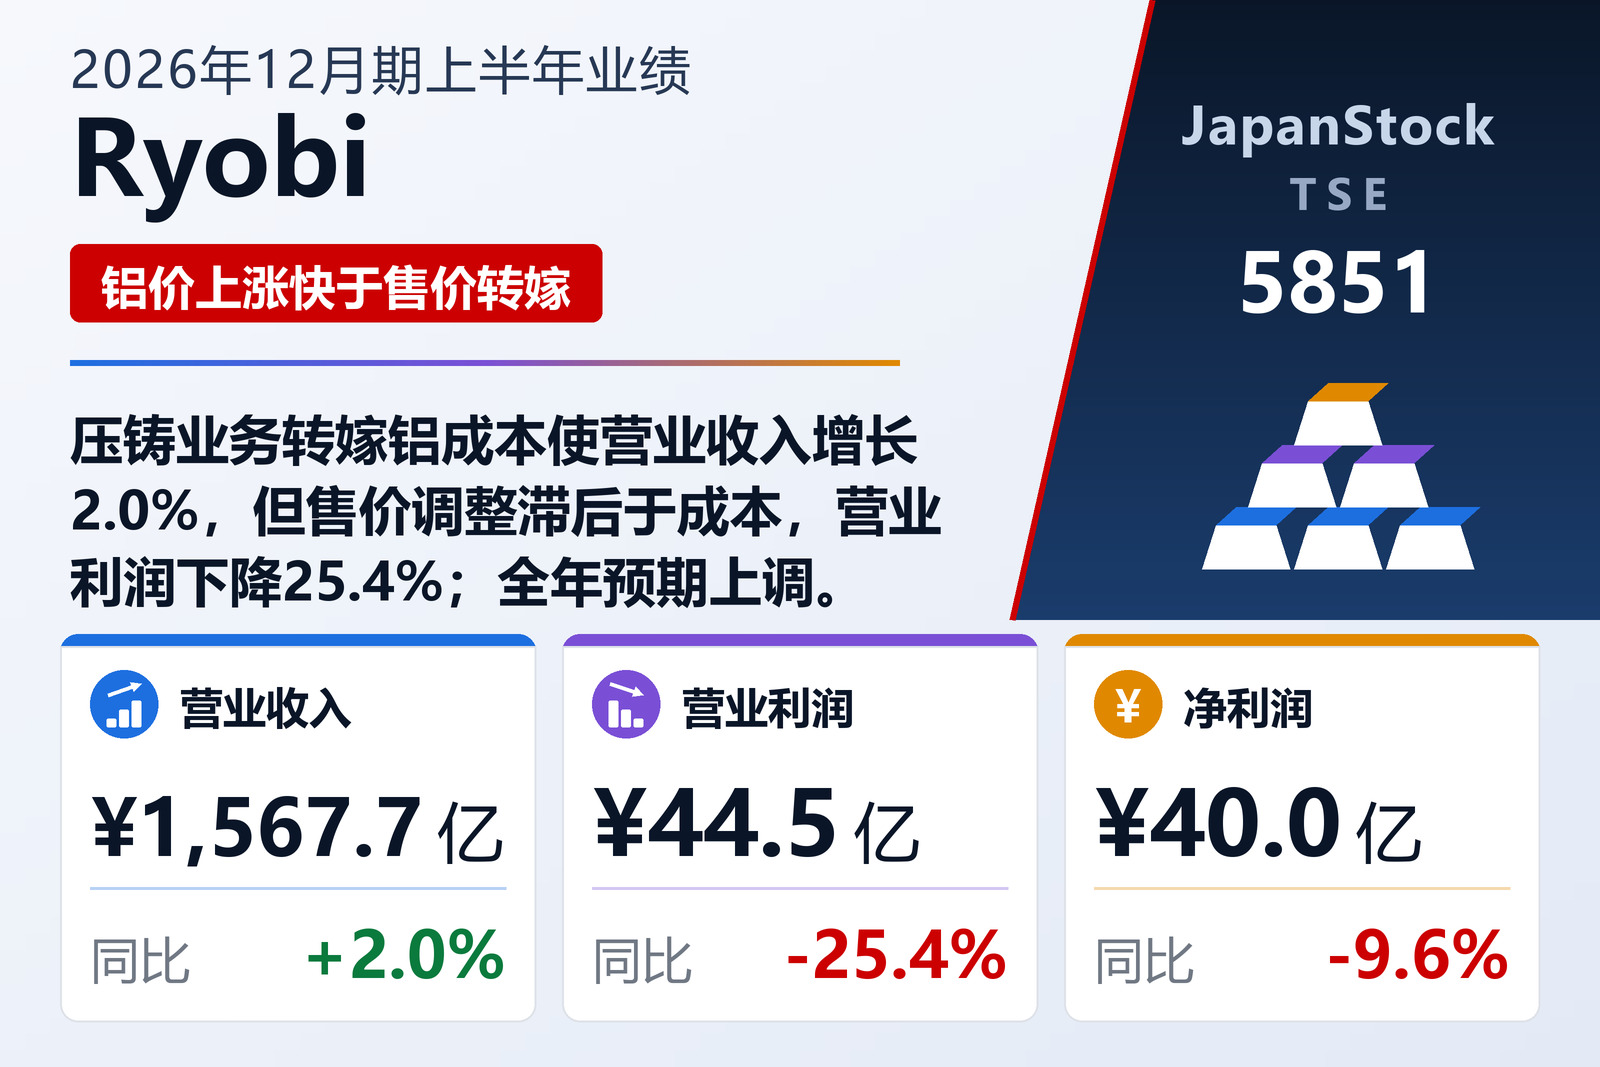
营业收入增长2.0%,营业成本增长3.8%——这一差距削去了四分之一的营业利润
以压铸为主业、同时生产住宅建筑五金和印刷设备的Ryobi Limited(TSE: 5851)于2026年8月5日按日本会计准则公布上半年合并业绩,期间为2026年1月1日至6月30日的六个月。营业收入增长2.0%至1,567.73亿日元,而营业利润下降25.4%至44.54亿日元,经常利润下降20.7%至48.34亿日元,归属于母公司股东的净利润下降9.6%至40.03亿日元,每股收益由136.78日元降至125.87日元。公司在东京证券交易所上市,公告注明本次中期决算未经审计师审阅。
两项差距同时朝不利方向变动。营业收入增长2.0%,营业成本却增长3.8%至1,399.16亿日元,因此毛利下降11.3%至168.57亿日元,毛利率由12.4%降至10.8%。销售及一般管理费用下降4.8%至124.02亿日元,在毛利环节减少的21.47亿日元中挽回了6.26亿日元,但公告未说明这部分节省的明细。营业利润率由3.9%降至2.8%。公司表示,受资源和能源价格高涨以及各国通商政策影响,经营环境持续不稳定,公司在积极开展销售的同时推进了降低成本、提高生产率和业务效率等措施。
营业利润以下,出售有价证券缓和了降幅
营业外项目的贡献略高于上年同期。营业外收入由12.07亿日元增至13.43亿日元,其中包括1.18亿日元的汇兑收益,上年同期为2.11亿日元的汇兑损失;营业外费用由10.89亿日元降至9.63亿日元,尽管利息费用由6.98亿日元增至7.78亿日元。因此经常利润的降幅小于营业利润,下降20.7%至48.34亿日元。特别损益起到了更大的缓冲作用:投资有价证券出售收益为10.23亿日元,上年同期为1.43亿日元,使特别收益达到10.58亿日元;特别损失1.94亿日元中包括1.34亿日元的投资有价证券减值损失。税前利润为56.97亿日元,下降8.4%。
所得税等由14.57亿日元增至17.12亿日元,中期净利润下降16.3%至39.85亿日元。归属于母公司股东的净利润高于这一合计数,为40.03亿日元,原因是非控股股东应占部分由上年同期3.35亿日元的利润转为1,800万日元的亏损,这也是最终利润降幅仅为9.6%的原因。由于平均股数由32,368,252股减至31,809,471股,每股收益降幅更小,为8.0%。综合收益由上年同期34.61亿日元的亏损转为97.70亿日元,主要来自外币折算调整由上年同期的−79.51亿日元转为+50.82亿日元。
压铸业务靠售价转嫁和日元贬值增收,但铝价时间差拖累利润
压铸业务几乎就是整个集团:营业收入增长6.2%至1,433.10亿日元,占总额的91.4%,上年同期为87.8%。公告称,产量略有减少,但原材料铝价上涨已转嫁至售价,且日元贬值使海外子公司营业收入折合日元后增加,国内和海外营业收入均实现增长。尽管如此,分部利润仍下降7.0%至47.00亿日元,利润率由3.7%降至3.3%。公司的解释是时间差:虽然努力降低成本、提高生产率,但铝价持续急剧上涨,而将涨幅转嫁至售价需要一定时间。因此,营业收入增长的一部分是向客户转嫁的金属成本而非销量增加,而且转嫁晚于成本上涨。
两个较小的分部均陷入亏损。住宅建筑五金营业收入国内外均减少,下降5.5%至50.81亿日元,分部损益由1,600万日元的利润转为1.85亿日元的亏损:人民币升值使来自中国生产基地的采购成本上升,降低成本和节约经费未能弥补。印刷设备受冲击最大,营业收入下降37.8%至82.53亿日元,公告将其归因于前景不明导致设备投资意愿下降,国内外均出现减收;营业收入减少使分部损益由9.35亿日元的利润转为3,800万日元的亏损。印刷设备9.73亿日元的利润降幅,超过压铸业务3.52亿日元与住宅建筑五金2.02亿日元之和。补充资料显示,国内营业收入由661.71亿日元增至693.14亿日元,海外营业收入则基本持平,为874.59亿日元,上年同期为875.74亿日元。
存货增加、借款减少,自有资本比率升至54.3%
截至2026年6月30日,总资产为3,456.13亿日元,较2025年12月31日增长0.5%。存货增加64.17亿日元,其中在产品由181.25亿日元增至220.02亿日元,原材料及储藏品由216.20亿日元增至240.49亿日元;现金及存款则减少41.85亿日元至269.68亿日元。负债减少61.63亿日元至1,480.20亿日元,主要是借款减少54.90亿日元,不含贴现票据和租赁负债的有息负债由747.42亿日元降至692.51亿日元。净资产增长4.2%至1,975.92亿日元,主要来自外币折算调整增加50.82亿日元、留存收益增加24.13亿日元以及其他有价证券估值差额增加9.59亿日元。自有资本为1,877.38亿日元,自有资本比率由52.2%升至54.3%。
经营活动现金流为74.87亿日元,增加32.03亿日元,存货增加51.02亿日元,但折旧费97.14亿日元以及大幅减少的所得税支付额(8.11亿日元,上年同期为39.90亿日元)形成支撑。投资活动现金流出由130.87亿日元缩小至46.72亿日元,主要是购置固定资产支出由113.97亿日元降至67.07亿日元。筹资活动现金流为流出80.32亿日元,上年同期为流入42.10亿日元,原因是借款减少61.22亿日元以及支付股利15.90亿日元。上半年末现金及现金等价物为225.94亿日元,减少46.97亿日元。
售价转嫁与日元贬值推动上调预期,下半年预计大体按原计划推进
Ryobi修订了2026年2月12日公布的2026年12月期全年预期。目前预计营业收入3,400亿日元(原预期3,130亿日元,较2025年12月期+10.0%),营业利润130亿日元(原预期128亿日元,+2.6%),经常利润140亿日元(原预期133亿日元,但为−4.2%),归属于母公司股东的净利润120亿日元(原预期115亿日元,+7.3%),每股收益377.25日元。虽然产量预计将较原预期略有减少,但压铸业务中铝价上涨向售价的转嫁将进一步推进,日元贬值也将使海外子公司折合日元的营业收入增加,因此营业收入预计将超出原预期。利润方面,公司预计下半年大体按原预期推进,由于上半年业绩超出原预期,因此上调了全年各项利润。
这意味着全年业绩高度集中于下半年。上半年完成了营业收入预期的46.1%,但仅完成营业利润预期的34.3%,按预期推算下半年营业利润约为85.46亿日元,接近本次上半年44.54亿日元的两倍,也高于2025年12月期下半年约66.90亿日元的水平。分部方面,补充资料预计压铸业务全年营业利润125亿日元,意味着下半年约78亿日元;住宅建筑五金和印刷设备分别为2亿日元和3亿日元,即两者全年均预计实现盈利。第三季度以后的假设汇率为1美元兑155日元、1英镑兑210日元、1人民币兑23.0日元、1泰铢兑4.7日元,计划设备投资200亿日元、折旧费190亿日元。
股利预期也作了修订。Ryobi确定中期股利为每股52.00日元(上年同期50.00日元),自2026年9月1日起支付;期末股利预计为54.00日元(上年50.00日元),全年股利由100.00日元增至106.00日元,增长6.0%,约为预期每股收益的28%。公告未列出此前的股利预期。
| 指标 | 2026年12月期上半年 | 2025年12月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 156,773 | 153,745 | +2.0% |
| 毛利(百万日元) | 16,857 | 19,004 | −11.3% |
| 毛利率 | 10.8% | 12.4% | −1.6个百分点 |
| 销售及一般管理费用(百万日元) | 12,402 | 13,028 | −4.8% |
| 营业利润(百万日元) | 4,454 | 5,975 | −25.4% |
| 营业利润率 | 2.8% | 3.9% | −1.1个百分点 |
| 经常利润(百万日元) | 4,834 | 6,093 | −20.7% |
| 归属于母公司所有者的净利润(百万日元) | 4,003 | 4,427 | −9.6% |
| 综合收益(百万日元) | 9,770 | −3,461 | 扭亏为盈 |
| 每股收益(日元) | 125.87 | 136.78 | −8.0% |
| 压铸——营业收入(百万日元) | 143,310 | 134,979 | +6.2% |
| 压铸——分部利润(百万日元) | 4,700 | 5,053 | −7.0% |
| 住宅建筑五金——营业收入(百万日元) | 5,081 | 5,377 | −5.5% |
| 住宅建筑五金——分部利润(百万日元) | −185 | 16 | 由盈转亏 |
| 印刷设备——营业收入(百万日元) | 8,253 | 13,278 | −37.8% |
| 印刷设备——分部利润(百万日元) | −38 | 935 | 由盈转亏 |
| 资产总额(百万日元) | 345,613 | 343,734 | +0.5% |
| 净资产(百万日元) | 197,592 | 189,550 | +4.2% |
| 自有资本比率 | 54.3% | 52.2% | +2.1个百分点 |
| 有息负债(百万日元) | 69,251 | 74,742 | −7.3% |
| 经营活动现金流(百万日元) | 7,487 | 4,284 | +74.8% |
| 2026年12月期预期——营业收入(百万日元) | 340,000 | 309,111 | +10.0% |
| 2026年12月期预期——营业利润(百万日元) | 13,000 | 12,665 | +2.6% |
| 2026年12月期预期——经常利润(百万日元) | 14,000 | 14,620 | −4.2% |
| 2026年12月期预期——净利润(百万日元) | 12,000 | 11,182 | +7.3% |
| 2026年12月期预期——每股收益(日元) | 377.25 | 346.41 | +8.9% |
| 年度每股分红(日元) | 106.00 | 100.00 | +6.0% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。