第一季度营收创新高,利润率却变薄
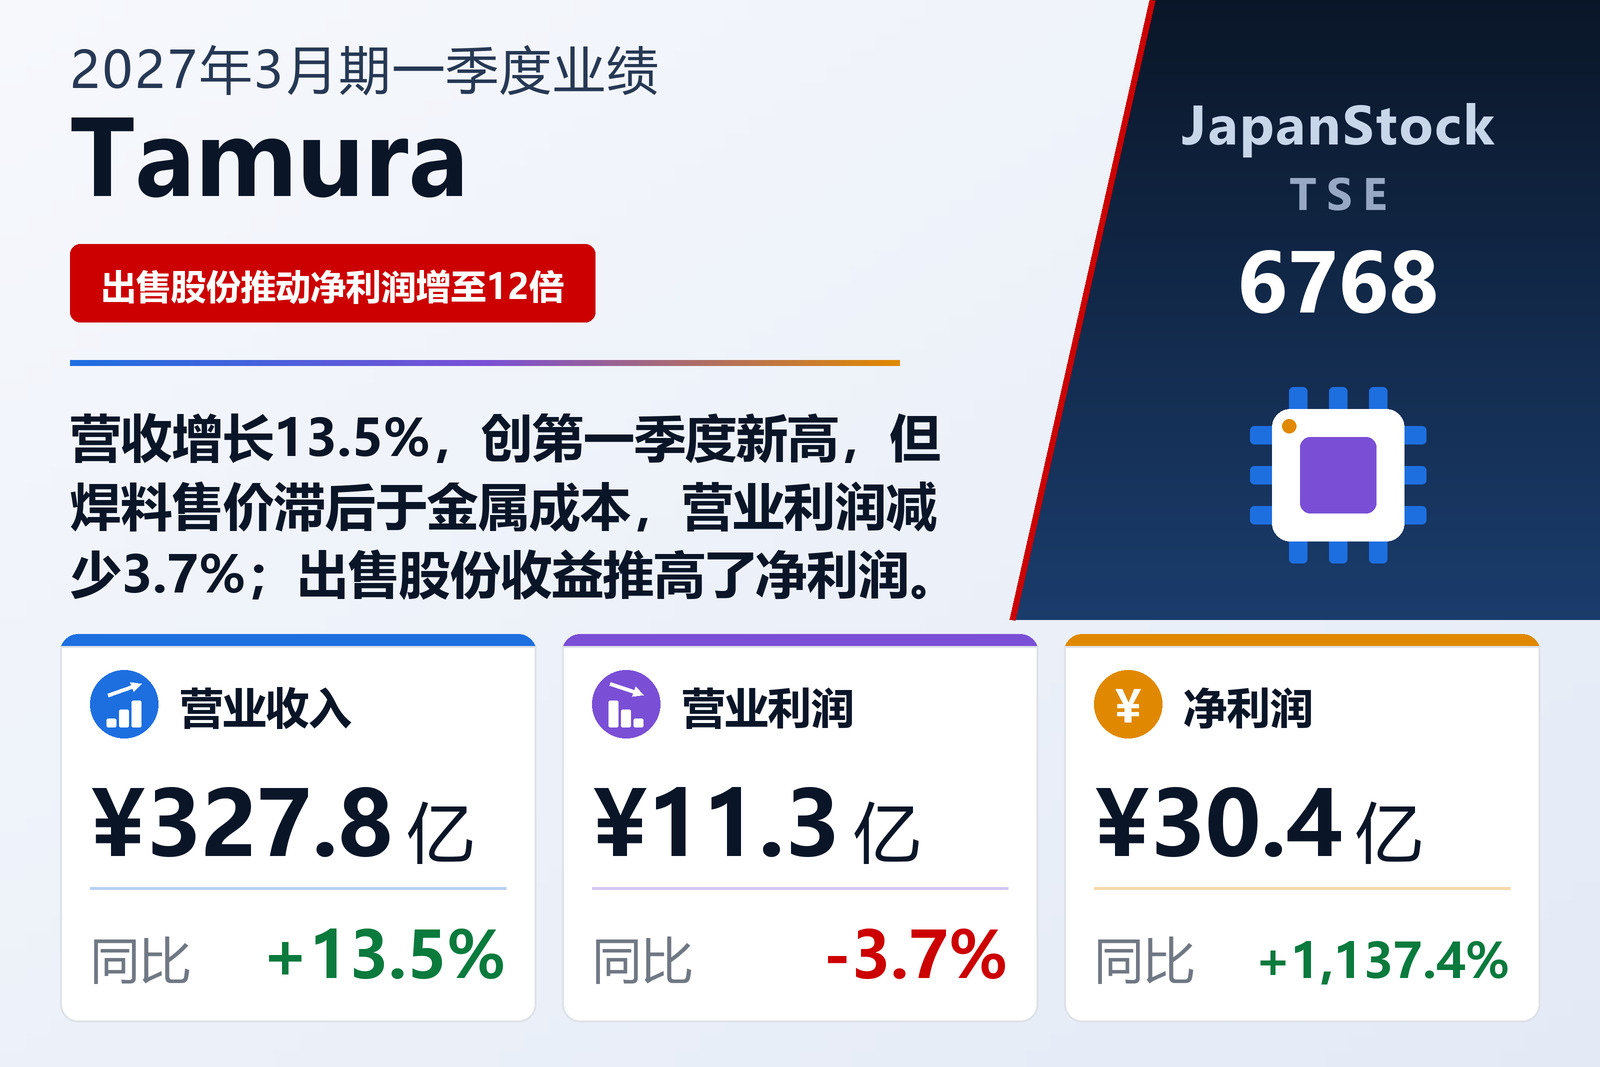
生产变压器、电抗器等电子元件以及焊膏、阻焊剂和贴装设备的Tamura Corporation(TSE: 6768)于2026年8月5日按日本会计准则公布了2027年3月期第一季度(2026年4月1日至6月30日)合并业绩。营收增长13.5%至327.84亿日元,公司称这是自开始披露季度业绩以来的第一季度最高水平。营业利润减少3.7%至11.35亿日元,经常利润增长19.4%至11.03亿日元,归属于母公司股东的净利润由2.46亿日元增至30.44亿日元,每股收益由3.03日元增至38.25日元。
营收与营业利润之间的落差源于销售成本。销售成本增长15.3%至247.66亿日元,快于营收,因此毛利仅增长8.4%至80.17亿日元,毛利率由25.6%降至24.5%。销售及一般管理费用增长10.7%至68.82亿日元,同样快于毛利,营业利润率由4.1%降至3.5%。公司给出了具体原因:电子化学及贴装业务的原材料价格急剧上涨,而公司据以向客户转嫁金属成本的行情联动定价机制只能滞后反映这一涨幅。
营业利润以下:汇兑损失缩小,另有两笔出售收益
营业利润减少而经常利润增长,是因为营业外费用由5.69亿日元减半至2.83亿日元。汇兑损失由1.65亿日元缩小至2,400万日元,其他营业外费用由1.61亿日元降至1,900万日元,利息费用则基本持平于2.39亿日元。营业外收入由3.14亿日元降至2.51亿日元,上年同期含有1.28亿日元的和解金收入。
从经常利润到净利润的增量几乎全部为一次性项目。为提高资本效率,公司出售了部分投资有价证券,录得15.22亿日元出售收益;作为中国业务重组的一环,公司完成了一家合并子公司股权的转让,录得关联公司股份出售收益6.69亿日元,这家位于佛山的子公司已于本季度移出合并范围。税前利润因此由9.17亿日元增至32.87亿日元。所得税等在1.97亿日元递延所得税收益的帮助下由6.75亿日元降至2.45亿日元,归属于母公司股东的净利润达到30.44亿日元,约为上年的12倍。综合收益为29.18亿日元,上年同期为亏损17.75亿日元,当时外币折算调整减少了18.36亿日元。
利润靠数据中心用变压器,营收靠焊料
最大分部电子元件营收增长6.9%至211.46亿日元,分部利润增长19.9%至10.41亿日元。公司将增长归因于生成式AI相关需求持续旺盛,带动大型变压器和电抗器销售扩大,主要用于美国数据中心的配电单元(PDU)和不间断电源(UPS);工业机械用变压器和电抗器的需求也在回升。电动工具用充电器增势放缓,空调用电抗器则保持稳定。利润增长来自高附加值产品销售扩大,包括大型变压器和电抗器以及航空航天和防务用变压器。
电子化学及贴装营收增幅最大,增长31.6%至115.65亿日元,但分部利润减少19.8%至6.10亿日元。车载用焊膏保持稳定,AI服务器等信息通信相关需求增加,锡、银等主要金属价格上涨带动售价上调,推高了营收。但同样的金属价格挤压了利润,因为联动定价下的调价未能跟上成本上涨速度。用于智能手机柔性电路板和AI服务器的阻焊剂表现稳健,贴装设备则因国内外客户设备投资复苏迟缓,销售低迷。
信息设备营收因广播行业整体设备投资疲弱而减少71.1%至9,000万日元,分部亏损由2.92亿日元收窄至2.67亿日元。按2026年4月8日公告,公司计划于2026年10月1日转让该业务。分部数据包含分部间销售;与营业利润的调整额为−2.49亿日元(上年为−1.58亿日元),其中包括未分配至各分部的全公司费用2.52亿日元,公司称其为总部承担的未来开发研究费用和核心系统更新费用。
负债减少,净资产增加
总资产由2026年3月31日的1,323.81亿日元减少12.45亿日元至1,311.36亿日元。出售政策性持股使投资有价证券由49.15亿日元降至41.07亿日元,出售子公司使有形固定资产减少,而原材料及储备品由123.41亿日元增至141.33亿日元。负债主要因应付账款和借款减少而下降35.23亿日元至659.60亿日元,有息负债减少12.84亿日元至372亿日元。净资产增加22.78亿日元至651.75亿日元,主要来自留存收益增加24.01亿日元,自有资本比率由47.4%升至49.6%。公司未编制季度现金流量表;折旧费由10.67亿日元增至11.69亿日元。
维持全年预期,拟提高分红
Tamura维持2026年5月11日公布的2027年3月期全年预期:营收1,300亿日元(+5.2%),营业利润56亿日元(+5.9%),经常利润49亿日元(+0.4%),归属于母公司股东的净利润45亿日元,每股收益56.55日元。第一季度完成了全年营收预期的25.2%和营业利润预期的20.3%,净利润则完成67.6%,这一比例因出售收益而被抬高。公司预计电子元件将受数据中心需求和工业机械复苏推动继续增长,电子化学及贴装则随着针对金属涨价的调价逐步落实,自第二季度起盈利能力将改善。公司提及包括中东局势在内的地缘政治风险,并表示与中东相关的原材料涨价影响目前尚难合理测算,未纳入预期。
分红预期同样未变:中期8.00日元、期末8.00日元,全年16.00日元,较2026年3月期的13.00日元增加23.1%,约相当于预期每股收益的28%。
意大利变压器厂商将于10月并入
季度结束后,公司于2026年7月17日决定通过子公司TAMURA-EUROPE LIMITED收购开发和制造大型变压器及电抗器的意大利企业EMG Power Electric S.r.l.的80%股份,并签署了股份转让协议。此次以现金为对价的收购计划于2026年10月1日完成,取得成本含顾问费用约95亿日元,最终金额可能随汇率等变动。公司表示,EMG拥有真空压力浸渍(VPI)方式和树脂浇注变压器等中压干式变压器技术,可扩充公司在中压、大容量领域的大型变压器及电抗器产品线。商誉及所取得的资产和负债金额目前尚未确定。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 32,784 | 28,872 | +13.5% |
| 毛利(百万日元) | 8,017 | 7,394 | +8.4% |
| 毛利率 | 24.5% | 25.6% | −1.1个百分点 |
| 销售及一般管理费用(百万日元) | 6,882 | 6,216 | +10.7% |
| 营业利润(百万日元) | 1,135 | 1,178 | −3.7% |
| 营业利润率 | 3.5% | 4.1% | −0.6个百分点 |
| 经常利润(百万日元) | 1,103 | 923 | +19.4% |
| 税前利润(百万日元) | 3,287 | 917 | +258.5% |
| 归属于母公司所有者的净利润(百万日元) | 3,044 | 246 | +1,137.4% |
| 综合收益(百万日元) | 2,918 | −1,775 | 扭亏为盈 |
| 每股收益(日元) | 38.25 | 3.03 | +1,162.4% |
| 电子元件——营业收入(百万日元) | 21,146 | 19,783 | +6.9% |
| 电子元件——分部利润(百万日元) | 1,041 | 868 | +19.9% |
| 电子化学及贴装——营业收入(百万日元) | 11,565 | 8,788 | +31.6% |
| 电子化学及贴装——分部利润(百万日元) | 610 | 761 | −19.8% |
| 信息设备——营业收入(百万日元) | 90 | 312 | −71.1% |
| 信息设备——分部利润(百万日元) | −267 | −292 | 亏损收窄 |
| 资产总额(百万日元) | 131,136 | 132,381 | −0.9% |
| 净资产(百万日元) | 65,175 | 62,897 | +3.6% |
| 自有资本比率 | 49.6% | 47.4% | +2.2个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 130,000 | — | +5.2% |
| 2027年3月期预期——营业利润(百万日元) | 5,600 | — | +5.9% |
| 2027年3月期预期——经常利润(百万日元) | 4,900 | — | +0.4% |
| 2027年3月期预期——净利润(百万日元) | 4,500 | — | — |
| 2027年3月期预期——每股收益(日元) | 56.55 | — | — |
| 年度每股分红(日元) | 16.00 | 13.00 | +23.1% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。