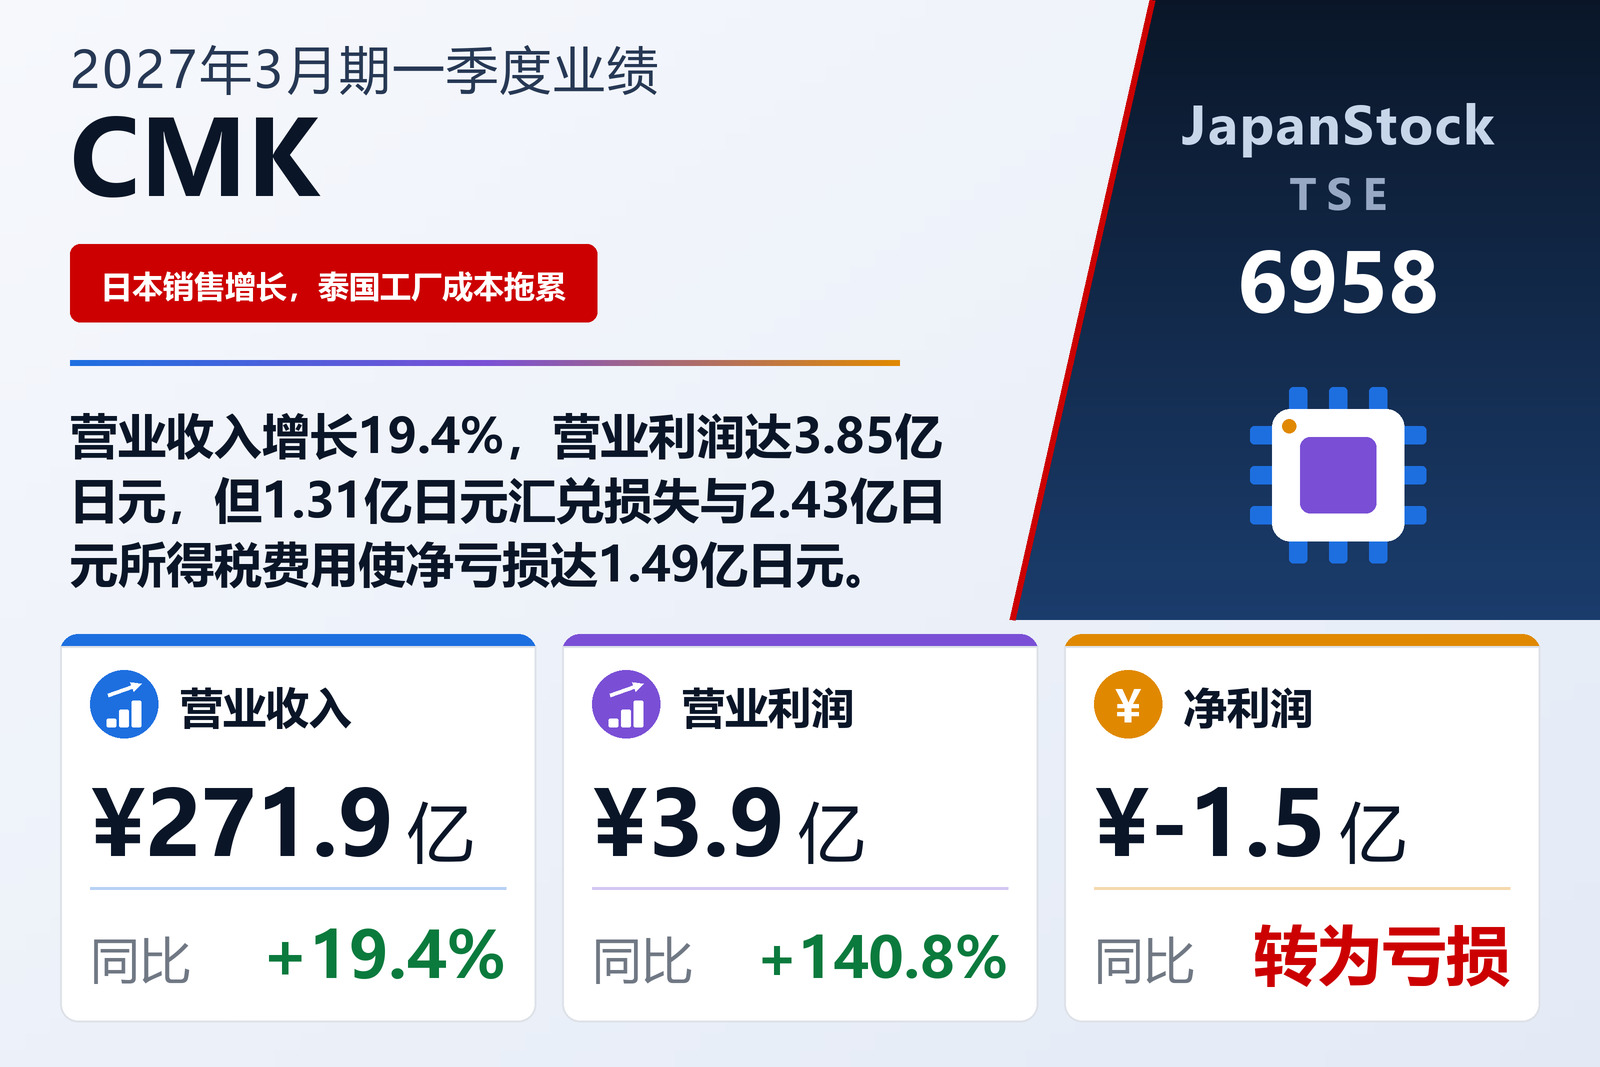
销售增长五分之一,营业利润增长一倍以上——却仍录得净亏损
以汽车领域为主力业务的CMK CORPORATION(TSE: 6958)于2026年8月5日按日本会计准则公布2027年3月期第一季度合并业绩,期间为2026年4月1日至6月30日的三个月。营业收入增长19.4%至271.91亿日元,营业利润增长140.8%至3.85亿日元,但经常利润下降43.0%至1.27亿日元,归属于母公司所有者的损益由盈利8,000万日元转为亏损1.49亿日元。每股收益由1.12日元变为−2.10日元。公告所列上市交易所为东京证券交易所。
公告将销售增长归功于日系客户。对欧洲主要客户的销售有所减少,但对日系主要客户的销售进展顺利。公司表示,在其主力汽车领域,主要客户的订单目前进展顺利;同时也指出,在电动车需求不明朗的背景下,出现了由电动车回流插电式混合动力车的迹象。
营业成本增速快于收入,销售及一般管理费用则不然
利润率的算术并不像营业利润增速那样亮眼。营业成本增长20.3%至237.41亿日元,略快于收入,因此毛利仅增长13.3%至34.49亿日元,毛利率由13.4%降至12.7%。推高营业利润的是费用控制:销售及一般管理费用仅增长6.2%至30.63亿日元,营业利润率仍由0.7%升至1.4%。在1.6亿日元的基数上,只需增加2.25亿日元就足以带来140.8%的增幅。
公告列出了双向作用的因素。产量扩大使工厂开工率上升,起到了支撑作用。另一方面,泰国工厂在产能优化过程中产生了调整费用——该费用于期初发生、目前已经平息——而且泰国新工厂投产后设备折旧费增加。本季度折旧费由14.79亿日元增长51.0%至22.33亿日元。
汇率与税负令盈利变为亏损
营业利润以下几乎所有项目都朝不利方向变动。营业外收入由2.76亿日元降至1.91亿日元,主要是上年同期1.12亿日元的汇兑收益未再出现;营业外费用则由2.12亿日元增至4.49亿日元,增幅超过一倍。其中最大一项是1.31亿日元的汇兑损失:据公告,日元兑泰铢转为升值,而兑欧元和美元继续贬值,因此集团外币债权债务的汇率影响由收益转为损失。税费由1,500万日元增至1.11亿日元,利息费用由1.57亿日元增至1.69亿日元。
经常利润因此下降43.0%至1.27亿日元。特别损益金额很小,主要是400万日元的固定资产报废损失,税前利润由2.02亿日元降至1.23亿日元。然而所得税费用增长146.8%至2.43亿日元,接近税前利润的两倍;公告说明,季度税金费用是按合理估算的全年实际税率乘以税前利润计算的。结果季度净亏损1.2亿日元,扣除归属于非控股股东的利润2,900万日元后,归属于母公司所有者的亏损为1.49亿日元。尽管如此,综合收益仍为正值6.14亿日元,上年同期为综合亏损35.55亿日元,原因是其他有价证券评估收益5.18亿日元与外币报表折算调整2.74亿日元,取代了上年37.16亿日元的折算损失。
日本撑起本季度,东南亚亏损扩大逾三倍
以下分部销售额为对外部客户的销售额。日本是增长引擎:受国内汽车销量增加带动,车载产品销售增长,营业收入增长29.1%至177.56亿日元;分部利润由1.58亿日元增长602.7%至11.11亿日元,公告将其归因于ADAS相关产品增产,以及产品结构向高附加值产品转变。中国因电动车需求下降、主要客户对欧洲的销售减少,营业收入下降7.8%至36.94亿日元,但得益于上年度实施的生产设备合理化及其他生产效率提升,分部利润增长7.4%至4.24亿日元。
东南亚受区域内汽车销量增加带动,对日系主要客户的销售增长,营业收入增长16.6%至47.12亿日元,但由于泰国工厂的调整费用及新工厂折旧费,分部亏损由3.99亿日元扩大至12.47亿日元——超过了日本分部的全部利润。欧美受日系主要客户销售增长带动,营业收入增长5.0%至10.27亿日元,分部利润则下降36.2%至4,000万日元,公告未说明下降原因。各分部损益合计3.29亿日元,加上5,600万日元的调整额(分部间交易抵销4.96亿日元减去全公司费用4.4亿日元),即为公布的营业利润3.85亿日元。
资产负债表小幅收缩,借款向短期转移
资产总额由2026年3月31日的1,515.22亿日元下降0.7%至1,503.98亿日元。现金及存款减少8.71亿日元至186.77亿日元,公告将其主要归因于泰国生产工厂的设备投资、偿还借款及支付分红;存货则有所增加,商品及产成品、在产品、原材料及储备品合计由184.46亿日元增至201.21亿日元。有形固定资产减少15.32亿日元至787.34亿日元,公告将其归因于泰铢兑日元仅小幅贬值等汇率影响;其中在建工程由123.04亿日元降至100.03亿日元,机器设备及运输工具则由285.3亿日元增至299.8亿日元。
负债方面,短期借款增加13亿日元至115.5亿日元,公司称是为了提高资金流动性;长期借款受泰铢贬值的汇率影响及偿还而减少22.24亿日元至200.31亿日元。短期与长期借款(含一年内到期的长期借款)加上30亿日元公司债,合计由420.85亿日元降至411.33亿日元。净资产下降0.9%至852.37亿日元,主要是支付分红使留存收益减少15.75亿日元;自有资本比率由55.1%小幅降至54.9%。
全年预期已修订,28日元分红预期维持不变
CMK通过2026年8月5日的另一份公告,修订了其于2026年5月14日公布的2027年3月期全年预期。决算短信只列出新数字,未列出原数字,也未说明修订原因。公司现预计营业收入1,100亿日元(+9.8%),营业利润50亿日元(+79.3%),经常利润47亿日元(+13.6%),归属于母公司所有者的净利润30亿日元(−25.5%),每股收益42.08日元。第一季度完成了预期营业收入的24.7%,但仅完成预期营业利润的7.7%,剩余九个月仍需实现营业利润46.15亿日元、净利润31.49亿日元。
全额于期末派发的每股28.00日元分红预期未作修改,较2026年3月期的20.00日元增长40.0%。根据2026年5月19日公布的方针,公司以合并股东权益分红率(DOE)3%为基准,实施与股东权益挂钩的分红。按预期每股收益42.08日元计算,28.00日元相当于约66.5%的分红率。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 27,191 | 22,779 | +19.4% |
| 毛利(百万日元) | 3,449 | 3,043 | +13.3% |
| 毛利率 | 12.7% | 13.4% | −0.7个百分点 |
| 销售及一般管理费用(百万日元) | 3,063 | 2,883 | +6.2% |
| 营业利润(百万日元) | 385 | 160 | +140.8% |
| 营业利润率 | 1.4% | 0.7% | +0.7个百分点 |
| 汇兑损益(百万日元) | −131 | 112 | 由盈转亏 |
| 经常利润(百万日元) | 127 | 223 | −43.0% |
| 税前利润(百万日元) | 123 | 202 | −39.1% |
| 所得税费用(百万日元) | 243 | 98 | +146.8% |
| 归属于母公司所有者的净利润(百万日元) | −149 | 80 | 由盈转亏 |
| 综合收益(百万日元) | 614 | −3,555 | 扭亏为盈 |
| 每股收益(日元) | −2.10 | 1.12 | 由盈转亏 |
| 折旧费(百万日元) | 2,233 | 1,479 | +51.0% |
| 日本——营业收入(百万日元) | 17,756 | 13,753 | +29.1% |
| 日本——分部利润(百万日元) | 1,111 | 158 | +602.7% |
| 中国——营业收入(百万日元) | 3,694 | 4,005 | −7.8% |
| 中国——分部利润(百万日元) | 424 | 395 | +7.4% |
| 东南亚——营业收入(百万日元) | 4,712 | 4,042 | +16.6% |
| 东南亚——分部利润(百万日元) | −1,247 | −399 | 亏损扩大 |
| 欧美——营业收入(百万日元) | 1,027 | 977 | +5.0% |
| 欧美——分部利润(百万日元) | 40 | 63 | −36.2% |
| 资产总额(百万日元) | 150,398 | 151,522 | −0.7% |
| 净资产(百万日元) | 85,237 | 86,049 | −0.9% |
| 自有资本比率 | 54.9% | 55.1% | −0.2个百分点 |
| 现金及存款(百万日元) | 18,677 | 19,548 | −4.5% |
| 短期借款(百万日元) | 11,550 | 10,250 | +12.7% |
| 长期借款(百万日元) | 20,031 | 22,255 | −10.0% |
| 2027年3月期预期——营业收入(百万日元) | 110,000 | — | +9.8% |
| 2027年3月期预期——营业利润(百万日元) | 5,000 | — | +79.3% |
| 2027年3月期预期——经常利润(百万日元) | 4,700 | — | +13.6% |
| 2027年3月期预期——净利润(百万日元) | 3,000 | — | −25.5% |
| 2027年3月期预期——每股收益(日元) | 42.08 | — | — |
| 年度每股分红(日元) | 28.00 | 20.00 | +40.0% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。