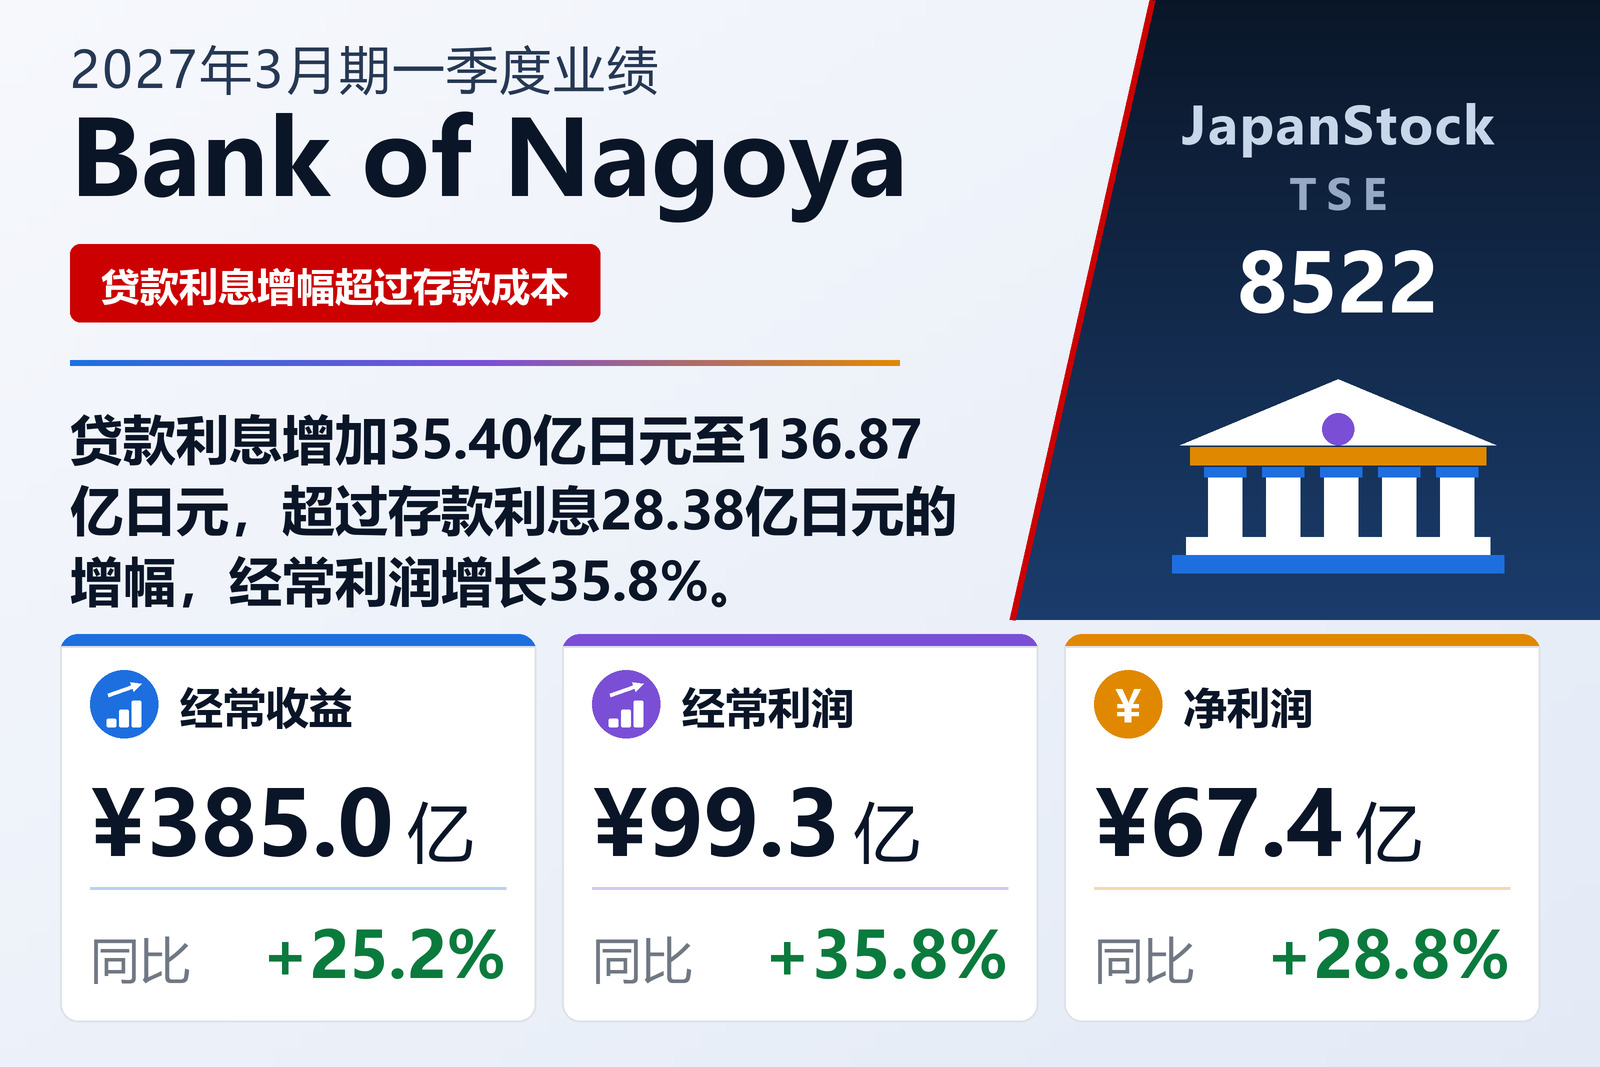
贷款利息推动经常收益增长25%
The Bank of Nagoya, Ltd.(TSE: 8522)是一家在东京和名古屋两地证券交易所上市的地方银行。该行于2026年8月5日按日本会计准则公布了2027年3月期第一季度(2026年4月1日至6月30日)合并业绩。经常收益增长25.2%至385.02亿日元,经常利润增长35.8%至99.31亿日元,归属于母公司所有者的净利润增长28.8%至67.44亿日元。每股收益由106.45日元升至137.09日元;上年数字是假定2025年10月1日生效的每1股拆为3股的股票拆分在上一财年期初即已实施而计算的。比较基数并不低:上年同期经常收益已增长22.1%,经常利润增长24.8%,净利润增长28.8%。
该行将贷款利息增加列为经常收益增长的主要原因。资金运用收益增长33.3%至222.26亿日元,其中贷款利息增长34.9%至136.87亿日元,有价证券利息及分红增长33.9%至73.97亿日元。手续费收益增长21.5%至38.51亿日元,其他业务收益增长8.1%至74.83亿日元,其他经常收益增长24.0%至49.21亿日元。
存款利息接近翻倍
经常费用增长21.9%至285.70亿日元,该行称主要原因是存款利息以及国债等债券出售损失增加。资金筹措费用增长56.7%至68.94亿日元,其中存款利息由29.12亿日元增长97.5%至57.50亿日元。计入债券出售损失的其他业务费用增长20.5%至110.26亿日元,营业经费增长7.9%至87.07亿日元。经常收益增加77.56亿日元,经常费用增加51.38亿日元,经常利润因此增加26.18亿日元。按金额计算,贷款利息增加35.40亿日元,存款利息增加28.38亿日元。
净利润增速低于经常利润,原因可从利润表中看出。上年同期有2.81亿日元的固定资产处置收益,本期仅300万日元,因此税前利润仅增长31.3%至99.34亿日元。所得税等增长36.7%至31.90亿日元,相当于税前利润的32.1%,上年为30.8%;该行按全年预计实际税率估算季度税费。综合收益下降12.4%至69.59亿日元,原因是其他综合收益由27.07亿日元缩减至2.15亿日元,其中可供出售有价证券估值差额仅增加2.51亿日元,上年为29.68亿日元。
单体核心业务净利润增长42.8%
说明资料中的单体数据呈现同样的格局。资金利润增长23.1%至162.13亿日元,手续费利润增长31.5%至26.11亿日元,而国债等债券损益的亏损由32.45亿日元扩大至47.62亿日元。剔除上述债券损益的核心业务净利润增长42.8%至106.80亿日元,如再剔除投资信托解约损益,则增长43.0%至106.46亿日元。股票等相关损益增长25.8%至47.54亿日元,信贷相关费用为5.14亿日元,上年为4.85亿日元。风险管理债权及金融再生法披露债权合计782.38亿日元,占对象债权合计的1.75%,低于一年前的1.95%和2026年3月31日的1.79%。
银行业务撑起各分部,其他业务亏损扩大
规模最大的银行业务分部,含分部间交易的经常收益增长29.1%至320.29亿日元,分部利润增长33.3%至104.17亿日元。租赁业务经常收益增长10.3%至63.02亿日元,利润增长27.0%至1.46亿日元;卡业务分别增长7.4%至6.81亿日元和增长9.7%至2.26亿日元。报告分部以外的业务包括医疗系统业务和ICT支援业务等,其经常收益下降18.4%至5.46亿日元,亏损由400万日元扩大至1.13亿日元。除数字外,公告未说明各分部变动的原因。
贷款增加,现金和可转让存单减少
总资产较2026年3月31日下降1.1%至6.21万亿日元。贷款增长1.6%(675.13亿日元)至4.38万亿日元,该行称这是积极满足当地企业资金需求以及以住房贷款为主的个人贷款等各类资金需求的结果。存款减少40.03亿日元至5.38万亿日元,其中个人存款减少33.81亿日元;可转让存单由865亿日元降至205亿日元。现金及存放同业由7,675亿日元降至6,189亿日元,有价证券则增长1.1%至1.06万亿日元。公告未对现金和可转让存单的变动作出说明。
净资产增长0.3%至3,149亿日元,自有资本比率由5.0%升至5.1%。该行强调,这一比率是净资产除以总资产,并不是日本自有资本比率告示所规定的资本充足率。说明资料中的监管口径初步数据显示,2026年6月30日合并总资本充足率为13.09%,2026年3月31日为12.93%,一级资本充足率和普通股一级资本充足率均为11.87%。单体层面,可供出售有价证券的估值收益为964.33亿日元,一年前为730.34亿日元,股票的净估值收益1,097.34亿日元超过了债券的净估值损失229.02亿日元。与上年同期相比,单体贷款增长9.7%至4.40万亿日元,含可转让存单的存款增长5.3%至5.41万亿日元。
全年预期及200日元分红预期维持不变
2026年5月12日公布的合并业绩预期维持不变。上半年该行预计经常收益728亿日元(+20.5%)、经常利润159亿日元(+24.8%)、净利润109亿日元(+19.2%);全年预计经常收益1,428亿日元(+14.7%)、经常利润337亿日元(+20.0%)、净利润230亿日元(+13.5%),每股收益467.50日元。一季度经常利润相当于全年目标的29.5%和上半年目标的62.5%,净利润分别相当于29.3%和61.9%。
分红预期同样不变,为中期100日元、期末100日元,全年200日元。按股票拆分调整后,2026年3月期分红为中期50日元、期末120日元,合计170日元,因此本期预期高出17.6%;若不作拆分调整,上年期末分红为360日元,全年分红为510日元。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 经常收益(百万日元) | 38,502 | 30,745 | +25.2% |
| ——资金运用收益(百万日元) | 22,226 | 16,676 | +33.3% |
| ——贷款利息(百万日元) | 13,687 | 10,147 | +34.9% |
| ——有价证券利息及分红(百万日元) | 7,397 | 5,526 | +33.9% |
| ——手续费收益(百万日元) | 3,851 | 3,170 | +21.5% |
| ——其他业务收益(百万日元) | 7,483 | 6,923 | +8.1% |
| 经常费用(百万日元) | 28,570 | 23,432 | +21.9% |
| ——资金筹措费用(百万日元) | 6,894 | 4,400 | +56.7% |
| ——存款利息(百万日元) | 5,750 | 2,912 | +97.5% |
| ——其他业务费用(百万日元) | 11,026 | 9,147 | +20.5% |
| ——营业经费(百万日元) | 8,707 | 8,070 | +7.9% |
| 经常利润(百万日元) | 9,931 | 7,313 | +35.8% |
| 归属于母公司所有者的净利润(百万日元) | 6,744 | 5,235 | +28.8% |
| 综合收益(百万日元) | 6,959 | 7,942 | −12.4% |
| 每股收益(日元) | 137.09 | 106.45 | +28.8% |
| 银行业务——经常收益(百万日元) | 32,029 | 24,809 | +29.1% |
| 银行业务——分部利润(百万日元) | 10,417 | 7,812 | +33.3% |
| 租赁业务——经常收益(百万日元) | 6,302 | 5,715 | +10.3% |
| 租赁业务——分部利润(百万日元) | 146 | 115 | +27.0% |
| 卡业务——经常收益(百万日元) | 681 | 634 | +7.4% |
| 卡业务——分部利润(百万日元) | 226 | 206 | +9.7% |
| 其他——经常收益(百万日元) | 546 | 669 | −18.4% |
| 其他——分部利润(百万日元) | −113 | −4 | 亏损扩大 |
| 资产总额(百万日元) | 6,205,315 | 6,272,701 | −1.1% |
| 存款(百万日元) | 5,377,203 | 5,381,207 | −0.1% |
| 可转让存单(百万日元) | 20,500 | 86,500 | −76.3% |
| 贷款(百万日元) | 4,377,807 | 4,310,294 | +1.6% |
| 有价证券(百万日元) | 1,058,494 | 1,047,374 | +1.1% |
| 净资产(百万日元) | 314,945 | 313,890 | +0.3% |
| 自有资本比率 | 5.1% | 5.0% | +0.1个百分点 |
| 总资本充足率(合并,监管口径) | 13.09% | 12.93% | +0.16个百分点 |
| 2027年3月期预期——经常收益(百万日元) | 142,800 | — | +14.7% |
| 2027年3月期预期——经常利润(百万日元) | 33,700 | — | +20.0% |
| 2027年3月期预期——净利润(百万日元) | 23,000 | — | +13.5% |
| 2027年3月期预期——每股收益(日元) | 467.50 | — | — |
| 年度每股分红(日元) | 200.00 | 170.00 | +17.6% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。