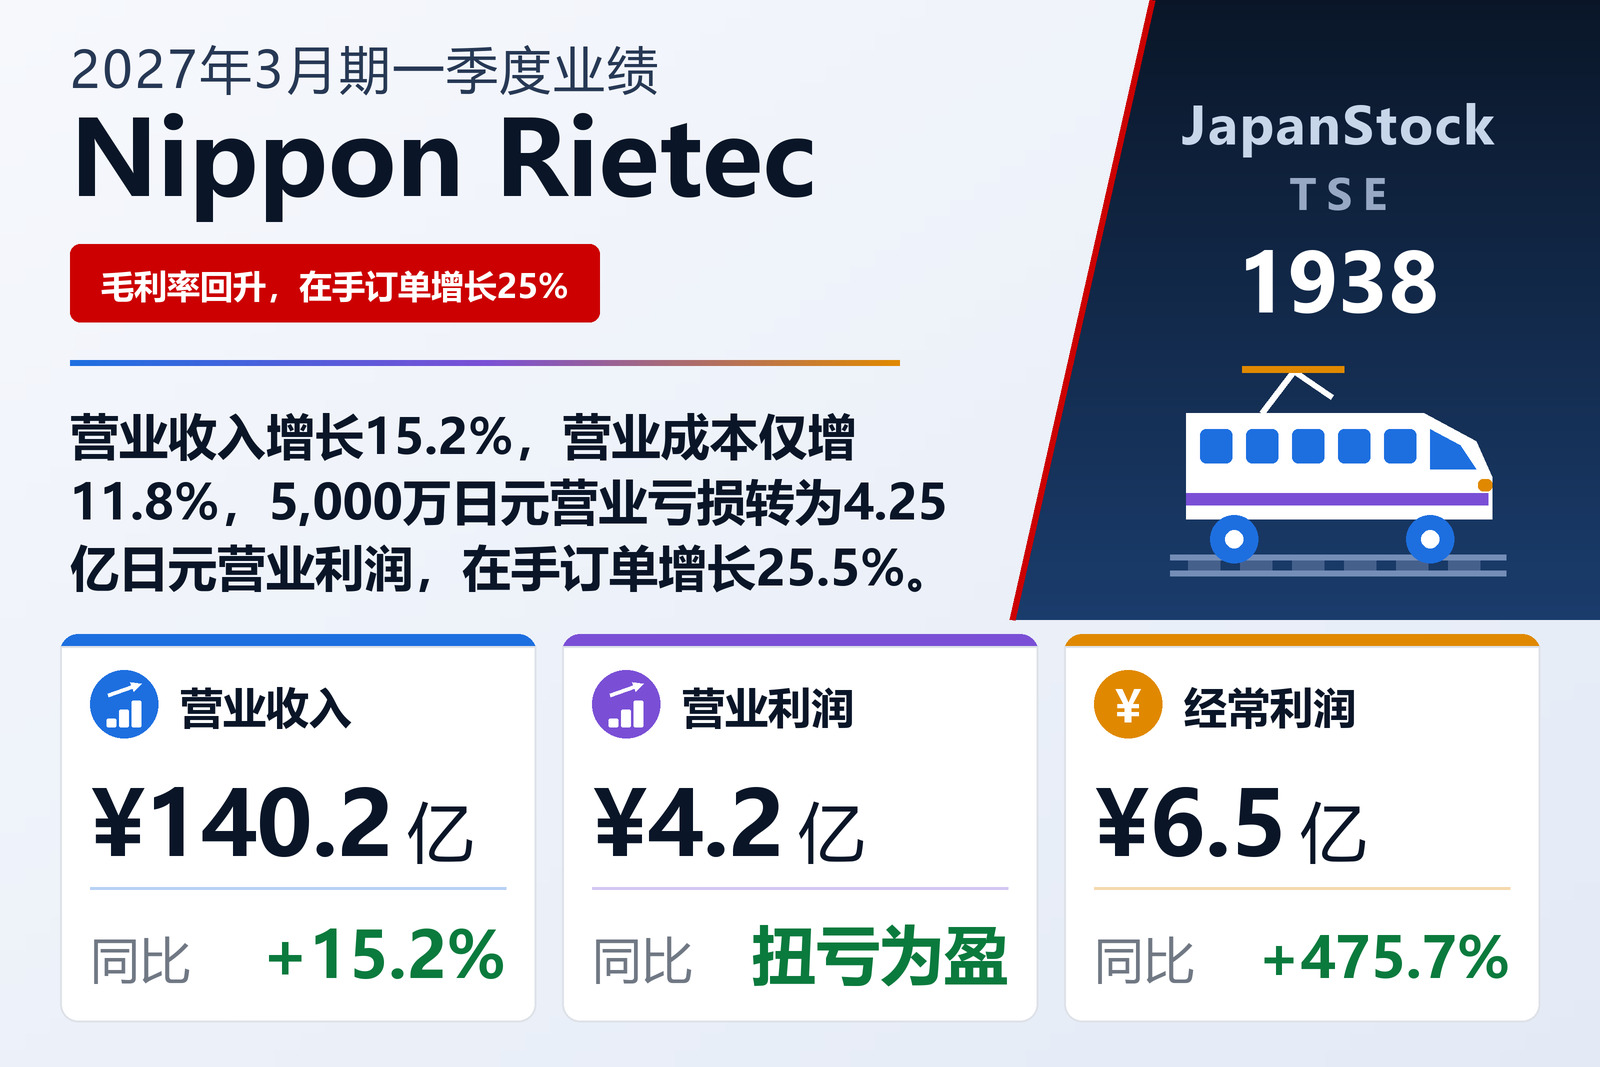
营业收入增长15.2%,营业成本增长11.8%——营业损益越过零线
拥有铁道电气设备、道路设备、室内外电气设备与输电线设备四个施工部门的电气设备工程公司Nippon Rietec(Nippon Rietec Co., Ltd.,TSE: 1938)于2026年8月6日按日本会计准则公布一季度合并业绩,期间为2026年4月1日至6月30日的三个月。营业收入增长15.2%至140.18亿日元,营业损益由亏损5,000万日元转为盈利4.25亿日元,经常利润增长475.7%至6.46亿日元,归属于母公司所有者的净利润为4.06亿日元,上年同期为1,800万日元,每股收益由0.74日元升至16.39日元。文件仅载明上市交易所为东京证券交易所,未说明所属市场板块。
这两行之间的算术就是整个季度。营业成本增长11.8%至121.76亿日元,低于15.2%的收入增速约三个半百分点,而这一差额作用在超过120亿日元的成本基数上。毛利因此增长43.4%至18.42亿日元,增速接近收入的三倍,毛利率由10.6%升至13.1%,提高约2.6个百分点。销售及一般管理费用仅增长6.1%至14.17亿日元,远慢于收入,因此毛利率的改善不仅全部、而且超额传导至营业损益:营业利润率由−0.4%升至3.0%。公司将改善归因于收入增长本身,以及持续的价格谈判、生产效率提升与成本管理,未提及任何一次性项目。
营业损益之下,收到的股息与更轻的税负完成了其余部分
经常利润由1.12亿日元增至6.46亿日元,增幅475.7%,远高于营业损益的改善幅度——因为对这一规模的业务而言,营业外损益相对营业利润并不小。营业外收益为3.26亿日元,上年同期2.63亿日元,其中收到的股息由1.60亿日元增至2.11亿日元,物品销售收益由9,100万日元增至9,800万日元。营业外费用为1.04亿日元,上年同期1.01亿日元,几乎全部是权益法投资损失8,400万日元(上年8,500万日元)与利息支出700万日元(上年1,100万日元)。营业外净收益2.21亿日元因此相当于本季度全部营业利润的一半左右,这正是经常利润增速远快于营业利润的算术原因。
再往下,固定资产出售带来的营业外特别收益160万日元取代了上年970万日元的固定资产处置损失,税前季度利润由1.02亿日元增长531.8%至6.48亿日元。所得税合计2.42亿日元,上年同期8,400万日元,实际税率由82.2%降至37.4%——上年的高税率源于税前基数接近盈亏平衡,而非本季度发生了什么。公司没有非控股权益,因此季度净利润与归属于母公司所有者的净利润同为4.06亿日元,上年同期1,800万日元;由于上年基数过小,文件本身也未就该行列示增减率。综合收益仅增长68.3%至4.63亿日元,远低于净利润增速,原因是其他综合收益由2.57亿日元降至5,600万日元,主要是证券评估差额由3.81亿日元降至1.05亿日元。
电气设备工程占营业收入的93%,其中一半是铁道工程
集团披露三个分部,其中一个几乎就是公司全部。电气设备工程的外部客户收入为130.61亿日元,增长14.1%,占集团收入的93%,分部利润11.23亿日元,增长55.3%。兼营业务次之,为8.56亿日元,增长36.2%,分部利润由4,300万日元增至1.59亿日元。房地产租赁为1.00亿日元,增长0.5%,分部利润由1,500万日元增至1,600万日元。三个分部利润合计13.00亿日元,上年同期7.83亿日元;再加上−8.75亿日元的调整额(上年−8.33亿日元),才得到实际披露的4.25亿日元营业利润。该调整额几乎全部是未分配至任何分部的公司层面费用8.91亿日元。
在工程分部内部,文件的补充资料又分为四个子部门,走势差异很大。铁道电气设备最大,为66.00亿日元,增长9.2%,略超工程收入的一半,却是三个增长部门中增速最慢的。输电线设备增长最快,增长46.1%至35.30亿日元,增加的11.14亿日元是对集团增长贡献最大的单一部门。道路设备增长30.8%至21.27亿日元。与之相对,室内外电气设备下降40.8%至8.02亿日元,是唯一收缩的部门,文件未说明原因。四者合计130.61亿日元,增长14.1%。
公司描述的市场,以及它拿下的订单
文件对经营环境的自述相当平衡。它描述日本经济在就业与收入环境改善、工资持续上调、日元贬值带动的旺盛入境需求以及企业积极设备投资的支撑下呈缓慢复苏态势,同时将日本银行分阶段上调政策利率、物价走势以及包括中东在内的地缘政治风险列为下行因素。就建筑业而言,它认为针对基础设施老化的对策投资、国土强韧化投资,以及为数字社会推进与脱碳社会实现所需的输电网与次世代能源基础设施的民间设备投资保持稳健;但也指出,人手短缺长期化叠加人工费与材料价格上涨,经营环境明显趋紧,提升生产效率与确保合理利润已不可或缺。本季度是长期愿景NR Vision 2035第一步中期经营计划2027的第二年,公司在强化既有业务盈利能力的同时,加快向数据中心等次世代能源基础领域等增长领域拓展。
本季度以上年度结转的在建工程596.24亿日元(上年同期477.17亿日元)开局,订单也持续流入:订单额171.54亿日元,增长18.3%。其中铁道电气设备为87.16亿日元,增长14.3%,包括车站联锁装置更换等工程;输电线设备36.19亿日元,增长22.2%,包括铁塔改建;道路设备30.13亿日元,增长12.9%;室内外电气设备18.05亿日元,增长45.3%,来自政府机关的电气设备改造——收入下滑最多的部门,订单增速反而最快。文件还在已获订单中列出了数据中心相关的大型电气工程。
截至2026年6月30日,在手订单为637.17亿日元,增长25.5%,较上年同期增加129.48亿日元。其中输电线设备贡献了73.86亿日元,该部门在手订单增长72.0%至176.38亿日元;按绝对规模,铁道电气设备仍最大,为312.00亿日元,增长12.7%,室内外电气设备87.56亿日元,增长19.6%,道路设备61.20亿日元,增长11.0%。相当于单季营业收入约四倍半的在手订单,是文件中最有力的前瞻指标,而其增量大部分正落在公司自称要拓展的业务上。
资产负债表缩减88.55亿日元,几乎全部来自应收款
资产总额由2026年3月31日的1,013.35亿日元下降8.7%至924.80亿日元,减少的88.55亿日元基本来自一行:应收票据及已完工程应收款等减少116.88亿日元至365.29亿日元,因上年度第四季度交付的工程款项已回收。现金存款增加9.85亿日元至93.80亿日元,未完工程支出增加8.48亿日元至19.21亿日元,因新工程陆续开工。负债减少72.86亿日元至247.79亿日元:应付票据及工程应付款减少41.76亿日元,奖金准备金减少23.11亿日元至5.30亿日元,应付所得税等减少18.73亿日元至6,400万日元;另一方面新增短期借款5.00亿日元,而上年度末为零。净资产减少15.68亿日元至677.00亿日元,其中留存收益因期末分红减少16.25亿日元,其他证券评估差额增加9,800万日元。由于资产下降快于权益,自有资本比率由68.4%升至73.2%;因没有非控股权益,自有资本与净资产为同一金额。已发行股份维持25,117,717股,库存股维持337,168股。
预期维持不变——而一季度只占其中的5.8%
Nippon Rietec原封不动地保留了2026年5月12日公布的2027年3月期全年预期:营业收入753.00亿日元(+1.7%)、营业利润73.50亿日元(+3.3%)、经常利润83.60亿日元(+6.9%)、归属于母公司所有者的净利润61.40亿日元(+10.6%),每股收益247.42日元。刚刚披露的季度相当于预期营业收入的18.6%,却只占预期营业利润的5.8%;文件并未把这一落差悬而不论,而是给出解释:销售及一般管理费用等固定成本在四个季度大致均匀发生,而工程的完工交付集中在第四季度,因此营业收入与利润都存在向期末倾斜的季节性。这样读来,一个刚刚转为盈利的一季度与全年预期并不矛盾,反而是相符的。
分红预期同样未作修订。第一季度不派息,文件也未设定支付开始日期;公司预计第二季度末47.00日元、期末50.00日元,全年合计97.00日元,而2027年3月期之前的2026年3月期实际派发82.00日元,且全部为期末一次性派发。这相当于增长18.3%,约为预期每股收益247.42日元的39%。文件还说明,本季度合并财务报表未经注册会计师或审计法人审阅,也未编制补充说明资料或召开业绩说明会。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 14,018 | 12,173 | +15.2% |
| 毛利(百万日元) | 1,842 | 1,284 | +43.4% |
| 毛利率 | 13.1% | 10.6% | +2.6个百分点 |
| 销售及一般管理费用(百万日元) | 1,417 | 1,335 | +6.1% |
| 营业利润(百万日元) | 425 | −50 | 扭亏为盈 |
| 经常利润(百万日元) | 646 | 112 | +475.7% |
| 归属于母公司所有者的净利润(百万日元) | 406 | 18 | +2,128.3% |
| 每股收益(日元) | 16.39 | 0.74 | +2,114.9% |
| 订单额(百万日元) | 17,154 | 14,495 | +18.3% |
| 在手订单(百万日元) | 63,717 | 50,768 | +25.5% |
| 电气设备工程——营业收入(百万日元) | 13,061 | 11,444 | +14.1% |
| 电气设备工程——分部利润(百万日元) | 1,123 | 723 | +55.3% |
| 兼营业务——营业收入(百万日元) | 856 | 628 | +36.2% |
| 兼营业务——分部利润(百万日元) | 159 | 43 | +270.6% |
| 房地产租赁——营业收入(百万日元) | 100 | 100 | +0.5% |
| 房地产租赁——分部利润(百万日元) | 16 | 15 | +4.6% |
| 资产总额(百万日元) | 92,480 | 101,335 | −8.7% |
| 净资产(百万日元) | 67,700 | 69,269 | −2.3% |
| 自有资本比率 | 73.2% | 68.4% | +4.8个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 75,300 | — | +1.7% |
| 2027年3月期预期——营业利润(百万日元) | 7,350 | — | +3.3% |
| 2027年3月期预期——经常利润(百万日元) | 8,360 | — | +6.9% |
| 2027年3月期预期——净利润(百万日元) | 6,140 | — | +10.6% |
| 2027年3月期预期——每股收益(日元) | 247.42 | — | — |
| 年度每股分红(日元) | 97.00 | 82.00 | +18.3% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。