营业收入增长3.3%、利润增长10.4%,两者来自不同的地方
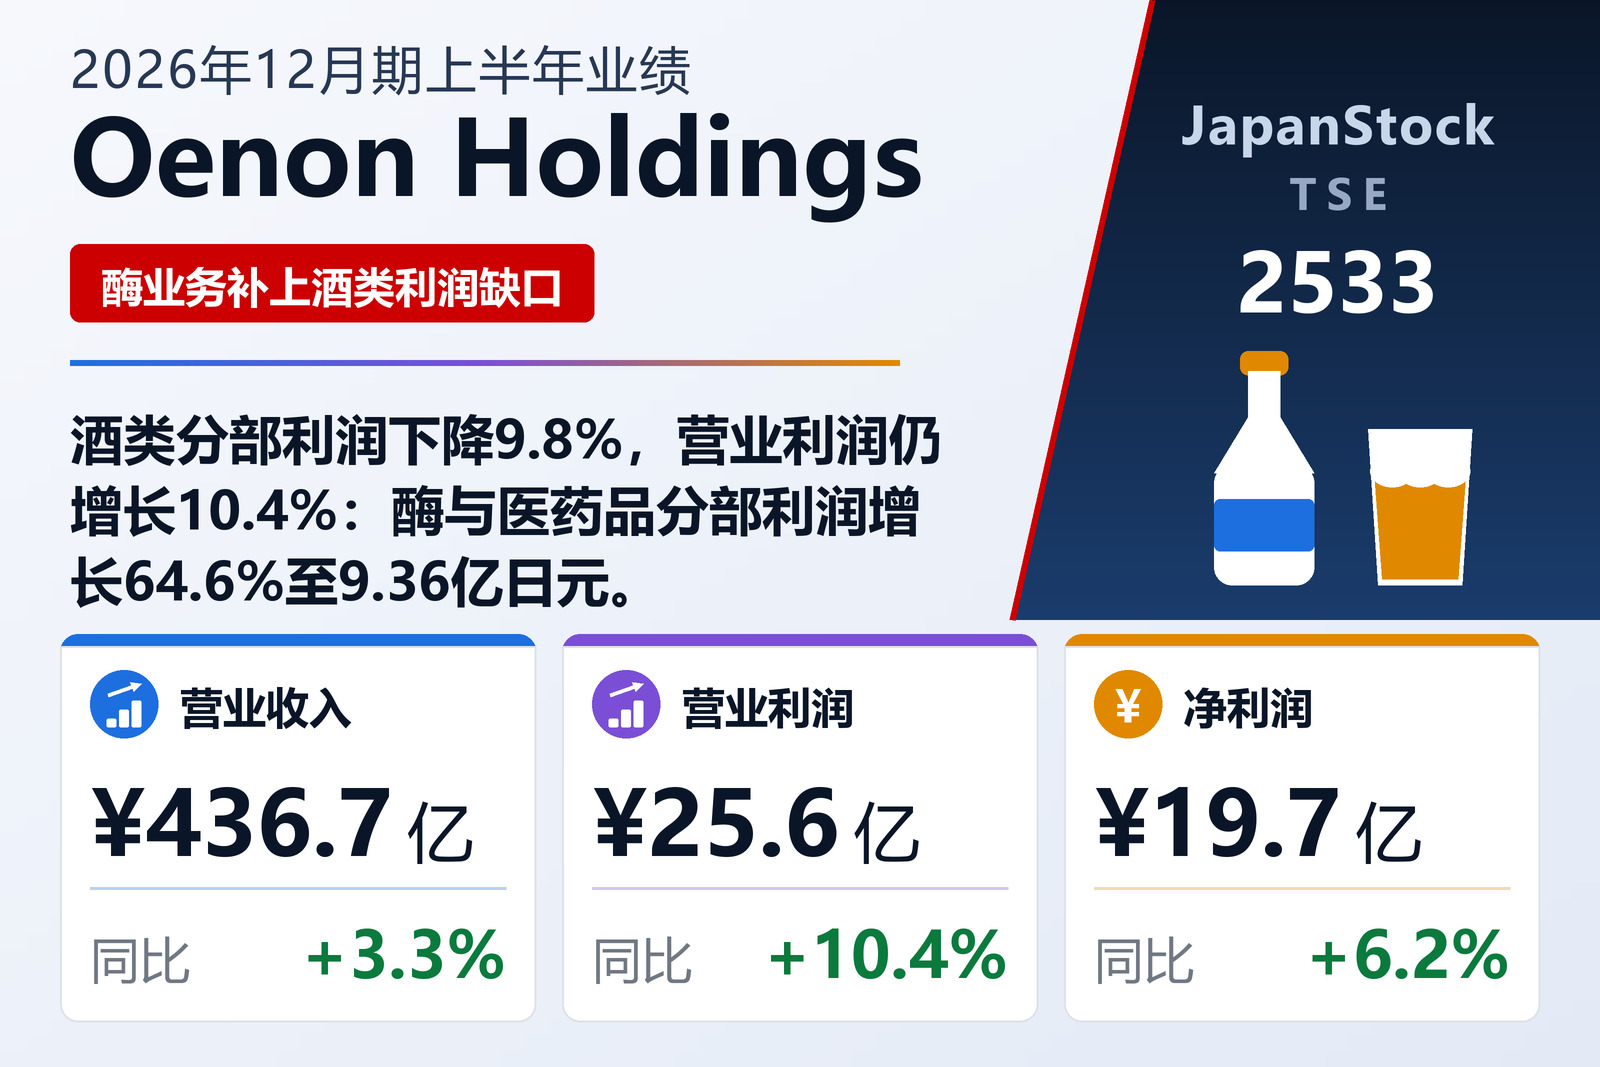
生产烧酎、酎嗨、清酒、合成清酒、味醂与洋酒,供应饮用及工业用酒精,并同时经营酶与医药品业务和房地产业务的日本企业Oenon Holdings, Inc.(TSE: 2533)于2026年8月6日按日本会计准则公布上半年合并业绩,期间为2026年1月1日至6月30日的六个月。营业收入增长3.3%至436.73亿日元,营业利润增长10.4%至25.57亿日元,经常利润增长10.5%至26.50亿日元,归属于母公司所有者的净利润增长6.2%至19.70亿日元,每股收益由32.57日元升至35.06日元。文件载明的上市交易所为东京证券交易所,未标注市场分部。
集团层面的账算得很窄,但方向是好的。营业成本增长2.7%至354.96亿日元,低于3.3%的营收增速,因此毛利增长快于两者,增长6.0%至81.77亿日元,毛利率由18.3%升至18.7%。销售及一般管理费用增长4.1%至56.20亿日元——快于营收,但慢于毛利——使营业利润增长10.4%,营业利润率由5.5%升至5.9%。仅看集团数字,这个半年像是一次温和而有序的改善。分部附注说的是另一回事。
酒类卖得更多,赚得更少
酒类业务占集团营收的92%,而且确实增长了:该分部对外部客户的销售额为399.97亿日元,增长2.4%。分部利润却相反,下降9.8%至12.19亿日元。公司自行披露了这1.32亿日元降幅的增减明细,罕见地具体:销量增加带来毛利1.10亿日元,售价上调再带来2.50亿日元,但原材料成本上升拿走3.80亿日元,人工等销售管理费用又拿走1.50亿日元,产品结构返还3,800万日元。换句话说,提价大约收回了原材料涨价的三分之二,而对其下方的成本上涨毫无补偿。
在分部合计之下,各产品线是一起移动而非彼此背离。最大的烧酎增长1.2%至173.87亿日元:其中甲类烧酎下降0.4%至58.95亿日元,乙类烧酎增长2.1%至114.92亿日元。酎嗨等即饮型产品增长3.3%至97.41亿日元,清酒增长2.4%至17.48亿日元,合成清酒增长2.5%至8.61亿日元,作为原料出售的酒精增长0.7%至69.33亿日元;只有味醂下降,下降3.4%至1.63亿日元。洋酒是增速最快的一条线,为27.78亿日元,增长11.6%。公司将烧酎的增长归因于自有品牌代工产品减少但混合烧酎“Sugomugi”“Sugoimo”系列与本格烧酎“Hakata no Hana”系列走势良好;将即饮产品的增长归因于自有品牌代工产品与采用日本各地精选原料的酎嗨“NIPPON PREMIUM”系列;将洋酒的增长归因于酎嗨基酒与威士忌“Kokun”,同期原料用洋酒减少。在酒精这条线内,酒类原料用酒精稳健,工业用酒精下降。公司描述的行业环境是人口减少与老龄化、饮酒场合减少、物价上涨带来的节约倾向——用它自己的说法,竞争愈发激烈。
上半年的增长其实全部发生在第一季度
公司的决算补充资料把半年拆成了季度,而第二季度把第一季度翻了过来。2026年4至6月,营业收入下降1.9%至224.06亿日元,毛利下降6.5%至41.77亿日元,而销售管理费用仍在上升;营业利润下降20.4%至12.89亿日元,经常利润下降20.5%至13.37亿日元,归属于母公司所有者的净利润下降21.9%至10.30亿日元,即每股18.37日元,上年同期为23.15日元。这一反转几乎由酒类分部独自承担:其第二季度销售额下降2.7%至205.89亿日元,利润下降47.6%至5.83亿日元。因此,半年报中的每一个数字都是被较弱的第二季度稀释后的第一季度数字,而文件未对该季度单独作出说明。
酶业务占营收6.8%,却贡献了全部利润增量
酶与医药品分部营业收入为29.66亿日元,增长17.8%,分部利润为9.36亿日元,增长64.6%,公司将其归因于酶产品海外销售走势良好以及发酵受托业务增加。这意味着一项仅占集团营收6.8%的业务多赚了3.67亿日元,而酒类分部少赚1.32亿日元——集团营业利润2.40亿日元的增量,完全由较小的那块业务解释,较大的那块反而在做减法。房地产基本持平但盈利能力很高:营业收入6.65亿日元,增长0.7%,利润3.96亿日元,增长1.7%,利润率接近60%,把集团1.5%的营收变成约15%的营业利润。未计入报告分部的仓储、装卸等其他业务贡献营业收入4,300万日元、利润500万日元。分部营业收入为对外部客户的销售额,除文件按百万日元舍尾造成的误差外,合计与集团营业收入一致。
营业利润之下,以及一张缩小的资产负债表
营业外收益2.07亿日元对营业外费用1.14亿日元——前者受补助金等提振,后者含利息支出7,600万日元——使经常利润略快于营业利润,增长10.5%至26.50亿日元。再往下,反而是上年同期更强:特别利润由1.20亿日元降至8,900万日元,其中固定资产出售收益减半至6,900万日元;特别损失由2,300万日元升至3,300万日元。税前中期净利润为27.06亿日元,增长8.4%,所得税等7.28亿日元,中期净利润19.78亿日元;非控股股东部分由上年亏损300万日元转为今年盈利700万日元,因此在营业利润增长10.4%的同时,归属于母公司所有者的净利润只增长6.2%。综合收益为22.09亿日元,增长20.0%,由3.29亿日元的其他有价证券评估差额金推动。
资产总额较2025年12月31日减少34.20亿日元至558.15亿日元:受季节性因素影响,应收账款减少50.37亿日元至146.90亿日元,而存货增加18.29亿日元至102.51亿日元。负债降得更多,减少46.84亿日元至275.75亿日元:仅应付酒税一项就减少37.28亿日元至50.45亿日元,应付款减少13.05亿日元,而短期借款增加25.00亿日元至44.50亿日元。净资产因留存收益增加而增加12.64亿日元至282.40亿日元。自有资本比率因此由44.2%升至49.2%——这五个百分点主要来自资产负债表的收缩而非新增资本,待季节性负债重新累积后,预计会部分回落。
经营活动现金流改善4.12亿日元,但依然很小
经营活动现金流由上年同期净流出3.77亿日元转为净流入3,500万日元,改善4.12亿日元。数额之小可以从结构中读出:应收账款减少50.37亿日元与税前利润27.06亿日元带来的流入,大部分被应付酒税减少37.28亿日元与存货增加18.29亿日元所消耗。投资活动现金流为净流出11.09亿日元,主要是购置固定资产支出11.10亿日元;上半年设备投资额为5.25亿日元,上年同期为4.51亿日元。筹资活动带来10.21亿日元:短期借款增加25.00亿日元,用于支付股利6.26亿日元、回购自有股份3.16亿日元以及偿还长期借款3.00亿日元。现金及现金等价物期末余额为8.26亿日元,较上年度末减少5,300万日元。根据2026年5月12日董事会决议,公司在上半年回购649,300股自有股份,库存股余额升至31.51亿日元。
预期未动——而它隐含的下半年要弱得多
Oenon维持2026年2月10日公布的2026年12月期全年预期不变:营业收入890亿日元(+1.6%),营业利润39.50亿日元(−4.5%),经常利润40.00亿日元(−6.8%),归属于母公司所有者的当期净利润29.00亿日元(−6.5%),每股收益51.47日元。与刚刚公布的半年放在一起看,这份预期一边紧、一边松:它把全年预期营业收入的49.1%放在上半年,却把预期营业利润的64.7%也放在了上半年,于是下半年只剩下约13.93亿日元的营业利润,而2025年下半年为18.20亿日元。文件没有解释这一隐含的下滑,只说明预期未作修正。
预期背后的分部明细与半年指向同一方向。酒类全年利润预计为19.00亿日元,2025年为25.55亿日元,降幅25.7%;酶与医药品预计为12.70亿日元,2025年为8.07亿日元,增幅57.3%——正是上半年呈现的分工,只是更为明显。营业收入方面,计划酒类增长0.8%至822.40亿日元,酶与医药品增长14.9%至53.35亿日元。分红预期同样未作修正,全年每股12.00日元,上年为11.00日元,增长9.1%,全部在期末派发,无中期分红,且未给出派发起始日。按预期每股收益51.47日元计算,分红率约为23%。
| 指标 | 2026年12月期上半年 | 2025年12月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 43,673 | 42,268 | +3.3% |
| 营业成本(百万日元) | 35,496 | 34,553 | +2.7% |
| 毛利(百万日元) | 8,177 | 7,714 | +6.0% |
| 毛利率 | 18.7% | 18.3% | +0.4个百分点 |
| 销售及一般管理费用(百万日元) | 5,620 | 5,397 | +4.1% |
| 营业利润(百万日元) | 2,557 | 2,316 | +10.4% |
| 营业利润率 | 5.9% | 5.5% | +0.4个百分点 |
| 经常利润(百万日元) | 2,650 | 2,398 | +10.5% |
| 归属于母公司所有者的净利润(百万日元) | 1,970 | 1,855 | +6.2% |
| 每股收益(日元) | 35.06 | 32.57 | +7.6% |
| 综合收益(百万日元) | 2,209 | 1,841 | +20.0% |
| 酒类——营业收入(百万日元) | 39,997 | 39,044 | +2.4% |
| 酒类——分部利润(百万日元) | 1,219 | 1,352 | −9.8% |
| 酶与医药品——营业收入(百万日元) | 2,966 | 2,517 | +17.8% |
| 酶与医药品——分部利润(百万日元) | 936 | 568 | +64.6% |
| 房地产——营业收入(百万日元) | 665 | 660 | +0.7% |
| 房地产——分部利润(百万日元) | 396 | 389 | +1.7% |
| 其他——营业收入(百万日元) | 43 | 44 | −2.1% |
| 其他——分部利润(百万日元) | 5 | 6 | −16.7% |
| 资产总额(百万日元) | 55,815 | 59,235 | −5.8% |
| 净资产(百万日元) | 28,240 | 26,976 | +4.7% |
| 自有资本比率 | 49.2% | 44.2% | +5.0个百分点 |
| 设备投资(百万日元) | 525 | 451 | +16.6% |
| 2026年12月期预期——营业收入(百万日元) | 89,000 | — | +1.6% |
| 2026年12月期预期——营业利润(百万日元) | 3,950 | — | −4.5% |
| 2026年12月期预期——经常利润(百万日元) | 4,000 | — | −6.8% |
| 2026年12月期预期——净利润(百万日元) | 2,900 | — | −6.5% |
| 2026年12月期预期——每股收益(日元) | 51.47 | — | — |
| 年度每股分红(日元) | 12.00 | 11.00 | +9.1% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。